

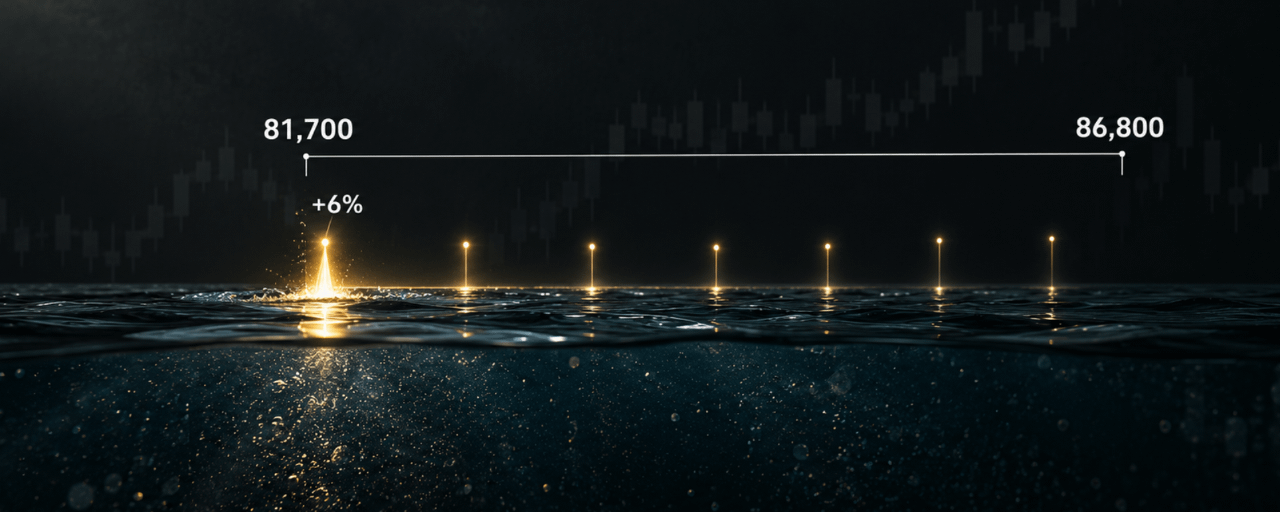
Los tenedores de ETFs vuelven a estar a flote. La base de costo es de 81.700 dólares.
Resumen: la ruptura de BTC por encima de 86.000 hizo que los tenedores con un costo promedio en ETF de 81,7 mil volvieran a recuperar el punto de equilibrio; es la primera vez desde enero.
22 de septiembre, un analista de ETFs de Bloomberg, James Seyffart, publicó en X una breve actualización: el repunte en el mercado de Nueva York el lunes por la mañana llevó el costo de las tenencias promedio de los inversores en los ETF de bitcoin al contado de EE. UU. (aprox. 81.700 dólares) de nuevo a territorio de ganancias. Es la primera vez desde enero de este año.
El máximo intradía del bitcoin tocó los 86.800 dólares y el precio más reciente se situó cerca de los 86.800 dólares. En comparación con el máximo histórico de 126.000 dólares del año pasado, todavía está por debajo en más de un 30%.
¿De dónde sale el número 81.700?
El costo promedio de tenencia de los ETF es el resultado de calcular, con ponderación por precio del día, todas las entradas netas de fondos. No es el precio de compra de una persona en particular, sino un promedio compuesto.
Este número vuelve al rango de rentabilidad, lo que significa dos cosas.
Primero, los fondos de los ETF que han mantenido una entrada neta constante desde el inicio del año acaban de emerger de territorio negativo. En ese proceso atravesaron el máximo histórico de octubre, la liquidación de finales de mes de alrededor de 19.000 millones de dólares, y luego una caída posterior. Los tenedores de ETF han estado en pérdidas en papel durante todo ese periodo.
Segundo, el costo promedio está en 81.700 dólares, mientras que el precio actual es 86.800 dólares. Esto implica que la ganancia en papel es solo de aproximadamente 6%. Si el precio cae de nuevo cerca de 82.000 dólares, los tenedores de ETF volverían a estar cerca del punto de equilibrio entre pérdidas y ganancias.
Recuperar el costo promedio no significa que todos hayan recuperado. 81.700 dólares es un promedio ponderado: implica que una parte considerable de los inversores de ETF compró por encima de ese número. Aún no han recuperado.
Dos días de flujos de capital vs. una semana
La semana pasada, los ETF de bitcoin al contado en EE. UU. registraron una entrada neta de más de 6 millones de dólares. Esta cifra parece pequeña, pero desglosada la estructura cambia por completo: en dos días de negociación, jueves y viernes, los inversores inyectaron cerca de 593 millones de dólares.
6 millones en una semana, 593 millones en dos días. Esto implica que de lunes a miércoles hubo una salida neta total de aproximadamente 587 millones de dólares.
Este ritmo coincide con la trayectoria del precio. El 15 de septiembre falló la votación de la CLARITY Act; el 16 de septiembre la Reserva Federal subió las tasas; los dos primeros días hubo una salida masiva de fondos de los ETF. Después de que el 17 de septiembre la SEC publicara exenciones innovadoras, los flujos se revirtieron: las entradas del jueves y viernes son resultado de una reparación del sentimiento, no de una tendencia sostenida.
En la actualidad, el total de activos bajo gestión de estos ETF ronda los 98.800 millones de dólares.
Dos pistas detrás
La primera pista proviene del Departamento del Tesoro de EE. UU. El bitcoin empezó a subir desde agosto; uno de los factores detonantes fue que el Tesoro anunció que recompraría bonos a largo plazo por un monto al menos duplicado. Recomprar bonos a largo plazo significa inyectar liquidez en el mercado y presionar a la baja los rendimientos de la parte larga de la curva. Esta es una de las fuentes de combustible para el “trade de devaluación monetaria”.
La segunda pista proviene de finales de octubre. Después de que el bitcoin marcara en octubre un máximo histórico de 126.000 dólares, a finales de mes sufrió la mayor liquidación de la historia cripto: se cerraron posiciones por más de 19.000 millones de dólares. El precio cayó con fuerza desde el máximo, dejando en pérdidas la línea del costo promedio de los tenedores de ETF.
Aunque la Fed se volvió más restrictiva después, los inversores siguen acudiendo al llamado “trade de devaluación monetaria”, impulsando el rebote del precio del bitcoin. El hecho de que el costo promedio del ETF vuelva a la zona de ganancias es el resultado de este rebote, no la causa.
¿Qué sigue después?
¿Podrán 82.000 dólares convertirse en un nuevo soporte de costo? 81.700 dólares de costo promedio significa que en esa zona existe un rango psicológico de “no querer vender”. Si cuando el precio retrocede no cae por debajo de esa posición, la estabilidad de las posiciones de los tenedores de ETF será mayor.
¿Los flujos de capital son continuos? La semana pasada, los 593 millones de dólares se concentraron en dos días; en una semana, el total fue solo de 6 millones. Si esta semana, durante los tres primeros días de negociación, vuelven a aparecer salidas netas, eso indica que entre los tenedores que ya recuperaron hay presión por realizar ganancias.
La distancia entre 86.800 dólares y la media móvil anual. Tras romper el promedio móvil anual cerca de 85.000 dólares, el BTC avanzó más hasta 86.800 dólares. Esta zona se aproxima al área de máximos de marzo de 2024, y es una referencia técnica para lo siguiente.
Un tablero de juego más grande
Que los tenedores de ETF recuperen el costo no constituye por sí mismo una señal direccional. Lo que indica es que, después de atravesar el máximo de octubre, la liquidación de finales de mes y la caída de los meses posteriores, los fondos del canal de ETF no se retiraron de forma masiva.
Costo promedio 81.700 dólares, precio actual 86.800 dólares. Una ganancia en papel del 6% es poca, pero convierte a un grupo de tenedores de “atrapados” a “a la espera”. Quienes esperan no venderán solo porque ya recuperaron; se volverán a poner nerviosos cuando el precio vuelva a caer por debajo de la línea de costos.
Esta línea de 81.700 dólares ahora se ha convertido en una barrera psicológica.
#ETFdeBitcoin #JamesSeyffart #CostoDeTenencia #TradeDeDevaluaciónMonetaria