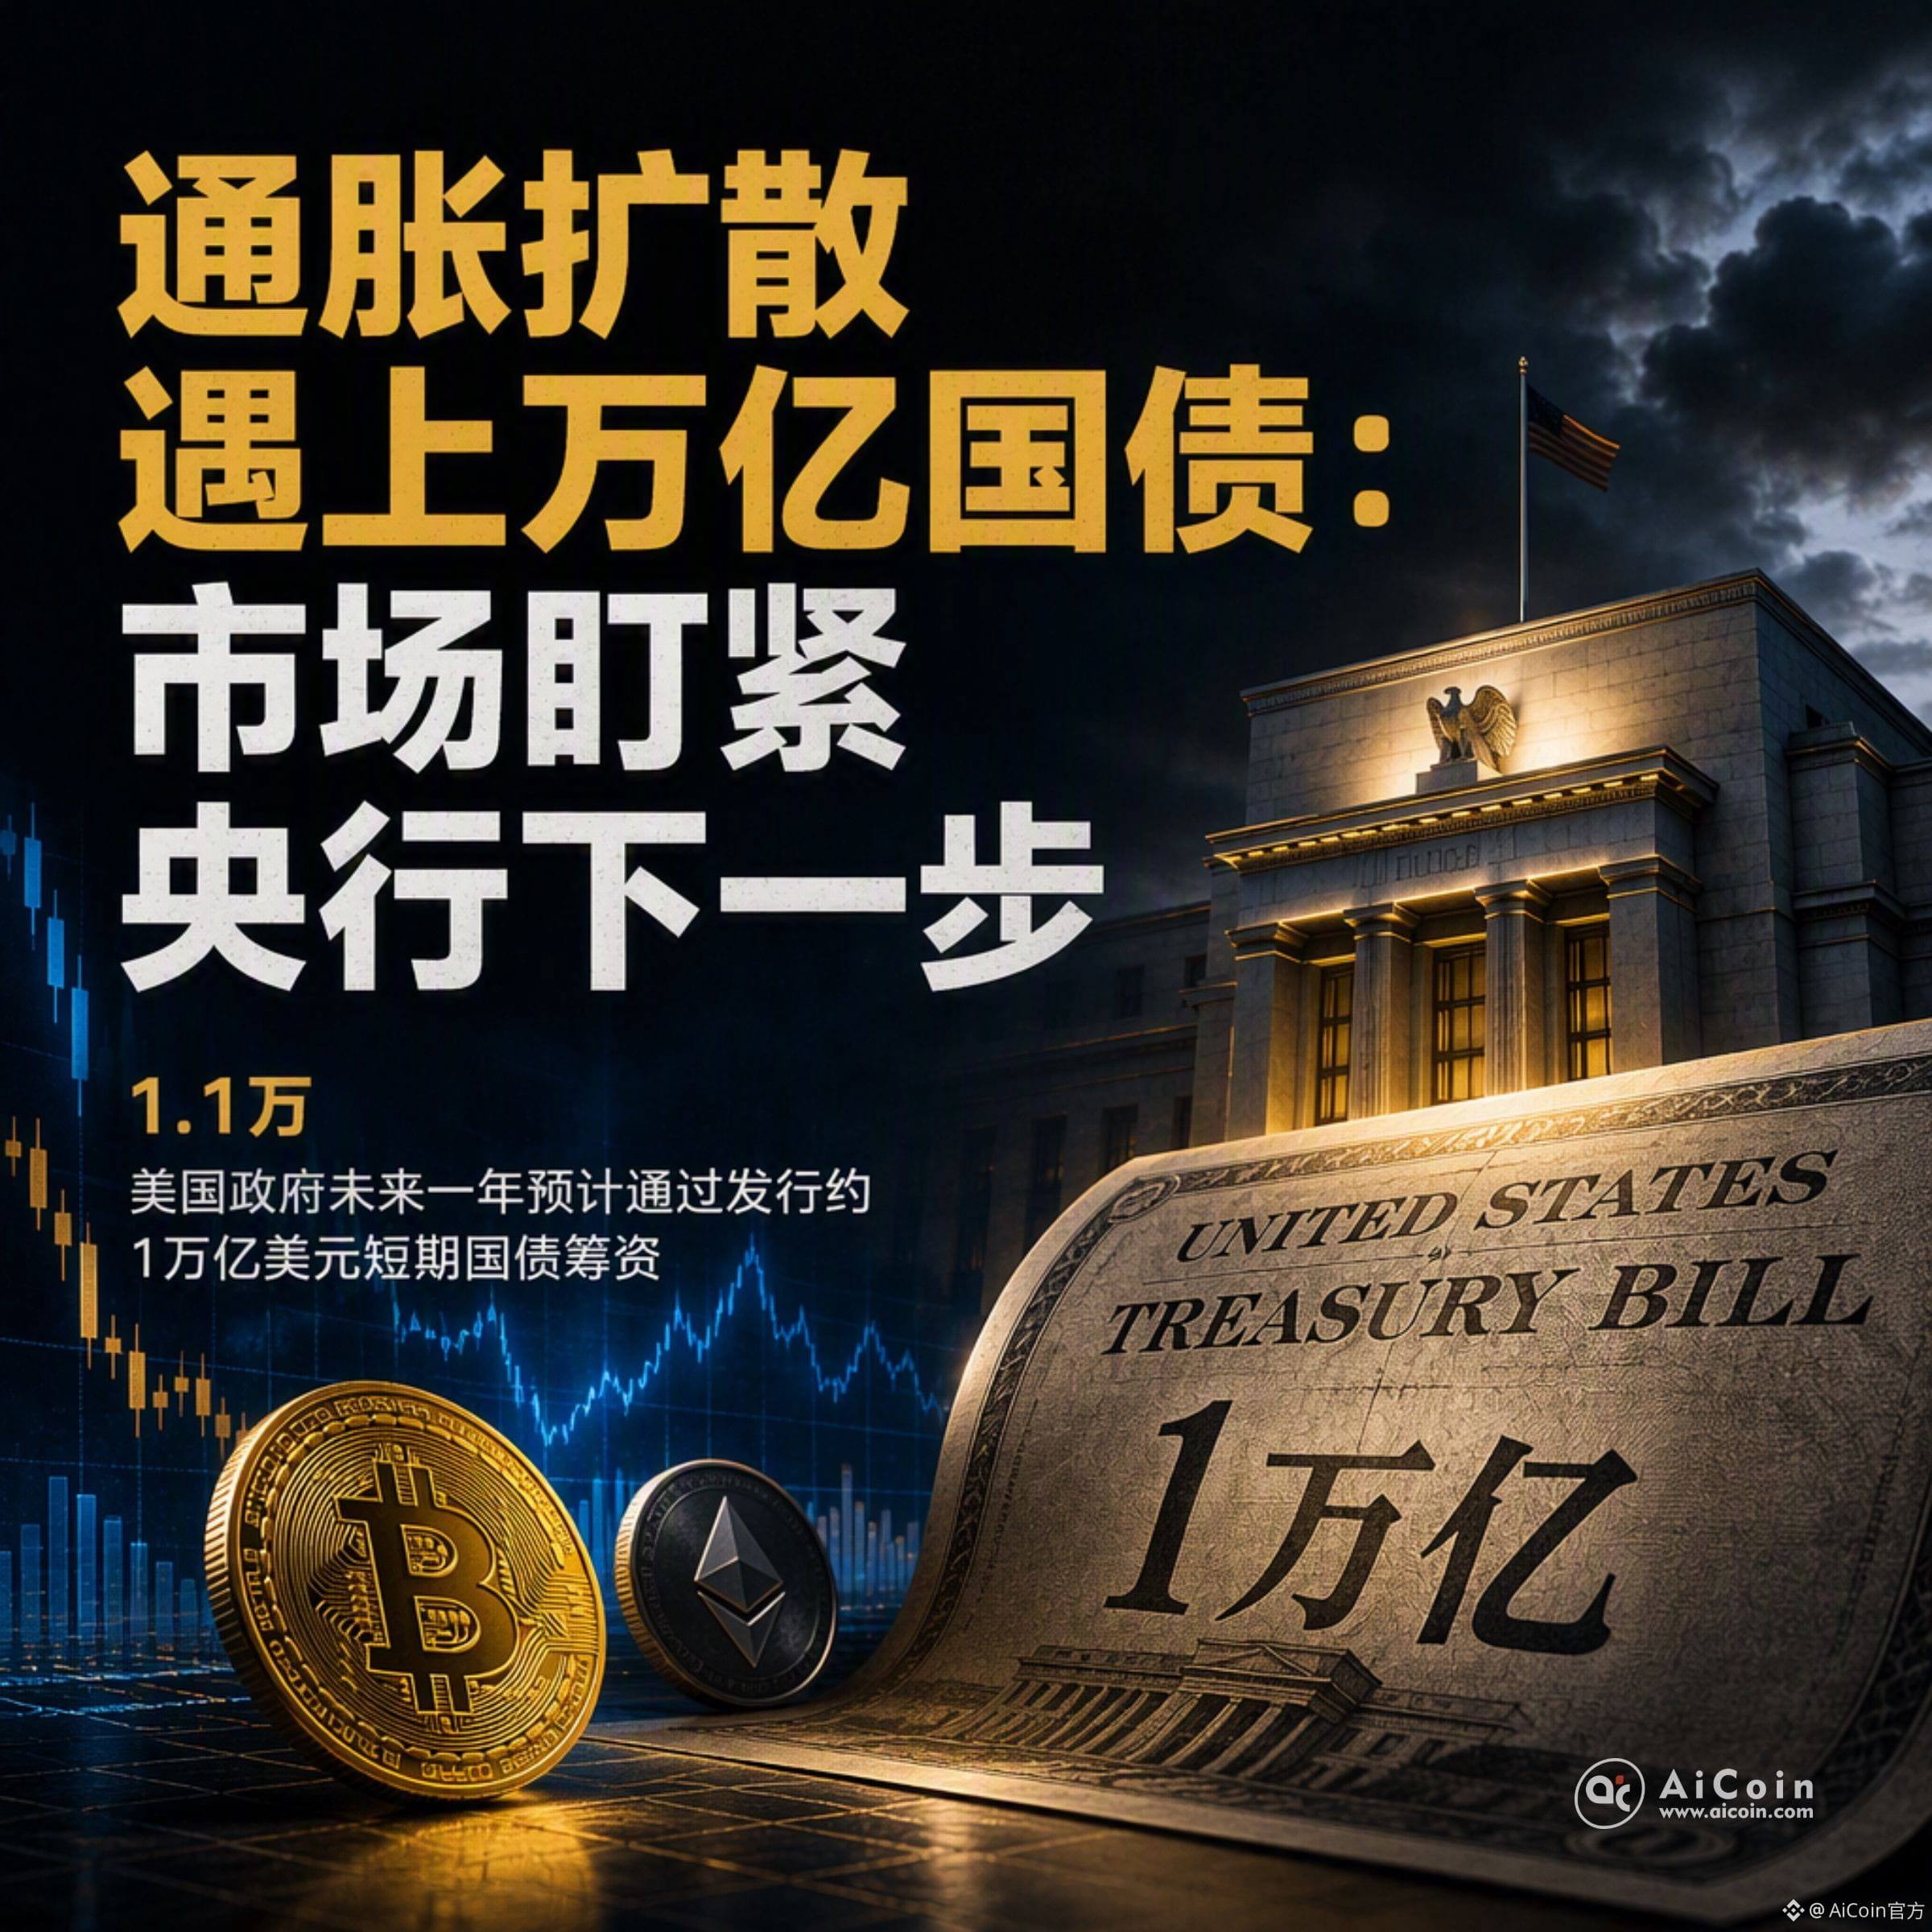

El gobierno de Estados Unidos prevé recaudar alrededor de 1 billón de dólares mediante la emisión de deuda pública a corto plazo durante el próximo año, mientras que, al mismo tiempo, el costo de los préstamos a largo plazo ya ha alcanzado sus niveles más altos desde 2007, según una fuente única.
Dicho de otro modo, ya no hay dinero a largo plazo barato; solo se puede emitir en gran volumen letras del Tesoro en un entorno de tasas elevadas, llenando el agujero fiscal con financiación a corto plazo más cara. Esta combinación de “tasas altas + gran oferta de deuda a corto plazo” por sí sola ejerce una presión sostenida sobre la liquidez global.
Cuando el tamaño de la deuda pública a corto plazo se sitúa en el orden de los billones, es fácil que absorba fondos que, en principio, podrían haber ido hacia mercados de riesgo como las acciones o los criptoactivos. En particular, el capital que prefiere rendimientos más estables estará más dispuesto a quedarse en estos pagarés para cobrar intereses.
Lo que habrá que ver a continuación es si el banco central, en materia de tasas de interés, dará espacio al presupuesto fiscal y si la oferta de deuda pública en el tramo corto seguirá incrementándose. Estas dos variables determinarán la intensidad de la presión sobre los activos de riesgo globales en el próximo período.
Dicho de otro modo, ya no hay dinero a largo plazo barato; solo se puede emitir en gran volumen letras del Tesoro en un entorno de tasas elevadas, llenando el agujero fiscal con financiación a corto plazo más cara. Esta combinación de “tasas altas + gran oferta de deuda a corto plazo” por sí sola ejerce una presión sostenida sobre la liquidez global.
Cuando el tamaño de la deuda pública a corto plazo se sitúa en el orden de los billones, es fácil que absorba fondos que, en principio, podrían haber ido hacia mercados de riesgo como las acciones o los criptoactivos. En particular, el capital que prefiere rendimientos más estables estará más dispuesto a quedarse en estos pagarés para cobrar intereses.
Lo que habrá que ver a continuación es si el banco central, en materia de tasas de interés, dará espacio al presupuesto fiscal y si la oferta de deuda pública en el tramo corto seguirá incrementándose. Estas dos variables determinarán la intensidad de la presión sobre los activos de riesgo globales en el próximo período.