

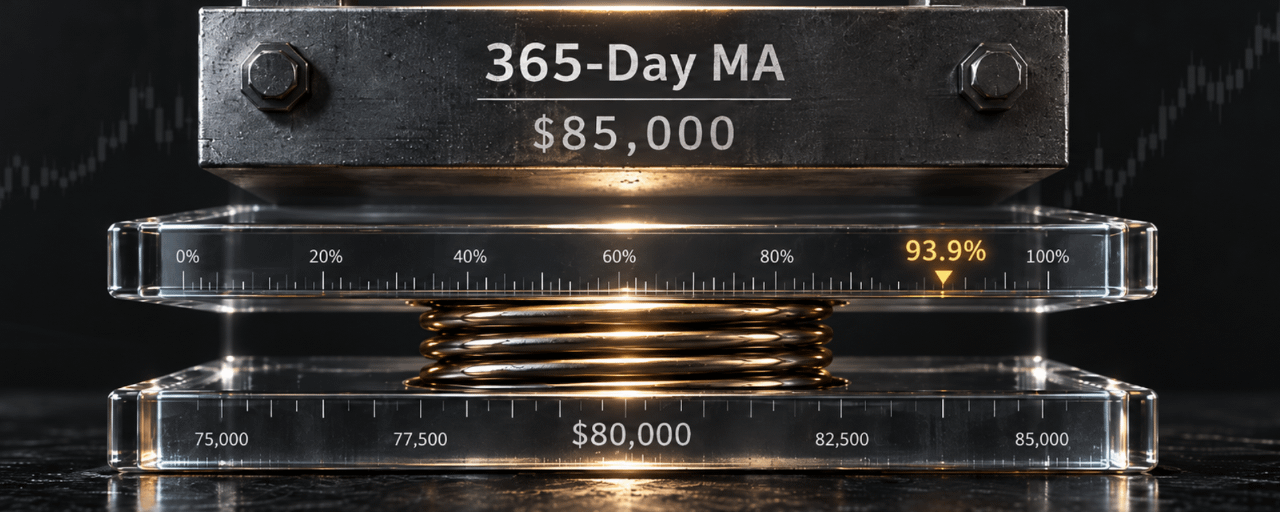
Compresión del 93,9%. Cuarta vez en este ciclo.
Resumen: el indicador de compresión de 30 días de Bitcoin sube a 93,9%, el precio sigue probando la línea anual sin éxito y la elección de dirección se acerca.
El 20 de septiembre, Bitcoin se mantuvo en una fluctuación estrecha cerca de los 81.000 dólares, con una amplitud de solo el 0,08% en 24 horas. Ese mismo día, el analista de CryptoQuant, Axel Adler Jr., publicó un breve veredicto en la plataforma de datos on-chain: el indicador de compresión de 30 días de Bitcoin se ha recuperado hasta el extremo del 93,9%, la cuarta vez que aparece una situación similar desde la etapa del mercado bajista actual.
Este número por sí solo no indica la dirección. Lo que indica es que el mercado se ha apretado mucho: en los últimos 20 días el precio ha probado repetidamente la media móvil anual, pero nunca ha logrado mantenerse efectivamente por encima.
Por un lado, la volatilidad está comprimida hasta niveles extremos; por el otro, el precio se mantiene por debajo de un nivel clave de resistencia. Ambas cosas suceden al mismo tiempo y, por lo general, no duran mucho.
¿Por qué la media anual es esa línea divisoria?
La media móvil anual del Bitcoin, a finales de agosto, todavía ronda los 85.000 dólares. Antes, varias veces fue utilizada por analistas como línea divisoria entre un mercado alcista y uno bajista. El precio actual se mueve entre 80.000 y 81.000 dólares; quedan aproximadamente 4.000 a 5.000 dólares por encima de esa media.
En los últimos 20 días, el Bitcoin atacó esta media más de una vez. El intento más cercano ocurrió alrededor del 7 de septiembre: el precio llegó a tocar momentáneamente 81.400 dólares, pero luego retrocedió. El 15 de septiembre falló la votación procesal del programa CLARITY Act y el Bitcoin llegó a caer por debajo de 74.887 dólares, marcando un mínimo del tramo. Después, del 17 al 18 de septiembre, el precio rebotó de nuevo por encima de 81.000 dólares, pero volvió a frenarse cerca de la media anual.
Probar repetidamente el mismo nivel sin romperlo, en análisis técnico, significa que en ese punto existe una presión vendedora sostenida. Cada vez que se acerca, alguien vende. Cada vez que retrocede, alguien cree que caerá por debajo. Pero el precio nunca rompió por debajo de la zona de 74.800 dólares como soporte y tampoco logró mantenerse por encima de la media anual.
La volatilidad se va afinando cada vez más dentro de ese espacio.
El índice de compresión que sube a 93,9% por sí solo no significa que la dirección de la ruptura ya esté definida. Significa que aumenta la probabilidad de que ocurra la ruptura y que, una vez que suceda, la magnitud podría superar la cotización actual del mercado.
El “suelo” de la compresión ya se ha acumulado durante seis semanas.
La contracción de la volatilidad no empezó en septiembre.
Ya el 1 de junio, Adler señaló en su informe que la volatilidad realizada semanal del Bitcoin (media móvil de 30 días) bajó de alrededor de 39 a cerca de 17 desde principios de marzo; la caída trimestral supera el 56%, acercándose a mínimos históricos. A mediados de agosto, la volatilidad realizada de 30 días siguió descendiendo hasta 42% anualizada, mientras que el S&P 500 en ese mismo periodo fue de 18%. La brecha entre ambas es la más pequeña registrada desde que hay datos.
Un ejecutivo de BlackRock dio una formulación más intuitiva el 19 de septiembre: la volatilidad del Bitcoin se ha comprimido desde los niveles de alrededor de 80 del pasado hasta 35 a 40, y esta compresión es estructural: el mercado de ETF y de opciones ofrece una forma de participación a más personas y, al mismo tiempo, absorbe más volatilidad.
La idea de una compresión estructural es que la volatilidad le cuesta mucho volver de golpe al nivel de 80 como en el pasado. Pero eso no significa que no pueda liberarse en algún momento. Cuando el indicador de compresión alcanza el extremo del 93,9%, la energía acumulada necesita una salida.
¿Quién compra y quién vende?
Otro aspecto de la compresión es que tanto el lado comprador como el vendedor están reduciendo su actividad.
Datos on-chain muestran que, desde febrero, la oferta de Bitcoin de los tenedores a corto plazo bajó de alrededor de 6 millones de monedas a 3 millones. En el mismo periodo, la oferta de los tenedores a largo plazo subió de alrededor de 13 millones a 16 millones. Los tenedores a corto plazo están disminuyendo, lo que significa que salen fichas especulativas. Los tenedores a largo plazo están aumentando, lo que significa que parte del suministro queda bloqueado.
Los flujos de fondos de los ETF muestran además un ritmo interesante. El mismo día en que falló la votación CLARITY el 15 de septiembre, el ETF spot de Bitcoin registró una salida neta de 450 millones de dólares. El 16 de septiembre, el día de la subida de tasas de la Fed, volvió a haber una salida de 296 millones de dólares. Sumados, en dos días hubo salidas por 746 millones de dólares. Pero el 17 de septiembre, los flujos del ETF se invirtieron: entrada neta de 159 millones de dólares. El 18 de septiembre, la entrada neta se amplió aún más hasta 433 millones de dólares, de los cuales Fidelity (FBTC) absorbió 310,7 millones de dólares en un solo día.
En total para toda la semana, la entrada neta del ETF de Bitcoin fue solo de 6,21 millones de dólares; es la semana con más cercanía a cero entre las 141 semanas desde su listado en enero de 2024.
Ese número en sí es una señal: después de los dos golpes simultáneos de un fallo de CLARITY y los incrementos de tasas de la Fed, el flujo de fondos a nivel de ETF no muestra salidas masivas ni entradas masivas. El mercado espera la próxima señal clara.
Los datos del mercado de derivados también apuntan a un estado similar. El valor nocional de los contratos abiertos de opciones sobre Bitcoin ronda los 1.730 millones de dólares. La relación put/call subió de 0,61 a 0,78; la distribución de posiciones se está volviendo más equilibrada, pero sigue dominando la preferencia por opciones de compra (calls). El principal punto de dolor está en 77.500 dólares. Esto significa que la mayoría de las posiciones en el mercado de opciones apuesta a que el precio no se desviará de manera significativa del rango actual.
Tanto los alcistas como los bajistas están apostando a que “no habrá grandes movimientos”. Esa es la base psicológica del mercado en la que el indicador de compresión sube hasta un extremo.
¿Qué sigue ahora?
Si la media anual puede superarse de forma efectiva. Actualmente, la media anual ronda los 85.000 dólares. Si el Bitcoin cierra por encima de ese nivel en las próximas dos semanas, la lectura alta del indicador de compresión se convertirá en una confirmación en dirección alcista. Si continúa la consolidación entre 80.000 y 81.000 dólares, la tensión de la compresión se acumulará aún más.
El cambio en la fijación de precios de la Fed para octubre. Tras el aumento de tasas de la Fed el 16 de septiembre, el mercado incorporó que aún habrá tres subidas más de 25 puntos básicos antes de abril de 2027; la tasa de fondos federales subiría a un rango de 4,50% a 4,75%. Si la probabilidad de una subida en octubre aumenta aún más desde el 53% actual, la presión sobre los activos sin rendimiento aumentará y también se hará mayor la dificultad de una ruptura de la media anual.
Si los flujos de fondos de los ETF se mantienen en terreno positivo de forma continua. La entrada neta de 433 millones de dólares el 18 de septiembre es una señal positiva, pero los datos de un solo día no son suficientes para confirmar una tendencia. Si durante esta semana los flujos de los ETF se mantienen con entrada neta durante tres sesiones de negociación consecutivas o más, la evaluación de que la demanda institucional se está reanimando tendrá un respaldo más sólido.
Un tablero más grande.
Adler usó una formulación concreta en su informe: en los últimos 20 días, “el precio ha probado constantemente la media móvil anual, pero no ha logrado mantenerse de manera efectiva”. El énfasis de esa frase no está en “no haberse mantenido”, sino en “probar constantemente”.
Cuando un precio prueba repetidamente el mismo nivel, normalmente indica que el mercado tiene discrepancias sobre cómo fijarlo en ese punto. Cuanto mayor es la divergencia, más se aprieta la compresión. Cuanto más se aprieta la compresión, más intensa es la ruptura.
El indicador de compresión del 93,9% es la cuarta aparición. Los resultados de las tres anteriores fueron distintos: algunas rompieron al alza, otras tuvieron una ruptura a la baja. El resultado de la cuarta aún no se ha escrito, pero la tierra ya está preparada.
#Bitcoin #CompresiónDeVolatilidad #MediaMóvilAnual #SelecciónDeDirección