

Saylor dice no a la CLARITY. Los reguladores ya se están moviendo.
Resumen: Tras quedar bloqueada la ley CLARITY, la SEC y la CFTC actuaron por su cuenta; Saylor afirma que la industria debe priorizar la puesta en marcha de productos.
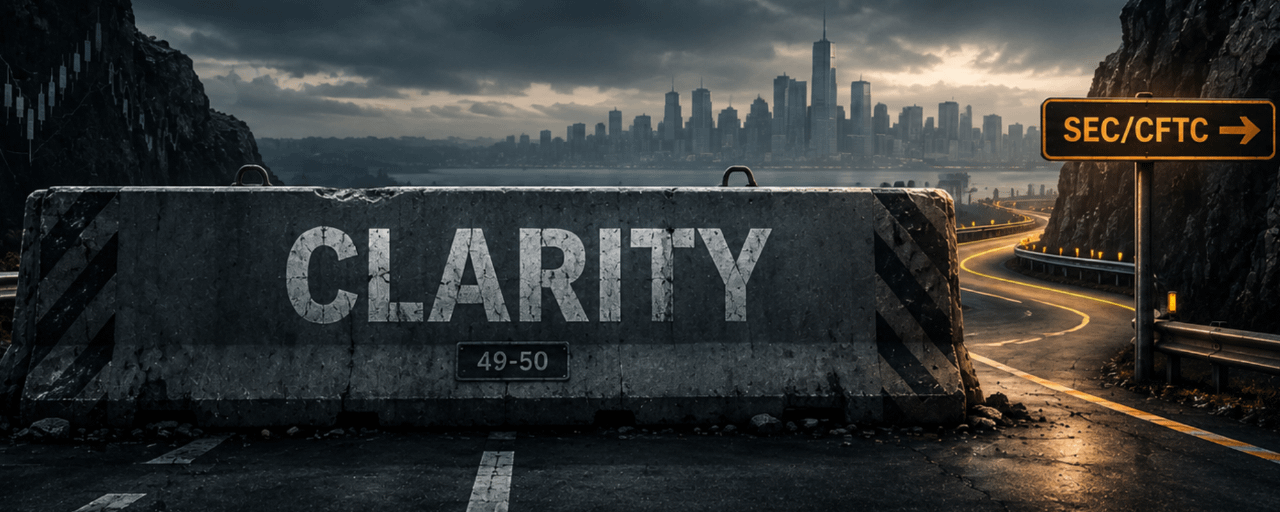
17 de septiembre, la SEC publicó un marco de “exención por innovación” mediante la orden n.º 34106402; ese mismo día, la CFTC emitió una postura de “no acción” para proveedores pasivos de software. Dos días antes, el Senado, tras una votación procedimental de 49 votos a favor y 50 en contra, no logró avanzar la CLARITY Act a la siguiente fase de consideración.
20 de septiembre, el presidente ejecutivo de Strategy, Michael Saylor, publicó en X y señaló directamente la contradicción central de la situación actual: en lugar de aceptar las diversas limitaciones del texto final comprometido de la ley CLARITY, la industria de activos digitales no debería aprovechar los próximos dos años, con el apoyo de la SEC, la CFTC, el Departamento del Tesoro y los reguladores bancarios, para impulsar la implementación de productos de cumplimiento.
Esto no es un comentario al pasar. Apunta a un hecho que ya está ocurriendo: mientras la legislación en el Congreso se estanca, los reguladores federales están usando sus propias facultades para construir, una por una, el marco operativo de la industria cripto. La postura de Saylor es que esta ruta es más favorable que aceptar una ley llena de restricciones.
Las tres capas de restricciones en el acuerdo de compromiso
Para entender por qué Saylor rechaza esto, hay que ver con claridad qué dice el acuerdo de compromiso CLARITY.
Los rendimientos de las stablecoins son la primera restricción. El acuerdo de compromiso prohibirá pagar beneficios a los proveedores de servicios solo porque el usuario mantenga stablecoins, pero permitirá recompensas basadas en actividades calificadas. Además, se autorizó al Tesoro a restringir ciertas recompensas cuando determine que los bancos comunitarios están experimentando un volumen significativo de transferencias de depósitos perjudiciales. El juicio de Saylor es directo: mantener la liquidez bancaria estable y proteger a los bancos de la competencia son dos objetivos distintos.
La segunda restricción está en el sandbox de innovación. El acuerdo de compromiso originalmente limitaba a las empresas participantes a un máximo de 25 empleados y a que cada comité aprobara solo 20 proyectos por año. Para una empresa fintech que necesita iterar productos rápidamente y acumular retroalimentación de usuarios, un sandbox de ese tamaño prácticamente no deja espacio operativo real.
La tercera restricción proviene de las disposiciones existentes de la Ley GENIUS. La Ley GENIUS fue firmada en julio de 2025 y prohíbe explícitamente pagar cualquier forma de intereses o beneficios a los tenedores provenientes de la dirección de emisión de stablecoins. Pero hay una “laguna” muy discutida: la ley prohíbe que el emisor pague intereses directamente a los tenedores, pero no prohíbe con claridad que las bolsas paguen recompensas a sus clientes. En la práctica, Circle paga una parte de los ingresos de reservas de forma proporcional a Coinbase, y luego Coinbase devuelve esos montos a los tenedores de USDC en forma de recompensas. El acuerdo de compromiso CLARITY intentó cerrar ese canal, y la oposición de Saylor, en cierto sentido, estaba preservando el espacio para que ese canal siguiera existiendo.
La lógica de Saylor es: la Ley GENIUS Act ya ha establecido disposiciones sobre el pago de intereses a los emisores, así que no hace falta añadir más restricciones a nivel legislativo. El resultado de superponer restricciones no es más seguridad, sino más lentitud.
Lo que ya están haciendo los reguladores
La postura de Saylor resulta convincente porque los reguladores realmente están actuando.
La “exención de innovación” de la SEC permite que plataformas de negociación de valores tokenizados (TSVs) que cumplan con los requisitos realicen, bajo un sistema con licencias, trading on-chain de acciones NMS tokenizadas mediante AMM y pools de liquidez; la exención dura cinco años. Esto, en la práctica, abre un canal controlado de circulación legal de acciones tokenizadas en cadena. El mismo día, la CFTC publicó su postura de no tomar medidas (“no action”), dejando claro que no emprenderá acciones de enforcement contra los desarrolladores de software pasivo por el motivo de operar como corredores no registrados por recomendación indirecta.
La declaración del presidente de la SEC, Atkins, después de fracasar la votación de CLARITY también es muy clara: “Tenga o no esa legislación, este gobierno cumplirá su compromiso con los inversores estadounidenses y los innovadores tecnológicos”.
El alcance de estas acciones no es grande, pero la dirección es clara. No están esperando autorización del Congreso; dentro del marco legal existente, están confirmando, paso a paso, qué actividades on-chain pueden realizarse legalmente mediante exenciones, la postura de no tomar medidas y propuestas de reglas.
Saylor vio esto. La ruta que propone es: de 2027 a 2028, los productos útiles se escalarán y el alivio temporal se convertirá en reglas duraderas. La meta es lograr que 50 millones de votantes estadounidenses usen productos financieros digitales que mejoren la vida.
¿Qué está valorando el mercado?
El día del fracaso de la votación de CLARITY, las acciones de Coinbase, Circle y Strategy cayeron entre 5% y 10%, y Bitcoin cayó más de 3% a corto plazo. Pero para el 18 de septiembre, Bitcoin ya se había recuperado cerca de los 77,500 dólares y el mercado empezó a digerir las acciones regulatorias de la SEC y la CFTC. El 20 de septiembre, Bitcoin cotizaba en 81,647 dólares; el aumento en 24 horas fue de 1.21% y el de 7 días de 5.82%.
La acción de Strategy subió 16.39% al cierre del 18 de septiembre, hasta 153.92 dólares. Ese nivel de avance indica que el mercado ya no ancla la valoración de Strategy únicamente al precio spot de Bitcoin, sino a algo más concreto: las 843,775 unidades de Bitcoin que mantiene Strategy y la estructura combinada de “capital digital + crédito digital + capital accionario digital” descrita por Saylor, en una vía de monetización que se vuelve más clara a medida que el marco regulatorio se perfila.
Saylor enumeró en el post cinco activos —BTC, STRC, MSTR, Coinbase y USDC— y dijo que pueden operar de forma coordinada. Ese listado en sí mismo es una señal: no ve la volatilidad del precio de un activo aislado, sino la velocidad a la que se despliega una matriz de productos en la pista regulatoria.
¿Qué sigue entonces?
El índice de uso real de la exención de innovación de la SEC. Ya está creado el marco de exención de cinco años, pero cuántas TSV presentarán solicitudes, cuántas acciones se tokenizarán y si el volumen de operaciones alcanza un nivel significativo dependen del impulso en la capa de ejecución. Si las primeras solicitudes de TSV se presentan en el cuarto trimestre de 2026, los datos operativos a inicios de 2027 serán el primer indicador “duro” para medir si esa ruta funciona.
El proceso de propuesta de reglas de la CFTC. La CFTC presentó ante la Oficina de Información y Asuntos Regulatorios de la Casa Blanca dos borradores de reglas: “Regulación de intercambios de activos cripto” y “Regulación de mercados de activos cripto”. Por lo general, estos dos borradores tardan meses desde la propuesta hasta su entrada en vigor final, pero si se impulsan sin problemas, proporcionarán una base legal más estable para las operaciones spot de criptoactivos y para el funcionamiento de intermediarios que la base de las exenciones.
Si CLARITY abre una ventana de reconsideración en el Senado. El senador republicano Tillis cambió su voto de “a favor” a “en contra” durante la votación y luego presentó una moción para reconsiderar. Siete senadores demócratas indicaron después de la votación que están dispuestos a seguir negociando. Pero, dado el mapa político de este Congreso, aunque se abra la ventana para la reconsideración, las condiciones vinculantes de un posible acuerdo de compromiso probablemente no serán más flexibles que las de la versión de septiembre. La postura de Saylor de “no aceptar restricciones”, en este contexto, se parece más a una elección estratégica: en vez de seguir consumiendo recursos a nivel legislativo, acelerar el avance en el plano regulatorio usando datos reales de uso de productos para obligar a diseñar futuras reglas.
Un tablero más grande
El post de Saylor tiene una formulación que se puede pasar por alto: dice “aprovechar los próximos dos años”, no “esperar dos años”. Esa diferencia es crucial. Esperar implica aceptar pasivamente el ritmo del Congreso; aprovechar significa llenar de manera proactiva la ventana que los reguladores ya han abierto.
La exención de innovación de la SEC, la postura de no tomar medidas de la CFTC y los detalles de implementación sobre stablecoins del Tesoro y la OCC: no son leyes. En cualquier momento podrían ajustarse o retirarse por el próximo gobierno. Pero si en esos dos años las acciones tokenizadas generan volumen de transacciones real on-chain, si los servicios de custodia y préstamos de Bitcoin crean registros operativos auditables, y si los pagos en stablecoins se integran en escenarios comerciales reales, entonces esas “medidas temporales” acumularán una base de usuarios suficiente y inercia industrial, de modo que el costo político de retirarlas será mucho mayor que mantenerlas.
Cuando Saylor dice que “la protección real proviene de millones de usuarios satisfechos”, apunta justo a ese mecanismo. No es que las normas legales protejan a la industria; es que la industria ya es lo bastante grande como para que la ley no pueda ignorarla.
#LeyCLARITY #SEC #CFTC #Stablecoins #MichaelSaylor