


17 de septiembre, la SEC emitió oficialmente una “orden de exención de innovación” (Innovation Exemption); las dos cláusulas principales son:
Primero, las plataformas que realizan operaciones con acciones tokenizadas. La SEC las llama TSV (Tokenized Securities Venues). Mientras se use un grupo de liquidez de AMM para hacer el emparejamiento de las operaciones, temporalmente pueden no considerarse “bolsa” y no tener que seguir todo el proceso de registro correspondiente a una bolsa.
Segundo, las personas que usan su propio dinero para proporcionar liquidez en esos pools de AMM, e incluso quienes hacen cotizaciones para clientes, y firman acuerdos de capital vinculados a su compromiso, temporalmente también pueden no considerarse “dealer” (comerciante). En condiciones normales, este tipo de conducta de creación de mercado tendría que registrarse como dealer, y los requisitos no son bajos.
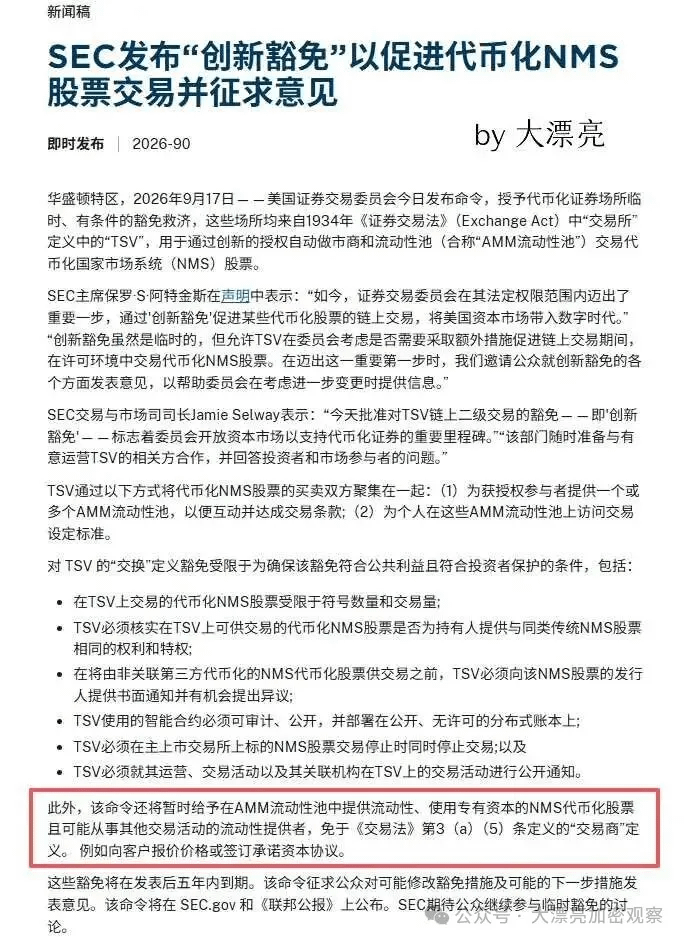
Las dos exenciones son por un período de 5 años; vencen automáticamente al terminar. La SEC también está recopilando opiniones públicas, y probablemente habrá más detalles y ampliaciones en el futuro.
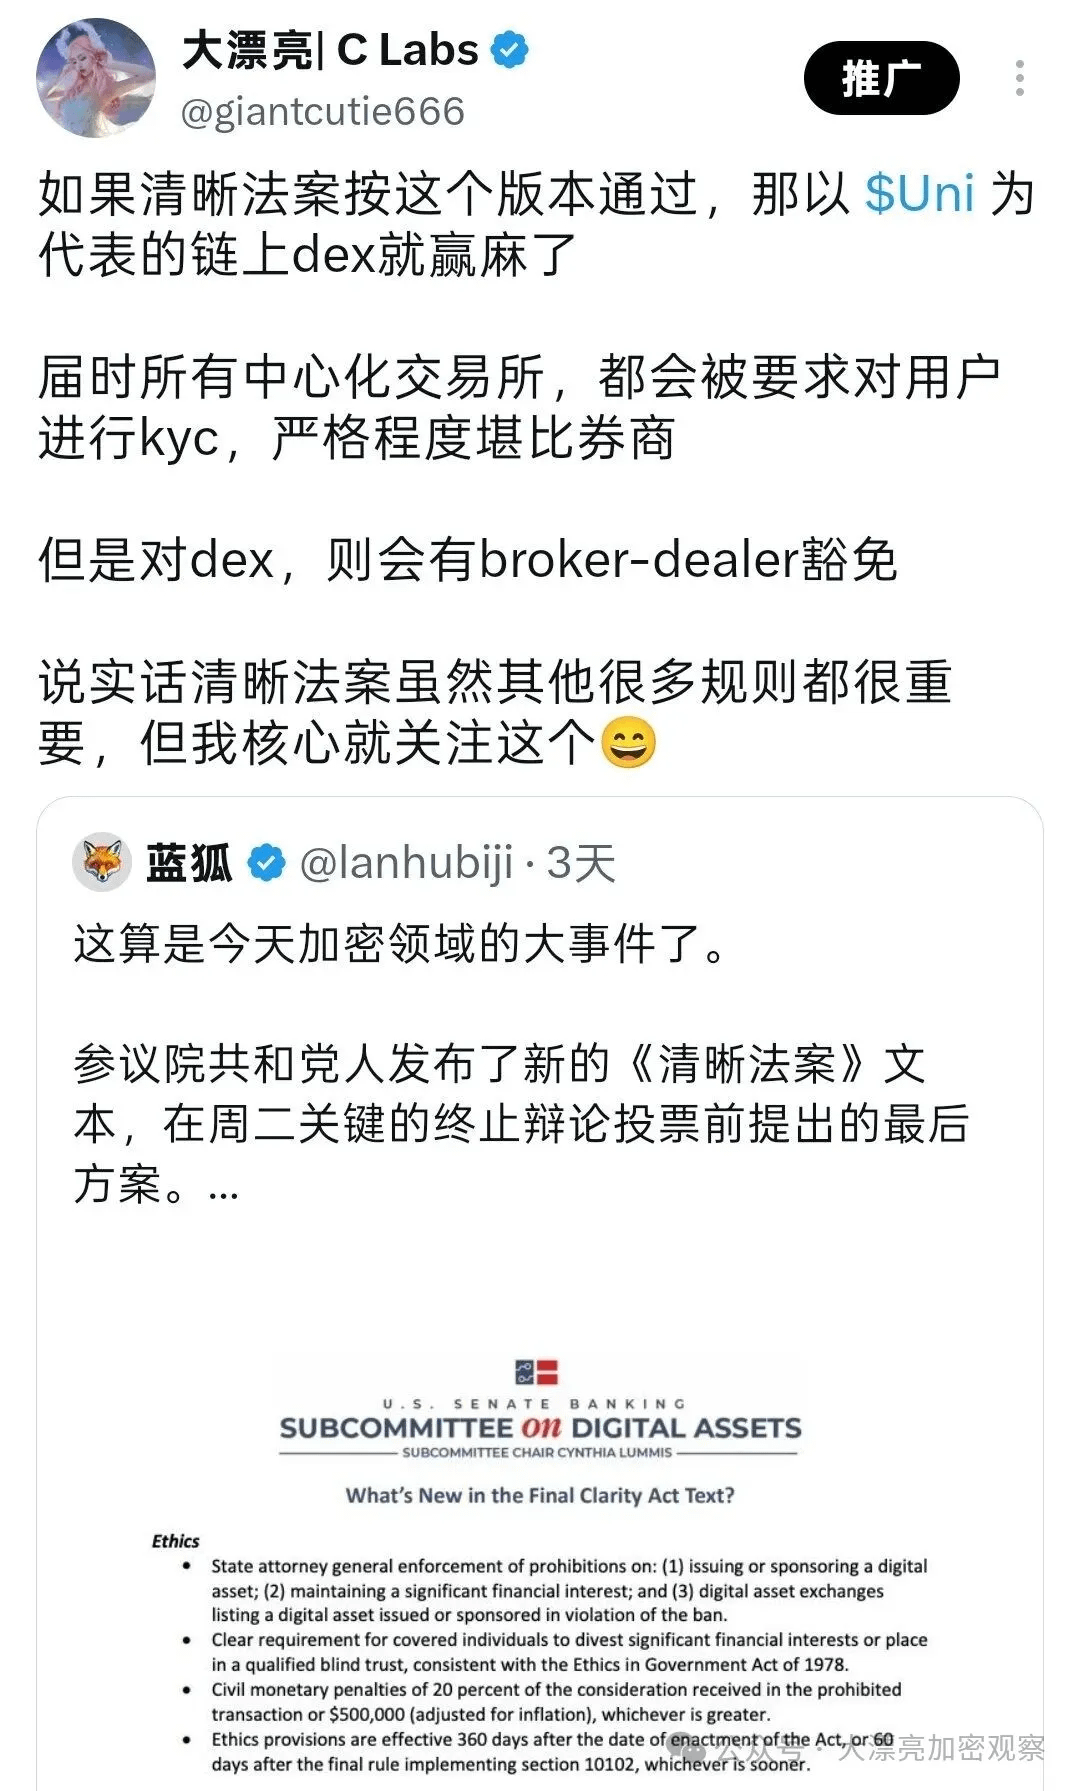
Dicho en redondeo, los términos clave de la Clear Act que no se aprobaron se implementaron mediante órdenes administrativas de la SEC.
La SEC también impuso varios umbrales a los activos tokenizados; también es una forma de dar una explicación sobre cómo protege los derechos de los inversores:
Los tokens deben tener los mismos derechos que las acciones tradicionales, incluyendo derechos de dividendos y de voto. Los tokens tipo “exposición sintética” que solo siguen el precio y no representan la propiedad real quedan directamente excluidos.
Para que un tercero tokenice una acción, primero debe notificar por escrito a la empresa emisora y darle a esta la oportunidad de presentar objeciones; la empresa puede decir que no.
Tanto la cantidad de activos objeto de la operación como el volumen de operaciones tienen límites. La SEC dice que esta exención, “en el diseño, es controlable”.
El AMM debe ser con régimen de licencias (permissioned): tiene que haber un umbral de acceso para los clientes; no cualquiera puede conectarse a una wallet y operar.
TSV debe divulgar periódicamente datos de operaciones valuadas en dólares — precio, volumen, marcas de tiempo, direcciones de los pools y el volumen total diario de operaciones — todo debe hacerse público.
Para ser honestos, esos umbrales no son tan altos; en realidad, le convienen mucho al negocio del DEX.
Por un lado, los exchanges centralizados tienen que hacer KYC a fondo; en cambio, los DEX en cadena no lo necesitan, y claro, eso va a generar inconformidad en los exchanges tradicionales.
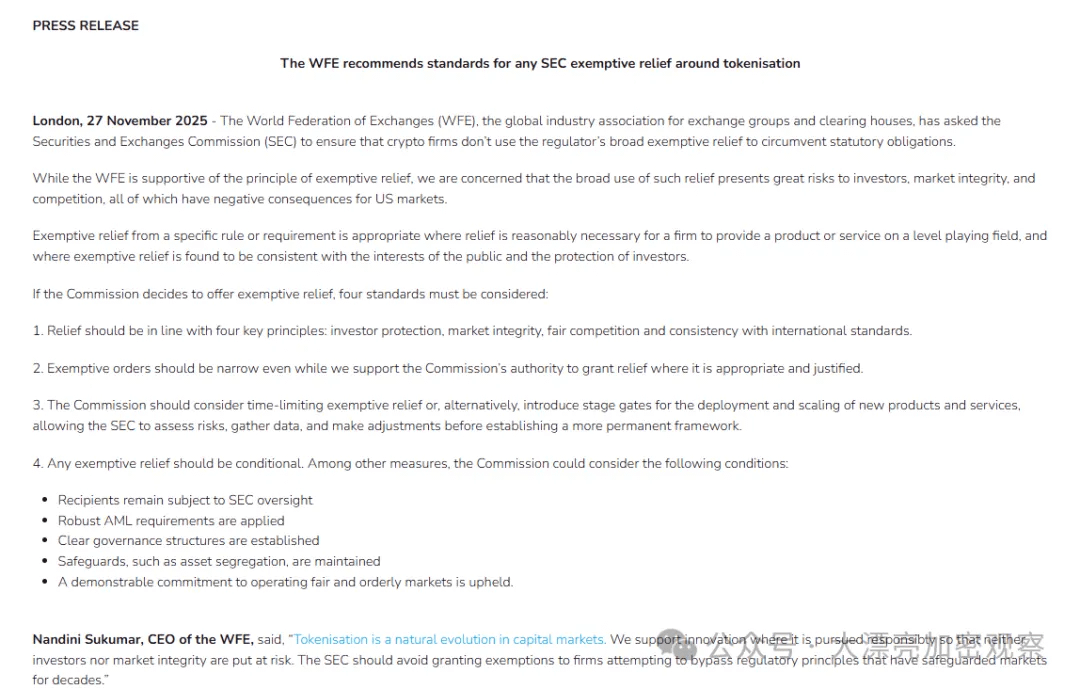
Al respecto, la Federación Mundial de Bolsas de Valores (la “familia” de Nasdaq, Cboe y CME) ya ha publicado una carta de oposición: dicen que esta exención diluye la protección a los inversores y abre a las plataformas cripto una vía de supervisión que el mercado tradicional no tiene.
Pero la tendencia a la tokenización de activos aquí también hace que los estadounidenses quieran usar este tipo de vía para reemplazar los bonos del Tesoro y convertirse en un nuevo canal de retorno del dólar.
Actualmente, las dos principales entidades de cumplimiento que hacen acciones estadounidenses en cadena en Estados Unidos son Kraken y Robinhood.
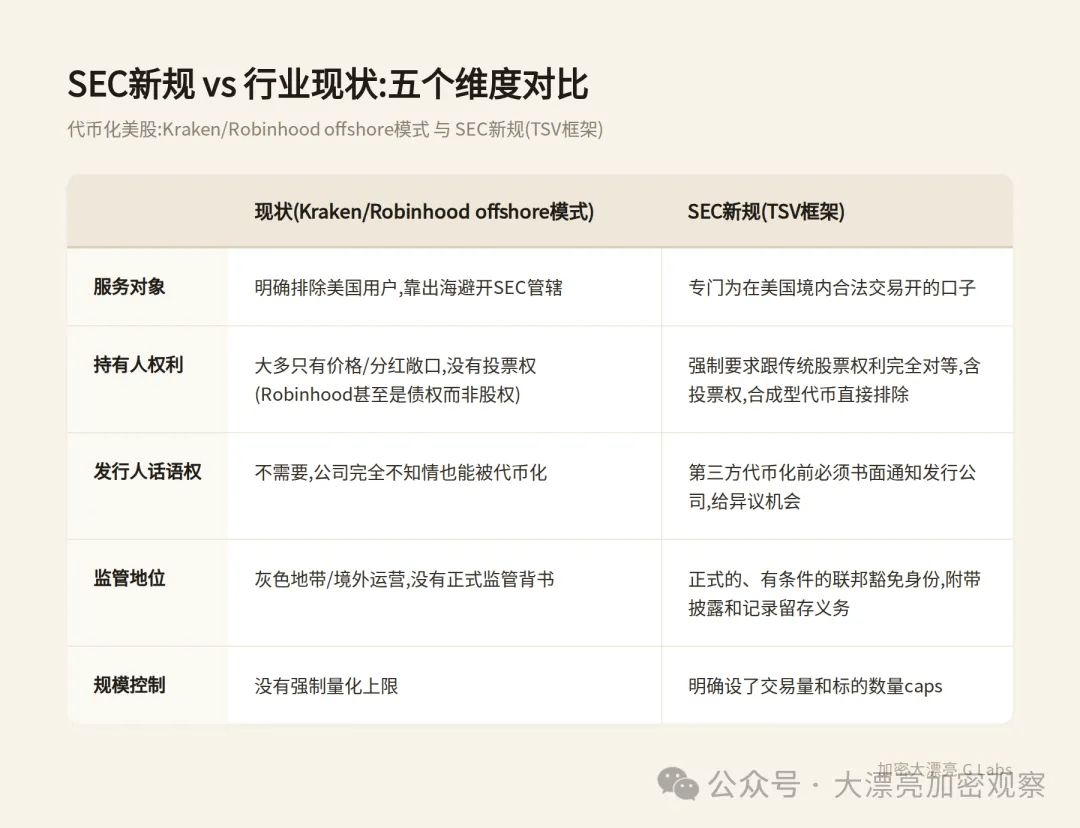
Los xStocks de Kraken: Backed Finance compra acciones con dinero real, hace custodia, acuña tokens 1:1. Actualmente ya ha procesado un volumen de operaciones de 25.000 millones de dólares y hay más de 80.000 tenedores en cadena. Pero normalmente, lo que reciben los tenedores es solo exposición al precio y beneficios económicos equivalentes a dividendos, sin derecho de voto.
Robinhood es todavía más extremo. Sus últimos Stock Tokens son, en realidad, valores de deuda tokenizados emitidos por una filial en la Isla de Jersey; no son acciones. Los tenedores no tienen derecho de voto ni derechos de accionista, no tienen una reclamación de propiedad directa sobre las acciones subyacentes: es simplemente un seguimiento del precio.
Después de la nueva normativa de la SEC, los derechos de los inversores estarán mejor protegidos.
Actualmente, todas las bolsas están apostando fuerte por sus propias blockchains; quién termina imponiéndose aún es difícil de decir.
Pero el panorama competitivo del DEX, que es el beneficiario más grande de la nueva normativa de la SEC, sigue siendo bastante claro.
La nueva normativa exige que el AMM sea con régimen de licencias. Esto no es lo mismo que los DEX abiertos y públicos actuales. En realidad, los casos de DeFi con licenciamiento que se puedan mencionar hoy no son muchos:
Aave Arc se lanzó en 2022: fue el primer pool de préstamos verdaderamente con régimen de licencias. Este año se actualizó a Aave Horizon, convirtiéndose en un modelo híbrido: la capa de colateral con licenciamiento, y la capa de liquidez (pool de stablecoins) abierta.
Pero en esencia, esto es un protocolo de préstamos, no un AMM en sentido estricto.
Project Guardian, de JPMorgan Onyx junto con la Autoridad Monetaria de Singapur: usan Uniswap modificado en Polygon para realizar operaciones de divisas y bonos gubernamentales. En la capa de acceso añadieron un umbral de credenciales verificables W3C: solo los participantes autorizados pueden conectarse y operar en el pool.
Esto demuestra que la ruta de “Uniswap modificado + acceso con licencias” es algo que se ejecutó de forma real, no es solo teoría sobre el papel.
La arquitectura de hooks de Uniswap v4 es, actualmente, la solución de base más probable para que TSV la use. Los hooks permiten que los desarrolladores añadan reglas personalizadas dentro de la lógica del pool, incluyendo listas blancas/umbral de KYC. Es como poder “recubrir” una versión compatible en la capa de motor AMM de Uniswap.
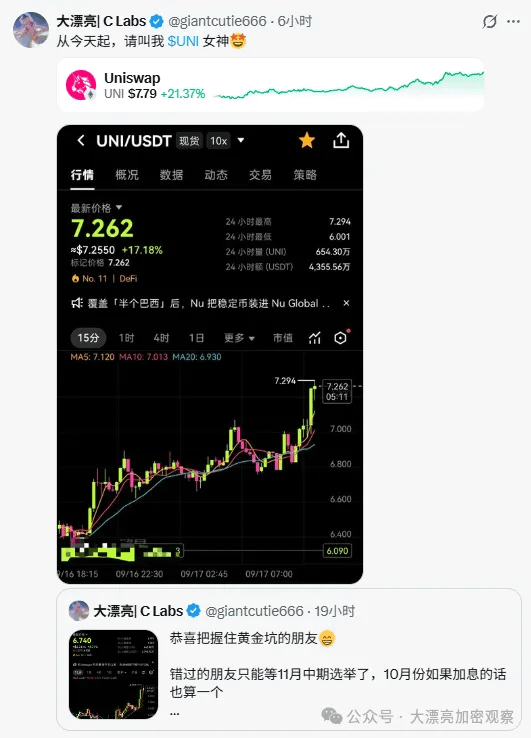
Por lo tanto, $UNI puede considerarse como el mayor beneficiario de la nueva normativa de la SEC en esta ocasión.
En diciembre del año pasado, Uniswap ya habilitó el fee switch: el protocolo retira una parte de las comisiones; los tenedores de UNI pueden destruir UNI para recuperar activos equivalentes, reduciendo la oferta total.
Una vez que la industria adopte la solución de Uniswap V4 y, además, implemente la recompra de tokens mediante un fee switch, esta pantalla es demasiado bonita como para imaginarla.