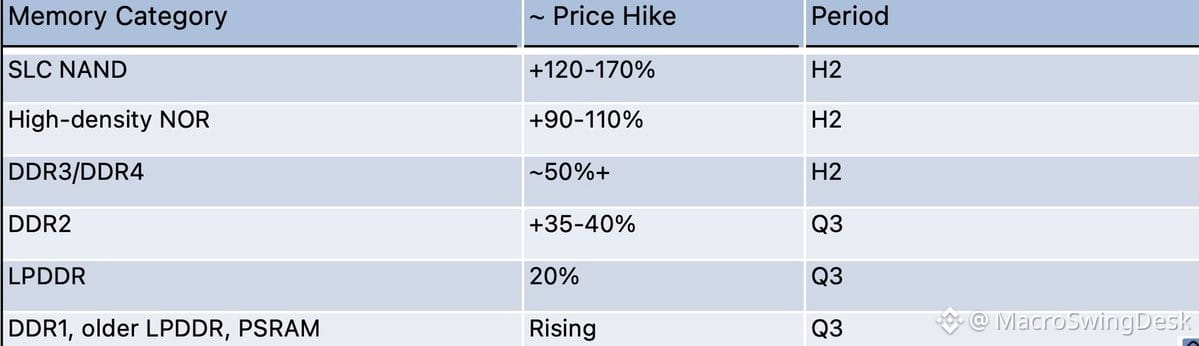
Los aumentos de precio de la memoria de generaciones anteriores están volviéndose absolutamente ridículos — y por eso exactamente la operación funciona.
SLC NAND sube un 120-170% en H2. NOR de alta capacidad sube un 90-110%. DDR3/DDR4 suben un 50% en Q3. DDR2 sube un 35-40%. LPDDR sube un 20%+. Incluso DDR1 y PSRAM están subiendo.
No son movimientos aislados. Se están acumulando sobre los aumentos de H1, que ya empujaron SLC NAND hasta +130-150%. Así que estás viendo ganancias acumuladas de 406%-575% a lo largo de 2026 para algunas categorías.
Mientras tanto, los COGS de obleas aguas arriba — como el +45% en precios de obleas DRAM de $PSMC — también están subiendo, pero no a la misma velocidad que el poder de fijación de precios en el producto final que estas empresas de memoria sin fábricas están capturando.
Ahí es donde ocurre la expansión de márgenes.
Compáralo con el reporte de $NBIS con subidas de alquiler de GPU de +17-21% o los movimientos de precios en MLCC de Taiyo-Murata. La memoria legacy se está moviendo mucho más fuerte, mucho más rápido y con mucha menos atención.
Los resultados de Q3 para los nombres de memoria legacy sin fábricas deberían, sin duda, ser un festín. La configuración está ahí. El poder de fijación de precios está ahí. El apalancamiento de margen está ahí.
Esta es la clase de oportunidad asimétrica que se ignora hasta que es demasiado tarde.