

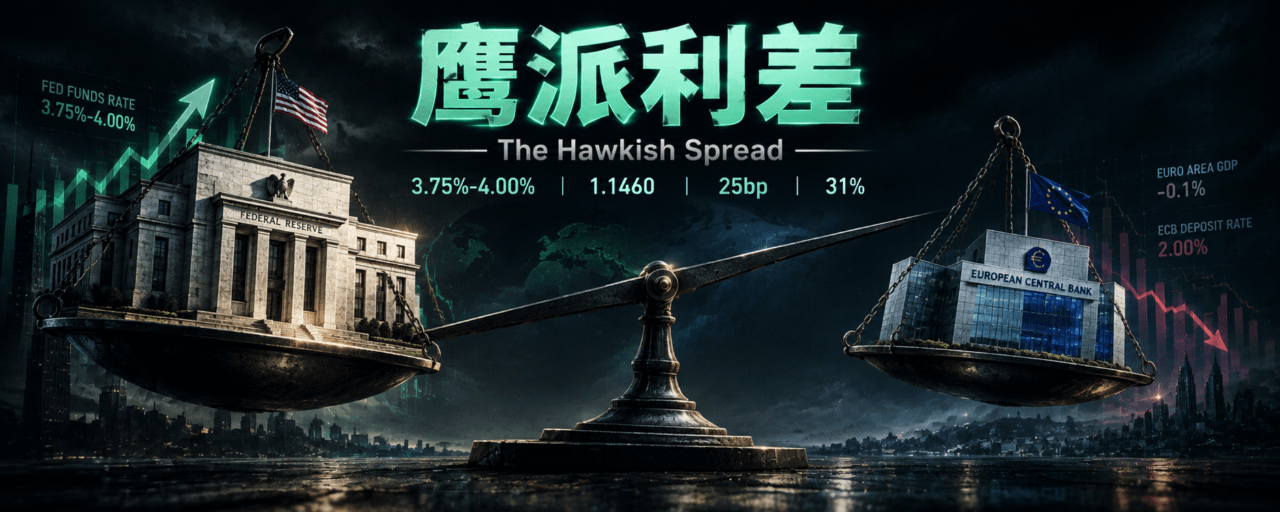
La Reserva Federal subió las tasas por primera vez en tres años, en 25 puntos básicos, llevándolas a 3.75%-4.00%, y la mayoría de los funcionarios apoya seguir subiéndolas dentro del año. El euro frente al dólar cayó hasta cerca de 1.1460. El BCE también subió las tasas la semana pasada, pero el euro sigue cayendo: subir tasas no equivale a que la moneda se fortalezca; quién es más “hawkish” es la respuesta.
17 de septiembre en el mercado asiático, el euro frente al dólar cayó hasta cerca de 1.1460.
El día anterior, la Reserva Federal anunció una subida de tasas de 25 puntos básicos, elevando el rango objetivo para la tasa de los fondos federales a 3.75%-4.00%.
Esta es la primera subida de tasas de la Reserva Federal en tres años.
La última vez que la Reserva Federal subió las tasas fue en 2023. Después de mantenerlas sin cambios durante tres años, el primer movimiento fue directamente contra el euro.
Dos bancos centrales, en la misma subida de tasas, pero distinta interpretación de la magnitud y el momento.
La semana pasada, también el BCE subió las tasas. 25 puntos básicos, el mismo rango.
La presidenta del BCE, Lagarde, se mostró prudente tras la reunión y dijo que no se comprometería de antemano con las acciones futuras, aunque reconoció que la inflación en la zona euro se mantendrá en niveles altos.
Pero el mercado interpreta de manera totalmente diferente a los dos bancos centrales.
El diagrama de puntos de la Fed y las declaraciones de los funcionarios apuntan a “otra subida de tasas posible aún este año”. La mayoría de los funcionarios apoya continuar endureciendo. Los estrategas del mercado ajustan rápidamente sus expectativas y consideran que esta medida respaldará al dólar.
En cambio, la redacción del BCE se interpreta como que “el ciclo de subidas de tasas se acerca a su fin”. La declaración ambigua de Lagarde no ofrece al mercado una dirección nueva.
Igual que con las subidas de tasas: una se interpreta como “aún falta por subir”, y la otra como “ya se terminó de subir”.
La diferencia no es quién sube las tasas, sino quién resulta más “halcón” que el otro. En esta ocasión, ganó el dólar.
1.1460 es el nuevo campo de batalla
En el plano técnico, el EUR/USD ya ha caído por debajo de varias medias móviles clave.
1.1460 es un soporte a corto plazo, pero los indicadores técnicos en general se inclinan a la baja. Si no se mantiene ese nivel, el siguiente soporte se miraría cerca de 1.1400.
En dirección alcista, 1.1500 y 1.1550 forman una zona de resistencia. El euro necesita volver a situarse por encima de 1.1500 para aliviar la presión bajista a corto plazo.
El mercado espera los datos de solicitudes iniciales de desempleo en EE. UU. Si los datos del empleo son sólidos, el dólar se fortalecerá aún más y aumentará la presión bajista sobre el euro.
1.1460 es un nivel de soporte, pero cuanto más veces se prueba ese soporte, mayor es la probabilidad de que se rompa.
La triple presión sobre el euro
Primero: el diferencial de tipos.
La tasa de la Fed está en 3.75%-4.00%, y la del BCE sigue siendo más baja. Un diferencial más amplio significa un retorno mayor por mantener dólares, y eso hace que el dinero fluya desde el euro hacia el dólar. Este es el impulsor del tipo de cambio más directo.
Segundo: los fundamentos económicos.
El mercado laboral de EE. UU. se mantiene resiliente, con los datos de solicitudes iniciales de desempleo en niveles bajos de forma sostenida. En la zona euro, los cuatro países principales—Alemania, Francia, Italia y España—muestran desempeños económicos divergentes: la manufactura alemana sigue débil y aumenta la presión fiscal en Francia. La comparación entre la fortaleza y la debilidad de los datos económicos se refleja directamente en el tipo de cambio.
Tercero: la incertidumbre política.
Entre los 20 países miembros de la zona euro, la dificultad de coordinar la política fiscal persiste. El problema de la deuda de Italia, el déficit fiscal de Francia, y los costos de la transición energética de Alemania—cada uno es una fuente de presión a largo plazo para el euro.
El euro es la segunda moneda de transacción más grande del mundo y representa el 31% del comercio global de divisas. Pero el segundo lugar se apoya en la acumulación histórica, no en la competitividad actual.
¿Quién paga el costo?
Exportadores
La debilidad del euro es buena para los exportadores de la zona euro. Los coches alemanes, el lujo francés y la maquinaria italiana—bienes cotizados en dólares—se vuelven más baratos, mejorando la competitividad exportadora. Pero esto tiene como contrapartida el aumento de los costes de importación.
Los consumidores
La depreciación del euro incrementa los precios de los bienes importados, especialmente la energía y las materias primas. Por ello, la presión inflacionaria en la zona euro podría intensificarse, creando un ciclo de “depreciación monetaria → inflación importada → presión por más subidas de tasas → desaceleración económica”.
Los inversores
Los inversores que mantienen activos en euros enfrentan pérdidas por tipo de cambio. Si el euro continúa debilitándose, la rentabilidad en dólares se verá erosionada. El capital podría salir de los activos de la zona euro y fluir hacia activos denominados en dólares.
¿Cómo se mueve la cadena?
Arriba: fijación de precios por diferencial de tipos
El factor de fijación de precios más central en el mercado de divisas es el diferencial de tipos. La Fed al subir las tasas amplía el diferencial de tasas entre el dólar y el euro, lo que presiona directamente a la baja el tipo de cambio EUR/USD. Si la Fed sigue subiendo y el BCE se detiene, esa brecha se ampliará aún más.
Intermedio: comercio y flujos de capital
La debilidad del euro impulsa las exportaciones, pero eleva los costes de importación. Los cambios en el saldo comercial influirán a su vez en la trayectoria a medio plazo del euro en sentido contrario. Al mismo tiempo, es aún más clave la dirección de los flujos de capital: si el dinero sale de la zona euro hacia activos en dólares, se genera una presión sostenida a la depreciación.
Aguas abajo: inflación y retroalimentación de políticas
La depreciación del euro eleva la inflación de las importaciones y obliga al BCE a tomar una decisión más difícil entre “proteger el crecimiento” y “controlar la inflación”. Si la inflación vuelve a subir, el BCE podría verse forzado a seguir subiendo tasas, pero subir tasas, a su vez, presionaría una economía ya débil.
El problema del euro no está en el tipo de cambio en sí, sino en el margen de políticas detrás del tipo de cambio. La Fed aún tiene margen para subir tasas; el BCE, no.
¿Qué viene después?
Primero: los datos de solicitudes iniciales de desempleo en EE. UU. Si son sólidos, el dólar seguirá fortaleciéndose y el euro probará 1.1400. Si son débiles, el euro podría conseguir un respiro temporal.
Segundo: las declaraciones posteriores de los funcionarios de la Fed. El diagrama de puntos indica que podría haber otra subida de tasas a lo largo del año. Si más funcionarios apoyan públicamente, el dólar obtendrá un respaldo adicional.
Tercero: los datos de inflación de la zona euro. Si el HICP vuelve a subir, el margen de políticas del BCE se comprimiría aún más. El aumento de las expectativas de subidas podría apoyar temporalmente al euro, pero el costo es que aumentan los riesgos a la baja para la economía.
1.1460 es solo un número. El verdadero punto de inflexión es la trayectoria de políticas del BCE y la Fed: quién se adelanta a cambiar, quién se rinde primero.
#Euro #Dólar #Fed #BCE #SubidaDeTasas