#FedRateWatch
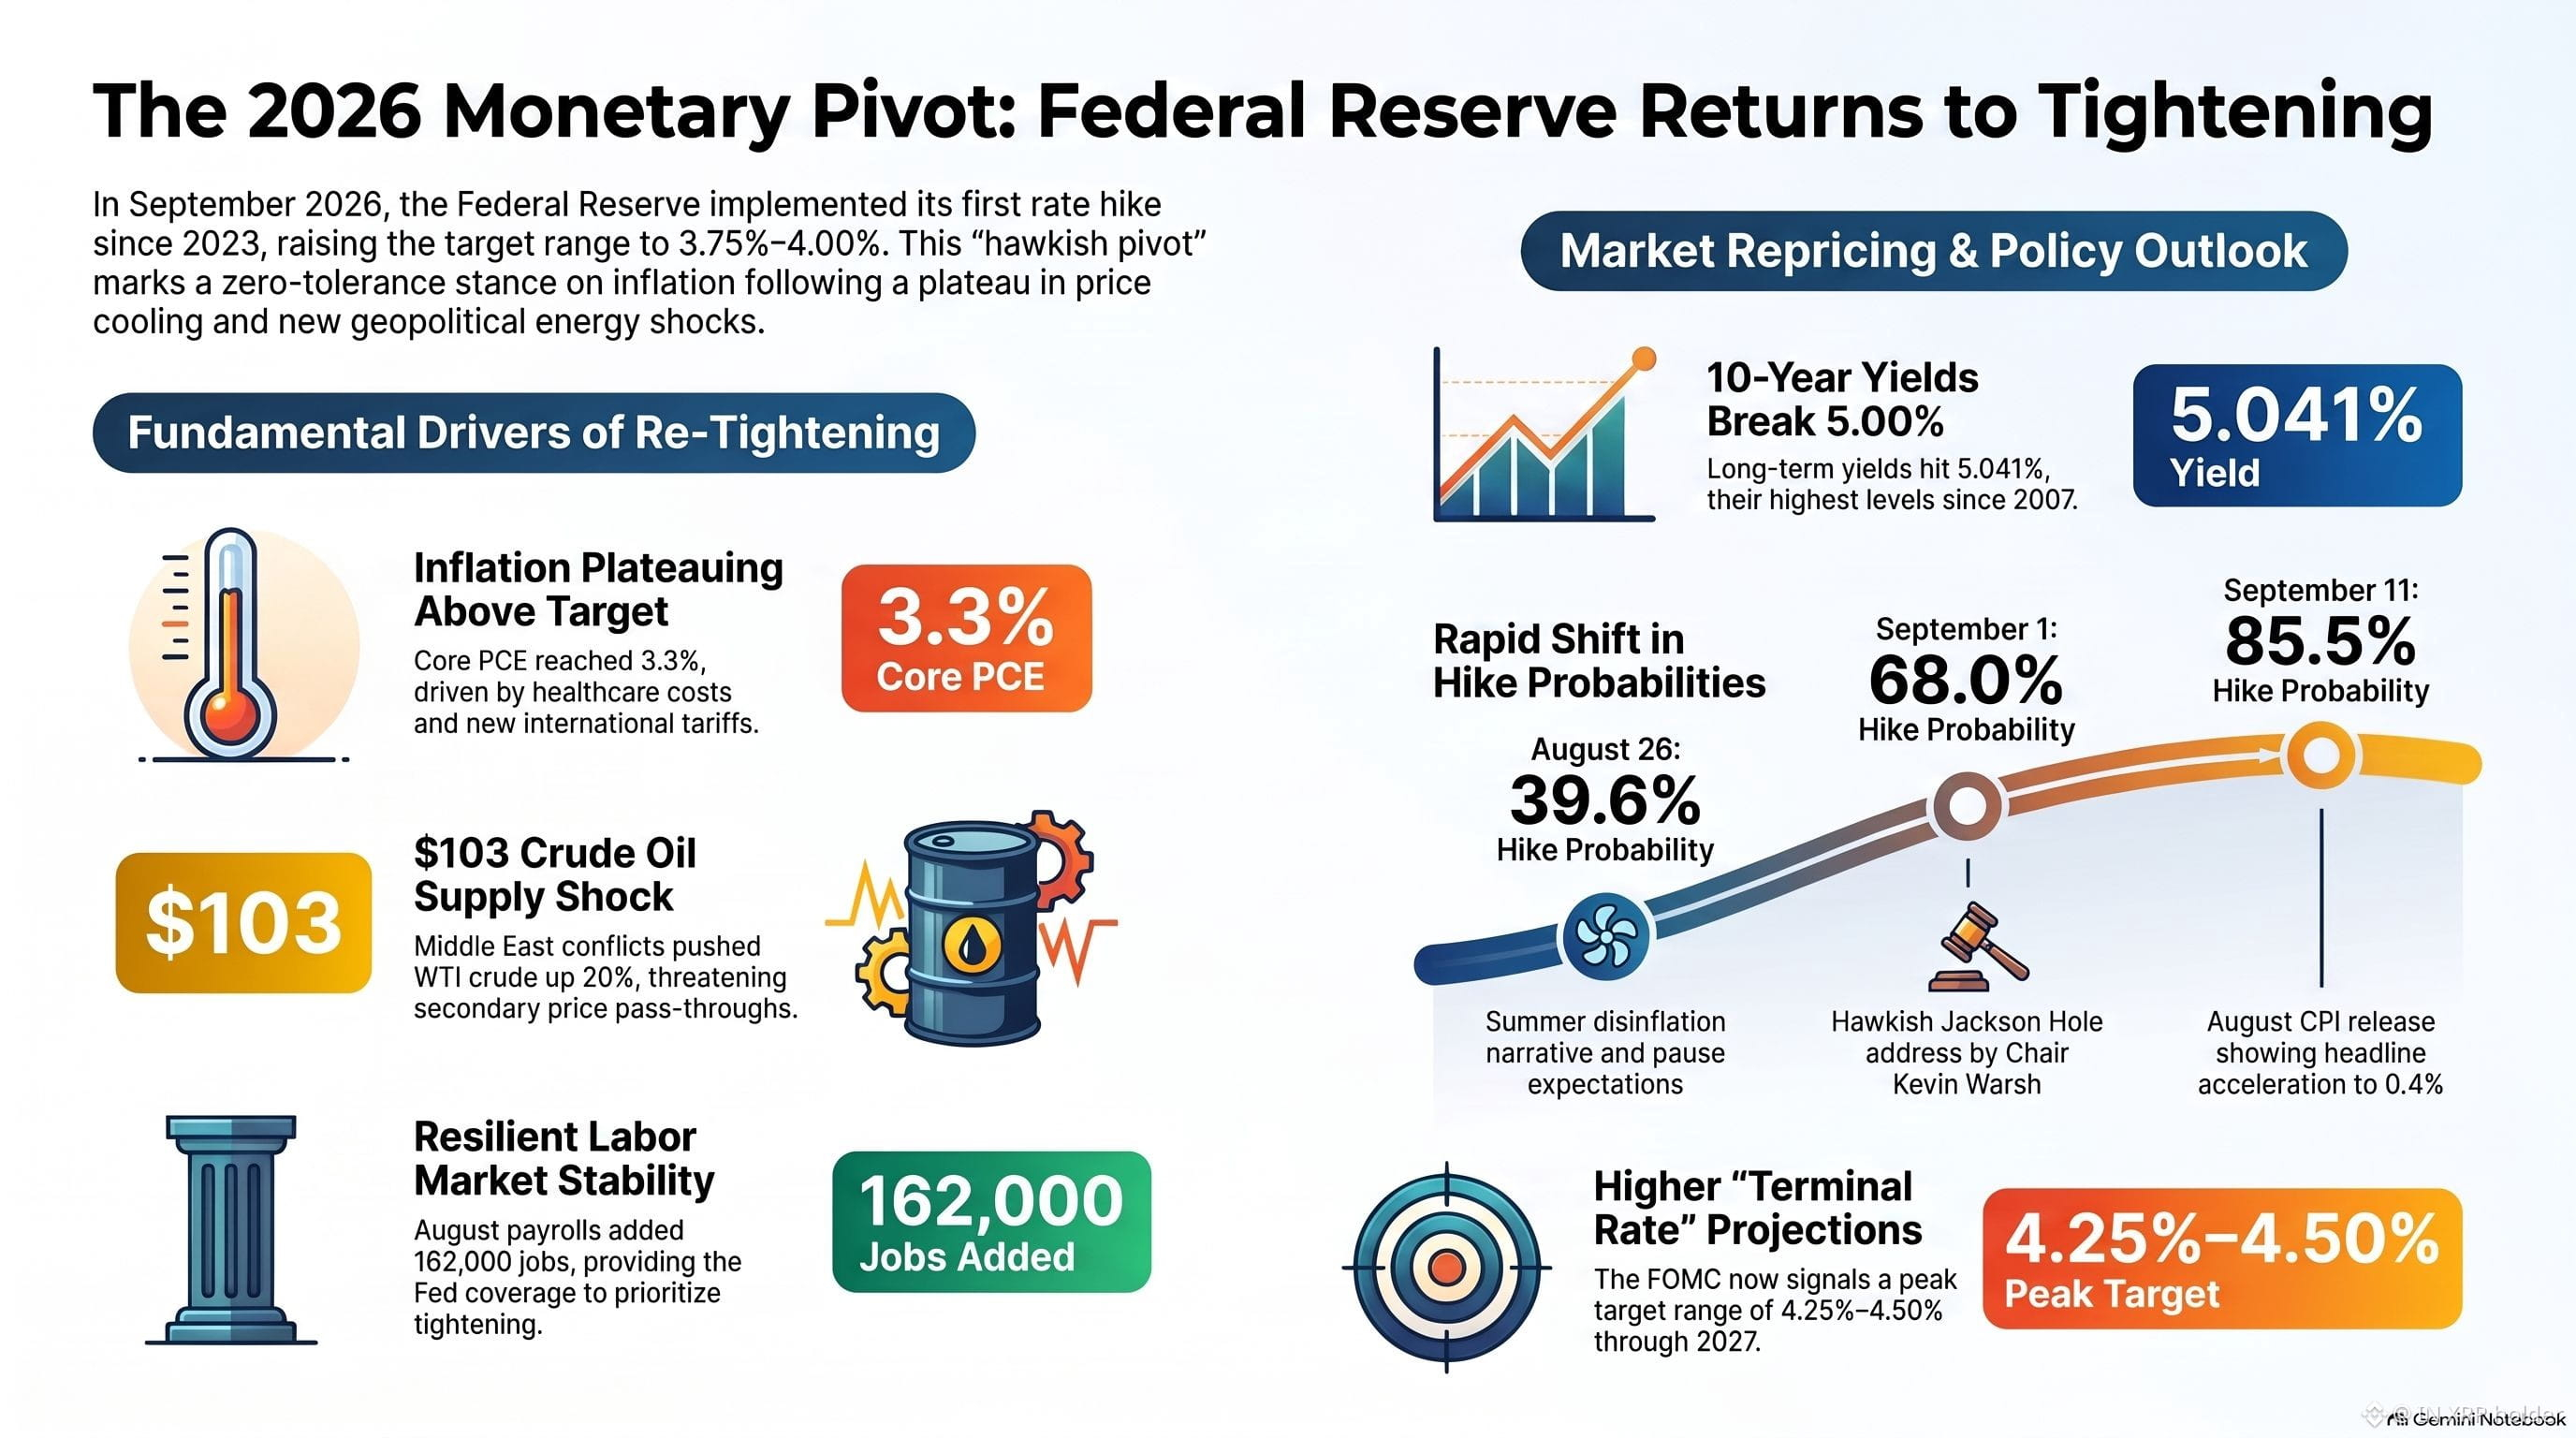
El Comité Federal de Mercado Abierto (FOMC) celebró su reunión de política monetaria del 15 al 16 de septiembre de 2026 bajo una intensa presión macroeconómica, culminando en un aumento esperado de 25 puntos básicos en la tasa de fondos federales de referencia, llevándola a un rango objetivo de 3.75% a 4.00%. Este ajuste de política representa el primer incremento de tasas de la Reserva Federal desde julio de 2023. La decisión revierte efectivamente un periodo de flexibilización monetaria entregado a finales de 2025, que había establecido un corredor de rango objetivo de 3.50% a 3.75%, el cual se mantuvo sin cambios durante siete meses consecutivos a principios y mediados de 2026.
La trayectoria histórica de la tasa objetivo subraya la magnitud de esta transición. Tras alcanzar un rango objetivo máximo de 5.25% a 5.50% en julio de 2023, la política monetaria atravesó una fase de flexibilización durante finales de 2025, que llevó el objetivo de política a 3.50%–3.75%. La decisión posterior de mantener las tasas firmes desde diciembre de 2025 hasta agosto de 2026 se diseñó para dar tiempo a que los ajustes anteriores se propagaran por la economía. Sin embargo, las presiones de precios persistentes obligaron a retomar un endurecimiento activo en septiembre de 2026.
Este cambio pone de relieve un viraje fundamental en la gobernanza del banco central bajo el presidente de la Reserva Federal, Kevin Warsh. Adoptando una postura firme en materia de estabilidad de precios, la estrategia de comunicación del presidente Warsh—articulada originalmente en el Simposio Económico de Jackson Hole—opera sobre la premisa de que la inflación es, fundamentalmente, una elección, señalando un enfoque de tolerancia cero ante presiones de precios persistentes. Bajo el liderazgo de Warsh, el FOMC ha restado importancia a la orientación prospectiva explícita a largo plazo, optando en su lugar por centrarse en la flexibilidad del balance a corto plazo y en los indicadores económicos entrantes. En consecuencia, el banco central pasó a abordar el aceleramiento de las expectativas de inflación antes de que los efectos de segunda ronda pudieran arraigarse en los mercados laborales y de productos a nivel nacional.
El Comité Federal de Mercado Abierto (FOMC) celebró su reunión de política monetaria del 15 al 16 de septiembre de 2026 bajo una intensa presión macroeconómica, culminando en un aumento esperado de 25 puntos básicos en la tasa de fondos federales de referencia, llevándola a un rango objetivo de 3.75% a 4.00%. Este ajuste de política representa el primer incremento de tasas de la Reserva Federal desde julio de 2023. La decisión revierte efectivamente un periodo de flexibilización monetaria entregado a finales de 2025, que había establecido un corredor de rango objetivo de 3.50% a 3.75%, el cual se mantuvo sin cambios durante siete meses consecutivos a principios y mediados de 2026.
La trayectoria histórica de la tasa objetivo subraya la magnitud de esta transición. Tras alcanzar un rango objetivo máximo de 5.25% a 5.50% en julio de 2023, la política monetaria atravesó una fase de flexibilización durante finales de 2025, que llevó el objetivo de política a 3.50%–3.75%. La decisión posterior de mantener las tasas firmes desde diciembre de 2025 hasta agosto de 2026 se diseñó para dar tiempo a que los ajustes anteriores se propagaran por la economía. Sin embargo, las presiones de precios persistentes obligaron a retomar un endurecimiento activo en septiembre de 2026.
Este cambio pone de relieve un viraje fundamental en la gobernanza del banco central bajo el presidente de la Reserva Federal, Kevin Warsh. Adoptando una postura firme en materia de estabilidad de precios, la estrategia de comunicación del presidente Warsh—articulada originalmente en el Simposio Económico de Jackson Hole—opera sobre la premisa de que la inflación es, fundamentalmente, una elección, señalando un enfoque de tolerancia cero ante presiones de precios persistentes. Bajo el liderazgo de Warsh, el FOMC ha restado importancia a la orientación prospectiva explícita a largo plazo, optando en su lugar por centrarse en la flexibilidad del balance a corto plazo y en los indicadores económicos entrantes. En consecuencia, el banco central pasó a abordar el aceleramiento de las expectativas de inflación antes de que los efectos de segunda ronda pudieran arraigarse en los mercados laborales y de productos a nivel nacional.