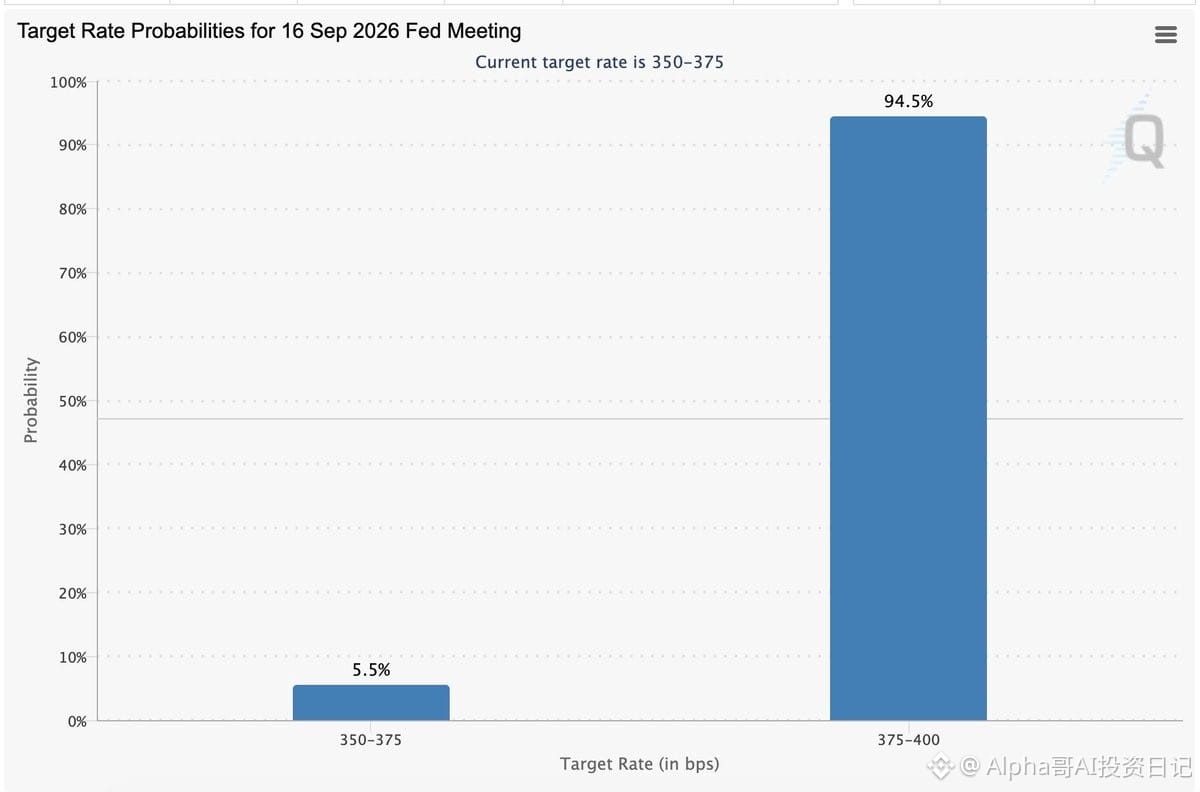
Se da por hecho que el FOMC subirá 25 pb el 16 de septiembre; CME descuenta una probabilidad del 94,5% de alza
Pero creo que lo que el mercado realmente necesita preocuparle no es estos 25 pb, sino cuándo bajará el precio del petróleo. Ahora el WTI Oil ya supera los 104 dólares, y el rendimiento del bono del Tesoro de EE. UU. a 10 años también ha llegado al 5%. Si solo se trata de un choque geopolítico de unas semanas, el problema en realidad no es grande; pero si el precio del petróleo se mantiene entre 100 y 110 dólares, o incluso más alto, durante 1–2 meses más, los precios de la energía irán transmitiéndose gradualmente a la gasolina, el transporte, los costos de los productos y las expectativas de inflación. Entonces, a la Fed ya no se le presentaría un “choque puntual del precio del petróleo”, sino posiblemente una segunda ronda de inflación (aunque la probabilidad no es alta)
Sigo pensando que lo que Trump necesita hacer ahora es, cuanto antes, enfriar el asunto de Irán, para que el precio del petróleo vuelva a bajar. Por un lado quiere tasas bajas, y por otro deja que el riesgo geopolítico mantenga el petróleo por encima de los 100 dólares; estos dos objetivos en sí mismos son contradictorios. Incluso aunque Warsh sea más flexible, no puede ignorar una inflación que vuelve a alzarse.