


Entonces, ¿cómo está estructurada la estrategia de seguros de Re para mantener ese rendimiento en flujo? ¿Qué se considera al decidir qué oportunidades respaldará el capital de los depositantes?
La ecuación de valor de Re es bastante simple: los depositantes o bien aportan capital y acuñan activos (reUSD o reUSDe), o bien adquieren esos activos en el mercado secundario. Esos activos generan rendimiento: para reUSD, un rendimiento mixto de SOFR y el promedio móvil de siete días del tipo de rendimiento de sUSDe, además de una prima determinada por el protocolo; para reUSDe, SOFR más una prima determinada por el protocolo.
Esa distribución (2.5% para reUSD y 8.5% para reUSDe, a agosto de 2026) la proporciona la fuente de rendimiento de Re: actividad real de reaseguro. El capital del depositante proporciona colateral con el cual Cover Re, el socio reasegurador autorizado de Re, firma nuevos contratos de reaseguro. El rendimiento de esos contratos regresa a Re y, a su vez, a los titulares de reUSD y reUSDe.
Devolver ese rendimiento depende, por supuesto, del desempeño de esos contratos. Entonces, ¿cómo se estructura la estrategia de seguros de Re para mantener ese rendimiento fluyendo? ¿Qué se incluye al decidir qué oportunidades respaldará el capital de los depositantes? Exploremos.
Cómo funciona el Reaseguro
Desde una perspectiva financiera, el reaseguro es sencillo: las aseguradoras primarias (aquellas que venden seguros directamente a los clientes) transfieren una parte del riesgo que están asumiendo a los reaseguradores. Lo hacen por múltiples razones [1]: para suavizar las ganancias, para protegerse de resultados extremos y para obtener alivio de capital.
Las aseguradoras cobran primas a los clientes; a cambio de asumir esa parte del riesgo, un reasegurador heredará parte de esas primas. Siempre que esas primas superen los costos en que incurre la póliza (pagos más gastos del negocio), el reasegurador terminará con una ganancia.
Que eso ocurra depende en gran medida de la estrategia de un reasegurador. Y una parte sustancial de la estrategia de un reasegurador es elegir su combinación de riesgos.
Elige tu riesgo
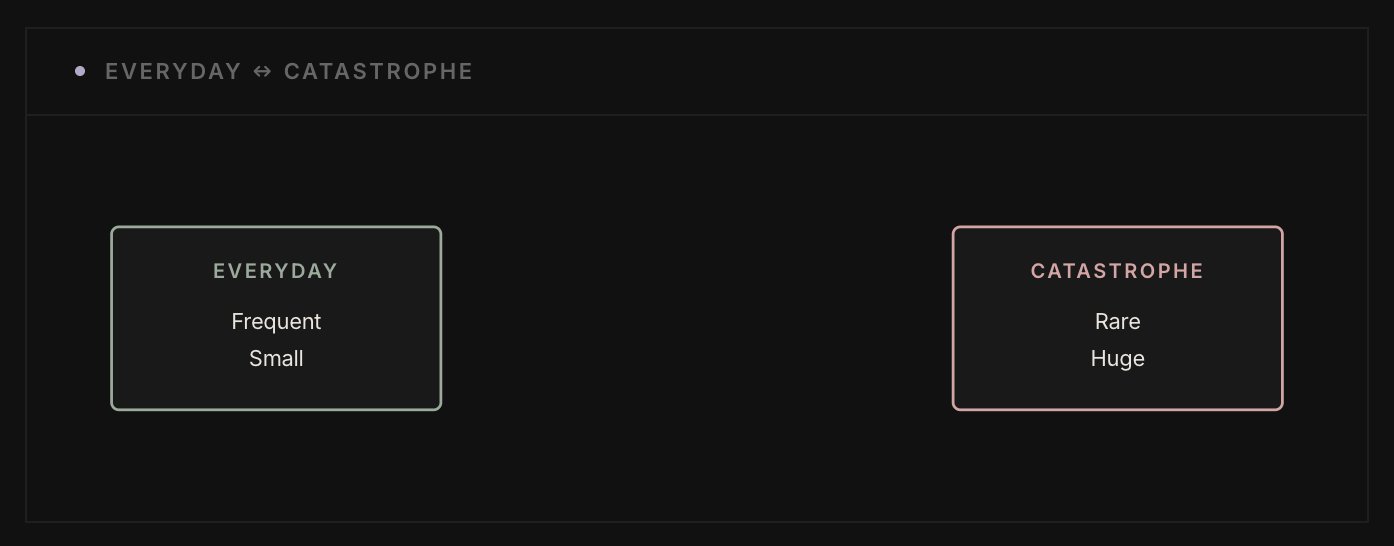
Los perfiles de riesgo del reaseguro existen en un espectro entre dos polos: lo cotidiano en un extremo y las catástrofes en el otro.
Las pérdidas cotidianas cubren eventos como accidentes de coche, compensación laboral, daños en el hogar, etc. Dentro de una póliza determinada, se puede esperar que estas ocurrencias sucedan con frecuencia, pero las reclamaciones son relativamente pequeñas; tienen poca o ninguna correlación entre sí (por ejemplo, un solo choque de auto normalmente no genera una serie de otros choques), y décadas de datos de pérdidas las hacen relativamente predecibles. Un menor nivel de riesgo a menudo significa primas más bajas para el reasegurador, pero también significa resultados más predecibles y más consistentes.
Las pérdidas por catástrofes cubren eventos como huracanes, terremotos o incendios forestales, y se comportan de una manera casi opuesta. Mientras que las pérdidas cotidianas pueden ocurrir todos los días (¡está en el nombre!), las catástrofes ocurren raramente. Pero cuando ocurren, las pérdidas son enormes y, de forma inherente, están concentradas: el mismo evento afecta grandes áreas geográficas a la vez. Las primas que se obtendrán son mayores que las de pólizas más seguras, pero los resultados son más volátiles y el peor escenario es mucho peor.
Cada contrato de reaseguro que un reasegurador suscribe es una apuesta calculada. Cuanto más cerca esté el contrato del extremo del espectro correspondiente a las catástrofes, menos segura es la apuesta, y una apuesta sobre una póliza de catástrofes puede asestar un golpe fiscal fuerte a un reasegurador si el evento cubierto ocurre.
De hecho, la dirección de todo el mercado de reaseguro —cuánta capacidad de reaseguro está disponible, cuánto cobran los reaseguradores y el equilibrio oferta-demanda— puede invertirse a partir de un solo mal año de catástrofes.
La importancia de la diversificación
Los reaseguradores rara vez mantienen un solo contrato de reaseguro en un momento dado. Casi invariablemente agrupan numerosos contratos en su cartera general. Una subcategoría crítica de los perfiles de riesgo mencionados anteriormente, cuando se aplica a la cartera general de un reasegurador, es la diversificación.
La diversificación de una cartera determinada responde una pregunta simple: si ocurre un evento dado, ¿qué grado de impacto tendrá en la cartera en su conjunto?
Tomemos, por ejemplo, las pérdidas cotidianas. Estas tienden a ser pequeñas en magnitud. Un reasegurador puede suscribir muchas de ellas y puede variarlas: por línea de negocio y por geografía. Un reasegurador estadounidense dado podría (y a menudo lo hace) suscribir contratos en cualquier cantidad de categorías de seguros en docenas de estados.
El beneficio de hacerlo: las pérdidas rara vez estarán correlacionadas entre sí. Un invierno extremo que cause un año de seguros de auto inusualmente malo en Maine no afectará las pérdidas por seguros de auto en California, y no se correlacionará con pérdidas de compensación laboral en ningún lugar. Sin embargo, si un reasegurador hubiera concentrado fuertemente sus pólizas de auto en Maine, entonces ese invierno malo habría tenido un impacto mucho mayor en su cartera (y en su balance) en su conjunto. Los riesgos están menos concentrados.
Las pérdidas por catástrofes, de nuevo, son lo opuesto. Están concentradas de forma inherente. Por ejemplo, las pólizas de huracanes cubrirán áreas extensas. Si un área recibe el impacto, eso significa muchas pérdidas al mismo tiempo. La diversificación geográfica ofrece menos protección; las malas temporadas de huracanes a menudo impactan vastas zonas de la costa propensa a huracanes (por ejemplo, la costa este de EE. UU.) y un verano seco puede aumentar el riesgo de incendios en extensas franjas de territorio.
Y debido a que las pólizas de catástrofes vienen con un techo inherentemente alto de pérdidas, cada una constituye una porción mayor del pastel de la cartera. Una sola catástrofe puede tener un impacto importante en la imagen financiera general de un reasegurador.
La estrategia de Re
El objetivo de Re es ofrecer un rendimiento constante a sus titulares. Eso significa perseguir una estrategia que priorice rendimientos más estables y con menor volatilidad, y resultados consistentes: un enfoque en pólizas cotidianas de baja volatilidad, diversificado en una variedad de líneas de negocio y en un área geográfica amplia, con exposición mínima al riesgo de catástrofe.
La cartera de Re se ha distribuido de manera constante en cinco categorías diferentes de negocios: propietarios de vivienda, auto comercial, pequeñas empresas, compensación de trabajadores y auto personal. Todas son distintas entre sí; pérdidas inesperadamente altas en cualquiera de ellas es poco probable que se correlacionen con pérdidas altas en las demás. Y estas pólizas se distribuyen por casi todos los estados de EE. UU., lo que reduce la probabilidad de que un solo evento de pérdida en uno, dos o cinco lugares tenga un impacto desproporcionado sobre la cartera general.
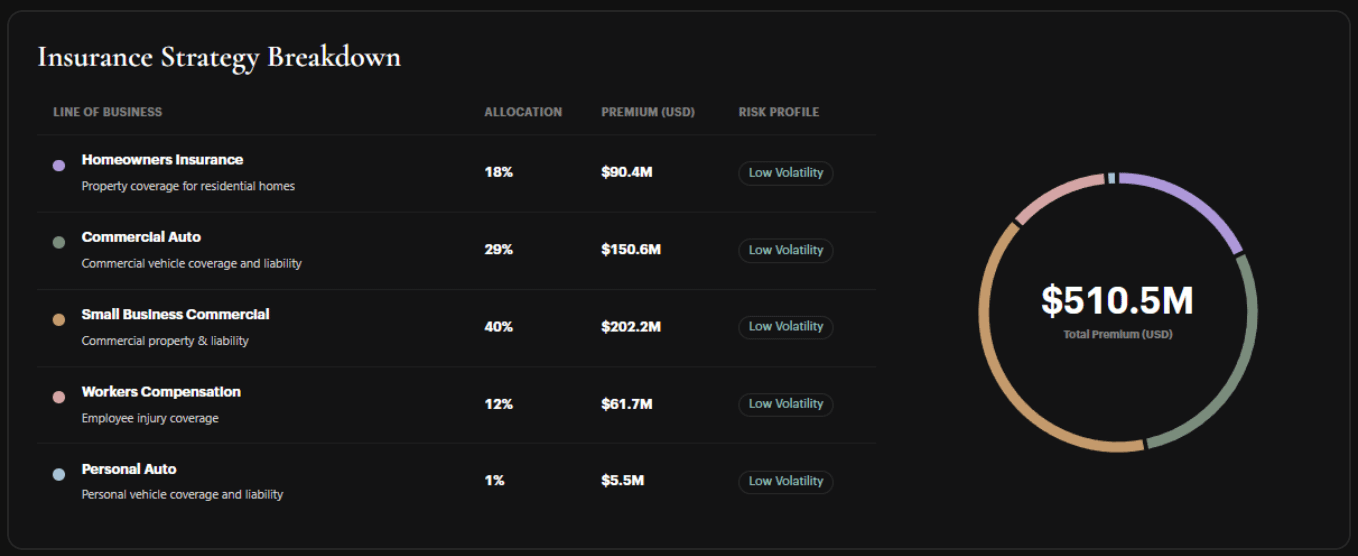
Ese es el objetivo de construir el libro de esta manera. Debido a que ningún evento único puede mover la cartera, los resultados son más predecibles y no se tambalean de un año a otro. El beneficio de esa estrategia ha quedado claro: rentabilidad en cada año de operación del protocolo y rendimiento constante entregado a los titulares como resultado.1
Los detalles completos sobre la cartera y la estrategia de Re siempre se pueden encontrar en la app de Re [2].
1 A agosto de 2026. El desempeño pasado no es un indicador fiable de resultados futuros.
Publicado originalmente en re.xyz: https://re.xyz/insights/inside-res-reinsurance-strategy
Rendimiento constante, por diseño.
La estrategia de Re prioriza rendimientos más estables y con menor volatilidad, diversificados entre líneas de negocio y geografías, con exposición mínima al riesgo de catástrofe.
Explora Re: https://re.xyz
Fuentes
https://blog.re.xyz/why-insurers-buy-reinsurance
https://app.re.xyz/capital-strategy
Divulgaciones: Esta publicación de blog es solo para fines informativos y educativos y no constituye asesoramiento de inversión, legal, fiscal o financiero. Nada de este artículo debe interpretarse como una oferta o solicitud para comprar o vender cualquier valor, token o producto financiero.
Divulgación de afiliados. La marca "re", el protocolo re y re.xyz son operados por Resilience Foundation Cayman LLC ("Resilience Foundation"), una Compañía de Fundación de Garantía Limitada Exenta constituida en las Islas Caimán con responsabilidad limitada y número registrado IC-414560, junto con su afiliada Resilience (BVI) Ltd y Resilience Inv SPC. Resilience Foundation, Resilience BVI y Resilience Inv no prestan servicios de seguros ni de reaseguros, no actúan como corredor o agente de seguros y no mantienen una licencia de seguros. Todas las actividades reguladas de reaseguro se llevan a cabo exclusivamente por Cover Reinsurance SPC Ltd. ("Cover Re SPC"), una sociedad de cartera segregada exenta con licencia Clase B(iii) en las Islas Caimán, que opera bajo la marca "Cover Re" en coverre.com.
Acceso y elegibilidad. reUSD y reUSDe no están registrados ni calificados para una oferta pública o venta en Estados Unidos ni para personas de EE. UU., y se ofrecen únicamente al amparo de exenciones de registro, incluidas las previstas en la Regulación S. El acceso puede estar restringido según la jurisdicción, y los posibles titulares son responsables de determinar si son elegibles para adquirir o mantener estos activos conforme a la ley aplicable.
Rendimiento. Cualquier rendimiento generado por reUSD/reUSDe es variable, no está garantizado y depende del desempeño del reaseguro subyacente y de otras estrategias. El rendimiento puede fluctuar significativamente, puede reducirse a cero, y el rendimiento pasado no es indicativo de resultados futuros.
Divulgación de riesgos. Los activos digitales y los productos basados en blockchain implican un riesgo significativo, incluida la posible pérdida del principal, vulnerabilidades de contratos inteligentes, restricciones de liquidez e incertidumbre regulatoria. Cualquier referencia a APR, rendimientos o desempeño no está garantizada y el desempeño pasado no es un indicador fiable de resultados futuros.
Entorno regulatorio. El entorno regulatorio para activos digitales, stablecoins, activos del mundo real tokenizados y productos financieros onchain es dinámico y continúa evolucionando entre jurisdicciones. La información de esta publicación refleja el entendimiento a la fecha de publicación y puede no reflejar desarrollos legales o regulatorios posteriores. Los lectores deben consultar a profesionales legales, fiscales y financieros calificados antes de tomar cualquier decisión.
Se aplican los términos. Para ver los términos completos, divulgaciones y exenciones de riesgo, consulte el sitio web de Re en https://re.xyz, los Términos de Servicio (https://re.xyz/terms) y las Declaraciones (https://docs.re.xyz/disclaimers).