
I. Resumen de inversión
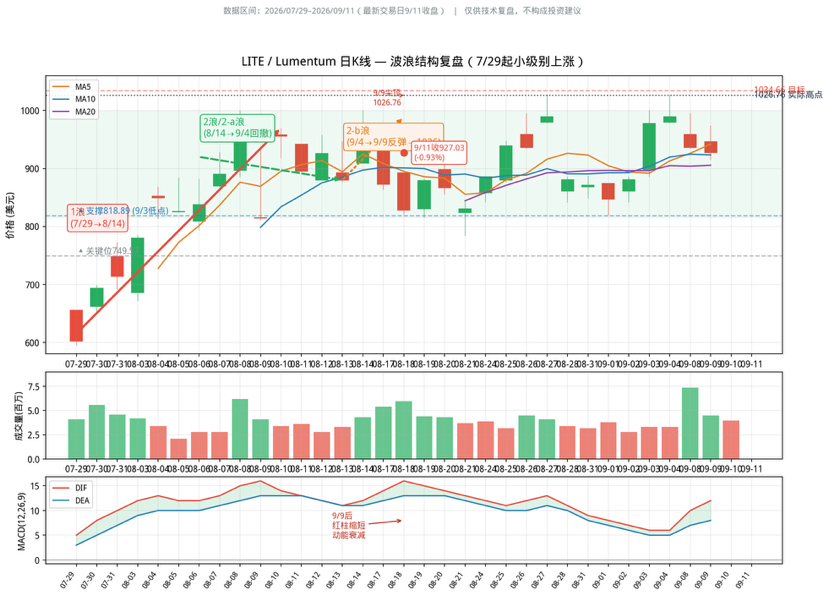
Recomendación de inversión: mantener una atención positiva hacia LITE. La empresa se encuentra en el eje de doble demanda del ciclo global de sustitución de cables submarinos y la actualización de interconexiones ópticas para IA; gracias a su posición monopólica en los láseres de bombeo con InP y en los chips ópticos coherentes de 200G EML, la visibilidad de las órdenes en cartera se extiende hasta 2028 y la capacidad instalada está agotada. Con base en la estructura de ondas desde el 29 de julio, el objetivo de la Onda 1 en 1034.66 USD coincide en gran medida con el máximo real de 1026.76 USD; tras el retroceso, el primer rango objetivo del reinicio del impulso alcista se ubica cerca de 1600 USD.
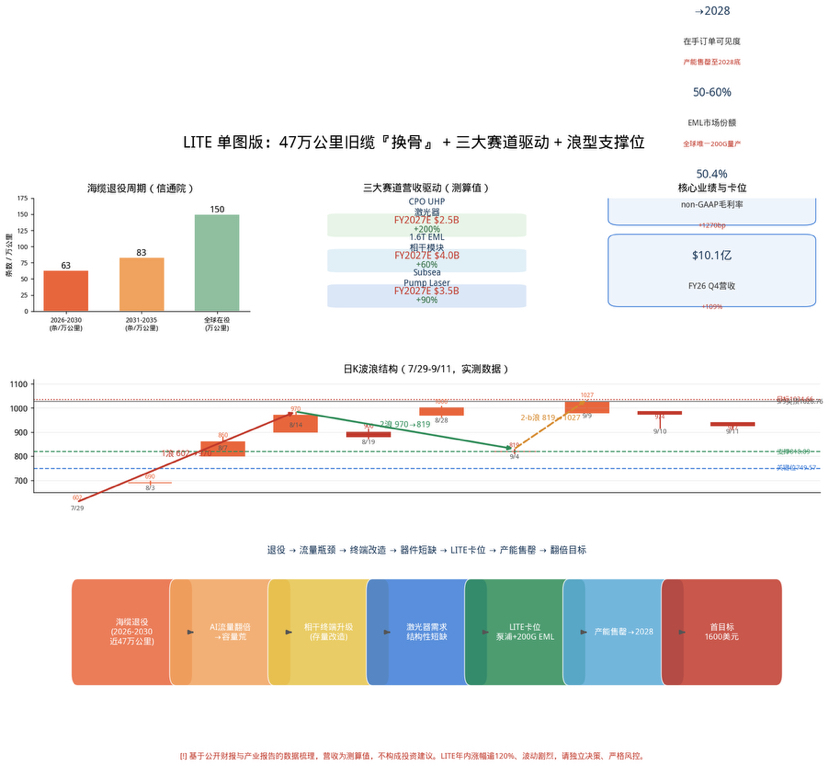
Lógica central: entre 2026 y 2030, cerca de 470.000 kilómetros (146 tramos) de cables submarinos antiguos se retirarán de forma concentrada; quedarán bloqueados dentro de Asia y en rutas troncales como Europa–Norteamérica. La participación de capacidad nueva supera el 50%, formando una escasez estructural de capacidad; las conversiones y mejoras del parque existente requieren sustituir terminales coherentes y amplificadores, y el componente clave dentro de los amplificadores son los láseres InP de LITE, por lo que la demanda presenta una escasez estructural.
Aviso de valoración: el precio actual de la acción se encuentra en el rango de máximos históricos; el aumento en el año supera el 120%; la amplitud intradía puede ser de más del 10%; la volatilidad es elevada y el riesgo de perseguir la subida es significativo.
II. Lógica del sector: una ola de reemplazo que cubre globalmente un tercio de los cables
La vida útil de diseño de los cables de fibra submarinos es de 25 años. Una parte de los tendidos realizados en los años 90 del siglo pasado está entrando de forma concentrada en el periodo de jubilación. El ritmo de retirada indicado por China Information and Communication Academy (informe de investigación sobre el desarrollo de la industria de cables submarinos globales de 2026) es el siguiente:
Ciclo
Cables retirados
Longitud total
2026–2030
63
Aproximadamente 270.000 km
2031–2035
83
Aproximadamente 200.000 km
Total
146
Casi 470.000 km
En la próxima década, cerca de un tercio de los cables viejos deberá retirarse; a finales de 2025, solo había 592 cables submarinos en servicio en el mundo, con una longitud total de más de 1,5 millones de km. Esto contrasta con el volumen total de jubilación de aproximadamente 470.000 km mencionado arriba y muestra claramente el espacio de sustitución existente en inventario. Más importante aún: estos cables antiguos están atascados en las rutas troncales con mayor densidad de tráfico. La proporción de capacidad iluminada de cables en rutas clave entre Asia intrarregional y la dirección Europa–Norteamérica ya supera el 50%, muy por encima del umbral de alerta de expansión del 30%, lo que ha generado escasez estructural de capacidad. En el frente de inversión, el mercado ha votado con dinero real: la inversión en nuevos proyectos en 2026–2029 supera los 16.000 millones de dólares.
En términos de detalle técnico, los cables submarinos se dividen en el extremo húmedo (cables ópticos en el lecho marino, repetidores y unidades de derivación; vida útil de 25 años o más) y el extremo seco (equipos terminales en el punto de aterrizaje, SLTE; normalmente requieren actualización en 5–7 años). Al reemplazar el terminal coherente de coherent, la capacidad de los cables antiguos puede duplicarse e incluso multiplicarse por varias veces, mientras que el costo es solo una fracción del de tender cables nuevos. Esta ruta de actualización de la infraestructura existente es el campo de batalla central de LITE.
III. Posicionamiento de la empresa: mientras otros tienden cables, ella vende el corazón
Muchas empresas de cables permanecen en el rol de construcción, mientras que Lumentum se ubica en el eslabón más upstream de la cadena de comunicaciones ópticas: la fuente de luz. Su negocio de Subsea Pump Laser (láseres de bombeo submarinos) registró un crecimiento interanual de más del 90%. Ya se han firmado varios contratos a largo plazo; la empresa indica que en los próximos trimestres el volumen de envíos aumentará otras cuatro veces. La razón es que, cuando se reemplazan los cables, es necesario sustituir también los amplificadores; y entre los amplificadores, la pieza más escasa es el láser InP de LITE.
El 2 de marzo de 2026, NVIDIA invirtió 2.000 millones de dólares para asegurar capacidad de chips láser EML de 200G/lane hasta finales de 2027, junto con compromisos de compra plurianuales. Esto hizo que LITE sea el único fabricante a nivel mundial que realiza producción en gran escala de láseres con tasa de lane de 200G. LITE cuenta con 50–60% de participación en el mercado global de EML de gama alta.
3,1 Rendimiento principal y posicionamiento
Indicadores
FY2026 Q4
Interanual / explicación
Ingresos netos
$1.010 millones
+109%
margen bruto non-GAAP
50,4%
+1270 puntos básicos en comparación con el año fiscal anterior
margen de beneficio operativo non-GAAP
36,6%
—
Visibilidad de los pedidos en cartera
Extendiéndose hasta 2028
Capacidad agotada hasta finales de 2028
Fuente de datos: divulgación pública de Lumentum correspondiente al cuarto trimestre del año fiscal 2026 (hasta el 27 de junio de 2026). La guía del equipo directivo para el primer trimestre de FY2027 prevé ingresos de 1.225–1.275 millones de dólares; el valor medio de la guía de ingresos ya alcanzó con un trimestre de antelación el objetivo del modelo establecido anteriormente.
3,2 Ingresos impulsados por tres grandes segmentos (valor estimado)
Sector
Ingresos FY2027E
tasa de crecimiento interanual / posicionarse en un nicho
Subsea Pump Laser
$3,5B
+90% / Láseres de bombas InP en régimen de monopolio
Módulos coherentes ópticos EML 1,6T
$4,0B
+60% / 50–60% de participación en EML de 200G
Láseres CPO UHP
$2,5B
+200% / capacidad de producción en masa única de UHP
La contribución a los ingresos se basa en valores estimados derivados de pedidos en cartera, guía de capacidad y el nivel de actividad del sector; no es una guía oficial de la empresa y solo se proporciona para mostrar la lógica del sector.
IV. Revisión técnica: estructura por ondas y estimación de objetivos
Al mirar el LITE diario (del 29 de julio de 2026 al 11 de septiembre): el aumento de pequeño nivel iniciado el 29 de julio (602→1027) estuvo impulsado por la triple resonancia de la sustitución de cables submarinos, el aumento de volumen del 1,6T y el suministro de CPO. El precio objetivo 1034,66 dólares coincide casi perfectamente con el máximo real de 1026,76 dólares. El 9 de septiembre, 1026,76 fue un pico intradía; el 10 y el 11 de septiembre hubo una caída consecutiva hasta 927. Las barras rojas del MACD se redujeron continuamente y el impulso disminuyó, lo que corresponde a un retroceso al final de la onda 2-b.
El soporte inferior 818,89 (mínimo del 3 de septiembre, el soporte clave de la onda 2 indicado en el gráfico) y 749,57 (parte inferior del rango de consolidación del 3 de septiembre; mientras no se rompa, no se considera un máximo de nivel mayor) constituyen dos líneas de soporte. Sumado a que un 1,6T DR8 TRO OSFP ya está entrando en una rampa de producción, y que la proporción de EML de 200G alcanzará más del 50% a mediados de 2027, la brecha de suministro del 25–30% no podrá aliviarse a corto plazo. Según el cálculo por objetivos de ondas, el primer rango objetivo tras el ajuste una vez alcanzado el retroceso está precisamente alrededor de 1600 dólares, corroborándose con el espacio del caso fundamental.
Niveles clave: onda 1 602→970 | onda 2 970→819 | onda 2-b 819→1027 | objetivo 1034,66 | soporte 818,89 / nivel clave 749,57 | primer objetivo 1600 dólares.
V. Avisos de riesgo
1. Riesgo de valoración: el precio actual se encuentra en el rango de máximos históricos; el aumento en el año supera el 120%; la amplitud intradía a menudo supera el 10%; el riesgo de perseguir la subida es claramente elevado.
2. Riesgo de competencia: Cisco (Acacia + Silicon One) acelera la captura de posición en la arquitectura de red de IA; la autoridad de NVIDIA sobre su ecosistema de red internamente desarrollado puede desplazar al segmento intermedio.
3. Riesgo de ritmo: el CPO aún se encuentra en una etapa inicial; si podrá aumentar el volumen según lo previsto requiere verificación continua. El calendario de retirada de cables submarinos y el cumplimiento de pedidos de NVIDIA también presentan incertidumbre.
4. Riesgo por criterios contables: en FY2026 Q4 se registró una pérdida neta de 7.200 millones de dólares bajo GAAP, que en realidad es una pérdida no monetaria única derivada del rescate de bonos convertibles; la capacidad de generar ganancias debe observarse bajo criterios non-GAAP (EPS 3,23 dólares).
VI. Conclusión
La cadena de lógica es clara: la retirada de cables submarinos se combina con la duplicación del tráfico impulsada por la IA, lo que conduce a una actualización de los terminales coherentes; esto, a su vez, forma una escasez estructural de demanda de láseres. LITE, gracias a su posición monopolística en InP/EML, controla el lado de la oferta; la visibilidad de pedidos llega hasta 2028 y el margen bruto ya supera el 50%. Es un segmento escaso con pocos competidores. Sin embargo, a nivel técnico, el precio de la acción ya ha reflejado ampliamente las expectativas optimistas. La conclusión debe basarse en las divulgaciones oficiales de la empresa; tome decisiones de manera independiente y aplique estrictamente la gestión del riesgo.
Aviso legal:
Este informe se basa en el resumen de estados financieros públicos de la empresa y datos públicos del sector. La contribución a los ingresos se basa en valores estimados; el objetivo de ondas se deriva de una inferencia de forma técnica y no constituye ningún consejo de inversión ni recomendación de compra o venta. Evalúe usted mismo los riesgos e incertidumbres del mercado secundario.