
漂亮定乾坤
213 Publicaciones

漂亮定乾坤
Denunciar
Bloquear usuario
黄金美股数据专家
29 Siguiendo
79 Seguidores
578 Me gusta
Publicaciones
Todo
Cotizaciones
·
--
Ver traducción
$XAU 【高盛:预计美联储将在10月再次加息】金十数据9月17日讯,美联储周三释放鹰派信号后,高盛现预计美联储将在10月再次加息25个基点,成为首批预测美联储将连续加息的华尔街主要银行之一。这一判断扭转了高盛此前的观点。此前高盛认为,美联储在9月加息25个基点后已经完成本轮紧缩周期。高盛指出,美联储更新后的利率预测显示,绝大多数决策者预计今年至少还会加息一次,这预示着2026年将有“两次加息”的基准情境。高盛称,10月最有可能成为下一次加息的时间点,因为决策者将进一步收紧政策的举措描述为有助于推动通胀“更及时地回归”至美联储2%的目标水平。高盛表示,此次会议释放的信号比预期更加鹰派,理由包括美联储官员的利率预测、对中性利率的上调,以及沃什多次将此次行动描述为仅仅“撤走了一定程度的宽松”。美国银行全球研究是另一家预计美联储采取更激进紧缩路径的主要机构,其预计美联储将在10月和12月分别加息。
$XAU 【高盛:预计美联储将在10月再次加息】金十数据9月17日讯,美联储周三释放鹰派信号后,高盛现预计美联储将在10月再次加息25个基点,成为首批预测美联储将连续加息的华尔街主要银行之一。这一判断扭转了高盛此前的观点。此前高盛认为,美联储在9月加息25个基点后已经完成本轮紧缩周期。高盛指出,美联储更新后的利率预测显示,绝大多数决策者预计今年至少还会加息一次,这预示着2026年将有“两次加息”的基准情境。高盛称,10月最有可能成为下一次加息的时间点,因为决策者将进一步收紧政策的举措描述为有助于推动通胀“更及时地回归”至美联储2%的目标水平。高盛表示,此次会议释放的信号比预期更加鹰派,理由包括美联储官员的利率预测、对中性利率的上调,以及沃什多次将此次行动描述为仅仅“撤走了一定程度的宽松”。美国银行全球研究是另一家预计美联储采取更激进紧缩路径的主要机构,其预计美联储将在10月和12月分别加息。
2
199
·
--
La analogía de “las subidas de tipos de la Fed de este ciclo se parecen a las acciones de 1997” que ves se centra en que ambas son subidas preventivas, moderadas y plenamente esperadas, como un “seguro” destinado a enfriar una economía recalentada, y no a responder a una inflación fuera de control.
📜 Contexto de las subidas en 1997: un ajuste “de seguro”
El 25 de marzo de 1997, la Reserva Federal subió la tasa de fondos federales en 25 puntos básicos hasta el 5,5%. En ese momento, la economía de EE. UU. estaba sólida; el desempleo bajó al 5,3%. La Fed lo hizo como medida preventiva, temiendo que una demanda fuerte derivara en inflación, con el objetivo de prolongar la expansión económica. Greenspan lo calificó como “una forma de seguro”.
🔍 Puntos de similitud con el núcleo actual
El entorno de hoy es muy similar al de 1997, sobre todo por estos aspectos:
· Economía resistente: el mercado laboral está sano, la economía no ha entrado en recesión, igual que en 1997.
· La inflación no se descontrola: aunque la inflación se ha acelerado, está muy por debajo del pico de 2022 y dentro de rangos controlables.
· El ciclo tecnológico apoya: el actual auge de inversiones en IA se asemeja al auge de Internet de 1997, respaldando el crecimiento y compensando el impacto de los tipos altos.
· Expectativas de subidas ya descontadas: el mercado ya ha incorporado de antemano las expectativas de alzas de tipos; al materializarse, podría ocurrir el escenario de “malas noticias ya descontadas”.
⚠️ Diferencias y riesgos clave
La historia no se repetirá de forma simple; hay que tener en cuenta estas diferencias:
· Fragmentación interna de la economía: hoy la economía de EE. UU. muestra una división tipo “K”, ya que la demanda tradicional está limitada por los tipos altos.
· Punto de partida de tipos más alto: actualmente los tipos están en un nivel elevado y el margen para seguir subiendo es limitado.
· Entorno externo más complejo: hoy hay desafíos como la guerra comercial y el debilitamiento del crecimiento global; en comparación con 1997, hay más complejidad (no solo la crisis financiera asiática).
📈 Referencias sobre el impacto en el mercado
El desempeño del mercado tras las subidas de 1997 ofrece una referencia:
· Presión a corto plazo: antes y después de las subidas, las acciones de EE. UU. suelen resentirse; por ejemplo, el S&P 500 llegó a caer cerca de un 10% en 1997.
· Fortalezas a mediano plazo: una vez que el mercado confirma el final del ciclo de endurecimiento, la bolsa suele rebotar con rapidez. Un año después de las subidas de 1997, el S&P 500 acumuló una subida del 42%.
· Bonos del Tesoro con techo: tras materializarse las subidas, normalmente el rendimiento de los bonos del Tesoro a 10 años toca techo y luego cae.
En resumen, la comparación de “1997” es una síntesis del carácter preventivo y moderado de las subidas actuales, no una predicción simple de la trayectoria del mercado.
La analogía de “las subidas de tipos de la Fed de este ciclo se parecen a las acciones de 1997” que ves se centra en que ambas son subidas preventivas, moderadas y plenamente esperadas, como un “seguro” destinado a enfriar una economía recalentada, y no a responder a una inflación fuera de control.
📜 Contexto de las subidas en 1997: un ajuste “de seguro”
El 25 de marzo de 1997, la Reserva Federal subió la tasa de fondos federales en 25 puntos básicos hasta el 5,5%. En ese momento, la economía de EE. UU. estaba sólida; el desempleo bajó al 5,3%. La Fed lo hizo como medida preventiva, temiendo que una demanda fuerte derivara en inflación, con el objetivo de prolongar la expansión económica. Greenspan lo calificó como “una forma de seguro”.
🔍 Puntos de similitud con el núcleo actual
El entorno de hoy es muy similar al de 1997, sobre todo por estos aspectos:
· Economía resistente: el mercado laboral está sano, la economía no ha entrado en recesión, igual que en 1997.
· La inflación no se descontrola: aunque la inflación se ha acelerado, está muy por debajo del pico de 2022 y dentro de rangos controlables.
· El ciclo tecnológico apoya: el actual auge de inversiones en IA se asemeja al auge de Internet de 1997, respaldando el crecimiento y compensando el impacto de los tipos altos.
· Expectativas de subidas ya descontadas: el mercado ya ha incorporado de antemano las expectativas de alzas de tipos; al materializarse, podría ocurrir el escenario de “malas noticias ya descontadas”.
⚠️ Diferencias y riesgos clave
La historia no se repetirá de forma simple; hay que tener en cuenta estas diferencias:
· Fragmentación interna de la economía: hoy la economía de EE. UU. muestra una división tipo “K”, ya que la demanda tradicional está limitada por los tipos altos.
· Punto de partida de tipos más alto: actualmente los tipos están en un nivel elevado y el margen para seguir subiendo es limitado.
· Entorno externo más complejo: hoy hay desafíos como la guerra comercial y el debilitamiento del crecimiento global; en comparación con 1997, hay más complejidad (no solo la crisis financiera asiática).
📈 Referencias sobre el impacto en el mercado
El desempeño del mercado tras las subidas de 1997 ofrece una referencia:
· Presión a corto plazo: antes y después de las subidas, las acciones de EE. UU. suelen resentirse; por ejemplo, el S&P 500 llegó a caer cerca de un 10% en 1997.
· Fortalezas a mediano plazo: una vez que el mercado confirma el final del ciclo de endurecimiento, la bolsa suele rebotar con rapidez. Un año después de las subidas de 1997, el S&P 500 acumuló una subida del 42%.
· Bonos del Tesoro con techo: tras materializarse las subidas, normalmente el rendimiento de los bonos del Tesoro a 10 años toca techo y luego cae.
En resumen, la comparación de “1997” es una síntesis del carácter preventivo y moderado de las subidas actuales, no una predicción simple de la trayectoria del mercado.
📜 Contexto de las subidas en 1997: un ajuste “de seguro”
El 25 de marzo de 1997, la Reserva Federal subió la tasa de fondos federales en 25 puntos básicos hasta el 5,5%. En ese momento, la economía de EE. UU. estaba sólida; el desempleo bajó al 5,3%. La Fed lo hizo como medida preventiva, temiendo que una demanda fuerte derivara en inflación, con el objetivo de prolongar la expansión económica. Greenspan lo calificó como “una forma de seguro”.
🔍 Puntos de similitud con el núcleo actual
El entorno de hoy es muy similar al de 1997, sobre todo por estos aspectos:
· Economía resistente: el mercado laboral está sano, la economía no ha entrado en recesión, igual que en 1997.
· La inflación no se descontrola: aunque la inflación se ha acelerado, está muy por debajo del pico de 2022 y dentro de rangos controlables.
· El ciclo tecnológico apoya: el actual auge de inversiones en IA se asemeja al auge de Internet de 1997, respaldando el crecimiento y compensando el impacto de los tipos altos.
· Expectativas de subidas ya descontadas: el mercado ya ha incorporado de antemano las expectativas de alzas de tipos; al materializarse, podría ocurrir el escenario de “malas noticias ya descontadas”.
⚠️ Diferencias y riesgos clave
La historia no se repetirá de forma simple; hay que tener en cuenta estas diferencias:
· Fragmentación interna de la economía: hoy la economía de EE. UU. muestra una división tipo “K”, ya que la demanda tradicional está limitada por los tipos altos.
· Punto de partida de tipos más alto: actualmente los tipos están en un nivel elevado y el margen para seguir subiendo es limitado.
· Entorno externo más complejo: hoy hay desafíos como la guerra comercial y el debilitamiento del crecimiento global; en comparación con 1997, hay más complejidad (no solo la crisis financiera asiática).
📈 Referencias sobre el impacto en el mercado
El desempeño del mercado tras las subidas de 1997 ofrece una referencia:
· Presión a corto plazo: antes y después de las subidas, las acciones de EE. UU. suelen resentirse; por ejemplo, el S&P 500 llegó a caer cerca de un 10% en 1997.
· Fortalezas a mediano plazo: una vez que el mercado confirma el final del ciclo de endurecimiento, la bolsa suele rebotar con rapidez. Un año después de las subidas de 1997, el S&P 500 acumuló una subida del 42%.
· Bonos del Tesoro con techo: tras materializarse las subidas, normalmente el rendimiento de los bonos del Tesoro a 10 años toca techo y luego cae.
En resumen, la comparación de “1997” es una síntesis del carácter preventivo y moderado de las subidas actuales, no una predicción simple de la trayectoria del mercado.
1
303
·
--
Artículo
Ver traducción
加息不是选择题,是信誉题——站在沃什的视角市场几乎已经替沃什做了决定。截至决议前夜,CME“美联储观察”显示,9月加息25个基点的概率为92.5%,维持利率不变的概率仅7.5%。联邦基金利率目标区间将从当前的3.50%–3.75%上调至3.75%–4.00%。
但市场真正等待的,并不是这25个基点。真正牵动下一阶段全球债市、汇市和风险资产的,是沃什能否借这次决议回答三个信号:油价冲击是短期扰动,还是会扩散到工资、服务价格和长期通胀预期?这只是一次调整,还是新一轮加息周期的开始?沃什又愿意为了压低通胀,承受多大程度的经济和市场压力?
今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期。
一、市场逻辑已经逆转:不加息才是更大的利空
过去几年,市场已经习惯了一套简单逻辑:经济走弱,美联储降息,流动性重新宽松,风险资产获得支撑。
现在,这套逻辑遇到了新变量。
油价超过100美元,通胀重新抬头;美债收益率突破5%,融资成本不断上升;全球债务又处在历史高位。经济一旦转弱,美联储未必能马上降息。通胀一旦继续升温,它甚至还要加息。
这才是全球市场正在重新适应的变化。
在这个背景下,传统意义上的“不加息利好债市”已经失效。市场已经用92.5%的概率把加息定价进所有资产价格。如果沃什选择按兵不动,长端利率反而会以更混乱、更无序的方式替美联储加息。“新债王”冈拉克直言,若美联储出乎市场预期维持利率不变,恐会加剧美国国债的历史性抛售潮。有机构警告,30年期美债收益率可能迅速跳升至5.75%。
七月底的教训仍然灼热。当时市场在决策当天定价38%的加息概率,但美联储最终按兵不动。沃什在会后未能就维持利率不变给出清晰解释,长债收益率随即跳升,市场和经济学家的批评浪潮汹涌而来。那一次的代价是公信力折价,而公信力折价会直接体现在长端利率上。
换句话说,不加息,长债反而会替美联储加息——而且加得更猛、更无序、更不可控。 这就是当前市场的“逆转”逻辑:在市场对通胀信誉高度敏感的背景下,按兵不动本身就是一种紧缩信号,只不过这种紧缩是以混乱的方式发生的。
二、沃什必须回答的三个信号
信号一:油价冲击是短期扰动,还是会扩散?
8月CPI数据已经触及了美联储的加息门槛。整体CPI同比3.4%,与前值和预期持平,但核心CPI环比0.3%,超出市场预期的0.2%,为今年4月以来最大单月涨幅。非房租核心服务环比上涨0.5%,服务通胀粘性再度显现。
更关键的是油价。中东冲突推动布伦特原油自7月以来首次突破100美元/桶,9月WTI原油环比涨幅已接近13.5%。在高油价和低基数的背景下,名义CPI从9月开始将面临反弹压力。
沃什需要判断:这是暂时性的能源价格扰动,还是会通过工资、服务价格和长期通胀预期扩散为更持久的通胀压力?他此前在杰克逊霍尔已经划定了行动门槛,称近期通胀数据“不能说明潜在通胀趋势已经改善”,并补充表示,若短期内看不到通胀好转,“我们还有很多工作要做”。
数据已经触及了美联储的加息门槛。从“等待”到“行动”的转变,不是沃什主动选择的结果,而是数据倒逼的必然。
信号二:这是一次调整,还是新一轮加息周期的开始?
本次决议的声明本身可能不会带来太多意外。真正的信号在点阵图和沃什的新闻发布会。
经济学家预期,点阵图中2026年末利率中值可能上调至4.1%左右。德意志银行预计点阵图中位数应会显示今年还有一次加息,甚至部分官员的预期会更加激进。汇丰预计美联储将在9月和12月各加息25个基点,高盛同样预期9月和12月加息,并将2027年降息时点后移。
但沃什本人过去一直拒绝提供前瞻指引,上次6月提交预测时他甚至未参与点阵图。这一次,市场需要的不是他个人的预测,而是他对“这是一次性加息还是新周期起点”的定性表述。
如果沃什在新闻发布会上能够清晰传达“本次加息是为了锚定通胀预期,后续路径取决于数据而非预设方向”,那么债市将获得一个可定价的框架。反之,如果他继续回避经济状况的判断,长端利率可能再次因为不确定性而走高——这正是7月会议的教训。
信号三:沃什愿意承受多大压力?
沃什需要在白宫压力和美债收益率5%上升之间取得平衡。
特朗普的态度已经在预期之内。他在上周末重申“美国理应支付全球最低的利率”,并在被问及美联储是否加息时表示“我不知道”。白宫国家经济委员会主任哈塞特也表示,美联储“不应在临近中期选举时加息”。
但沃什并不需要为此感到意外。特朗普提名沃什时承诺“做你自己的事吧”,如今这句承诺正面临考验。彼得森国际经济研究所高级研究员、IMF前首席经济学家奥布斯特菲尔德指出,沃什并不想留下“在美联储使命受到考验的关键时刻,这位美联储主席向政府压力屈服”的历史评价。
对沃什而言,特朗普的不满是一个已知且可定价的政治成本。真正不可承受的成本,是在通胀仍未受控的情况下放弃加息,导致长债市场失去信任,进而推高全社会的融资成本。两害相权,加息是更小的政治风险。
更重要的是,尽管25个基点并不算大,真正影响下一阶段市场的是沃什能否让投资者相信:美联储仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。 全世界等待的,就是这个信号。
三、加息节奏:一次之后,按兵不动,观察数据
站在沃什的视角,本次加息的定位应当清晰:这是一次“信誉修复型加息”,而非新一轮紧缩周期的起点。
节奏设想如下:
9月完成25个基点加息后,10月议息会议维持利率不变,给市场一个消化窗口。如果后续通胀数据不再进一步恶化——核心CPI环比回落到0.2%以下、油价趋于稳定——那么年底前不再需要额外加息。本轮周期以一次加息收尾。
这一节奏与主流机构预期基本吻合,但沃什的路径可以比这些预测更克制。他的核心目标不是加息本身,而是让市场相信美联储在必要时会加息。一旦这个信号被有效传递,长端利率反而可能因为通胀预期锚定而下行——这正是“加息巩固公信力、公信力压低长端利率”的逻辑闭环。
反过来,如果本次不实施加息,后续将面临极为被动的局面。10月会议将处于中期选举前最后的时间窗口,政治压力只会更大;而届时的通胀数据如果因为油价传导而继续走高,美联储将不得不在选举前夕被迫行动,公信力损失和政治风险将同时放大。
四、结论:全世界等待的信号
站在沃什的位置上,9月加息不是一个“要不要”的问题,而是一个“还能不能不做”的问题。市场已经用92.5%的概率把决策权交还给了美联储,但接收这份决策权的唯一方式,就是兑现它。
加息是利空,不加息是更大的利空。 前者是有序的政策行动,后者是无序的市场惩罚。沃什的选择,本质上是在两种利空之间,选择那个可以被控制、可以被定价、可以被引导的。
全球正处于恶性通货膨胀全面爆发的前夜。沃什需在通胀压力上升下,将市场已定价的加息转变为美联储主导的政策行动。今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期——能否让投资者相信,它仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。
全世界等待的,就是这个信号。
加息不是选择题,是信誉题——站在沃什的视角
市场几乎已经替沃什做了决定。截至决议前夜,CME“美联储观察”显示,9月加息25个基点的概率为92.5%,维持利率不变的概率仅7.5%。联邦基金利率目标区间将从当前的3.50%–3.75%上调至3.75%–4.00%。
但市场真正等待的,并不是这25个基点。真正牵动下一阶段全球债市、汇市和风险资产的,是沃什能否借这次决议回答三个信号:油价冲击是短期扰动,还是会扩散到工资、服务价格和长期通胀预期?这只是一次调整,还是新一轮加息周期的开始?沃什又愿意为了压低通胀,承受多大程度的经济和市场压力?
今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期。
一、市场逻辑已经逆转:不加息才是更大的利空
过去几年,市场已经习惯了一套简单逻辑:经济走弱,美联储降息,流动性重新宽松,风险资产获得支撑。
现在,这套逻辑遇到了新变量。
油价超过100美元,通胀重新抬头;美债收益率突破5%,融资成本不断上升;全球债务又处在历史高位。经济一旦转弱,美联储未必能马上降息。通胀一旦继续升温,它甚至还要加息。
这才是全球市场正在重新适应的变化。
在这个背景下,传统意义上的“不加息利好债市”已经失效。市场已经用92.5%的概率把加息定价进所有资产价格。如果沃什选择按兵不动,长端利率反而会以更混乱、更无序的方式替美联储加息。“新债王”冈拉克直言,若美联储出乎市场预期维持利率不变,恐会加剧美国国债的历史性抛售潮。有机构警告,30年期美债收益率可能迅速跳升至5.75%。
七月底的教训仍然灼热。当时市场在决策当天定价38%的加息概率,但美联储最终按兵不动。沃什在会后未能就维持利率不变给出清晰解释,长债收益率随即跳升,市场和经济学家的批评浪潮汹涌而来。那一次的代价是公信力折价,而公信力折价会直接体现在长端利率上。
换句话说,不加息,长债反而会替美联储加息——而且加得更猛、更无序、更不可控。 这就是当前市场的“逆转”逻辑:在市场对通胀信誉高度敏感的背景下,按兵不动本身就是一种紧缩信号,只不过这种紧缩是以混乱的方式发生的。
二、沃什必须回答的三个信号
信号一:油价冲击是短期扰动,还是会扩散?
8月CPI数据已经触及了美联储的加息门槛。整体CPI同比3.4%,与前值和预期持平,但核心CPI环比0.3%,超出市场预期的0.2%,为今年4月以来最大单月涨幅。非房租核心服务环比上涨0.5%,服务通胀粘性再度显现。
更关键的是油价。中东冲突推动布伦特原油自7月以来首次突破100美元/桶,9月WTI原油环比涨幅已接近13.5%。在高油价和低基数的背景下,名义CPI从9月开始将面临反弹压力。
沃什需要判断:这是暂时性的能源价格扰动,还是会通过工资、服务价格和长期通胀预期扩散为更持久的通胀压力?他此前在杰克逊霍尔已经划定了行动门槛,称近期通胀数据“不能说明潜在通胀趋势已经改善”,并补充表示,若短期内看不到通胀好转,“我们还有很多工作要做”。
数据已经触及了美联储的加息门槛。从“等待”到“行动”的转变,不是沃什主动选择的结果,而是数据倒逼的必然。
信号二:这是一次调整,还是新一轮加息周期的开始?
本次决议的声明本身可能不会带来太多意外。真正的信号在点阵图和沃什的新闻发布会。
经济学家预期,点阵图中2026年末利率中值可能上调至4.1%左右。德意志银行预计点阵图中位数应会显示今年还有一次加息,甚至部分官员的预期会更加激进。汇丰预计美联储将在9月和12月各加息25个基点,高盛同样预期9月和12月加息,并将2027年降息时点后移。
但沃什本人过去一直拒绝提供前瞻指引,上次6月提交预测时他甚至未参与点阵图。这一次,市场需要的不是他个人的预测,而是他对“这是一次性加息还是新周期起点”的定性表述。
如果沃什在新闻发布会上能够清晰传达“本次加息是为了锚定通胀预期,后续路径取决于数据而非预设方向”,那么债市将获得一个可定价的框架。反之,如果他继续回避经济状况的判断,长端利率可能再次因为不确定性而走高——这正是7月会议的教训。
信号三:沃什愿意承受多大压力?
沃什需要在白宫压力和美债收益率5%上升之间取得平衡。
特朗普的态度已经在预期之内。他在上周末重申“美国理应支付全球最低的利率”,并在被问及美联储是否加息时表示“我不知道”。白宫国家经济委员会主任哈塞特也表示,美联储“不应在临近中期选举时加息”。
但沃什并不需要为此感到意外。特朗普提名沃什时承诺“做你自己的事吧”,如今这句承诺正面临考验。彼得森国际经济研究所高级研究员、IMF前首席经济学家奥布斯特菲尔德指出,沃什并不想留下“在美联储使命受到考验的关键时刻,这位美联储主席向政府压力屈服”的历史评价。
对沃什而言,特朗普的不满是一个已知且可定价的政治成本。真正不可承受的成本,是在通胀仍未受控的情况下放弃加息,导致长债市场失去信任,进而推高全社会的融资成本。两害相权,加息是更小的政治风险。
更重要的是,尽管25个基点并不算大,真正影响下一阶段市场的是沃什能否让投资者相信:美联储仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。 全世界等待的,就是这个信号。
三、加息节奏:一次之后,按兵不动,观察数据
站在沃什的视角,本次加息的定位应当清晰:这是一次“信誉修复型加息”,而非新一轮紧缩周期的起点。
节奏设想如下:
9月完成25个基点加息后,10月议息会议维持利率不变,给市场一个消化窗口。如果后续通胀数据不再进一步恶化——核心CPI环比回落到0.2%以下、油价趋于稳定——那么年底前不再需要额外加息。本轮周期以一次加息收尾。
这一节奏与主流机构预期基本吻合,但沃什的路径可以比这些预测更克制。他的核心目标不是加息本身,而是让市场相信美联储在必要时会加息。一旦这个信号被有效传递,长端利率反而可能因为通胀预期锚定而下行——这正是“加息巩固公信力、公信力压低长端利率”的逻辑闭环。
反过来,如果本次不实施加息,后续将面临极为被动的局面。10月会议将处于中期选举前最后的时间窗口,政治压力只会更大;而届时的通胀数据如果因为油价传导而继续走高,美联储将不得不在选举前夕被迫行动,公信力损失和政治风险将同时放大。
四、结论:全世界等待的信号
站在沃什的位置上,9月加息不是一个“要不要”的问题,而是一个“还能不能不做”的问题。市场已经用92.5%的概率把决策权交还给了美联储,但接收这份决策权的唯一方式,就是兑现它。
加息是利空,不加息是更大的利空。 前者是有序的政策行动,后者是无序的市场惩罚。沃什的选择,本质上是在两种利空之间,选择那个可以被控制、可以被定价、可以被引导的。
全球正处于恶性通货膨胀全面爆发的前夜。沃什需在通胀压力上升下,将市场已定价的加息转变为美联储主导的政策行动。今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期——能否让投资者相信,它仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。
全世界等待的,就是这个信号。
但市场真正等待的,并不是这25个基点。真正牵动下一阶段全球债市、汇市和风险资产的,是沃什能否借这次决议回答三个信号:油价冲击是短期扰动,还是会扩散到工资、服务价格和长期通胀预期?这只是一次调整,还是新一轮加息周期的开始?沃什又愿意为了压低通胀,承受多大程度的经济和市场压力?
今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期。
一、市场逻辑已经逆转:不加息才是更大的利空
过去几年,市场已经习惯了一套简单逻辑:经济走弱,美联储降息,流动性重新宽松,风险资产获得支撑。
现在,这套逻辑遇到了新变量。
油价超过100美元,通胀重新抬头;美债收益率突破5%,融资成本不断上升;全球债务又处在历史高位。经济一旦转弱,美联储未必能马上降息。通胀一旦继续升温,它甚至还要加息。
这才是全球市场正在重新适应的变化。
在这个背景下,传统意义上的“不加息利好债市”已经失效。市场已经用92.5%的概率把加息定价进所有资产价格。如果沃什选择按兵不动,长端利率反而会以更混乱、更无序的方式替美联储加息。“新债王”冈拉克直言,若美联储出乎市场预期维持利率不变,恐会加剧美国国债的历史性抛售潮。有机构警告,30年期美债收益率可能迅速跳升至5.75%。
七月底的教训仍然灼热。当时市场在决策当天定价38%的加息概率,但美联储最终按兵不动。沃什在会后未能就维持利率不变给出清晰解释,长债收益率随即跳升,市场和经济学家的批评浪潮汹涌而来。那一次的代价是公信力折价,而公信力折价会直接体现在长端利率上。
换句话说,不加息,长债反而会替美联储加息——而且加得更猛、更无序、更不可控。 这就是当前市场的“逆转”逻辑:在市场对通胀信誉高度敏感的背景下,按兵不动本身就是一种紧缩信号,只不过这种紧缩是以混乱的方式发生的。
二、沃什必须回答的三个信号
信号一:油价冲击是短期扰动,还是会扩散?
8月CPI数据已经触及了美联储的加息门槛。整体CPI同比3.4%,与前值和预期持平,但核心CPI环比0.3%,超出市场预期的0.2%,为今年4月以来最大单月涨幅。非房租核心服务环比上涨0.5%,服务通胀粘性再度显现。
更关键的是油价。中东冲突推动布伦特原油自7月以来首次突破100美元/桶,9月WTI原油环比涨幅已接近13.5%。在高油价和低基数的背景下,名义CPI从9月开始将面临反弹压力。
沃什需要判断:这是暂时性的能源价格扰动,还是会通过工资、服务价格和长期通胀预期扩散为更持久的通胀压力?他此前在杰克逊霍尔已经划定了行动门槛,称近期通胀数据“不能说明潜在通胀趋势已经改善”,并补充表示,若短期内看不到通胀好转,“我们还有很多工作要做”。
数据已经触及了美联储的加息门槛。从“等待”到“行动”的转变,不是沃什主动选择的结果,而是数据倒逼的必然。
信号二:这是一次调整,还是新一轮加息周期的开始?
本次决议的声明本身可能不会带来太多意外。真正的信号在点阵图和沃什的新闻发布会。
经济学家预期,点阵图中2026年末利率中值可能上调至4.1%左右。德意志银行预计点阵图中位数应会显示今年还有一次加息,甚至部分官员的预期会更加激进。汇丰预计美联储将在9月和12月各加息25个基点,高盛同样预期9月和12月加息,并将2027年降息时点后移。
但沃什本人过去一直拒绝提供前瞻指引,上次6月提交预测时他甚至未参与点阵图。这一次,市场需要的不是他个人的预测,而是他对“这是一次性加息还是新周期起点”的定性表述。
如果沃什在新闻发布会上能够清晰传达“本次加息是为了锚定通胀预期,后续路径取决于数据而非预设方向”,那么债市将获得一个可定价的框架。反之,如果他继续回避经济状况的判断,长端利率可能再次因为不确定性而走高——这正是7月会议的教训。
信号三:沃什愿意承受多大压力?
沃什需要在白宫压力和美债收益率5%上升之间取得平衡。
特朗普的态度已经在预期之内。他在上周末重申“美国理应支付全球最低的利率”,并在被问及美联储是否加息时表示“我不知道”。白宫国家经济委员会主任哈塞特也表示,美联储“不应在临近中期选举时加息”。
但沃什并不需要为此感到意外。特朗普提名沃什时承诺“做你自己的事吧”,如今这句承诺正面临考验。彼得森国际经济研究所高级研究员、IMF前首席经济学家奥布斯特菲尔德指出,沃什并不想留下“在美联储使命受到考验的关键时刻,这位美联储主席向政府压力屈服”的历史评价。
对沃什而言,特朗普的不满是一个已知且可定价的政治成本。真正不可承受的成本,是在通胀仍未受控的情况下放弃加息,导致长债市场失去信任,进而推高全社会的融资成本。两害相权,加息是更小的政治风险。
更重要的是,尽管25个基点并不算大,真正影响下一阶段市场的是沃什能否让投资者相信:美联储仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。 全世界等待的,就是这个信号。
三、加息节奏:一次之后,按兵不动,观察数据
站在沃什的视角,本次加息的定位应当清晰:这是一次“信誉修复型加息”,而非新一轮紧缩周期的起点。
节奏设想如下:
9月完成25个基点加息后,10月议息会议维持利率不变,给市场一个消化窗口。如果后续通胀数据不再进一步恶化——核心CPI环比回落到0.2%以下、油价趋于稳定——那么年底前不再需要额外加息。本轮周期以一次加息收尾。
这一节奏与主流机构预期基本吻合,但沃什的路径可以比这些预测更克制。他的核心目标不是加息本身,而是让市场相信美联储在必要时会加息。一旦这个信号被有效传递,长端利率反而可能因为通胀预期锚定而下行——这正是“加息巩固公信力、公信力压低长端利率”的逻辑闭环。
反过来,如果本次不实施加息,后续将面临极为被动的局面。10月会议将处于中期选举前最后的时间窗口,政治压力只会更大;而届时的通胀数据如果因为油价传导而继续走高,美联储将不得不在选举前夕被迫行动,公信力损失和政治风险将同时放大。
四、结论:全世界等待的信号
站在沃什的位置上,9月加息不是一个“要不要”的问题,而是一个“还能不能不做”的问题。市场已经用92.5%的概率把决策权交还给了美联储,但接收这份决策权的唯一方式,就是兑现它。
加息是利空,不加息是更大的利空。 前者是有序的政策行动,后者是无序的市场惩罚。沃什的选择,本质上是在两种利空之间,选择那个可以被控制、可以被定价、可以被引导的。
全球正处于恶性通货膨胀全面爆发的前夜。沃什需在通胀压力上升下,将市场已定价的加息转变为美联储主导的政策行动。今晚真正重要的不是“加不加”,而是美联储能否重新稳住市场预期——能否让投资者相信,它仍有能力压住通胀,又不会把高负债的金融体系压出裂缝。
全世界等待的,就是这个信号。
1
92
·
--
Ver traducción
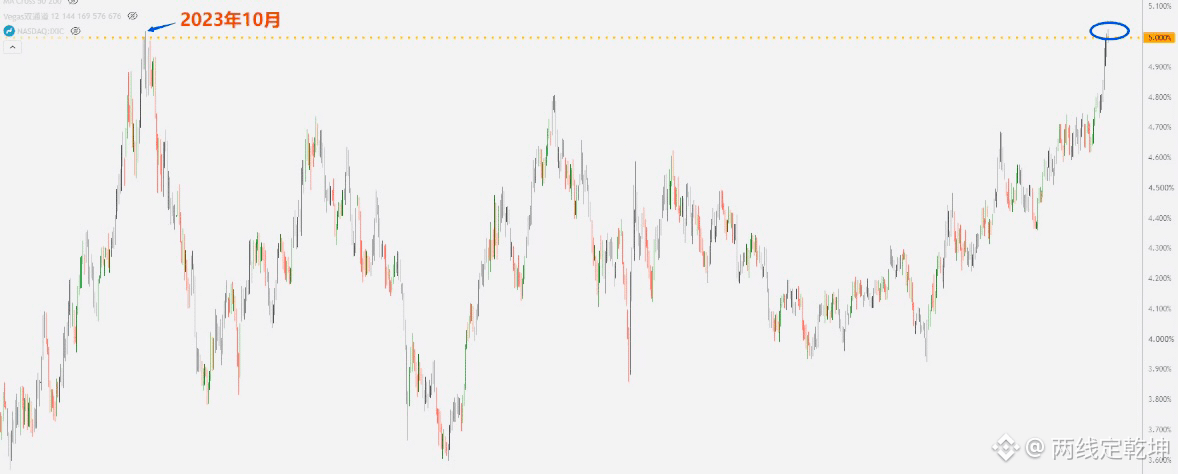
综合来看,当前全球市场的核心矛盾在于“预期定价”与“现实政策”的激烈博弈:美联储9月是否加息及沃什的鹰派表述,其效果高度依赖市场对美联储信誉的信任程度,而10年期美债收益率突破5%已是现实,且本轮与2023年10月有本质区别——通胀更顽固、财政压力更大、抄底买盘更弱,长端收益率更受财政赤字与期限溢价等结构性因素驱动,若收益率快速失控攀升,可能引发美股下滑甚至金融危机;就比特币而言,闪崩至59500-$72,500),在缺乏极端催化剂的情况下难以触及;总体而言,各类资产的剧烈波动,本质上是市场在美联储政策空间受限、财政风险累积与地缘通胀压力下的重新定价,而最终走势取决于收益率上升的速度、美联储能否在控制通胀与维护金融稳定之间找到平衡,以及市场对政策信誉的信任能否维持。
综合来看,当前全球市场的核心矛盾在于“预期定价”与“现实政策”的激烈博弈:美联储9月是否加息及沃什的鹰派表述,其效果高度依赖市场对美联储信誉的信任程度,而10年期美债收益率突破5%已是现实,且本轮与2023年10月有本质区别——通胀更顽固、财政压力更大、抄底买盘更弱,长端收益率更受财政赤字与期限溢价等结构性因素驱动,若收益率快速失控攀升,可能引发美股下滑甚至金融危机;就比特币而言,闪崩至59500-$72,500),在缺乏极端催化剂的情况下难以触及;总体而言,各类资产的剧烈波动,本质上是市场在美联储政策空间受限、财政风险累积与地缘通胀压力下的重新定价,而最终走势取决于收益率上升的速度、美联储能否在控制通胀与维护金融稳定之间找到平衡,以及市场对政策信誉的信任能否维持。
1
185
·
--
Artículo
Powell decide con un solo voto: la Fed 6 a 6, las tasas se mantienen sin cambios17 de septiembre de 2026, el FOMC de la Reserva Federal cerró con un empate 6-6: el debate sobre nuevas alzas de tasas se pospuso al no lograrse un consenso. La tasa de fondos federales se mantuvo sin cambios en el rango de 3.50%-3.75%. Este es el primer empate en una votación del FOMC desde 1936. Detrás de ello hay un raro enfrentamiento en el que los bandos “halcón” y “paloma” quedaron prácticamente equilibrados.
---
Un comité dividido: ¿cómo se formó el 6-6?
El principal punto de tensión en esta reunión es el forcejeo entre la presión inflacionaria y el enfriamiento del empleo. En la reunión de julio sobre tasas, el presidente de la Reserva Federal de Cleveland, Loretta Mester; la presidenta de la Reserva Federal de Minneapolis, Neel Kashkari; y el presidente de la Reserva Federal de Dallas, Lorie Logan, emitieron conjuntamente su voto en contra, defendiendo una subida de 25 puntos básicos. Se trata de la primera vez en casi nueve años que tres votos en contra coinciden en la misma dirección. El gobernador Barr también dejó claro a principios de septiembre que, si la inflación no retrocede hacia el objetivo del 2% con una velocidad convincente, está preparado para apoyar nuevas alzas de tasas.
Powell decide con un solo voto: la Fed 6 a 6, las tasas se mantienen sin cambios
17 de septiembre de 2026, el FOMC de la Reserva Federal cerró con un empate 6-6: el debate sobre nuevas alzas de tasas se pospuso al no lograrse un consenso. La tasa de fondos federales se mantuvo sin cambios en el rango de 3.50%-3.75%. Este es el primer empate en una votación del FOMC desde 1936. Detrás de ello hay un raro enfrentamiento en el que los bandos “halcón” y “paloma” quedaron prácticamente equilibrados.
---
Un comité dividido: ¿cómo se formó el 6-6?
El principal punto de tensión en esta reunión es el forcejeo entre la presión inflacionaria y el enfriamiento del empleo. En la reunión de julio sobre tasas, el presidente de la Reserva Federal de Cleveland, Loretta Mester; la presidenta de la Reserva Federal de Minneapolis, Neel Kashkari; y el presidente de la Reserva Federal de Dallas, Lorie Logan, emitieron conjuntamente su voto en contra, defendiendo una subida de 25 puntos básicos. Se trata de la primera vez en casi nueve años que tres votos en contra coinciden en la misma dirección. El gobernador Barr también dejó claro a principios de septiembre que, si la inflación no retrocede hacia el objetivo del 2% con una velocidad convincente, está preparado para apoyar nuevas alzas de tasas.
---
Un comité dividido: ¿cómo se formó el 6-6?
El principal punto de tensión en esta reunión es el forcejeo entre la presión inflacionaria y el enfriamiento del empleo. En la reunión de julio sobre tasas, el presidente de la Reserva Federal de Cleveland, Loretta Mester; la presidenta de la Reserva Federal de Minneapolis, Neel Kashkari; y el presidente de la Reserva Federal de Dallas, Lorie Logan, emitieron conjuntamente su voto en contra, defendiendo una subida de 25 puntos básicos. Se trata de la primera vez en casi nueve años que tres votos en contra coinciden en la misma dirección. El gobernador Barr también dejó claro a principios de septiembre que, si la inflación no retrocede hacia el objetivo del 2% con una velocidad convincente, está preparado para apoyar nuevas alzas de tasas.
1
2
33
·
--
Con verificación
$UNITREE Yushu Technology: ¿tocar fondo en 60 o rebotar a 83.6? Análisis clave para el líder del robot humanoide
Yushu Technology ha publicado recientemente el modelo mundial UnifoLM-X2-1.0. Es la primera vez a nivel global que se logra, de forma completamente autónoma, una pelea entre robots humanoides, sin necesidad de control remoto ni guiones preestablecidos durante todo el proceso. Esto marca un avance clave en la capacidad de toma de decisiones del “cerebro”; además, DeepSeek tomó una participación estratégica en la empresa, abriendo aún más el espacio de colaboración entre IA y robótica. En fundamentos, en la primera mitad de 2026 los ingresos alcanzaron 1.152 mil millones de yuanes, un +48,54% interanual, pero el beneficio neto no-GAAP (excluyendo ciertos rubros) cayó un 19,34%. El volumen de envíos es de aproximadamente 5.900 unidades, con una cuota global cercana al 31%. Coexisten el alto crecimiento y la presión sobre la rentabilidad.
El análisis técnico muestra que el objetivo de caída a 70 ya se ha cumplido. La resistencia del rebote está en 83,6 y el siguiente objetivo es 66,66. En cuanto al ritmo del concepto de Yushu, la zona alrededor de 60 es un área potencial para observar el posible suelo. Si primero ocurre un rebote, cerca de 80 está el punto de división entre compradores y vendedores; solo si el precio logra sostenerse con volumen por encima, se podría ver una reparación, de lo contrario aún podría volver a probar el 60. En estrategia, la lógica de largo plazo de los robots humanoides no cambia: Yushu es un activo clave. Sin embargo, en el corto plazo conviene esperar señales de estabilización; construir posición por tramos suele ser mejor que perseguir el alza.
$UNITREE Yushu Technology: ¿tocar fondo en 60 o rebotar a 83.6? Análisis clave para el líder del robot humanoide
Yushu Technology ha publicado recientemente el modelo mundial UnifoLM-X2-1.0. Es la primera vez a nivel global que se logra, de forma completamente autónoma, una pelea entre robots humanoides, sin necesidad de control remoto ni guiones preestablecidos durante todo el proceso. Esto marca un avance clave en la capacidad de toma de decisiones del “cerebro”; además, DeepSeek tomó una participación estratégica en la empresa, abriendo aún más el espacio de colaboración entre IA y robótica. En fundamentos, en la primera mitad de 2026 los ingresos alcanzaron 1.152 mil millones de yuanes, un +48,54% interanual, pero el beneficio neto no-GAAP (excluyendo ciertos rubros) cayó un 19,34%. El volumen de envíos es de aproximadamente 5.900 unidades, con una cuota global cercana al 31%. Coexisten el alto crecimiento y la presión sobre la rentabilidad.
El análisis técnico muestra que el objetivo de caída a 70 ya se ha cumplido. La resistencia del rebote está en 83,6 y el siguiente objetivo es 66,66. En cuanto al ritmo del concepto de Yushu, la zona alrededor de 60 es un área potencial para observar el posible suelo. Si primero ocurre un rebote, cerca de 80 está el punto de división entre compradores y vendedores; solo si el precio logra sostenerse con volumen por encima, se podría ver una reparación, de lo contrario aún podría volver a probar el 60. En estrategia, la lógica de largo plazo de los robots humanoides no cambia: Yushu es un activo clave. Sin embargo, en el corto plazo conviene esperar señales de estabilización; construir posición por tramos suele ser mejor que perseguir el alza.
Yushu Technology ha publicado recientemente el modelo mundial UnifoLM-X2-1.0. Es la primera vez a nivel global que se logra, de forma completamente autónoma, una pelea entre robots humanoides, sin necesidad de control remoto ni guiones preestablecidos durante todo el proceso. Esto marca un avance clave en la capacidad de toma de decisiones del “cerebro”; además, DeepSeek tomó una participación estratégica en la empresa, abriendo aún más el espacio de colaboración entre IA y robótica. En fundamentos, en la primera mitad de 2026 los ingresos alcanzaron 1.152 mil millones de yuanes, un +48,54% interanual, pero el beneficio neto no-GAAP (excluyendo ciertos rubros) cayó un 19,34%. El volumen de envíos es de aproximadamente 5.900 unidades, con una cuota global cercana al 31%. Coexisten el alto crecimiento y la presión sobre la rentabilidad.
El análisis técnico muestra que el objetivo de caída a 70 ya se ha cumplido. La resistencia del rebote está en 83,6 y el siguiente objetivo es 66,66. En cuanto al ritmo del concepto de Yushu, la zona alrededor de 60 es un área potencial para observar el posible suelo. Si primero ocurre un rebote, cerca de 80 está el punto de división entre compradores y vendedores; solo si el precio logra sostenerse con volumen por encima, se podría ver una reparación, de lo contrario aún podría volver a probar el 60. En estrategia, la lógica de largo plazo de los robots humanoides no cambia: Yushu es un activo clave. Sin embargo, en el corto plazo conviene esperar señales de estabilización; construir posición por tramos suele ser mejor que perseguir el alza.
2
1.1k
·
--
Artículo
Informe de investigación en profundidad sobre LITE: ciclo de sustitución de cables submarinos × posición monopólica del fabricante de láseresI. Resumen de inversión
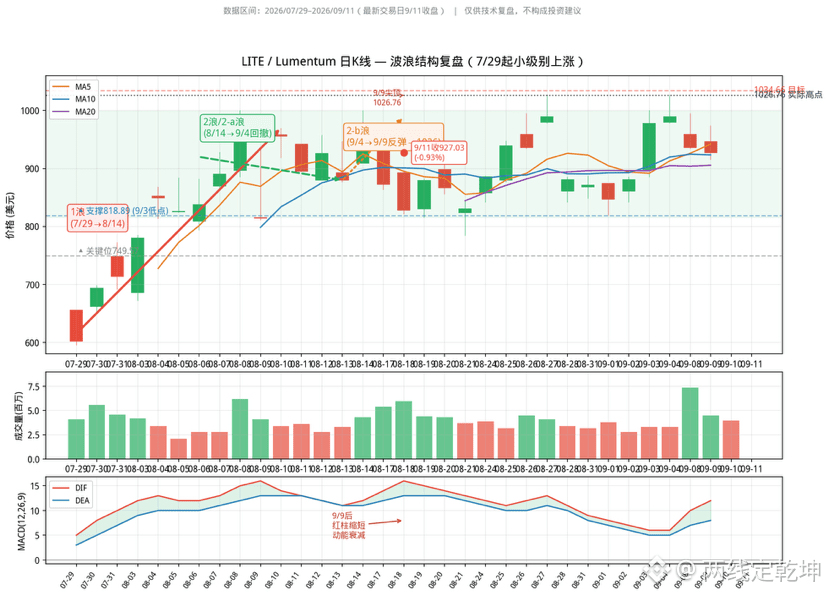
Recomendación de inversión: mantener una atención positiva hacia LITE. La empresa se encuentra en el eje de doble demanda del ciclo global de sustitución de cables submarinos y la actualización de interconexiones ópticas para IA; gracias a su posición monopólica en los láseres de bombeo con InP y en los chips ópticos coherentes de 200G EML, la visibilidad de las órdenes en cartera se extiende hasta 2028 y la capacidad instalada está agotada. Con base en la estructura de ondas desde el 29 de julio, el objetivo de la Onda 1 en 1034.66 USD coincide en gran medida con el máximo real de 1026.76 USD; tras el retroceso, el primer rango objetivo del reinicio del impulso alcista se ubica cerca de 1600 USD.
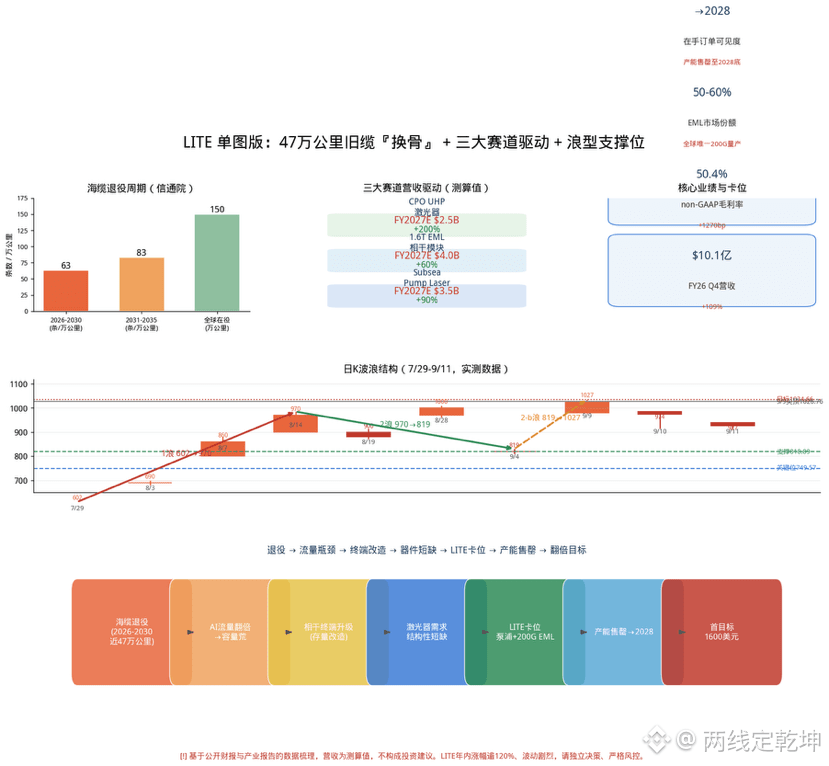
Lógica central: entre 2026 y 2030, cerca de 470.000 kilómetros (146 tramos) de cables submarinos antiguos se retirarán de forma concentrada; quedarán bloqueados dentro de Asia y en rutas troncales como Europa–Norteamérica. La participación de capacidad nueva supera el 50%, formando una escasez estructural de capacidad; las conversiones y mejoras del parque existente requieren sustituir terminales coherentes y amplificadores, y el componente clave dentro de los amplificadores son los láseres InP de LITE, por lo que la demanda presenta una escasez estructural.
Informe de investigación en profundidad sobre LITE: ciclo de sustitución de cables submarinos × posición monopólica del fabricante de láseres
I. Resumen de inversión
Recomendación de inversión: mantener una atención positiva hacia LITE. La empresa se encuentra en el eje de doble demanda del ciclo global de sustitución de cables submarinos y la actualización de interconexiones ópticas para IA; gracias a su posición monopólica en los láseres de bombeo con InP y en los chips ópticos coherentes de 200G EML, la visibilidad de las órdenes en cartera se extiende hasta 2028 y la capacidad instalada está agotada. Con base en la estructura de ondas desde el 29 de julio, el objetivo de la Onda 1 en 1034.66 USD coincide en gran medida con el máximo real de 1026.76 USD; tras el retroceso, el primer rango objetivo del reinicio del impulso alcista se ubica cerca de 1600 USD.
Lógica central: entre 2026 y 2030, cerca de 470.000 kilómetros (146 tramos) de cables submarinos antiguos se retirarán de forma concentrada; quedarán bloqueados dentro de Asia y en rutas troncales como Europa–Norteamérica. La participación de capacidad nueva supera el 50%, formando una escasez estructural de capacidad; las conversiones y mejoras del parque existente requieren sustituir terminales coherentes y amplificadores, y el componente clave dentro de los amplificadores son los láseres InP de LITE, por lo que la demanda presenta una escasez estructural.
Recomendación de inversión: mantener una atención positiva hacia LITE. La empresa se encuentra en el eje de doble demanda del ciclo global de sustitución de cables submarinos y la actualización de interconexiones ópticas para IA; gracias a su posición monopólica en los láseres de bombeo con InP y en los chips ópticos coherentes de 200G EML, la visibilidad de las órdenes en cartera se extiende hasta 2028 y la capacidad instalada está agotada. Con base en la estructura de ondas desde el 29 de julio, el objetivo de la Onda 1 en 1034.66 USD coincide en gran medida con el máximo real de 1026.76 USD; tras el retroceso, el primer rango objetivo del reinicio del impulso alcista se ubica cerca de 1600 USD.
Lógica central: entre 2026 y 2030, cerca de 470.000 kilómetros (146 tramos) de cables submarinos antiguos se retirarán de forma concentrada; quedarán bloqueados dentro de Asia y en rutas troncales como Europa–Norteamérica. La participación de capacidad nueva supera el 50%, formando una escasez estructural de capacidad; las conversiones y mejoras del parque existente requieren sustituir terminales coherentes y amplificadores, y el componente clave dentro de los amplificadores son los láseres InP de LITE, por lo que la demanda presenta una escasez estructural.
7
2
75
·
--
$LITE 47万 kilómetros de viejos cables empiezan a “rejuvenecer”: el bisturí láser LITE corta hacia 80.000 millones
• Base: en 2026-2030, cerca de 470.000 kilómetros de cables submarinos se retiran de forma concentrada; quedan atascados en enrutadores troncales, con capacidad lumínica superior al 50%, y una “escasez estructural” de capacidad;
• Ubicación: mientras otros tienden cables, LITE vende el “corazón” — láser de bombeo con diodo InP + EML de 200G, monopolio; los pedidos visibles en la mano llegan hasta 2028 y la capacidad está agotada;
• Aspecto técnico: 1.ª ola objetivo 1034 ≈ real 1026, vértice 9/9 con reducción de volumen y retroceso; el retroceso llega para reiniciar la primera meta de la ola alcista
$LITE 47万 kilómetros de viejos cables empiezan a “rejuvenecer”: el bisturí láser LITE corta hacia 80.000 millones
• Base: en 2026-2030, cerca de 470.000 kilómetros de cables submarinos se retiran de forma concentrada; quedan atascados en enrutadores troncales, con capacidad lumínica superior al 50%, y una “escasez estructural” de capacidad;
• Ubicación: mientras otros tienden cables, LITE vende el “corazón” — láser de bombeo con diodo InP + EML de 200G, monopolio; los pedidos visibles en la mano llegan hasta 2028 y la capacidad está agotada;
• Aspecto técnico: 1.ª ola objetivo 1034 ≈ real 1026, vértice 9/9 con reducción de volumen y retroceso; el retroceso llega para reiniciar la primera meta de la ola alcista
• Base: en 2026-2030, cerca de 470.000 kilómetros de cables submarinos se retiran de forma concentrada; quedan atascados en enrutadores troncales, con capacidad lumínica superior al 50%, y una “escasez estructural” de capacidad;
• Ubicación: mientras otros tienden cables, LITE vende el “corazón” — láser de bombeo con diodo InP + EML de 200G, monopolio; los pedidos visibles en la mano llegan hasta 2028 y la capacidad está agotada;
• Aspecto técnico: 1.ª ola objetivo 1034 ≈ real 1026, vértice 9/9 con reducción de volumen y retroceso; el retroceso llega para reiniciar la primera meta de la ola alcista
4
1
345
·
--
Alcista
$XAU El precio del oro se corrige en mil puntos: ¿es el estallido de una burbuja o la reaparición de un "pozo de oro"?
El oro ha retrocedido rápidamente más de 1000 dólares desde su punto más alto recientemente, tal volatilidad sin duda genera inquietud en el mercado. Sin embargo, esta ronda de venta no se debe a un colapso de los fundamentos, sino que se asemeja más a un proceso de "desburbuja" provocado por ajustes de posiciones y liquidaciones forzadas. Los factores tradicionales como el rendimiento de los bonos y el dólar solo pueden explicar alrededor de 200 dólares de la caída, lo que significa que el resto de la caída es más una venta de liquidez bajo presión del mercado: este patrón de "vender oro para cubrir posiciones" no es raro en períodos de volatilidad.
Actualmente, el mercado puede haber sobreestimado la probabilidad de un aumento agresivo de las tasas de interés. Enfrentando una inflación impulsada principalmente por el lado de la oferta, los formuladores de políticas pueden estar más inclinados a observar, en lugar de realizar un endurecimiento agresivo a expensas del crecimiento; este entorno macroeconómico finalmente respaldará el precio del oro. Al mismo tiempo, los riesgos geopolíticos a menudo hacen que el precio del oro caiga inicialmente y luego suba, y a medida que la incertidumbre persiste, su valor como refugio seguro volverá a destacarse.
Por lo tanto, esta corrección está creando un punto de entrada muy atractivo. Los fundamentos sólidos significan que el precio del oro actualmente parece "barato"; para los observadores, esta es precisamente la oportunidad que han estado esperando. Los modelos fundamentales sugieren que para fin de año, el precio del oro podría alcanzar los 5020 dólares, mientras que el riesgo al alza podría llevarlo a tocar el nivel de 6000 dólares.
Desde una perspectiva más amplia de asignación de activos, las materias primas están entrando en un ciclo favorable. Se recomienda asignar entre el 15% y el 20% de las materias primas en una cartera tradicional, destinando aproximadamente el 20% de eso a metales preciosos. La corrección profunda del oro actual podría ser precisamente la ventana de oportunidad estratégica que los inversores no deberían perder.
$XAU El precio del oro se corrige en mil puntos: ¿es el estallido de una burbuja o la reaparición de un "pozo de oro"?
El oro ha retrocedido rápidamente más de 1000 dólares desde su punto más alto recientemente, tal volatilidad sin duda genera inquietud en el mercado. Sin embargo, esta ronda de venta no se debe a un colapso de los fundamentos, sino que se asemeja más a un proceso de "desburbuja" provocado por ajustes de posiciones y liquidaciones forzadas. Los factores tradicionales como el rendimiento de los bonos y el dólar solo pueden explicar alrededor de 200 dólares de la caída, lo que significa que el resto de la caída es más una venta de liquidez bajo presión del mercado: este patrón de "vender oro para cubrir posiciones" no es raro en períodos de volatilidad.
Actualmente, el mercado puede haber sobreestimado la probabilidad de un aumento agresivo de las tasas de interés. Enfrentando una inflación impulsada principalmente por el lado de la oferta, los formuladores de políticas pueden estar más inclinados a observar, en lugar de realizar un endurecimiento agresivo a expensas del crecimiento; este entorno macroeconómico finalmente respaldará el precio del oro. Al mismo tiempo, los riesgos geopolíticos a menudo hacen que el precio del oro caiga inicialmente y luego suba, y a medida que la incertidumbre persiste, su valor como refugio seguro volverá a destacarse.
Por lo tanto, esta corrección está creando un punto de entrada muy atractivo. Los fundamentos sólidos significan que el precio del oro actualmente parece "barato"; para los observadores, esta es precisamente la oportunidad que han estado esperando. Los modelos fundamentales sugieren que para fin de año, el precio del oro podría alcanzar los 5020 dólares, mientras que el riesgo al alza podría llevarlo a tocar el nivel de 6000 dólares.
Desde una perspectiva más amplia de asignación de activos, las materias primas están entrando en un ciclo favorable. Se recomienda asignar entre el 15% y el 20% de las materias primas en una cartera tradicional, destinando aproximadamente el 20% de eso a metales preciosos. La corrección profunda del oro actual podría ser precisamente la ventana de oportunidad estratégica que los inversores no deberían perder.
El oro ha retrocedido rápidamente más de 1000 dólares desde su punto más alto recientemente, tal volatilidad sin duda genera inquietud en el mercado. Sin embargo, esta ronda de venta no se debe a un colapso de los fundamentos, sino que se asemeja más a un proceso de "desburbuja" provocado por ajustes de posiciones y liquidaciones forzadas. Los factores tradicionales como el rendimiento de los bonos y el dólar solo pueden explicar alrededor de 200 dólares de la caída, lo que significa que el resto de la caída es más una venta de liquidez bajo presión del mercado: este patrón de "vender oro para cubrir posiciones" no es raro en períodos de volatilidad.
Actualmente, el mercado puede haber sobreestimado la probabilidad de un aumento agresivo de las tasas de interés. Enfrentando una inflación impulsada principalmente por el lado de la oferta, los formuladores de políticas pueden estar más inclinados a observar, en lugar de realizar un endurecimiento agresivo a expensas del crecimiento; este entorno macroeconómico finalmente respaldará el precio del oro. Al mismo tiempo, los riesgos geopolíticos a menudo hacen que el precio del oro caiga inicialmente y luego suba, y a medida que la incertidumbre persiste, su valor como refugio seguro volverá a destacarse.
Por lo tanto, esta corrección está creando un punto de entrada muy atractivo. Los fundamentos sólidos significan que el precio del oro actualmente parece "barato"; para los observadores, esta es precisamente la oportunidad que han estado esperando. Los modelos fundamentales sugieren que para fin de año, el precio del oro podría alcanzar los 5020 dólares, mientras que el riesgo al alza podría llevarlo a tocar el nivel de 6000 dólares.
Desde una perspectiva más amplia de asignación de activos, las materias primas están entrando en un ciclo favorable. Se recomienda asignar entre el 15% y el 20% de las materias primas en una cartera tradicional, destinando aproximadamente el 20% de eso a metales preciosos. La corrección profunda del oro actual podría ser precisamente la ventana de oportunidad estratégica que los inversores no deberían perder.
1
361
·
--
El dentista hará su aporte esta noche
El dentista hará su aporte esta noche
拾荒弟
·
--
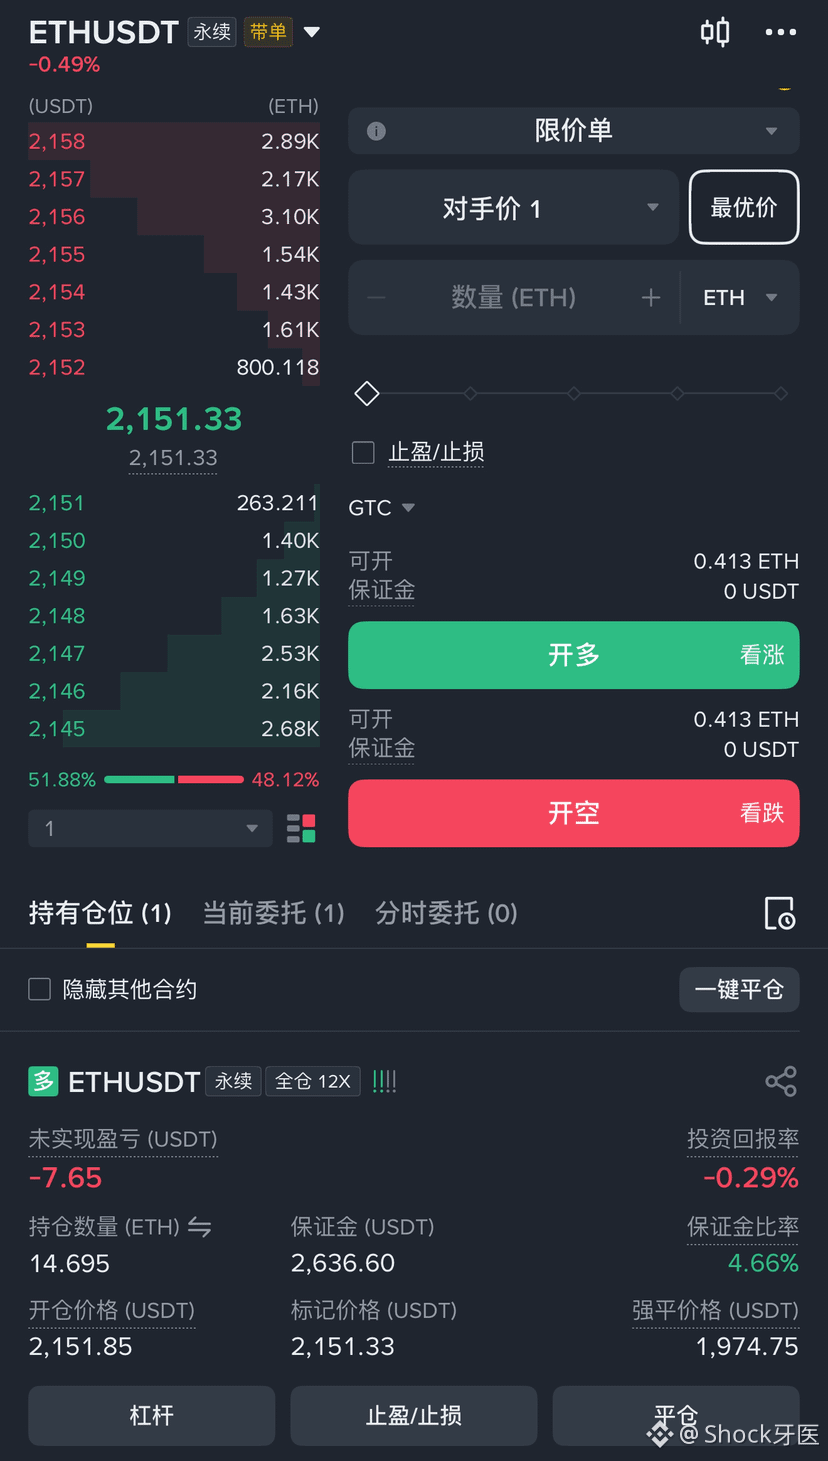
AlcistaHermanos, ya hemos apostado a lo grande
¿Hay alguna salvación? 1974 precio de liquidación forzado podría explotar 100WU de capital
Costo de 2151
¿Hay alguna salvación? 1974 precio de liquidación forzado podría explotar 100WU de capital
Costo de 2151
1
·
--
¡La 'bomba nuclear' geopolítica enciende la locura del oro! De 3600 a 10,000 yuanes, la batalla de opciones de abril se acerca, ¿podrán los creadores de mercado evitar el colapso?La batalla por la isla de 美伊 en abril se convirtió en un punto de inflexión en el mercado de oro. Los conflictos geopolíticos desencadenaron una venta masiva de liquidez, y el precio del oro alcanzó su punto más bajo en medio del pánico. Posteriormente, con la llegada del nuevo presidente de la Reserva Federal, Walsh, las expectativas del mercado sobre una reducción de tasas aumentaron rápidamente, y la situación en el Medio Oriente continuó desarrollándose, lo que llevó al oro a iniciar su camino ascendente desde el fondo hacia el umbral de los 10,000 yuanes. Con la proximidad de la fecha de vencimiento de las opciones de abril, se ha convertido en el foco de atención del mercado si los creadores de mercado podrán completar la 'autoayuda' en el umbral de 3,600 dólares.
1. Revisión del mercado: la lucha geopolítica se repite, el precio del oro sube y baja
¡La 'bomba nuclear' geopolítica enciende la locura del oro! De 3600 a 10,000 yuanes, la batalla de opciones de abril se acerca, ¿podrán los creadores de mercado evitar el colapso?
La batalla por la isla de 美伊 en abril se convirtió en un punto de inflexión en el mercado de oro. Los conflictos geopolíticos desencadenaron una venta masiva de liquidez, y el precio del oro alcanzó su punto más bajo en medio del pánico. Posteriormente, con la llegada del nuevo presidente de la Reserva Federal, Walsh, las expectativas del mercado sobre una reducción de tasas aumentaron rápidamente, y la situación en el Medio Oriente continuó desarrollándose, lo que llevó al oro a iniciar su camino ascendente desde el fondo hacia el umbral de los 10,000 yuanes. Con la proximidad de la fecha de vencimiento de las opciones de abril, se ha convertido en el foco de atención del mercado si los creadores de mercado podrán completar la 'autoayuda' en el umbral de 3,600 dólares.
1. Revisión del mercado: la lucha geopolítica se repite, el precio del oro sube y baja
1. Revisión del mercado: la lucha geopolítica se repite, el precio del oro sube y baja
2
131
·
--
Cuando el cañón suena, millones de cuentas colapsan, regresando a 1975
Cuando el cañón suena, millones de cuentas colapsan, regresando a 1975
2
4
161
·
--
Artículo
Walsh eleva la plata tras la reducción de tasas: el líder en un torrente de liquidez$XAG El momento más oscuro del mercado a menudo da lugar a los giros más brillantes.
Cuando Kevin Walsh, un veterano funcionario que fue miembro de la Reserva Federal y entiende bien la política monetaria, fue anticipado por el mercado para liderar un giro hacia la flexibilización de la Reserva Federal, ya había comenzado una profunda reestructuración de los precios de los activos. Para la plata, esto no solo marca el inicio de otro ciclo de políticas, sino que también es el punto de partida de un giro épico de 'escasez de liquidez' a 'exceso de liquidez'.
Justo hace unos días, el mercado de metales preciosos aún estaba sumido en una ola pesimista de ventas. Como señaló Ole Hansen, analista de commodities de Saxo Bank, en su investigación del 25 de marzo, el oro y la plata en el mercado spot internacional enfrentan una presión considerable. Esta presión no proviene de un cambio fundamental en su lógica estratégica a largo plazo, sino de una realidad más a corto plazo y brutal: la demanda de liquidez.
Walsh eleva la plata tras la reducción de tasas: el líder en un torrente de liquidez
$XAG El momento más oscuro del mercado a menudo da lugar a los giros más brillantes.
Cuando Kevin Walsh, un veterano funcionario que fue miembro de la Reserva Federal y entiende bien la política monetaria, fue anticipado por el mercado para liderar un giro hacia la flexibilización de la Reserva Federal, ya había comenzado una profunda reestructuración de los precios de los activos. Para la plata, esto no solo marca el inicio de otro ciclo de políticas, sino que también es el punto de partida de un giro épico de 'escasez de liquidez' a 'exceso de liquidez'.
Justo hace unos días, el mercado de metales preciosos aún estaba sumido en una ola pesimista de ventas. Como señaló Ole Hansen, analista de commodities de Saxo Bank, en su investigación del 25 de marzo, el oro y la plata en el mercado spot internacional enfrentan una presión considerable. Esta presión no proviene de un cambio fundamental en su lógica estratégica a largo plazo, sino de una realidad más a corto plazo y brutal: la demanda de liquidez.
Cuando Kevin Walsh, un veterano funcionario que fue miembro de la Reserva Federal y entiende bien la política monetaria, fue anticipado por el mercado para liderar un giro hacia la flexibilización de la Reserva Federal, ya había comenzado una profunda reestructuración de los precios de los activos. Para la plata, esto no solo marca el inicio de otro ciclo de políticas, sino que también es el punto de partida de un giro épico de 'escasez de liquidez' a 'exceso de liquidez'.
Justo hace unos días, el mercado de metales preciosos aún estaba sumido en una ola pesimista de ventas. Como señaló Ole Hansen, analista de commodities de Saxo Bank, en su investigación del 25 de marzo, el oro y la plata en el mercado spot internacional enfrentan una presión considerable. Esta presión no proviene de un cambio fundamental en su lógica estratégica a largo plazo, sino de una realidad más a corto plazo y brutal: la demanda de liquidez.
1
342
·
--
Wash primero baja las tasas y luego reduce el balance, después de que termine la guerra, la baja de tasas se suma a un incremento violento, y después de las elecciones de mitad de período en EE.UU., se suma la alta inflación y se reduce el balance.La sombra de Volvo cubre el oro, tras la caída podría convertirse en un ajuste a largo plazo.
El oro al contado internacional se desplomó el lunes hasta el umbral de 4100 dólares, alcanzando su nivel más bajo desde finales de 2025, con una caída acumulada de más del 17% en solo 5 días de negociación, convirtiéndose en una de las caídas más bruscas a corto plazo en más de 40 años. Aunque las noticias sobre la disposición de Estados Unidos a negociar impulsaron un fuerte rebote en el precio del oro desde su mínimo intradía, la caída previa ha delineado claramente un cambio fundamental en la narrativa del mercado: las expectativas de un endurecimiento de la política monetaria han vuelto a ocupar un lugar central, mientras que temas a largo plazo que antes sostenían el precio del oro, como la desdolarización, los riesgos fiscales y la incertidumbre comercial, han sido temporalmente relegados a un segundo plano.
Wash primero baja las tasas y luego reduce el balance, después de que termine la guerra, la baja de tasas se suma a un incremento violento, y después de las elecciones de mitad de período en EE.UU., se suma la alta inflación y se reduce el balance.
La sombra de Volvo cubre el oro, tras la caída podría convertirse en un ajuste a largo plazo.
El oro al contado internacional se desplomó el lunes hasta el umbral de 4100 dólares, alcanzando su nivel más bajo desde finales de 2025, con una caída acumulada de más del 17% en solo 5 días de negociación, convirtiéndose en una de las caídas más bruscas a corto plazo en más de 40 años. Aunque las noticias sobre la disposición de Estados Unidos a negociar impulsaron un fuerte rebote en el precio del oro desde su mínimo intradía, la caída previa ha delineado claramente un cambio fundamental en la narrativa del mercado: las expectativas de un endurecimiento de la política monetaria han vuelto a ocupar un lugar central, mientras que temas a largo plazo que antes sostenían el precio del oro, como la desdolarización, los riesgos fiscales y la incertidumbre comercial, han sido temporalmente relegados a un segundo plano.
El oro al contado internacional se desplomó el lunes hasta el umbral de 4100 dólares, alcanzando su nivel más bajo desde finales de 2025, con una caída acumulada de más del 17% en solo 5 días de negociación, convirtiéndose en una de las caídas más bruscas a corto plazo en más de 40 años. Aunque las noticias sobre la disposición de Estados Unidos a negociar impulsaron un fuerte rebote en el precio del oro desde su mínimo intradía, la caída previa ha delineado claramente un cambio fundamental en la narrativa del mercado: las expectativas de un endurecimiento de la política monetaria han vuelto a ocupar un lugar central, mientras que temas a largo plazo que antes sostenían el precio del oro, como la desdolarización, los riesgos fiscales y la incertidumbre comercial, han sido temporalmente relegados a un segundo plano.
112
·
--
$XAU La presión a corto plazo sobre el oro es fuerte, y los factores tradicionales de apoyo volverán
Desde la función de reacción del oro, el mercado actual está rápidamente anticipando que los bancos centrales priorizarán el control de la inflación en lugar de apoyar el crecimiento económico, lo que hace que la trayectoria del oro se sitúe entre la crisis del petróleo de los años 70 y la era de Volcker. El aumento de los precios de la energía no solo ha provocado preocupaciones sobre la inflación, sino que también ha generado riesgos de estanflación. La fijación de tasas de interés ha cambiado rápidamente de las expectativas de dos recortes de tasas en febrero a la actual valoración de la probabilidad de un aumento antes de fin de año. El aumento en los rendimientos de los bonos nominales y la fortaleza del dólar han creado un típico entorno desfavorable a corto plazo. Mientras tanto, la reducción de las posiciones de los inversores ha intensificado la caída de precios: en marzo, los fondos cotizados en bolsa redujeron aproximadamente 62 toneladas de oro, casi borrando las ganancias desde principios de año. Además, los canales de demanda física, representados por la región de Oriente Medio, también se han visto afectados por conflictos regionales, lo que ha traído una presión adicional a la baja.
Sin embargo, los inversores deben distinguir entre la resistencia a corto plazo y la lógica a largo plazo. Las fases en las que el oro se desempeña mejor suelen ser aquellas en las que las expectativas de crecimiento disminuyen y los bancos centrales cambian a una política de reducción de tasas, lo que hará que los rendimientos reales caigan. Este escenario generalmente ocurre en la segunda fase de una crisis. El desafío que presenta el actual choque energético es que la desaceleración del crecimiento y la inflación persistente coexisten, limitando el espacio para una política más laxa en este momento. A medida que el mercado se adapta gradualmente a expectativas de tasas más altas y un dólar fuerte, el papel típico del oro como cobertura en las primeras etapas del ciclo se enfrenta a presiones, pero esto no significa que su función de refugio esté fallando, sino que se trata de un retraso. Cuando el crecimiento se debilite aún más y las restricciones políticas se vean forzadas a reducirse, los factores tradicionales de apoyo del oro —la caída de los rendimientos reales, el aumento de la liquidez y el aumento de la incertidumbre— volverán a ser relevantes.
Por lo tanto, no se debe interpretar la caída actual simplemente como una pérdida de valor, sino como un período de ajuste en la trayectoria ascendente a largo plazo del oro. Aunque hay resistencia a corto plazo, su naturaleza es temporal. A medida que el crecimiento económico global puede desacelerarse debido a la presión actual, algunos de los factores que han lastrado el oro también invertirán su tendencia. Desde esta perspectiva, el papel duradero del oro como herramienta de cobertura y como importante herramienta de diversificación de carteras no ha cambiado, y el nivel de precios actual puede, de hecho, representar una oportunidad de posicionamiento atractiva para los inversores con una visión a largo plazo. Esperamos que a principios de 2027 el precio del oro alcance los 6500 dólares por onza.
$XAU La presión a corto plazo sobre el oro es fuerte, y los factores tradicionales de apoyo volverán
Desde la función de reacción del oro, el mercado actual está rápidamente anticipando que los bancos centrales priorizarán el control de la inflación en lugar de apoyar el crecimiento económico, lo que hace que la trayectoria del oro se sitúe entre la crisis del petróleo de los años 70 y la era de Volcker. El aumento de los precios de la energía no solo ha provocado preocupaciones sobre la inflación, sino que también ha generado riesgos de estanflación. La fijación de tasas de interés ha cambiado rápidamente de las expectativas de dos recortes de tasas en febrero a la actual valoración de la probabilidad de un aumento antes de fin de año. El aumento en los rendimientos de los bonos nominales y la fortaleza del dólar han creado un típico entorno desfavorable a corto plazo. Mientras tanto, la reducción de las posiciones de los inversores ha intensificado la caída de precios: en marzo, los fondos cotizados en bolsa redujeron aproximadamente 62 toneladas de oro, casi borrando las ganancias desde principios de año. Además, los canales de demanda física, representados por la región de Oriente Medio, también se han visto afectados por conflictos regionales, lo que ha traído una presión adicional a la baja.
Sin embargo, los inversores deben distinguir entre la resistencia a corto plazo y la lógica a largo plazo. Las fases en las que el oro se desempeña mejor suelen ser aquellas en las que las expectativas de crecimiento disminuyen y los bancos centrales cambian a una política de reducción de tasas, lo que hará que los rendimientos reales caigan. Este escenario generalmente ocurre en la segunda fase de una crisis. El desafío que presenta el actual choque energético es que la desaceleración del crecimiento y la inflación persistente coexisten, limitando el espacio para una política más laxa en este momento. A medida que el mercado se adapta gradualmente a expectativas de tasas más altas y un dólar fuerte, el papel típico del oro como cobertura en las primeras etapas del ciclo se enfrenta a presiones, pero esto no significa que su función de refugio esté fallando, sino que se trata de un retraso. Cuando el crecimiento se debilite aún más y las restricciones políticas se vean forzadas a reducirse, los factores tradicionales de apoyo del oro —la caída de los rendimientos reales, el aumento de la liquidez y el aumento de la incertidumbre— volverán a ser relevantes.
Por lo tanto, no se debe interpretar la caída actual simplemente como una pérdida de valor, sino como un período de ajuste en la trayectoria ascendente a largo plazo del oro. Aunque hay resistencia a corto plazo, su naturaleza es temporal. A medida que el crecimiento económico global puede desacelerarse debido a la presión actual, algunos de los factores que han lastrado el oro también invertirán su tendencia. Desde esta perspectiva, el papel duradero del oro como herramienta de cobertura y como importante herramienta de diversificación de carteras no ha cambiado, y el nivel de precios actual puede, de hecho, representar una oportunidad de posicionamiento atractiva para los inversores con una visión a largo plazo. Esperamos que a principios de 2027 el precio del oro alcance los 6500 dólares por onza.
Desde la función de reacción del oro, el mercado actual está rápidamente anticipando que los bancos centrales priorizarán el control de la inflación en lugar de apoyar el crecimiento económico, lo que hace que la trayectoria del oro se sitúe entre la crisis del petróleo de los años 70 y la era de Volcker. El aumento de los precios de la energía no solo ha provocado preocupaciones sobre la inflación, sino que también ha generado riesgos de estanflación. La fijación de tasas de interés ha cambiado rápidamente de las expectativas de dos recortes de tasas en febrero a la actual valoración de la probabilidad de un aumento antes de fin de año. El aumento en los rendimientos de los bonos nominales y la fortaleza del dólar han creado un típico entorno desfavorable a corto plazo. Mientras tanto, la reducción de las posiciones de los inversores ha intensificado la caída de precios: en marzo, los fondos cotizados en bolsa redujeron aproximadamente 62 toneladas de oro, casi borrando las ganancias desde principios de año. Además, los canales de demanda física, representados por la región de Oriente Medio, también se han visto afectados por conflictos regionales, lo que ha traído una presión adicional a la baja.
Sin embargo, los inversores deben distinguir entre la resistencia a corto plazo y la lógica a largo plazo. Las fases en las que el oro se desempeña mejor suelen ser aquellas en las que las expectativas de crecimiento disminuyen y los bancos centrales cambian a una política de reducción de tasas, lo que hará que los rendimientos reales caigan. Este escenario generalmente ocurre en la segunda fase de una crisis. El desafío que presenta el actual choque energético es que la desaceleración del crecimiento y la inflación persistente coexisten, limitando el espacio para una política más laxa en este momento. A medida que el mercado se adapta gradualmente a expectativas de tasas más altas y un dólar fuerte, el papel típico del oro como cobertura en las primeras etapas del ciclo se enfrenta a presiones, pero esto no significa que su función de refugio esté fallando, sino que se trata de un retraso. Cuando el crecimiento se debilite aún más y las restricciones políticas se vean forzadas a reducirse, los factores tradicionales de apoyo del oro —la caída de los rendimientos reales, el aumento de la liquidez y el aumento de la incertidumbre— volverán a ser relevantes.
Por lo tanto, no se debe interpretar la caída actual simplemente como una pérdida de valor, sino como un período de ajuste en la trayectoria ascendente a largo plazo del oro. Aunque hay resistencia a corto plazo, su naturaleza es temporal. A medida que el crecimiento económico global puede desacelerarse debido a la presión actual, algunos de los factores que han lastrado el oro también invertirán su tendencia. Desde esta perspectiva, el papel duradero del oro como herramienta de cobertura y como importante herramienta de diversificación de carteras no ha cambiado, y el nivel de precios actual puede, de hecho, representar una oportunidad de posicionamiento atractiva para los inversores con una visión a largo plazo. Esperamos que a principios de 2027 el precio del oro alcance los 6500 dólares por onza.
1
352
·
--
Si cinco días después comienza la guerra por la isla, el mercado de plata continuará experimentando fuertes fluctuaciones, y si se cumplen estas condiciones, podría impulsar rápidamente el precio de la plata.$XAG El martes, el mercado de plata mostró una ligera caída, cayendo brevemente por debajo del umbral de 70 dólares, pero luego rápidamente recibió apoyo de compras, lo que indica una intensa lucha entre compradores y vendedores cerca de esa posición. Es notable que el patrón de línea martillo en el gráfico de velas del lunes fue bastante llamativo, este señal técnico que generalmente presagia un soporte en el fondo ha atraído la amplia atención de los participantes del mercado. Y desde la interpretación del mercado del martes, al menos se ha intentado replicar el intento de recuperación después de alcanzar el fondo del día anterior. En el aspecto técnico, si se puede romper exitosamente la parte superior del umbral de 70 dólares, es probable que el precio de la plata intente atacar la siguiente resistencia clave ubicada cerca de 80 dólares.
Si cinco días después comienza la guerra por la isla, el mercado de plata continuará experimentando fuertes fluctuaciones, y si se cumplen estas condiciones, podría impulsar rápidamente el precio de la plata.
$XAG El martes, el mercado de plata mostró una ligera caída, cayendo brevemente por debajo del umbral de 70 dólares, pero luego rápidamente recibió apoyo de compras, lo que indica una intensa lucha entre compradores y vendedores cerca de esa posición. Es notable que el patrón de línea martillo en el gráfico de velas del lunes fue bastante llamativo, este señal técnico que generalmente presagia un soporte en el fondo ha atraído la amplia atención de los participantes del mercado. Y desde la interpretación del mercado del martes, al menos se ha intentado replicar el intento de recuperación después de alcanzar el fondo del día anterior. En el aspecto técnico, si se puede romper exitosamente la parte superior del umbral de 70 dólares, es probable que el precio de la plata intente atacar la siguiente resistencia clave ubicada cerca de 80 dólares.
305
·
--
Se espera que los metales preciosos se sometan a una ‘sentadilla’ antes de un salto después del fin de la guerra entre EE. UU. e Irán; el oro podría experimentar un rebote rápido en 3500 dólaresRecientemente, el panorama geopolítico internacional ha experimentado un giro dramático. Con el cambio sustancial en la política exterior del gobierno de Estados Unidos y el alivio de las tensiones con Irán, las preocupaciones del mercado sobre un conflicto a gran escala han disminuido temporalmente. Sin embargo, para los inversionistas en metales preciosos, la verdadera tormenta puede no provenir de la geopolítica en sí, sino de las corrientes ocultas dentro del sistema financiero global. Creemos que la recuperación a corto plazo del oro spot internacional podría ser solo una apariencia temporal, y antes de que realmente comience una nueva ronda de mercado alcista, el mercado debe atravesar primero un brutal lavado de “sentadillas”.
Se espera que los metales preciosos se sometan a una ‘sentadilla’ antes de un salto después del fin de la guerra entre EE. UU. e Irán; el oro podría experimentar un rebote rápido en 3500 dólares
Recientemente, el panorama geopolítico internacional ha experimentado un giro dramático. Con el cambio sustancial en la política exterior del gobierno de Estados Unidos y el alivio de las tensiones con Irán, las preocupaciones del mercado sobre un conflicto a gran escala han disminuido temporalmente. Sin embargo, para los inversionistas en metales preciosos, la verdadera tormenta puede no provenir de la geopolítica en sí, sino de las corrientes ocultas dentro del sistema financiero global. Creemos que la recuperación a corto plazo del oro spot internacional podría ser solo una apariencia temporal, y antes de que realmente comience una nueva ronda de mercado alcista, el mercado debe atravesar primero un brutal lavado de “sentadillas”.
336
·
--
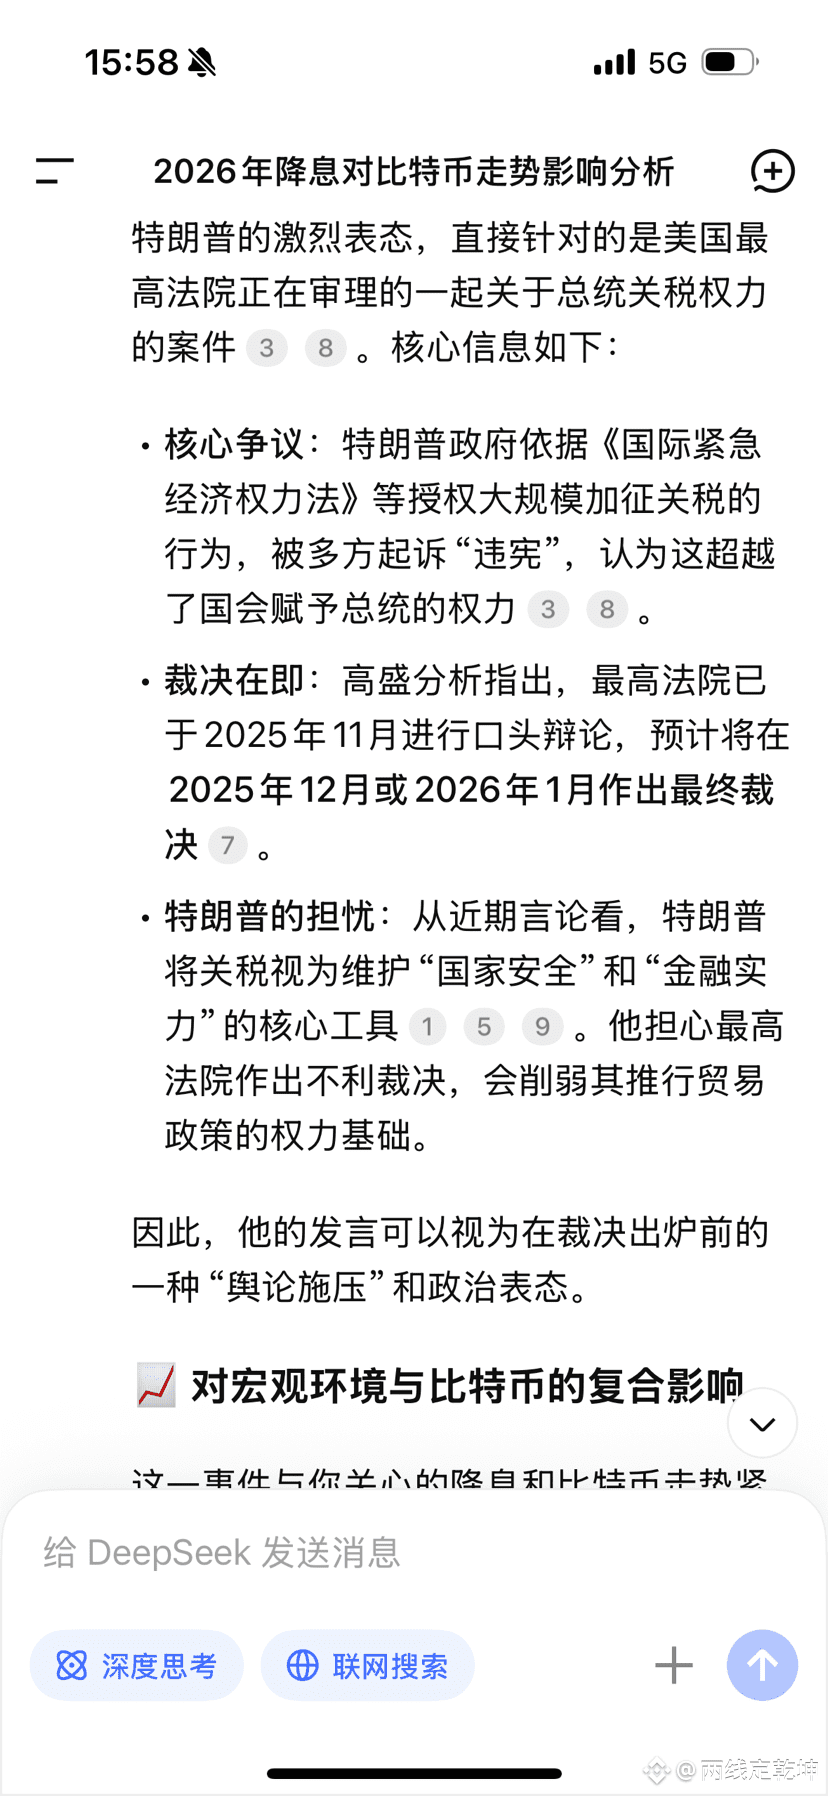
Si se determina que es ilegal, activos de riesgo como el gran pastel, el Nasdaq despegará, y el oro caerá en cascada.
Se prevé que las regulaciones citadas ahora son ilegales, por lo que serán anuladas. Luego se citarán otras regulaciones para continuar cobrando impuestos. ~ de nuevo➡️ es un doble golpe.
Si se determina que es ilegal, activos de riesgo como el gran pastel, el Nasdaq despegará, y el oro caerá en cascada.
Se prevé que las regulaciones citadas ahora son ilegales, por lo que serán anuladas. Luego se citarán otras regulaciones para continuar cobrando impuestos. ~ de nuevo➡️ es un doble golpe.
Se prevé que las regulaciones citadas ahora son ilegales, por lo que serán anuladas. Luego se citarán otras regulaciones para continuar cobrando impuestos. ~ de nuevo➡️ es un doble golpe.
2
319
·
--
【Decisión de tasas de la Reserva Federal de EE.UU. hasta el 10 de diciembre】
Valor anterior: 4.00% Esperado: 3.75% Valor publicado: No publicado
Clasificación de importancia de datos de Jinshi: ★★★★★
Hora de publicación de datos: 2025年12月11日 03:00
【Decisión de tasas de la Reserva Federal de EE.UU. hasta el 10 de diciembre】
Valor anterior: 4.00% Esperado: 3.75% Valor publicado: No publicado
Clasificación de importancia de datos de Jinshi: ★★★★★
Hora de publicación de datos: 2025年12月11日 03:00
Valor anterior: 4.00% Esperado: 3.75% Valor publicado: No publicado
Clasificación de importancia de datos de Jinshi: ★★★★★
Hora de publicación de datos: 2025年12月11日 03:00
混沌科技
·
--
Alcista$ALLO 依旧看好新币,0.17都可以做多,这个节点很多山寨蠢蠢欲动,一个不小心可能就卖飞,错过了!但机会是留给有准备的人,跟上市场节奏不掉队才是主旋律!目标不要太低,0.205附近就可以出清了!
3
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BOJRaisesRatesTo31YearHigh
2,298 visualizaciones
170 participa(n) en el debate
🚨Aumento Extraño de Tasas del BOJ...
#bojraisesratesto31yearhigh
Japón acaba de subir las tasas a su nivel más alto en 31 años. El yen aún se debilitó.
Eso suena contradictorio — hasta que observas el carry trade.
El BOJ elevó su tasa de política 25 pb hasta el 1.25%, la más alta desde 1995, en una votación de 7–2. También fue la segunda alza en solo tres meses.
Sin embargo, USD/JPY saltó hasta un máximo de 158.05 tras la decisión.
¿Por qué?
Los mercados se enfocaron en los dos responsables del BOJ que disintieron y consideraron que la guía era menos agresiva de lo esperado.
Eso importa mucho más allá de Japón.
El yen ha sido una de las principales divisas de financiamiento para el carry trade: pedir prestado barato en yenes y colocar en activos con mayor rendimiento en otros lugares.
Así que la cadena real es:
BOJ endurece la política → el financiamiento en yenes se encarece
pero:
el yen se debilita → las posiciones de carry no necesariamente se ven obligadas a cerrarse automáticamente
Y la reacción de Bitcoin hace el panorama aún más interesante.
BTC rebotó con fuerza después de la decisión del BOJ, llegando a alrededor de $81K según Reuters.
Así que la señal de hoy no es simplemente:
“Alzas del BOJ = BTC bajista”.
La pregunta más grande es si el endurecimiento de Japón, con el tiempo, genera una apreciación sostenida del yen lo bastante fuerte como para forzar un recorte mayor del carry trade.
Por ahora, la tasa se movió.
El yen no siguió.
Esa es la parte que vale la pena vigilar.
$BTC $XRP
#BTCBreaks80K #BTC #BinanceSquare #Write2Earn
Stink meaner
·1 «Me gusta»
·398 visualizaciones
XRPExchangeReservesHitSevenYearLow
0 visualizaciones
13 participa(n) en el debate
HKCompletesFirstHKDStablecoinUseCase
22,375 visualizaciones
581 participa(n) en el debate