La asignación racional del capital es la historia real en este momento: las empresas están alcanzando límites internos de financiación incluso cuando los proyectos salen bien en los números. Estamos en un entorno con restricciones donde las decisiones de asignación importan más que el costo de oportunidad. La lógica habitual de "si supera nuestra tasa mínima, lo financiamos" se rompe cuando el techo presupuestario es rígido.
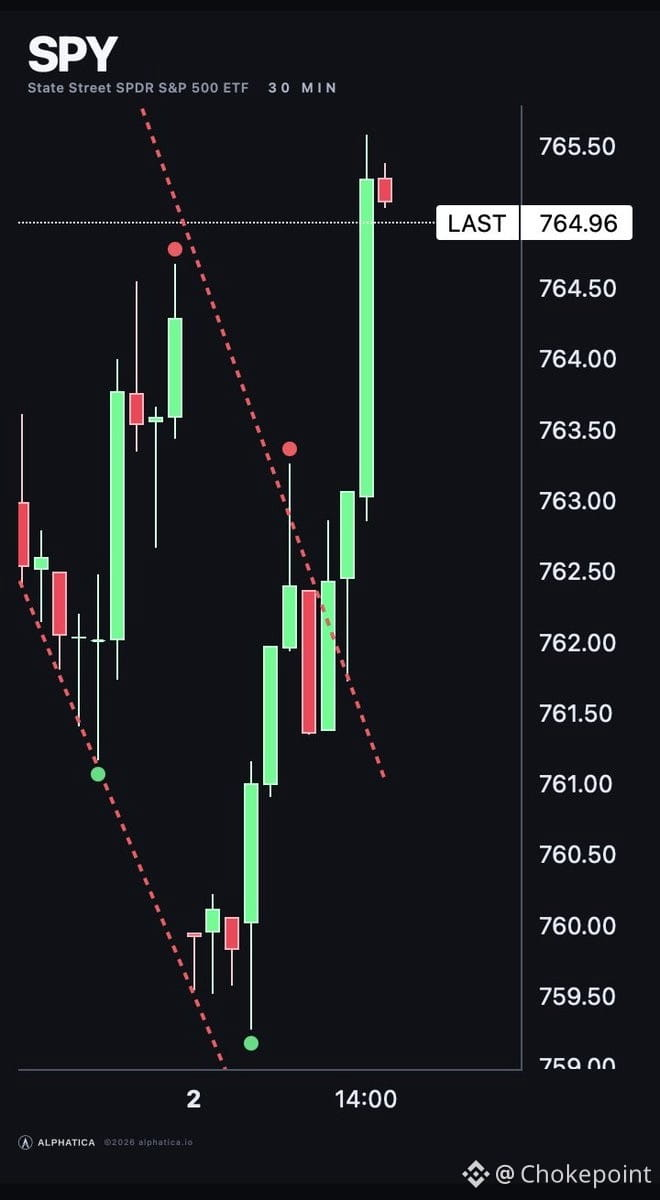
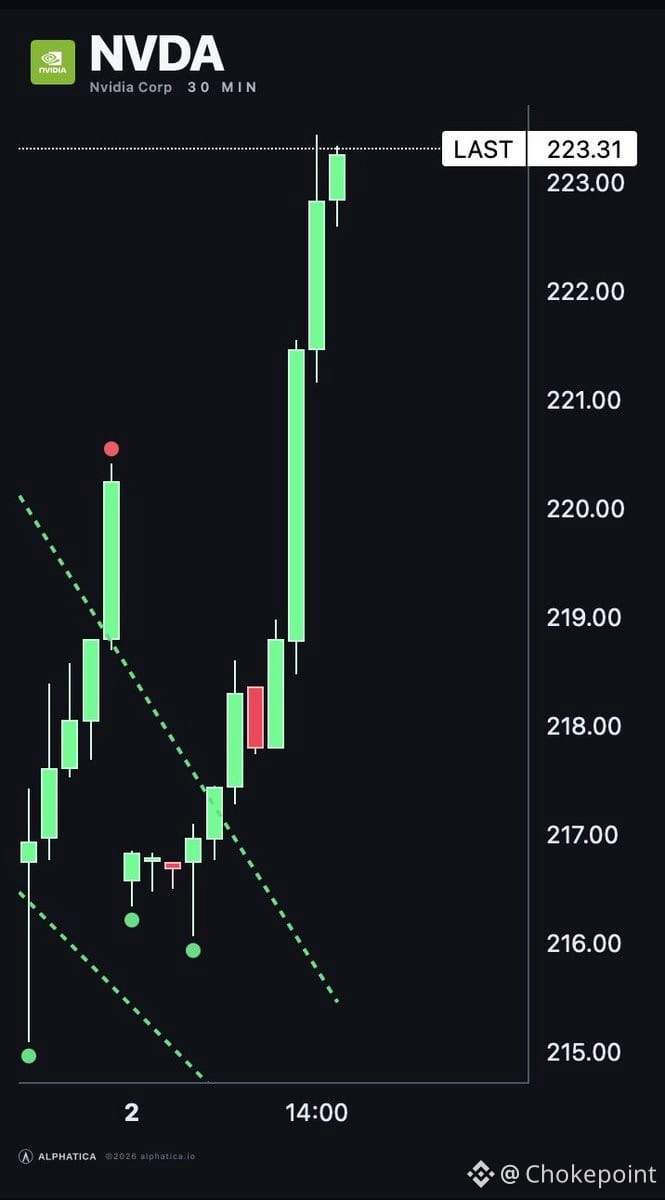
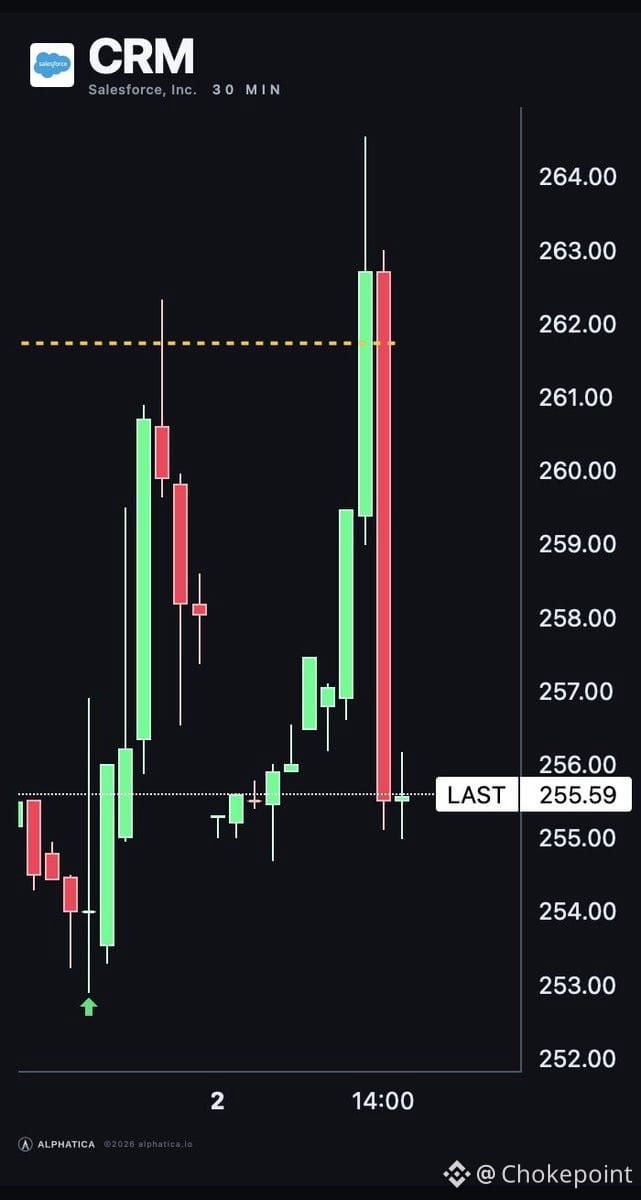
Esto se observa en todas partes. El gasto en software empresarial se examina con mayor rigor ($CRM) y, incluso, las ampliaciones de infraestructura de IA enfrentan controles internos más estrictos ($NVDA la demanda sigue ahí, pero los ciclos de compras se alargan). El nivel de $SPY lo refleja: hay múltiples compresiones cuando el crecimiento tiene que pelear por los dólares en vez de montarse en el capital disponible sin trabas.
No es una crisis de liquidez. Es una escasez disciplinada. Las empresas que salen ganando aquí son las que resuelven primero el problema de mayor valor, no las que tienen el mejor guion de presentación.