Las reglas de crédito inmobiliario en China han vuelto a cambiar y esta vez el movimiento no es pequeño. El Banco Popular de China y la Administración Financiera y de Regulación Financiera han actuado en conjunto: el núcleo son dos líneas. Una controla a los compradores de vivienda y la otra controla a los promotores.
Por la parte de los compradores: para los préstamos hipotecarios de viviendas en preventa, el desembolso se tendrá que esperar hasta que la obra termine y se tramite el registro de finalización (antes bastaba con que la estructura principal quedara terminada). La duración del préstamo hipotecario se amplía hasta 40 años y el tope del porcentaje de la cuota mensual respecto a los ingresos sube del 55% al 60%. En otras palabras, se reduce tu riesgo de cargar con una obra paralizada y la presión de la cuota mensual, pero el costo es que tendrás que esperar más tiempo para recibir el préstamo.
Del lado de los promotores, es aún más duro: antes se evaluaba la solvencia del grupo de la empresa inmobiliaria para liberar fondos; ahora se pasa a revisar proyecto por proyecto. Un proyecto, una sucursal principal; además, gestión con fondos bajo control y en circuito cerrado. Los préstamos para proyectos en preventa tienen un máximo de 5 años; para viviendas listas (en stock), 7 años. Y, en principio, el pago del principal empieza solo después de que se registre la finalización de la obra. Esto, en la práctica, bloquea de manera definitiva el viejo camino de usar el dinero de la preventa para hacer traslados entre proyectos por parte de los promotores.
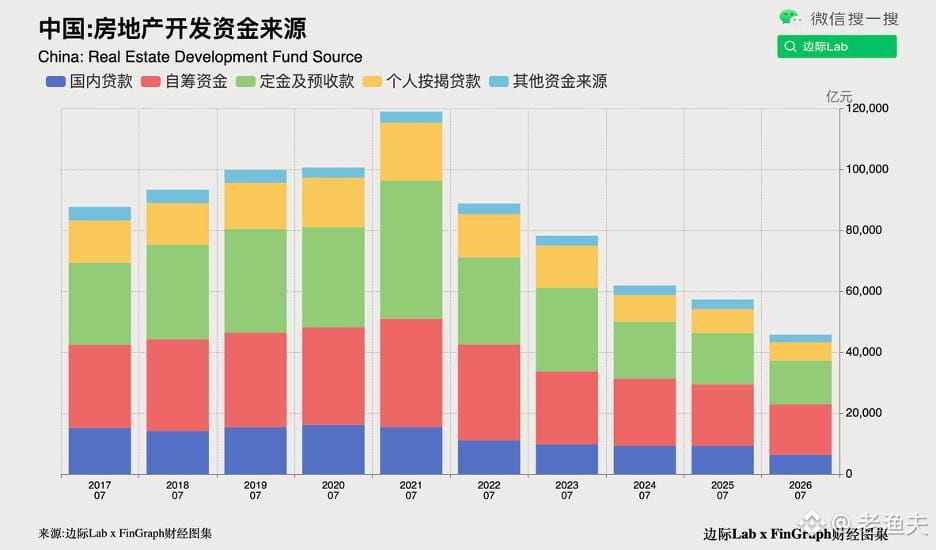
Con este combo de medidas, en el futuro los nuevos proyectos dependerán aún más del capital propio y de los préstamos de desarrollo bancario. Las inmobiliarias que tengan menores costos de financiación y mejores capacidades de gestión de proyectos vivirán cada vez mejor; las pequeñas promotoras y los actores con apalancamiento alto prácticamente no tienen oportunidad. Se acelera la reestructuración del sector y los recursos se concentran aún más en los grandes.
Para ser sinceros, la lógica de esta política es muy clara: garantizar la entrega de viviendas, reducir el apalancamiento y desinflar las burbujas. Pero para los compradores, necesitas paciencia y esperar la finalización de la obra; para los promotores, necesitas dinero real y capacidad de gestión. La era dorada del sistema de preventa ha terminado por completo; a partir de ahora, la pregunta es quién será capaz de aguantar hasta el final.