



Autor: Predictefy
Compilado por: Shenchao TechFlow
Lectura introductoria de Shenchao: En enero de 2026, el mercado de predicciones manejó más de 23 mil millones de dólares en volumen de transacciones nominales. Mientras tanto, Hyperliquid manejó más de 225 mil millones de dólares solo en ese mes. El comercio de resultados (Outcome Trading) podría traer decenas de miles de millones de dólares en volumen de transacciones al mercado de predicciones.
El análisis de Predictefy señala que la clave de HIP-4 radica en integrar los contratos de resultados en el mismo marco de margen que los futuros perpetuos, permitiendo que el comercio de eventos entre en un entorno similar al de otros derivados criptográficos.
Esto podría traer decenas de miles de millones de dólares en volumen de transacciones y contratos no liquidados al mercado de predicciones en un corto período de tiempo. Se estima de manera conservadora que algunas adopciones podrían alcanzar un volumen de transacciones mensual de 28 mil millones de dólares, con un promedio de 33 mil millones de dólares, y una integración fuerte podría superar los 40 mil millones de dólares.
El texto completo es el siguiente:
Los mercados predictivos manejaron más de 23 mil millones de dólares en volumen nominal en enero de 2026. Solo Hyperliquid manejó más de 225 mil millones de dólares en el mismo mes. El comercio de resultados podría traer miles de millones de dólares en nuevo volumen de transacciones a los mercados predictivos.
Los mercados predictivos están creciendo rápidamente, pero operan principalmente de manera independiente. Puedes comerciar resultados de eventos, pero estas posiciones no están dentro del mismo sistema que los comerciantes utilizan para gestionar el riesgo de mercado más amplio.
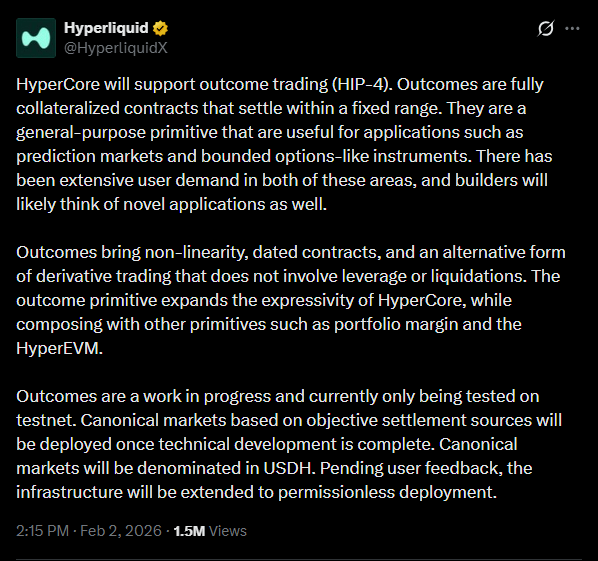
HIP-4 cambió esto. En Hyperliquid, los contratos resultantes comparten el mismo marco de margen que los futuros perpetuos, llevando el comercio de eventos a un entorno similar al de otros derivados criptográficos.
Esto podría traer miles de millones de dólares en nuevo volumen de transacciones y contratos abiertos a los mercados predictivos en un corto período. Así es como funciona.
Los mercados predictivos han alcanzado una escala considerable
En el último año, los mercados predictivos han superado las actividades de nicho.
El volumen comercial semanal de las principales plataformas ha superado varias veces los 6 mil millones de dólares
El último mes registró un volumen nominal de aproximadamente 23.8 mil millones de dólares
La cuota de mercado se mantiene concentrada, con plataformas como Polymarket, Opinion y Kalshi dominando la mayor parte de la actividad
A pesar de este crecimiento, los mercados predictivos aún operan principalmente como lugares independientes. La exposición a eventos, la exposición criptográfica dirigida y la exposición a la volatilidad generalmente requieren plataformas, pools de colateral y sistemas de riesgo separados. Esta fragmentación limita la eficiencia del capital y constriñe los tipos de estrategias que los comerciantes pueden implementar.
Los contratos resultantes introducen riesgo en la infraestructura central
Los contratos resultantes introducidos a través de HIP-4 tienen varias características definitorias:
Posiciones completamente colateralizadas
El liquidación ocurre dentro de un rango de pagos fijo y acotado
Sin mecanismo de liquidación
Contratos basados en eventos o basados en tiempo
Posiciones integradas en el mismo marco de margen que los futuros perpetuos
Los contratos binarios en sí mismos no son nuevos. El cambio estructural es que se integran en un motor de derivados unificado. La exposición a eventos ahora puede compartir colateral con posiciones perpetuas, permitiendo gestionar el riesgo a nivel de portafolio y no a nivel de mercado individual.
Mejora de la eficiencia del capital
Anteriormente, implementar estrategias impulsadas por eventos a menudo requería que los comerciantes:
Depositar colateral en plataformas de mercados predictivos
Depositar colateral separado en lugares de futuros perpetuos para cobertura
Gestionar riesgos y márgenes de manera independiente a través de lugares
Esta configuración aumenta la demanda de capital y la complejidad operativa.
Usando contratos resultantes en un entorno comercial compartido, la exposición a eventos y la cobertura dirigida pueden ser gestionadas juntas. El sistema de margen del portafolio puede identificar riesgos compensatorios, reduciendo el uso total de margen. Esto alinea el comercio de eventos con las prácticas establecidas de gestión de riesgo de derivados.
El tamaño actual del mercado y el potencial de crecimiento del volumen de transacciones
Los mercados predictivos manejaron aproximadamente 20-25 mil millones de dólares en volumen mensual en enero de 2026 bajo la estructura aislada actual, donde el comercio de eventos está fuera de la pila de derivados más amplia.
En contraste, Hyperliquid registró más de 225 mil millones de dólares en volumen de comercio de futuros perpetuos en el mismo mes, con un volumen diario de comercio perpetuo en el rango de miles de millones de dólares. Los pools de liquidez de derivados ya son mucho más profundos que las actividades de mercados predictivos independientes.
Si HIP-4 mejora la eficiencia del capital y facilita la cobertura de posiciones de eventos dentro del mismo sistema, la actividad comercial podría expandirse a través de rotación estructural: más estrategias operando con el mismo capital.
Escenarios conservadores sugieren:
Adopción parcial → 28 mil millones de dólares de volumen mensual en mercados predictivos
Adopción moderada → 33 mil millones de dólares
Fuerte integración → más de 40 mil millones de dólares
Estas estimaciones reflejan la integración de estrategias, en lugar de un ciclo de especulación, y no incluyen el crecimiento mensual sostenido que ya se ha visto en el volumen de transacciones de los mercados predictivos, lo que podría empujar el total aún más alto.
Los mercados predictivos comienzan a tener una infraestructura similar a la de opciones
Introducción de contratos resultantes:
Pagos no lineales
Liquidación impulsada por eventos
Características de riesgo acotado
Estas características se superponen con la exposición de tipo opción. Esto crea la base para lo siguiente:
Estrategias de volatilidad de eventos
Productos estructurados que incluyen posiciones resultantes
Portafolios sistemáticos que combinan riesgos de eventos y de mercado
Protocolos que construyen nuevos productos sobre las primicias resultantes
Los mercados predictivos han pasado de ser impulsados principalmente por narrativas a convertirse en un componente disponible en estrategias financieras más amplias.
Situación competitiva
Las plataformas de mercados predictivos independientes mantienen ventajas en términos de reconocimiento de marca, profundidad de liquidez y simplicidad. Sin embargo, las plataformas que integran el riesgo de eventos con contratos perpetuos y otros derivados ofrecen:
Pool de colateral compartido
Cobertura instantánea en el mismo entorno
Liquidación neta de riesgo a nivel de portafolio
Incluso una migración parcial de flujos comerciales más avanzados podría afectar la concentración de actividades de alta eficiencia de capital y cobertura intensiva.
Señales de adopción
La adopción estructural se reflejará en el comportamiento comercial, y no solo en el volumen de comercio nominal:
Las posiciones resultantes se emparejan con la cobertura perpetua
Crecimiento de contratos abiertos debido a eventos macro y políticos
Aparición de tesorerías o estrategias estructuradas construidas sobre la exposición resultante
Reducción del diferencial en comparación con los mercados predictivos independientes
Estas señales indican que los resultados se están utilizando como herramientas financieras, en lugar de ser transacciones de eventos aisladas.
Conclusión
Los mercados predictivos ya han alcanzado escala, pero hasta ahora han estado estructuralmente separados de la pila de derivados más amplia.
HIP-4 introdujo un marco en el que el riesgo de eventos puede coexistir con futuros perpetuos dentro de una infraestructura de comercio compartido. A medida que este modelo se desarrolla, los mercados predictivos pueden funcionar cada vez más como parte de un portafolio diversificado de inversiones en riesgo, en lugar de ser lugares de apuestas independientes.