


$ZM Lo que más vale la pena ver de este reporte del 2T no es que la utilidad neta GAAP se dispare a 1.500 millones de dólares, sino que los ingresos del negocio empresarial crecieron un 7,8% interanual, el ritmo más rápido de los últimos tres años; además, la empresa ajustó al alza las previsiones de ingresos y de las ganancias por acción. Zoom está pasando de un enfoque centrado en videoconferencias a una combinación de colaboración empresarial, experiencia del cliente y herramientas de IA, pero el negocio en línea todavía está cerca de un crecimiento nulo.
Primero, veamos los datos clave
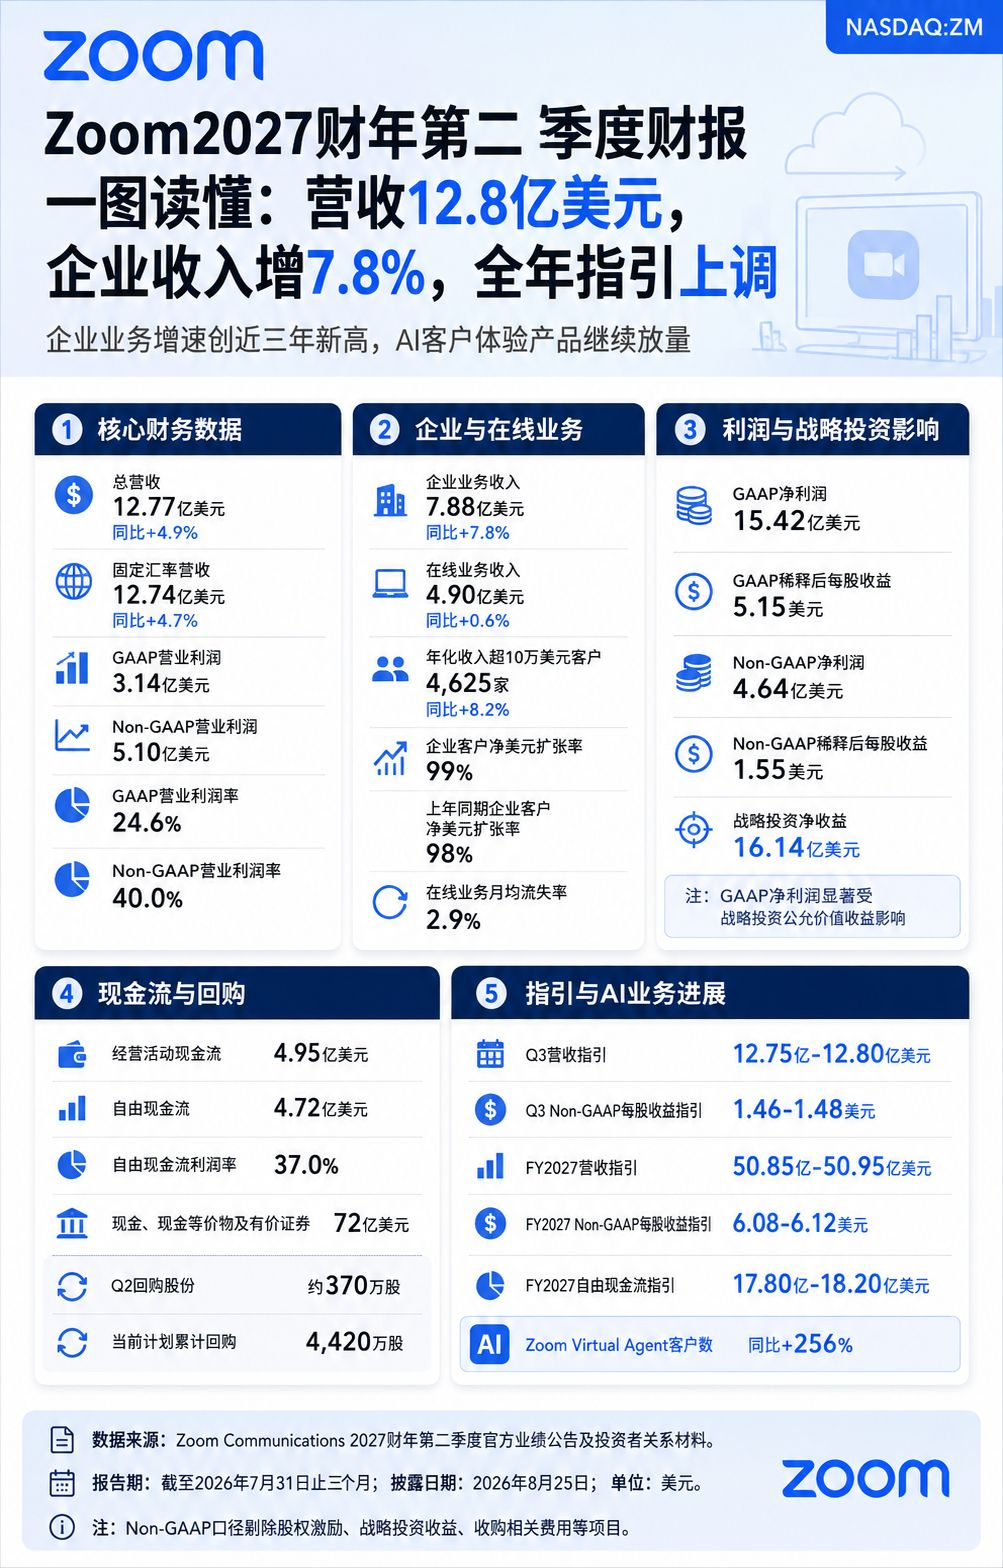
Al 31 de julio de 2026, en el 2T del año fiscal 2027, los ingresos totales de Zoom ascienden a 1.277 mil millones de dólares, un 4,9% más interanual; con tipos de cambio constantes, el crecimiento es del 4,7%. El beneficio operativo GAAP es de 314 millones de dólares, lo que equivale a un margen operativo del 24,6%; el beneficio operativo Non-GAAP es de 510 millones de dólares, con un margen operativo del 40,0%.
El crecimiento de los ingresos no es especialmente alto, pero los márgenes de beneficio y el flujo de caja se mantienen en niveles sólidos. Para la actual Zoom, lo que más le interesa al mercado no es si puede volver a recuperar el alto crecimiento de la época de la pandemia, sino si el negocio empresarial puede impulsar el crecimiento y, al mismo tiempo, mantener la capacidad de generar beneficios y caja de una empresa de software madura.
El negocio empresarial comienza a convertirse en la principal fuerza de crecimiento
Los ingresos del negocio empresarial fueron de 788 millones de dólares, un 7.8% más interanual; los ingresos del negocio en línea fueron de 490 millones de dólares, con un crecimiento de apenas 0.6% interanual. Esto indica que el crecimiento proviene principalmente del lado de ventas directas, canales y clientes grandes, y no de suscripciones en línea de usuarios individuales y pequeñas empresas.
Al cierre del trimestre, los clientes con ingresos en los últimos 12 meses superiores a 100,000 dólares alcanzaron 4,625, lo que supone un aumento interanual del 8.2%; la tasa de expansión neta de dólares de los clientes empresariales fue del 99%, ligeramente mejor que el 98% del mismo periodo del año anterior. Este indicador aún no ha vuelto a un estado de fuerte expansión, pero al menos sugiere que la renovación, las ampliaciones y la pérdida general de los clientes de gran tamaño se han estabilizado.
La utilidad neta GAAP no puede considerarse directamente como una mejora del negocio principal
La utilidad neta GAAP de este trimestre fue de 1,542 millones de dólares; el BPA diluido fue de 5.15 dólares, notablemente superior al del mismo periodo del año anterior. Sin embargo, incluye 1,614 millones de dólares de utilidad neta por inversiones estratégicas. Excluyendo conceptos como la compensación basada en acciones, los ingresos por inversiones estratégicas, los gastos relacionados con adquisiciones, etc., la utilidad neta Non-GAAP fue de 464 millones de dólares, ligeramente por debajo de los 471 millones del mismo periodo del año anterior. El BPA diluido Non-GAAP fue de 1.55 dólares, superior a los 1.53 dólares del mismo periodo del año anterior.
Por lo tanto, un gran salto en la utilidad bajo GAAP no equivale necesariamente a una mejora igual en la utilidad operativa principal. Lo que refleja mejor el estado de la operación principal es el crecimiento de los ingresos del segmento empresarial, el margen operativo (Non-GAAP) y la evolución posterior de la expansión de clientes.
El flujo de caja y las recompras siguen siendo la base financiera
El flujo de caja de las actividades de operación de este trimestre fue de 495 millones de dólares; el flujo de caja libre fue de 472 millones de dólares, lo que corresponde a un margen de flujo de caja libre del 37.0%. Al final de julio, la empresa contaba con aproximadamente 7,200 millones de dólares en efectivo, equivalentes de efectivo y valores negociables en total.
Zoom recompró aproximadamente 3.7 millones de acciones en el Q2; con el plan actual, la recompra acumulada es de 44.2 millones de acciones. El fuerte flujo de caja y las reservas netas de efectivo permiten a la empresa seguir impulsando el desarrollo de productos y fusiones y adquisiciones, además de reducir el número de acciones mediante recompras. Sin embargo, la recompra en sí no puede sustituir el crecimiento del negocio; si la tasa de crecimiento de ingresos empresariales puede mantenerse al alza sigue siendo la base para la recuperación de la valoración.
Si los productos de IA pueden convertirse en ingresos empresariales más estables
La empresa mencionó que la combinación de productos de experiencia del cliente “AI-first” logró un crecimiento de ingresos de dos dígitos altos a tasa anual, y que el número de clientes del Zoom Virtual Agent aumentó un 256% interanual. Estos datos muestran que los productos de IA tienen una adopción temprana relativamente rápida; sin embargo, la empresa no divulgó el tamaño específico de los ingresos, por lo que en esta etapa es más apropiado considerarlos como un posible incremento para el negocio empresarial, en lugar de como un nuevo negocio independiente que sostenga la valoración.
La empresa ha elevado su guía de ingresos para el AF2027 de 5,085 a 5,095 millones de dólares, a 5.085 a 5.095 mil millones de dólares; además, su guía de ganancias por acción (Non-GAAP) se eleva a entre 6.08 y 6.12 dólares, y se espera un flujo de caja libre anual de entre 1.780 y 1.820 millones de dólares. La guía de ingresos para el Q3 es de entre 1.275 y 1.280 millones de dólares, lo que implica que la tasa de crecimiento total a corto plazo sigue siendo relativamente moderada.
Lo que aún necesita validarse
Los tres puntos de validación más críticos para Zoom son: si el negocio empresarial puede seguir superando de forma sostenida el crecimiento del total de ingresos; si la expansión neta de dólares de los clientes empresariales del 99% puede volver a estar por encima del 100% en términos netos; y si el producto de experiencia de clientes de IA puede pasar del crecimiento del número de clientes a una contribución de ingresos cuantificable y sostenible. El crecimiento de un solo dígito bajo en el negocio en línea sigue siendo un lastre; si el lado empresarial logra compensar esa parte, determinará si el “centro de gravedad” del crecimiento de la empresa realmente puede desplazarse al alza.
En una frase: el principal punto fuerte de Zoom en el Q2 es que el crecimiento de los ingresos empresariales vuelve a niveles máximos de los últimos tres años y la guía anual se eleva; pero la utilidad neta bajo GAAP está impulsada principalmente por los ingresos por inversiones estratégicas, por lo que lo que realmente hay que vigilar sigue siendo la expansión de los clientes empresariales y si los productos de IA pueden materializarse en ingresos recurrentes.


Sígueme; seguiré actualizando de forma constante las principales publicaciones de resultados de compañías clave en los mercados de Hong Kong y EE. UU. en una sola imagen, para entenderlo de un vistazo.