

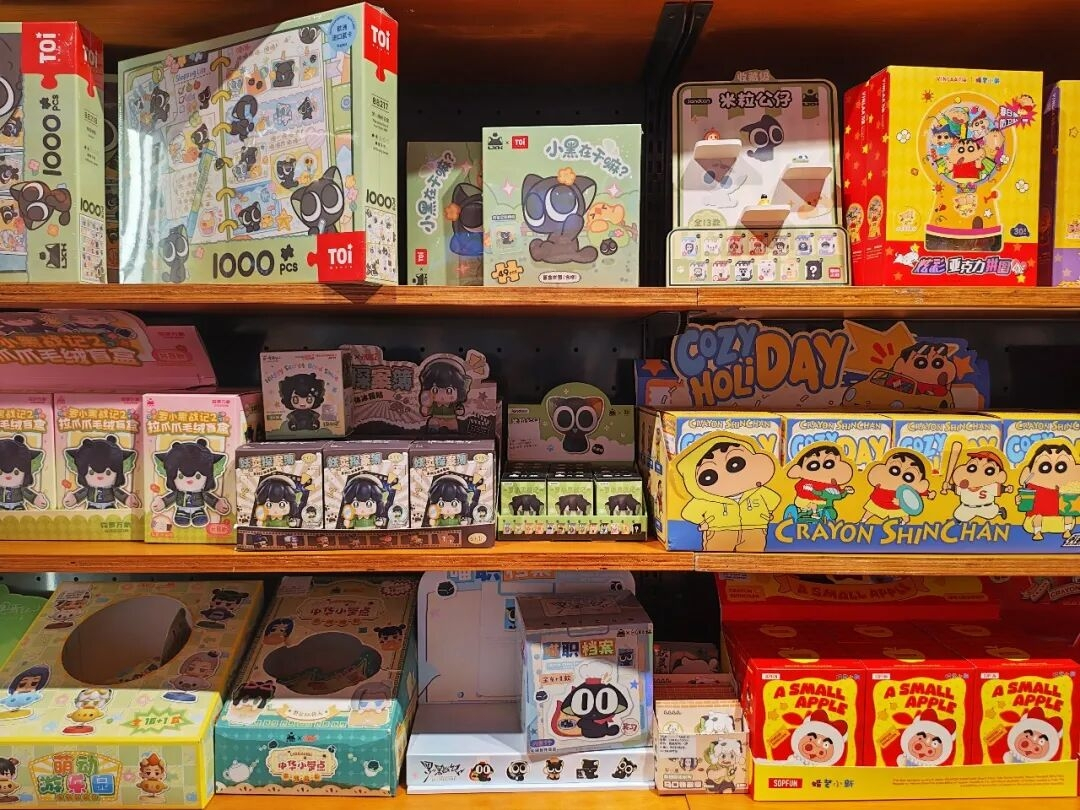
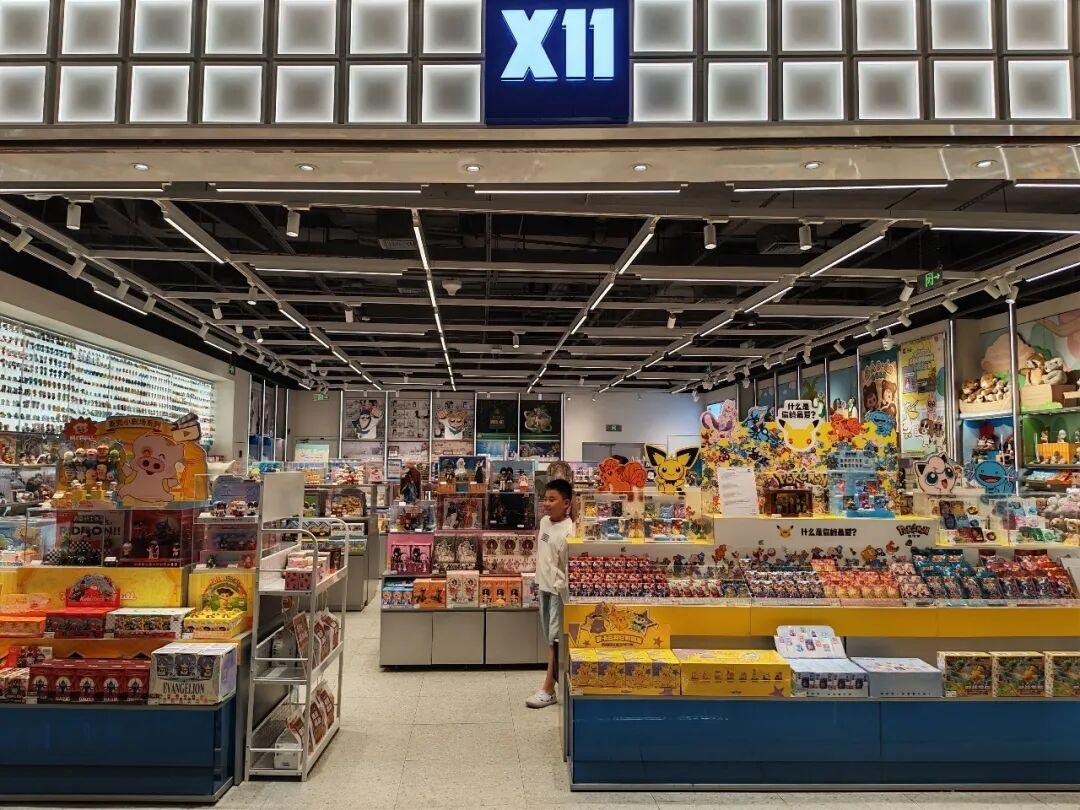
不知不觉间,大量潮玩文创店,挤满了各大城市核心商圈人流量最大的那个楼层。泡泡玛特,TOP TOY、X11,酷乐潮玩、?The Green Party、九木杂物社,铜师傅、朱炳仁·铜等等,各类品牌同台竞技。
这些越来越多、越来越大的潮玩文创店,到底赚不赚钱?除了绝对行业龙头泡泡玛特和背靠名创优品的TOP TOY,剩下的大部分品牌,盈利状况并不理想。其中,晨光旗下的九木杂物社,去年亏损8000多万元;铜师傅,今年上半年业绩下降95%以上。
La razón fundamental está en la falta de respaldo de IP, lo que hace que la mayoría de tiendas de juguetes de moda y cultura creativa caigan en el pantano de la competencia por homogeneidad. Sin IP, a más tiendas y más grandes, más peligro.
El auge de las tiendas de juguetes de moda
No existía la idea de “juguetes de moda” hasta que Pop Mart se hizo extremadamente popular.
Esta ola cultural que llega de Europa y Estados Unidos, Japón y Corea, que se transmite a través de Hong Kong, empezó a otorgarle oportunidades de mejora industrial a la industria china de juguetes alrededor de 2010.
Antes de eso, la industria china de juguetes se concentraba en lugares como Chenghai, en Guangdong. Aunque su escala era grande, se basaba principalmente en subcontratación y exportación, y pertenecía totalmente al ámbito del comercio exterior de manufactura; el valor industrial era bajo.
Con el impulso de la idea de “juguetes de moda”, los IP convierten juguetes que antes eran comunes y corrientes en una industria cultural de ideas creativas, y el espacio de imaginación crece rápidamente.
Entonces, marcas de juguetes de moda como Pop Mart, Cardyu (卡游), 52TOYS y BluBoo (布鲁可) fueron surgiendo una tras otra. Después de Molly, Pop Mart también lanzó LABUBU. La fiebre del público por los juguetes de moda, que comenzó en el mercado de consumo, se transmitió al mercado de capitales y creó el mito de la valoración máxima de Pop Mart de hasta 4.500.000 millones de HKD.
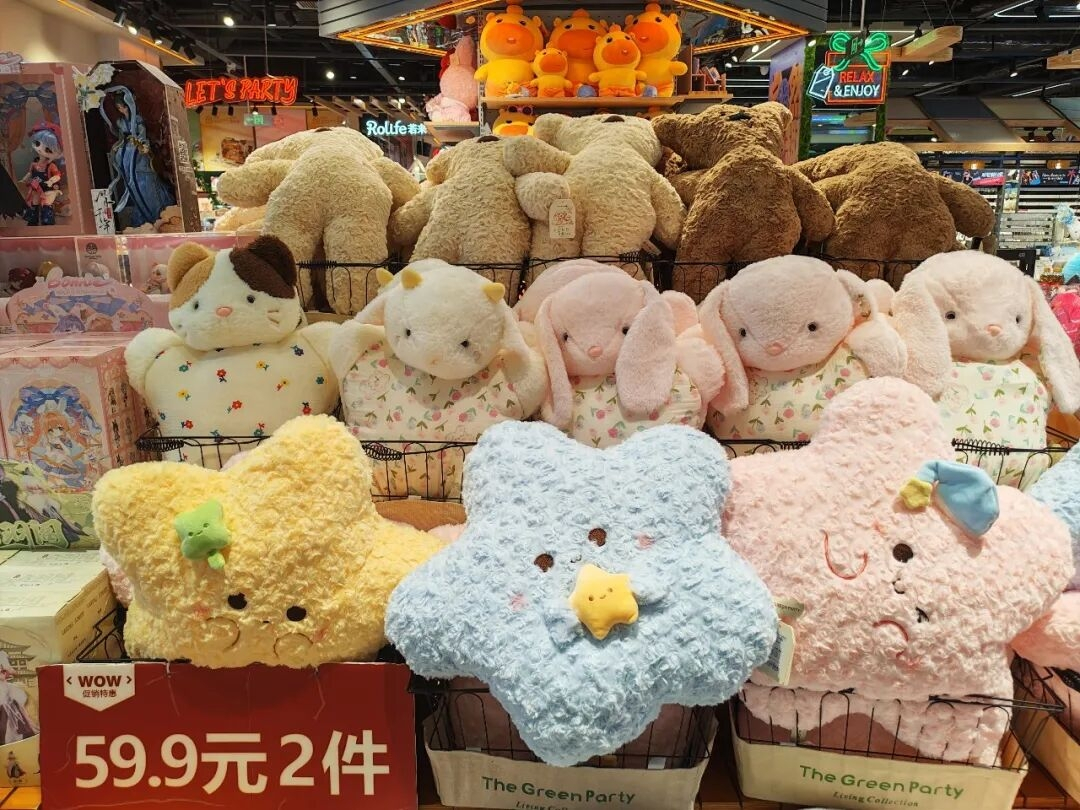
Luego, un gran número de tiendas físicas centradas en juguetes de moda, como brotes después de la lluvia, empezaron a abrir. Marcas como Koolleisure (酷乐潮玩) y ?The Green Party se dispararon rápidamente, ocupando los pisos “top” de las principales ciudades y centros comerciales, donde hay más flujo de personas.
Además, numerosas industrias relacionadas, al ver el espacio de mercado de las tiendas colectivas de juguetes de moda y cultura creativa, se sumaron a él una tras otra. TOP TOY, bajo Miniso; X11, bajo KKV; Jomoo Jiwushe, bajo Morning Glory; y Yuanlong Yuqì (元隆元气), lanzado por Yuanlong Yatu (维权), pertenecen a este tipo.
El año pasado, Wang Qili (王凯莉), hija de la fundadora de Xincheng Holding (新城控股), lanzó la marca de tienda colectiva de juguetes de moda MITAKI (米塔集 MITAKI). Con el respaldo del capital y la industria del grupo Xincheng, completó rápidamente el proceso de creación de marca, apertura de tiendas y salida a bolsa en tres pasos.
En cuanto a esas pequeñas y medianas empresas de juguetes de moda de base empresarial relacionada con internet y marcas de consumo, hay todavía más. Solo con contarlas un poco, verías que grandes como Alibaba y Bilibili también han incursionado.
Cuando entras en los grandes centros comerciales, a pocos pasos puedes encontrar una tienda de juguetes de moda y cultura creativa. Entonces, surge la pregunta: con un tamaño así, ¿pueden ganar dinero? La respuesta, quizá fuera de lo que todos esperan, es que sí. Probablemente exista una lógica inesperada.
El hielo y el fuego de la industria
Como el líder absoluto del sector de juguetes de moda, Pop Mart ha mantenido en los últimos años un crecimiento elevado del negocio y una capacidad de generar ganancias.
En la primera mitad de 2026, Pop Mart (09992.HK) registró ingresos operativos de 17.173 millones de yuanes, un 23,8% más interanual; su beneficio neto fue de 5.100 millones de yuanes, un 8,9% más. El margen neto se acerca al 30%.
Aunque las ventas de Pop Mart crecieron a un ritmo menor al previsto por el mercado, lo que además provocó una fuerte caída de la cotización en los últimos días. Pero en todo el mercado de juguetes de moda, este nivel de rentabilidad sigue siendo algo que no tiene comparación: al menos, por ahora, solo esta Pop Mart.
TOP TOY, respaldada por el enorme sistema de cadena de suministro de Miniso, gracias a su experiencia madura en la operación de tiendas y la capacidad de gestionar IP, el año pasado aumentó fuertemente sus ingresos hasta 3.587 millones de yuanes. Sin embargo, su rentabilidad no es alta: en 2025 su beneficio neto fue de 101 millones de yuanes, con un margen neto inferior al 3%.
Bajo Pop Mart y TOP TOY, el segmento de tiendas de juguetes de moda y cultura creativa está casi lleno de sangre derramada.
El caso más típico es Jomoo Jiwushe, con más de 800 tiendas: en 2025 registró una pérdida de 84,51 millones de yuanes, y el monto de la pérdida aumentó considerablemente frente a 2024.
Joyoung? (Morning Glory) (晨光股份) está limitada por su negocio de papelería y artículos de oficina, que tiene un espacio de imaginación bajo. En un principio, quería aprovechar el negocio de cultura creativa y juguetes de moda de Jomoo Jiwushe para abrir ese espacio de imaginación mediante la mejora de la ubicación geográfica, el grupo objetivo, la forma de compra y la variedad de SKU. Pero no esperaba que esta actividad terminara arrastrando de forma profunda el desempeño general de la empresa cotizada.
En 2025, los ingresos operativos de Morning Glory (晨光股份) fueron de 25.064 millones de yuanes, un 3,45% más interanual; el beneficio neto atribuible fue de 1.310 millones de yuanes, un 6,12% menos interanual.
Tong Shifu (铜师傅) pertenece a una categoría minoritaria dentro del mercado de juguetes de moda y cultura creativa. Originalmente, incluso se adelantó en la salida a bolsa en marzo de este año debido a su ventaja diferenciada. Pero no esperaba que el aviso de advertencia de ganancias divulgado en los últimos días mostrara que, en la primera mitad del año, la ganancia neta de la empresa fue de entre 1 y 1,5 millones de yuanes, desde los 30,20 millones de yuanes del mismo período del año anterior, lo que representa una caída de más del 95%.
Las pérdidas consecutivas de Yuanlong Yatu no tienen mucho que ver con su negocio de tiendas de juguetes de moda y cultura creativa Yuanlong Yuqì (元隆元气); la razón principal es la caída del negocio tradicional de cultura creativa.
YuanChuang (创源股份) planeaba adquirir Koolleisure (酷乐潮玩), pero no la compra completa, sino que incluyó en el plan de adquisición 31 de las 300 tiendas de Koolleisure que son rentables. A partir de esta forma especial de adquisición se puede ver cómo está funcionando en general la operación de Koolleisure.
En esta industria de tiendas colectivas de juguetes de moda y cultura creativa, incluso el líder está así; por supuesto, las marcas medianas y pequeñas no pueden estar mucho mejor.
Cuanto más grande es la tienda, más difícil es ganar dinero.
Resumiendo la ruta del auge de Pop Mart, el modelo de canal de tiendas de robots de bajo costo y con una implantación amplia ha sido clave. Hasta los últimos años, por la perspectiva del desarrollo de marca y la atención al usuario, Pop Mart empezó a diseñar, además de las tiendas de robots y el comercio electrónico, varias tiendas insignia físicas.
Entre las marcas de juguetes de moda, la que más se parece a Pop Mart, 52TOYS, también ha adoptado a grandes rasgos una estrategia de canales similar. El año pasado recibió una inversión del estudio cinematográfico Enlight Pictures (儒意电影); con ello, 52TOYS obtendrá Wanda Cinemas como un canal ligero de alta calidad.
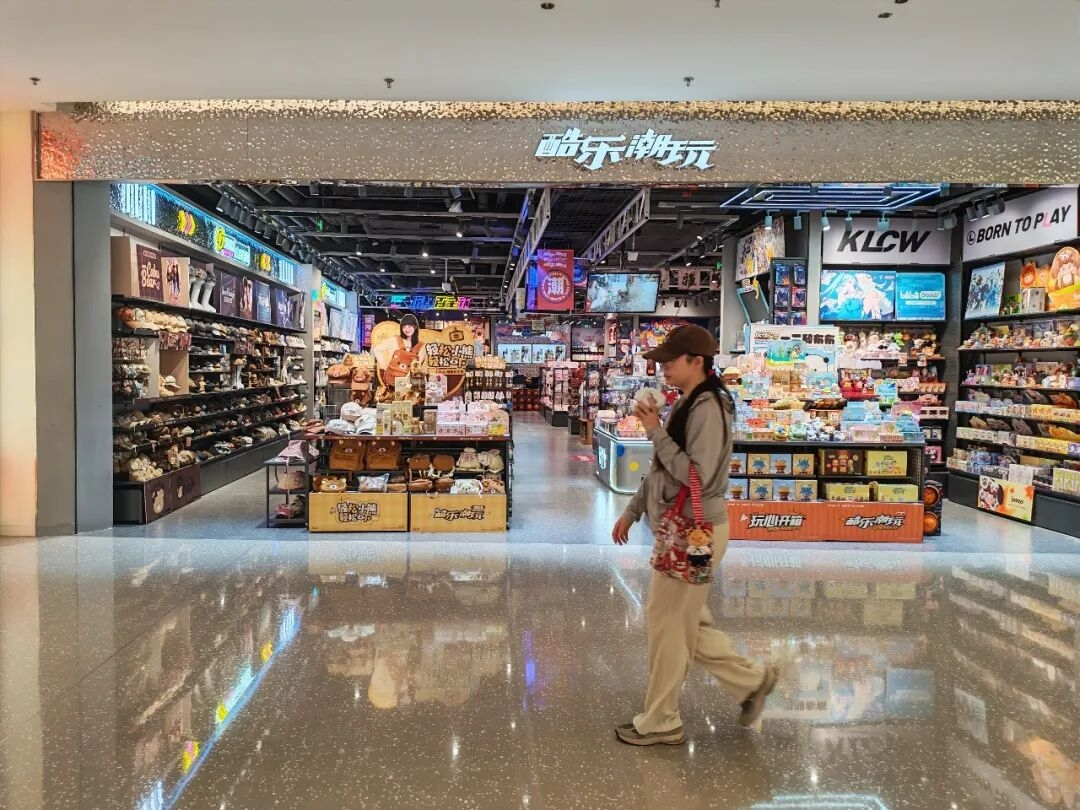
Pero estas tiendas colectivas de juguetes de moda y cultura creativa, por alguna razón, prefieren abrir grandes tiendas en ciudades clave y centros comerciales clave. El gran tamaño de las tiendas y la buena ubicación, junto con la baja eficiencia por m² y los alquileres altos, se han convertido en el mayor obstáculo en el camino hacia la rentabilidad de estas marcas.
Al principio, las tiendas colectivas de juguetes de moda y cultura creativa aún tenían características propias. Koolleisure se centra en juguetes de moda; ?The Green Party se centra en accesorios; Jomoo Jiwushe se centra en papelería y cultura creativa.
Pero hasta ahora, si entras en cualquiera de estas tiendas de cultura creativa y juguetes de moda en cualquier barrio comercial, casi no se aprecia ninguna diferencia. Estilos de decoración parecidos, unas cuantas filas de estanterías en la entrada llenas de figuras de colección y peluches; tal vez muchos productos provienen de la misma marca o de la misma línea de producción.
El auge del mercado de cultura creativa y juguetes de moda se debe principalmente a que satisface el valor emocional de los usuarios jóvenes. Pero ese valor emocional, frente al cansancio estético, no vale mucho. La alta homogeneización no despierta ninguna intención real de compra.
Por eso, al entrar en estas tiendas amplias y algo vacías de juguetes de moda y cultura creativa, a veces puedes ver a gente tomando fotos para el check-in, pero la tasa de compra de bolsas no es alta; las cajas suelen estar casi vacías.
También hay quien dice que las tiendas físicas se usan principalmente para ocupar un espacio en el ecosistema de la marca, y que las ventas dependen sobre todo de lo online. No se niega que Pop Mart y Miniso + TOP TOY tengan este tipo de situación. Pero en una tienda común de juguetes de moda y cultura creativa, en internet, los productos solo serán más fáciles de quedar sepultados.
Una vez que la rotación de inventario en las tiendas no se gestiona a tiempo, no solo afecta la eficiencia operativa, sino que también reduce el valor del stock y, en consecuencia, la capacidad de generar beneficios. Los productos de cultura creativa y juguetes de moda quizá no sean de corta caducidad, pero el “calor” de los IP se desvanece en poco tiempo. Yuanlong Yatu, en su informe financiero, indicó que algunos productos de cultura creativa pierden valor por volverse obsoletos debido a IPs de actividades, lo cual impacta el desempeño de la empresa cotizada.
El IP es el núcleo.
En apenas más de diez años, con el impulso de los IP y del capital, este mercado de cultura creativa y juguetes de moda completó rápidamente el proceso de nacimiento, auge, locura y declive.
Después de que pase la “burbuja”, el problema que el mercado debería encarar es: en este gran mercado de juguetes de moda, ¿cuál es la competencia central? No son los productos, no son los canales y tampoco la marca; el núcleo es uno solo: el IP.
Para quienes no conocen LABUBU, esto es simplemente un peluche común. Con el nivel actual de la cadena de suministro, muchas fábricas de subcontratación pueden replicar fácilmente este tipo de producto.
Mientras se tenga un IP líder, los productos se venden con facilidad, exista o no una red de distribución; en el mercado de juguetes de moda, parece que esto no es tan importante. Esta es también la razón fundamental por la que muchas marcas líderes de juguetes de moda pueden construir sus canales por sí solas.
En cuanto a Pop Mart, el mercado presta más atención a cuánto tiempo podrán seguir siendo populares Molly y LABUBU. ¿Cuál será el próximo IP explosivo? En lo que respecta a la empresa, sí puede aumentar la tasa de éxito al crear “best sellers” apoyándose en la acumulación industrial y en su “pool” de IP, pero esto no siempre funciona y todavía hay muchas variables.
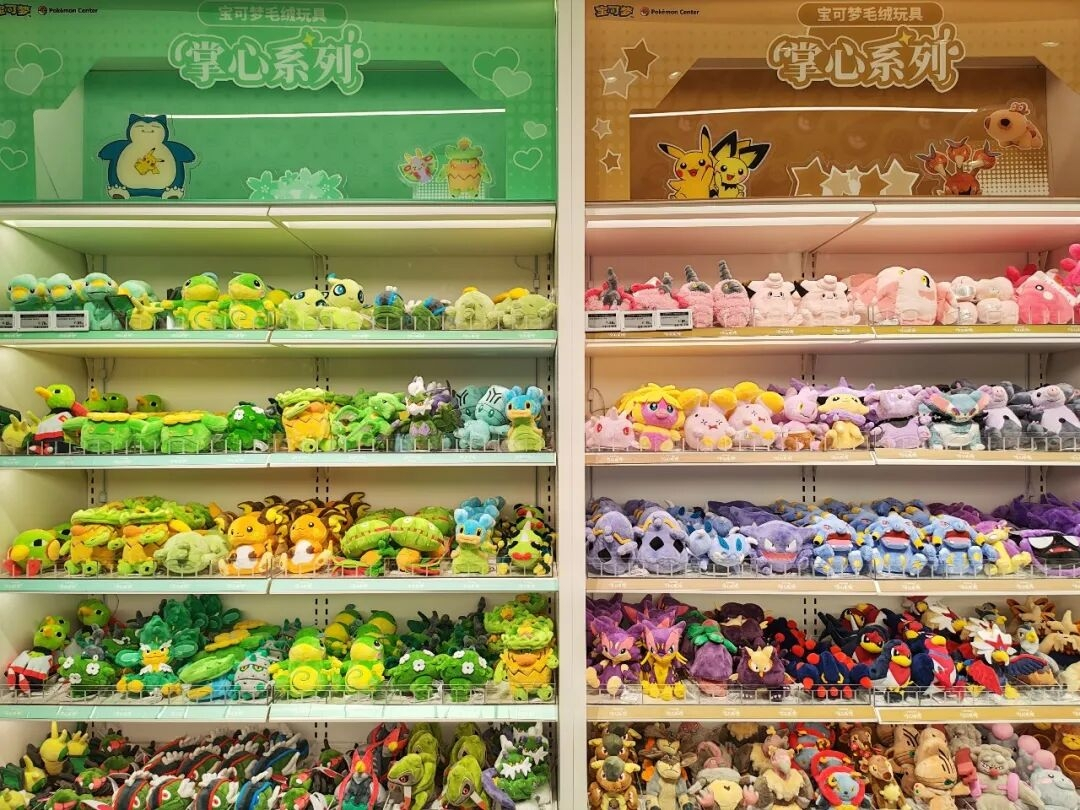
La razón por la que los juguetes de moda se diferencian de los juguetes comunes es el IP. Por eso, todo el mercado de juguetes de moda debería poner el foco en el IP como núcleo.
Aunque la mayoría de las empresas no puedan, como Pop Mart, incubar IP por sí mismas, mientras sean capaces de hacerlo como Cardyu, BluBoo y 52TOYS, apoyándose en IPs con licencia como Ultraman, My Little Pony y series de Disney, también pueden mantenerse firmes y acumular fuerza para invertir a largo plazo en sus propios IP.
En las tiendas de Miniso y TOP TOY hay productos con todo tipo de IPs autorizados, pero nunca han madurado en la experiencia de operación de IP y tampoco han renunciado a cultivar sus propios IP.
El mayor error estratégico de este mercado es poner el foco del negocio en abrir tiendas. Si una tienda de cultura creativa y juguetes de moda no tiene capacidad de IP, a más tiendas y más grandes, muere más rápido.