Tras la implementación integral de MiCA, el mercado cripto europeo ha entrado oficialmente en la fase de clasificación. Cuanto más investigo Dusk, más convencido estoy de que la esencia de este reordenamiento no es una competencia tecnológica, sino un torneo de eliminación por licencias.
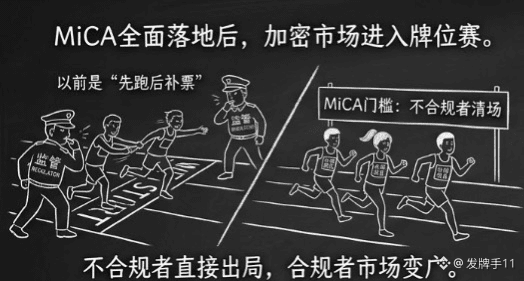
Lógica pasada: primero “se pone en marcha y luego se ve”, y cuando llega la regulación, se “compra el billete”. MiCA termina por completo con ese juego. A medida que se van cerrando las ventanas del periodo de transición, los proyectos sin cualificación conforme ni siquiera tienen derecho a participar: se eliminan directamente de la escena. Y para quienes sostienen el canal de licencias, de pronto se encuentran ante un mercado en el que desaparecen masivamente sus competidores. Este es el efecto más contraintuitivo de la regulación al aterrizar: por fuera parece un endurecimiento, pero en realidad es un trato preferencial dirigido hacia los que cumplen.
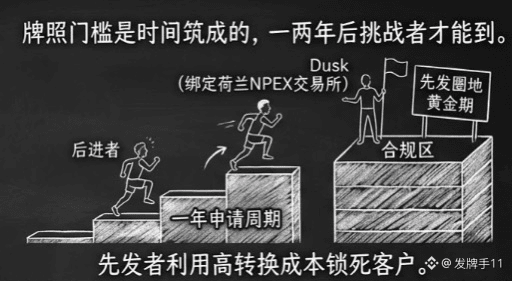
NPEX, que está vinculada a Dusk, es un exchange con licencia en Países Bajos; toda la arquitectura se fue construyendo siguiendo, una por una, las restricciones legales europeas. Mientras otros proyectos aún están haciendo fila para “completar el papeleo”, Dusk ya está sentado con anticipación en la zona de cumplimiento.
La crueldad de la clasificación es que el umbral de las licencias se construye con el tiempo. Los plazos de solicitud se miden en años; a mitad de camino, hay que superar múltiples rondas de revisión de capital y operaciones. Los que llegan tarde, aunque inicien ahora, solo podrán alcanzar el nivel después de una o dos años. Esos uno o dos años son la “edad de oro” para que los primeros ocupen territorio. Una vez que un cliente institucional completa la migración, los altos costos de conversión pueden fijarlo y bloquear a los nuevos retadores.
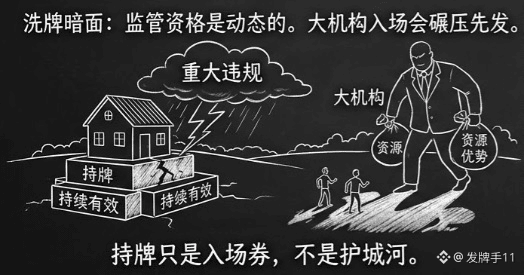
Pero en el relato del reordenamiento hay un “lado oscuro” del que pocos hablan. El requisito para que una licencia “se lo lleve todo” es que la licencia siga siendo válida. Sin embargo, las cualificaciones regulatorias son dinámicas: una infracción grave o una nueva norma que endurezca el marco puede hacer que la clasificación se reinicie de golpe en cualquier momento.
Otro factor es la entrada de grandes instituciones. Los gigantes de las finanzas tradicionales tienen dinero y equipos de licenciamiento. Si de verdad deciden entrar, la ventaja de los primeros —de los proyectos medianos y pequeños— puede ser aplastada en cualquier momento por la ventaja de recursos. En otras palabras, estar con licencia es solo el boleto de entrada; nunca ha sido un foso defensivo.
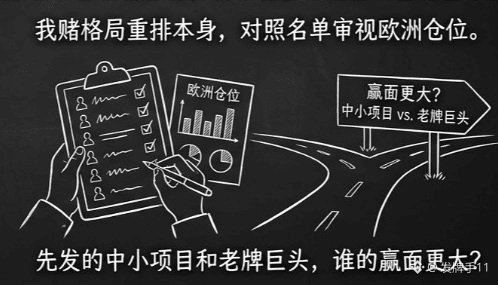
Así que en esta ronda de reordenamiento no apuesto por un único ganador. Apunto a que se reordene el tablero en sí. Cuando se publique la primera tanda de listas de cualificación oficial, revisaré mis posiciones en Europa en función de esa lista. Todo proyecto que no esté en el ecosistema de la lista, se verá rebajado en prioridad.
¿Y tú qué crees: en esta clasificación, quién tiene más posibilidades de ganar, los proyectos medianos y pequeños que fueron primero o los gigantes veteranos? #dusk $DUSK @Dusk
Lógica pasada: primero “se pone en marcha y luego se ve”, y cuando llega la regulación, se “compra el billete”. MiCA termina por completo con ese juego. A medida que se van cerrando las ventanas del periodo de transición, los proyectos sin cualificación conforme ni siquiera tienen derecho a participar: se eliminan directamente de la escena. Y para quienes sostienen el canal de licencias, de pronto se encuentran ante un mercado en el que desaparecen masivamente sus competidores. Este es el efecto más contraintuitivo de la regulación al aterrizar: por fuera parece un endurecimiento, pero en realidad es un trato preferencial dirigido hacia los que cumplen.
NPEX, que está vinculada a Dusk, es un exchange con licencia en Países Bajos; toda la arquitectura se fue construyendo siguiendo, una por una, las restricciones legales europeas. Mientras otros proyectos aún están haciendo fila para “completar el papeleo”, Dusk ya está sentado con anticipación en la zona de cumplimiento.
La crueldad de la clasificación es que el umbral de las licencias se construye con el tiempo. Los plazos de solicitud se miden en años; a mitad de camino, hay que superar múltiples rondas de revisión de capital y operaciones. Los que llegan tarde, aunque inicien ahora, solo podrán alcanzar el nivel después de una o dos años. Esos uno o dos años son la “edad de oro” para que los primeros ocupen territorio. Una vez que un cliente institucional completa la migración, los altos costos de conversión pueden fijarlo y bloquear a los nuevos retadores.
Pero en el relato del reordenamiento hay un “lado oscuro” del que pocos hablan. El requisito para que una licencia “se lo lleve todo” es que la licencia siga siendo válida. Sin embargo, las cualificaciones regulatorias son dinámicas: una infracción grave o una nueva norma que endurezca el marco puede hacer que la clasificación se reinicie de golpe en cualquier momento.
Otro factor es la entrada de grandes instituciones. Los gigantes de las finanzas tradicionales tienen dinero y equipos de licenciamiento. Si de verdad deciden entrar, la ventaja de los primeros —de los proyectos medianos y pequeños— puede ser aplastada en cualquier momento por la ventaja de recursos. En otras palabras, estar con licencia es solo el boleto de entrada; nunca ha sido un foso defensivo.
Así que en esta ronda de reordenamiento no apuesto por un único ganador. Apunto a que se reordene el tablero en sí. Cuando se publique la primera tanda de listas de cualificación oficial, revisaré mis posiciones en Europa en función de esa lista. Todo proyecto que no esté en el ecosistema de la lista, se verá rebajado en prioridad.
¿Y tú qué crees: en esta clasificación, quién tiene más posibilidades de ganar, los proyectos medianos y pequeños que fueron primero o los gigantes veteranos? #dusk $DUSK @Dusk