


$XPEV.US Este informe financiero de Q2 no se puede mirar solo en función del repunte de los ingresos intertrimestrales y del margen bruto consolidado por encima del 20%. Lo más valioso para desglosar es esto: la mejora del margen bruto se debe principalmente a los servicios y otras actividades; el margen bruto de los vehículos sigue estancado en 12,1%. El volumen de entregas se mantiene casi igual interanualmente, y las pérdidas aún no han vuelto al nivel del mismo periodo del año anterior.
Primero mira los datos clave
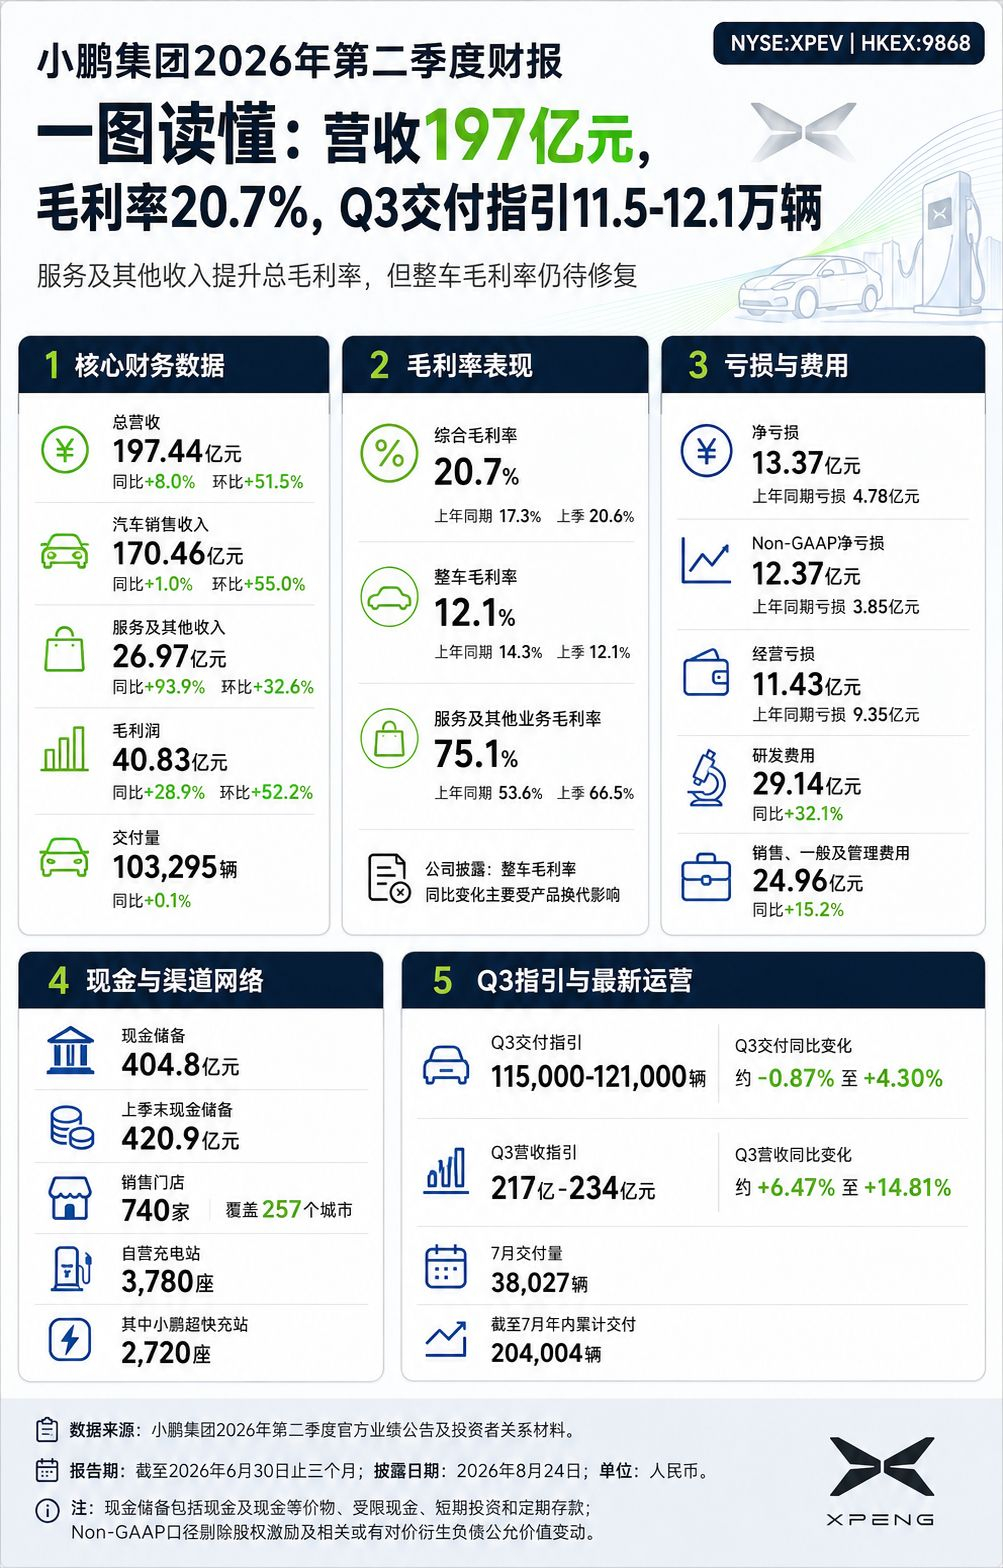
Los ingresos totales de Q2 fueron de 19.744 mil millones de yuanes, un aumento del 8,0% interanual y del 51,5% en comparación con el trimestre anterior; entre ellos, los ingresos por ventas de automóviles fueron de 17.046 mil millones de yuanes, un aumento del 1,0% interanual, y los ingresos por servicios y otros fueron de 2.697 mil millones de yuanes, un aumento del 93,9%. El volumen de entregas del trimestre fue de 103.295 unidades, apenas un 0,1% más interanual. Esto indica que el crecimiento de los ingresos no se debe principalmente a un aumento de entregas respecto al año anterior, sino al crecimiento de los servicios y otras actividades, junto con la recuperación del ritmo de productos y entregas durante el trimestre.
Mejora el margen bruto total, pero el margen bruto del vehículo completo no se repara al mismo ritmo
El margen bruto total de esta temporada fue del 20,7%, superior al 17,3% del mismo periodo del año pasado y ligeramente superior al 20,6% de la temporada anterior; sin embargo, el margen bruto del vehículo completo fue del 12,1%, se mantuvo sin cambios frente a la temporada anterior y fue inferior al 14,3% del mismo periodo del año pasado. La compañía explica que el cambio interanual del margen bruto del vehículo completo se debe principalmente a la sustitución de productos.
Por otro lado, el margen bruto de los servicios y otras actividades alcanzó el 75,1%, por encima del 53,6% del mismo periodo del año pasado y del 66,5% de la temporada anterior. Por lo tanto, el aumento del margen bruto total es una señal positiva, pero no puede equipararse directamente a que la rentabilidad del vehículo completo ya esté completamente reparada; esta última aún depende de la economía unitaria después de que los nuevos modelos alcancen un volumen de entregas a escala.
Las pérdidas se reducen secuencialmente, pero aún hay presión en términos interanuales
Las pérdidas netas según GAAP de la Q2 fueron de 1.337.000 millones de yuanes, se redujeron frente a los 1.784.000 millones de yuanes de la Q1, pero superan los 478.000 millones de yuanes del mismo periodo del año pasado; la pérdida neta sin GAAP fue de 1.237.000 millones de yuanes, frente a 385.000 millones de yuanes del mismo periodo del año anterior. La pérdida operativa fue de 1.143.000 millones de yuanes, también superior a los 935.000 millones de yuanes del mismo periodo del año pasado.
Los gastos de I+D fueron de 2.914 millones de yuanes, un 32,1% más interanual; los gastos de ventas, generales y administrativos fueron de 2.496 millones de yuanes, un 15,2% más interanual. En la etapa de seguir impulsando las inversiones en nuevos modelos, tecnología de IA y globalización, el lado de los costos seguirá presionando a corto plazo el estado de resultados. Para XPeng, la tarea central actual no es reducir al mínimo las pérdidas en una sola temporada, sino demostrar que la inversión puede generar de manera continua mejoras en los modelos, el margen bruto y la estructura de ingresos.
El efectivo y los canales aún brindan respaldo
Al cierre de junio, la reserva de efectivo de la compañía era de 40.480 millones de yuanes, por debajo de los 42.090 millones a finales de marzo, pero aún proporciona un espacio suficiente para futuras inversiones en I+D, canales y productos. En el mismo periodo, la red de ventas alcanzó 740 tiendas en 257 ciudades; los puntos de carga operados por la empresa llegaron a 3.780, incluidos 2.720 puestos de carga ultra rápida. Para una empresa de vehículos eléctricos inteligentes, los canales y la red de carga no equivalen directamente a ingresos, pero afectarán la promoción de nuevos modelos y la capacidad de servicio al usuario.
La guía de la Q3 refleja que el crecimiento aún necesita validación
La compañía prevé que el volumen de entregas de la Q3 estará entre 115.000 y 121.000 vehículos, con un rango de cambio interanual de aproximadamente -0,87% a +4,30%; la guía de ingresos es de 21.700 a 23.400 millones de yuanes, lo que corresponde a un crecimiento interanual de aproximadamente 6,47% a 14,81%. En julio ya se entregaron 38.027 vehículos; las entregas acumuladas durante el año hasta julio fueron 204.004 vehículos.
Esta guía indica que el crecimiento secuencial aún continúa, pero la tasa de crecimiento interanual no es especialmente agresiva. Lo que el mercado mirará más adelante es si los nuevos modelos pueden aportar un crecimiento de entregas más sostenido y si el margen bruto del vehículo completo puede salir de la plataforma de alrededor del 12%.
En una frase: los ingresos y el margen bruto total de XPeng en la Q2 mejoran, pero los servicios y otras actividades, con márgenes altos, son el principal motor; el margen bruto del vehículo completo y la rentabilidad aún deben validarse con el aumento de volumen de los próximos modelos.

Sígueme; más adelante seguiré actualizando los informes financieros de las empresas clave en Hong Kong y EE. UU. en una sola imagen fácil de entender.