


24 de agosto/ Red económica del Gran Área de la Bahía Guangzhou/ 21 de agosto, la cadena de té con leche “Chayanyue” anunció que su submarca “Good Mo Ning” sale de Changsha; su primer destino será Guangzhou. Para finales de septiembre, se instalará junto con la marca principal Chayanyue en el complejo Bai’etang Vientiane City. En Guangzhou, donde las marcas locales se agolpan, ¿podrán las marcas foráneas hacerse un hueco? Quizá la respuesta esté en la tendencia de la nueva industria del té con leche, descrita como “participar en lo que no les corresponde” en conjunto: cuando Heytea abre su primera tienda de fábrica en Guangzhou para que los consumidores “vean la elaboración del té de forma inmersiva”; cuando Mixue Bingcheng lanza una “tienda insignia a nivel de supermercado”; cuando Naixue, Wangwang Chaaiji y ChaibaiDao se salen una y otra vez de la categoría de bebidas, la elección colectiva de las principales marcas de nueva generación ya no es solo “vender té”.
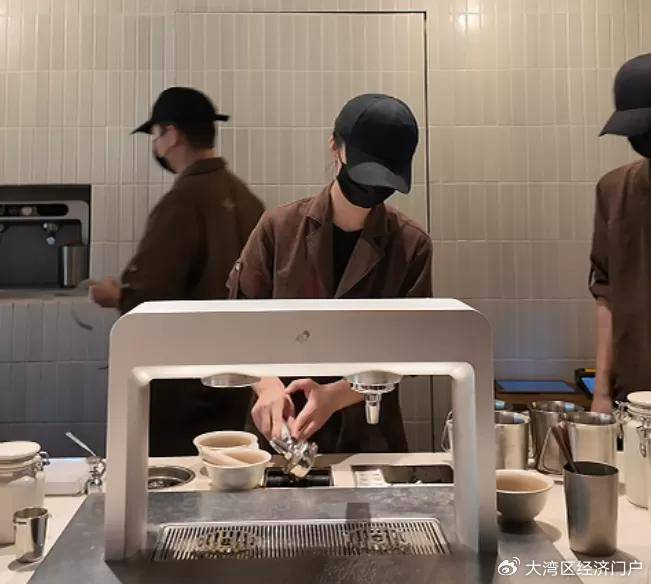
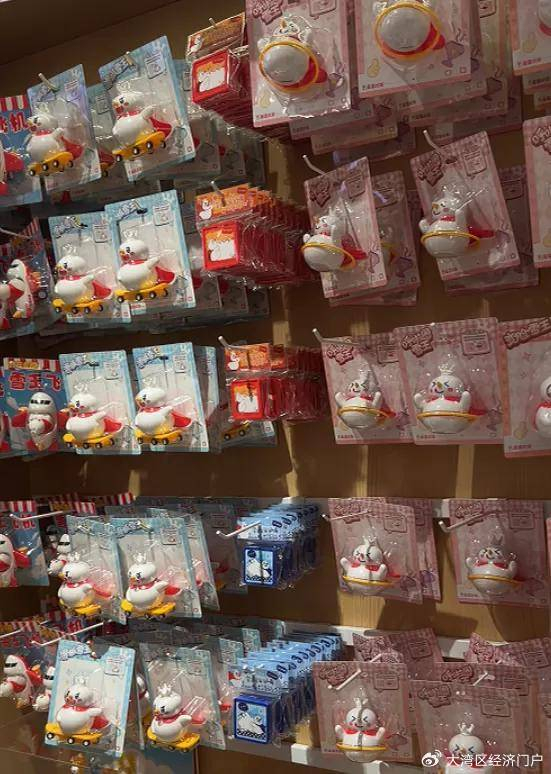
“Tiendas de té con leche, todos haciendo negocios secundarios” es la palabra clave más llamativa de la industria del té con leche de nueva generación en 2026. El 19 de agosto, la tienda de Hey Tea en el número 236 de Shipaiqiao, Guangzhou, reabrió y se convirtió en la primera tienda de “oficio/artesanía” de Hey Tea a nivel nacional. A diferencia de las tiendas normales que priorizan una salida rápida de productos y la lógica de “comprar y marcharse”, esta tienda de oficio se centra en una experiencia de espacio inmersiva y un ritual de elaboración del té. Los procesos que antes pertenecían al área de investigación y desarrollo —fabricación del té, infusionado y preparación del té— se muestran completos. El personal lo dijo con franqueza: “La gente se sienta aquí bien a gusto, hace el check-in y vive la experiencia, como si fuera té de la tarde. También pueden traer postres para combinarlos con las bebidas y, poco a poco, sentir el ambiente de tomarse un té”. En el mismo distrito comercial de Tianhe, Guangzhou, Mi Xue Bing Cheng abrió además una “tienda insignia a nivel de supermercado”: dispone de una variedad de productos, desde snacks de ocio a bajo precio de 1 yuan, peluches y figuras de la mascota Snow King por poco más de 9 yuan, café para llevar con filtro colgante (ear/café de goteo individual) y tés de flores envasados. Nay Xue aprovecha la tendencia del consumo saludable para crear una tienda independiente de comida ligera. Bawang Chajì, en cambio, sale del ámbito de comer y beber para dedicarse a “hacer ropa”: desde gafas de sol, pañuelos y bolsos de lona, hasta la categoría de ropa de estilo tradicional chino (guofeng). Así, se ha convertido en la primera marca de la industria del té con leche de nueva generación en entrar en el sector de la confección de prendas en China.
Tras el “lanzamiento colectivo de negocios secundarios” de las tiendas de té con leche, se esconde la dura realidad del agotamiento del bono de crecimiento del té con leche de nueva generación. Los datos del sector muestran que la tasa de crecimiento del mercado de té con leche de nueva generación cayó: del 19,3% en 2023 al 6,4% en 2025; claramente se ha desacelerado el ritmo de crecimiento. En 2025, a nivel nacional, las tiendas de té con leche de producción propia disminuyeron netamente en más de 30.000. Más del 70% de las marcas de té con leche han frenado el ritmo de expansión. La época en la que “abrir más tiendas significaba que alguien comprara” ya quedó atrás. Cada vez que llega un cambio de temporada, tras volverse viral un nuevo producto, pronto aparece en los menús de todas las tiendas de té con leche. Entonces, ¿dónde tomar té con leche y qué diferencias hay? Cuando los costos de materias primas, alquiler y mano de obra siguen subiendo, la guerra de precios no es una solución.
La demanda más profunda proviene de la ampliación de los escenarios de consumo. Confiarse únicamente en las bebidas limita firmemente el consumo a momentos acotados: la sed y el alivio inmediato, y el té de la tarde. No puede absorber las necesidades de consumo del desayuno, la comida principal y el tiempo de ocio para darse un gusto. Cuando los establecimientos ponen en oferta, al mismo tiempo, categorías diversas como comida ligera, galletas y snacks, los escenarios de consumo se extienden desde la mañana hasta la noche, cubriendo más franjas horarias. Muchos consumidores, aunque inicialmente solo querían comprar una taza de té con leche, terminan llevándose también snacks y postres; así, aumenta naturalmente el ticket promedio del local, aportando incrementos reales. La incursión en otras industrias también es una “clave de tráfico” para captar al público joven: los jóvenes de hoy tienen una curiosidad intensa por experiencias nuevas. Al salir del marco tradicional del té con leche y probar cosas distintas, las marcas ya cuentan con atributos de difusión social.
Sin embargo, el cruce de sectores no es una solución infalible. Ampliar categorías de forma impulsiva puede caer en la trampa de “ser conocido, pero sin volumen; tener volumen, pero sin beneficios”. Según informa el Securities Times, aumentar ciegamente el número de SKU incrementa la presión sobre el inventario de los locales y la pérdida de ingredientes. Además, los requisitos de almacenamiento y rotación difieren entre categorías; los costos por merma suelen correr por cuenta del establecimiento, lo que termina erosionando el margen de ganancias. La cadena lógica comercial de té con leche, comida ligera y prendas de vestir es totalmente distinta. Las marcas de té con leche son expertas en la elaboración de bebidas, pero quizá no cuenten con capacidad para una cadena de suministro intercategoría ni para operaciones de control de calidad. Por ejemplo, Ni Xue vende comida ligera y Bawang Chajì vende ropa, pero aún no han logrado modelos de rentabilidad escalables y replicables a gran escala. Muchos proyectos de “cross-over” atraen tráfico para “hacerse una foto” (check-in), pero después del bullicio cuesta consolidar una recompra estable. Lo más importante es que el cross-over solo puede aportar incremento, pero no puede corregir las contradicciones de base de la industria: siguen existiendo los problemas raíz de la homogeneización del sector, la guerra de precios y la saturación de locales.
Desde una perspectiva más macro, el cruce de sectores pasa de ser una innovación opcional a convertirse en una pregunta obligatoria de supervivencia en la era de crecimiento por estancamiento, pero solo sirve como herramienta de “salida” adicional, no como un medicamento milagroso para mejorar resultados. Wang Hongtao, vicepresidente de la Asociación China de Operación en Cadenas, al ser entrevistado por Xinhua, señaló que ampliar categorías puede activar la mano de obra y los tiempos ociosos del local, permitiendo atender más escenarios de consumo como el desayuno-almuerzo y darse un gusto en el ocio, y así impulsar el ticket promedio y la eficiencia por metro cuadrado. La tienda insignia tipo supermercado de Mi Xue Bing Cheng es un caso típico: su responsable reveló que Mi Xue Bing Cheng ya ha implementado más de 30 tiendas insignia urbanas en todo el país, cubriendo ciudades de primer nivel y centros regionales. En las tiendas insignia, la proporción de ventas de productos culturales y creativos supera el 80%. Pero la otra cara del bono también esconde trampas reales: para que las marcas de té con leche mantengan una operación estable, al final no pueden separarse del “pan de cada día” de su negocio principal de té con leche.
Origen: Red Económica de la Gran Bahía, canal de Guangzhou