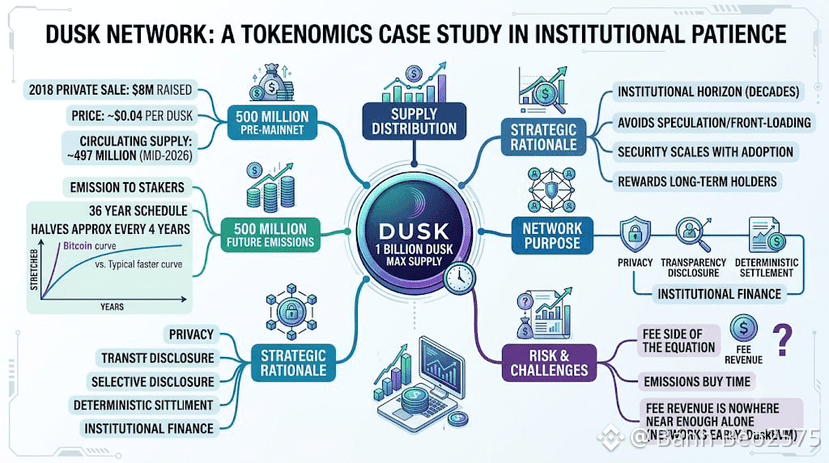
Me gusta leer documentos de tokenomics que nadie más se molesta en abrir, y la de Dusk Network es un ejemplo útil de un diseño hecho para la paciencia más que para la especulación. El suministro máximo se limita a 1.000 millones de DUSK. La mitad de eso, 500 millones, ya existía antes del mainnet gracias a la venta de tokens de 2018, que recaudó 8 millones de dólares a un precio cercano a 4 centavos por token. Los otros 500 millones no se vuelcan al mercado de una vez: se emiten a los stakers durante un calendario de 36 años que se reduce aproximadamente a la mitad cada cuatro años, con una forma similar a la curva de emisión de Bitcoin, pero estirada a través de la seguridad de un tipo de red muy diferente. El suministro en circulación se sitúa cerca de 497 millones de DUSK a mediados de 2026, lo que significa que aproximadamente la mitad del máximo eventual ya está contabilizada mediante la asignación previa al mainnet, mucho antes de que el tramo de emisión de 36 años empiece a acumularse de manera significativa. Todo ese presupuesto de seguridad existe para respaldar un objetivo: hacer que la privacidad, la transparencia, la divulgación selectiva y la liquidación determinista funcionen juntas de forma fiable para mercados que no pueden tolerar caídas.
La lógica es que el presupuesto de seguridad debe escalar con el horizonte de décadas en el que opera de verdad la financiación institucional, y no con la atención de varios meses que normalmente premian los mercados cripto. Un calendario de emisión rápido adelanta los incentivos para los stakers tempranos y corre el riesgo de diluir a los tenedores a largo plazo justo cuando la adopción podría estar empezando a consolidarse: el momento equivocado para que el presupuesto de seguridad se vuelva más delgado.
Creo que el diseño es coherente, pero coherente no es lo mismo que libre de riesgos. Una cola de 36 años significa que la abrumadora mayoría del suministro teórico no existirá durante mucho tiempo, lo cual es bueno para la escasez, pero pone un peso real sobre las comisiones por transacción para que eventualmente cubran más del presupuesto de seguridad que las emisiones. Ahora mismo, como la red aún está en etapas tempranas y DuskEVM apenas tiene un año, los ingresos por comisiones están muy lejos de ser lo suficientemente grandes como para sostener ese peso por sí solos. El calendario de emisión compra tiempo. No garantiza por sí mismo que el componente de comisiones aparezca puntualmente en esa ecuación.
@Dusk $DUSK #dusk
La lógica es que el presupuesto de seguridad debe escalar con el horizonte de décadas en el que opera de verdad la financiación institucional, y no con la atención de varios meses que normalmente premian los mercados cripto. Un calendario de emisión rápido adelanta los incentivos para los stakers tempranos y corre el riesgo de diluir a los tenedores a largo plazo justo cuando la adopción podría estar empezando a consolidarse: el momento equivocado para que el presupuesto de seguridad se vuelva más delgado.
Creo que el diseño es coherente, pero coherente no es lo mismo que libre de riesgos. Una cola de 36 años significa que la abrumadora mayoría del suministro teórico no existirá durante mucho tiempo, lo cual es bueno para la escasez, pero pone un peso real sobre las comisiones por transacción para que eventualmente cubran más del presupuesto de seguridad que las emisiones. Ahora mismo, como la red aún está en etapas tempranas y DuskEVM apenas tiene un año, los ingresos por comisiones están muy lejos de ser lo suficientemente grandes como para sostener ese peso por sí solos. El calendario de emisión compra tiempo. No garantiza por sí mismo que el componente de comisiones aparezca puntualmente en esa ecuación.
@Dusk $DUSK #dusk