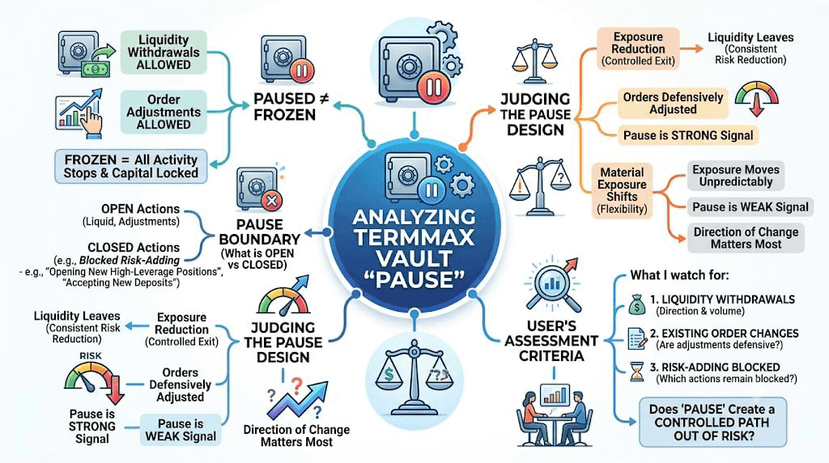
Una bóveda TermMax pausada no es lo mismo que una bóveda congelada.
Incluso después de que una bóveda se pausa, TermMax aún permite retirar liquidez y ajustar las órdenes existentes en sus mercados de préstamos a tasa fija. En otras palabras, la actividad normal puede detenerse sin inmovilizar cada parte del balance de la bóveda.
Eso hace que el límite de la pausa sea más interesante que la etiqueta en sí.
Lo que todavía no sé es si las acciones que TermMax deja abiertas durante una pausa reducen de manera consistente la exposición, o si también pueden remodelarla de forma material de maneras que no son obviamente defensivas.
Mantener las retiradas abiertas tiene sentido porque el capital puede necesitar una vía de salida. Ajustar las órdenes existentes es más matizado, ya que esos cambios aún pueden afectar dónde se sitúa la liquidez de la bóveda y qué tan expuesta sigue permaneciendo al mercado.
La bandera de pausa me indica el modo operativo. La evidencia más útil es lo que ocurre con la exposición después de que se activa ese modo.
Si la liquidez sale y las órdenes pendientes se ajustan de maneras que reducen consistentemente el riesgo, la pausa está haciendo más que cambiar una etiqueta. Si la exposición aún puede desplazarse de forma material en cualquier dirección, “pausada” se convierte en una señal más débil de lo que parece al principio.
Así es como yo juzgaría el diseño de pausa de TermMax: por la dirección de los cambios que aún permite, no solo por si la bóveda se reporta como pausada.
La pregunta es si el modo de pausa crea una ruta controlada para salir del riesgo, o si aún deja suficiente flexibilidad para que la exposición de la bóveda se mueva de formas que los usuarios quizá no esperen.
Estoy observando las retiradas de liquidez, los cambios en las órdenes existentes y qué acciones que incrementan el riesgo permanecen bloqueadas durante una pausa.
@TermMax #TermMax
$PIEVERSE
Incluso después de que una bóveda se pausa, TermMax aún permite retirar liquidez y ajustar las órdenes existentes en sus mercados de préstamos a tasa fija. En otras palabras, la actividad normal puede detenerse sin inmovilizar cada parte del balance de la bóveda.
Eso hace que el límite de la pausa sea más interesante que la etiqueta en sí.
Lo que todavía no sé es si las acciones que TermMax deja abiertas durante una pausa reducen de manera consistente la exposición, o si también pueden remodelarla de forma material de maneras que no son obviamente defensivas.
Mantener las retiradas abiertas tiene sentido porque el capital puede necesitar una vía de salida. Ajustar las órdenes existentes es más matizado, ya que esos cambios aún pueden afectar dónde se sitúa la liquidez de la bóveda y qué tan expuesta sigue permaneciendo al mercado.
La bandera de pausa me indica el modo operativo. La evidencia más útil es lo que ocurre con la exposición después de que se activa ese modo.
Si la liquidez sale y las órdenes pendientes se ajustan de maneras que reducen consistentemente el riesgo, la pausa está haciendo más que cambiar una etiqueta. Si la exposición aún puede desplazarse de forma material en cualquier dirección, “pausada” se convierte en una señal más débil de lo que parece al principio.
Así es como yo juzgaría el diseño de pausa de TermMax: por la dirección de los cambios que aún permite, no solo por si la bóveda se reporta como pausada.
La pregunta es si el modo de pausa crea una ruta controlada para salir del riesgo, o si aún deja suficiente flexibilidad para que la exposición de la bóveda se mueva de formas que los usuarios quizá no esperen.
Estoy observando las retiradas de liquidez, los cambios en las órdenes existentes y qué acciones que incrementan el riesgo permanecen bloqueadas durante una pausa.
@TermMax #TermMax
$PIEVERSE