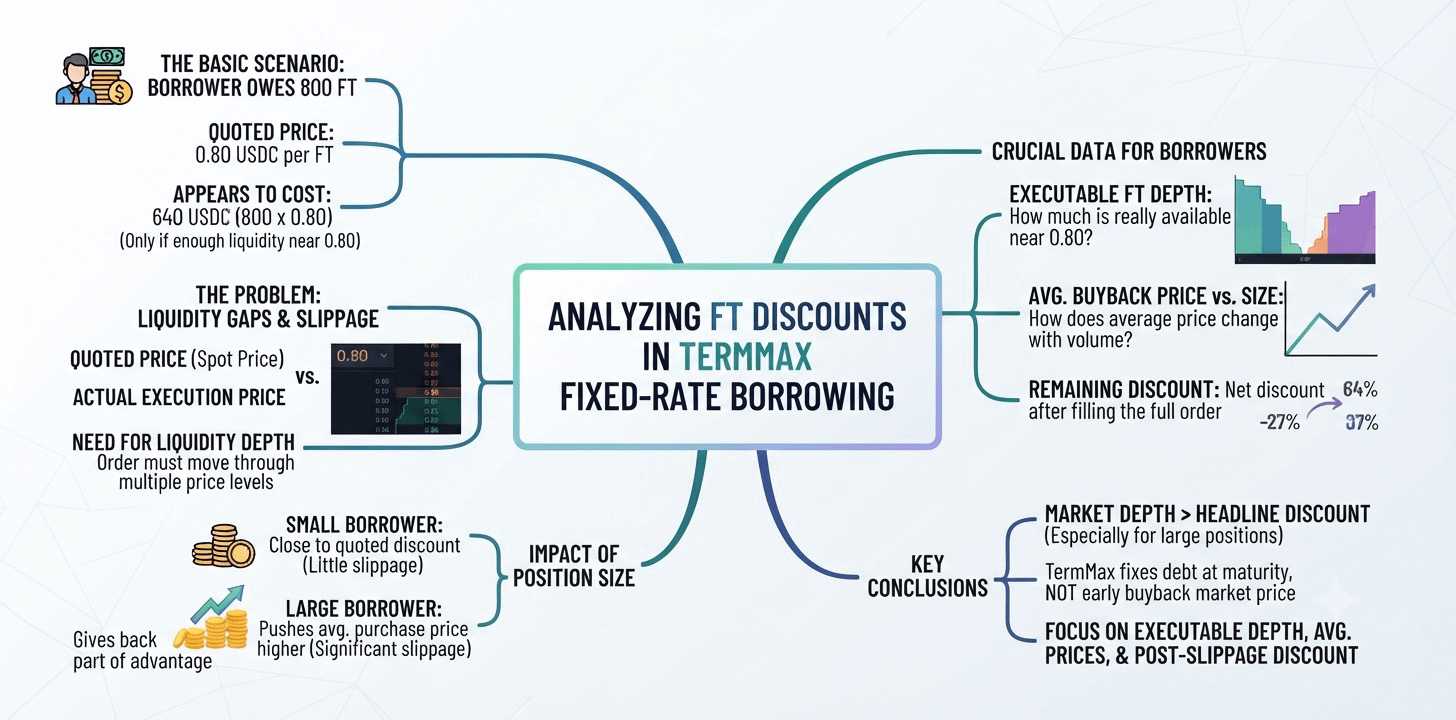
Un solo ejemplo de TermMax me hizo ver un poco diferente los descuentos de FT en sus mercados de préstamos a tasa fija.
Un prestatario podría deber 800 Tokens de Tasa Fija (FT). Si las FT cotizan a 0.80 USDC, comprar de nuevo la cantidad total parece costar 640 USDC.
Pero eso solo se cumple si hay suficientes FT disponibles cerca de 0.80.
El precio cotizado me indica dónde está operando el mercado. No me dice cuánto costaría realmente comprar 800 FT, especialmente si la orden tiene que atravesar varios niveles de liquidez.
Esa brecha importa más a medida que crece el tamaño de la posición. Un prestatario pequeño podría acercarse al descuento cotizado. Uno más grande podría empujar el precio de compra promedio hacia arriba y devolver parte de esa ventaja mediante el deslizamiento.
Lo que aún no sé es qué tan rápido sucede esto en los mercados de FT de TermMax.
Los datos útiles serían la profundidad detrás de la cotización: cuántas FT hay disponibles cerca de 0.80, cómo cambia el precio promedio de recompra con el tamaño y cuánto del descuento sobre el valor nominal permanece cuando se completa la orden completa.
Eso me dice más que el precio spot de FT por sí solo.
TermMax puede fijar lo que debe un prestatario al vencimiento. No puede fijar el precio que ofrecerá el mercado cuando ese prestatario intente recomprar la deuda antes de tiempo.
Para posiciones más grandes, la profundidad del mercado es más importante que el descuento principal.
Estoy observando la profundidad ejecutable de FT, los precios promedio de recompra a través de distintos tamaños de posición y cuánto del descuento sobrevive después del deslizamiento.
#termmax @TermMax