#FASBProposesStablecoinsAsCashEquivalents #FASBProposesStablecoinsAsCashEquivalents 💵🪙
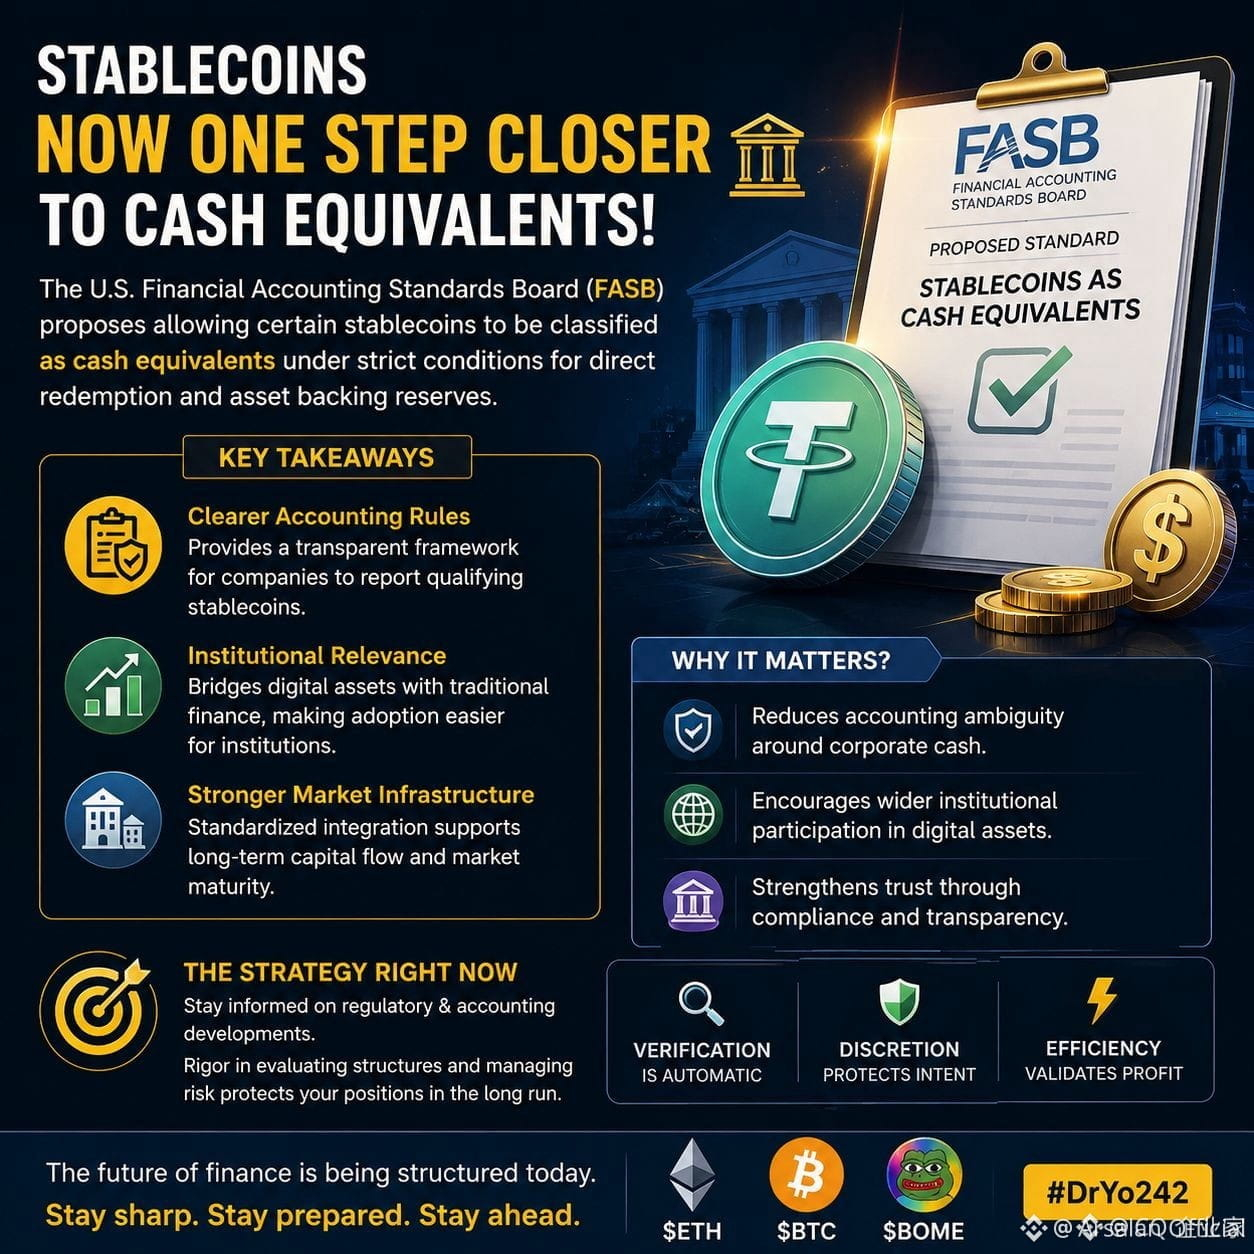
El **Financial Accounting Standards Board (FASB)** ha propuesto una guía que podría permitir que **ciertas stablecoins** se clasifiquen como **“equivalentes de efectivo”** bajo los **US GAAP**. La propuesta aclararía cómo se aplican las reglas existentes de equivalentes de efectivo a los activos digitales, en lugar de cambiar la definición subyacente. ([TradingView][1])
### Por qué es importante
* 💵 **Tratamiento similar al efectivo:** Las stablecoins que cumplan podrían potencialmente ubicarse junto a activos como letras del Tesoro, papel comercial y fondos del mercado monetario en la presentación de equivalentes de efectivo.
* 🔒 **Requisitos estrictos:** Una stablecoin necesitaría un derecho contractual de redención bajo demanda, una redención directa con el emisor por un importe de efectivo conocido y al menos **reservas segregadas 1:1** en activos líquidos de corto plazo. ([TradingView][1])
* 🏦 **Adopción institucional:** Un tratamiento contable más sencillo podría hacer que las stablecoins sean más prácticas para tesorería corporativa y operaciones de pagos.
* 📊 **Más transparencia:** La propuesta exigiría divulgar de forma anual componentes significativos de los equivalentes de efectivo, incluidas las tenencias de stablecoins e información sobre reservas. ([Accounting Today][2])
* ⚠️ **No es definitivo:** Esto es una **propuesta**, no una norma contable final. El FASB está aceptando comentarios públicos hasta el **19 de noviembre de 2026**. ([CoinDesk][3])
**Conclusión del mercado:** Esto podría ser otro paso importante hacia la integración de stablecoins reguladas en las finanzas corporativas tradicionales. Si se finaliza, podría fortalecer el argumento para que las stablecoins se conviertan en una herramienta **mainstream de efectivo digital y tesorería**.
#Stablecoins #FASB #Crypto #USDC #USDT #DigitalAssets #FinTech #CryptoRegulation #InstitutionalCrypto #Blockchain #DeFi #Bitcoin #Ethereum
[1]: $BTC
$ETH
$BOME