


El 18 de agosto de 2008, Satoshi Nakamoto registró bitcoin.org, y por casualidad, en la misma fecha exacta 18 años después (18 de agosto de 2026), la SEC (Comisión de Bolsa y Valores de EE. UU.) propuso formalmente una normativa de regulación para criptoactivos (Regulation Crypto Assets), como se muestra en la imagen de abajo. Por supuesto, a día de hoy esta normativa todavía no es una regla final, solo son Proposed Rules (el periodo de consulta pública durará 60 días).
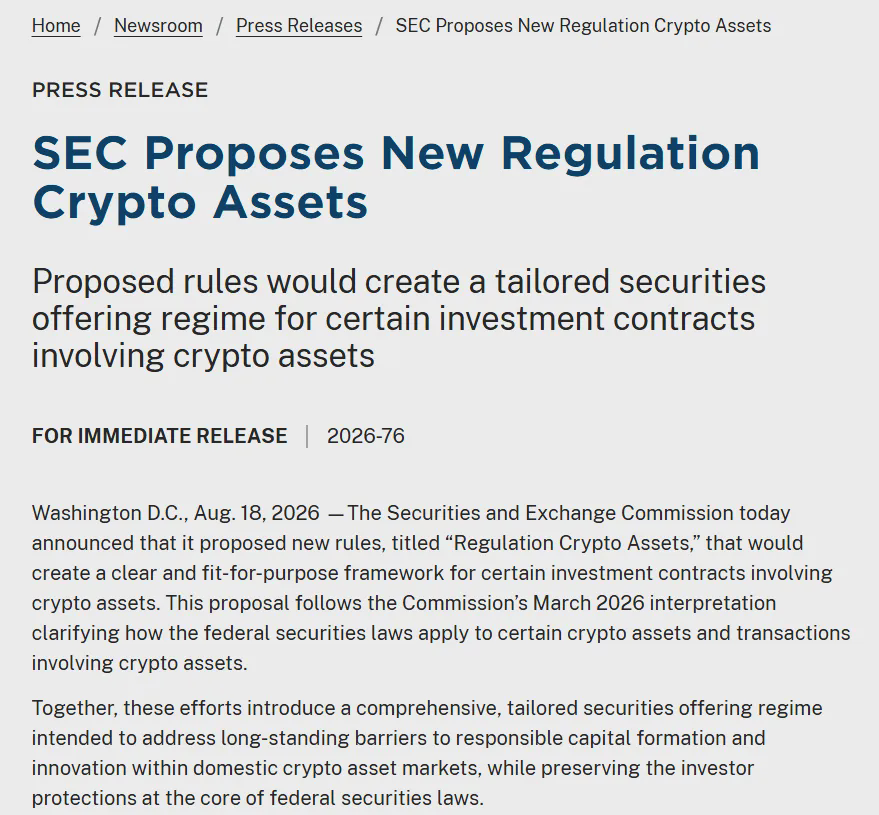
Esto es también la primera normativa oficial de la SEC dirigida a la regulación de criptoactivos; el contenido principal incluye:
1)La primera exención es una exención única, es decir, se permite recaudar hasta 5 millones de dólares en un plazo de cuatro años.
2) La segunda exención permite recaudar un máximo de 75 millones de dólares en cualquier período de 12 meses (pero exige presentar estados financieros e informes continuos).
Además, dentro de la normativa hay otra cláusula de “puerto seguro” para los tokens: “una vez que el emisor haya completado o haya detenido de forma permanente todos los trabajos de gestión necesarios en virtud de sus compromisos, los tokens que cumplan las condiciones dejarán de estar sujetos a contratos de inversión”.
Aunque el mercado probablemente se enfoque más en el progreso de (la ley CLARITY), desde la perspectiva de la probabilidad, las esperanzas de que (la ley CLARITY) se apruebe este año son más bien sombrías. Incluso si el Senado reanuda en septiembre (el 15 de septiembre se llevará a cabo una votación procesal; para que avance el debate se requieren 60 senadores), se estima que para entonces los funcionarios aún tendrán dificultades para resolver las diferencias dentro de un plazo relativamente corto. Además, con que este año sea temporada electoral en EE. UU., impulsar este tipo de legislación parece que también se vuelve bastante difícil este año.
Aunque (la ley CLARITY) por el momento no puede proporcionar al mercado razones para subir, la SEC parece querer empujar al mercado primero. Y lo que hace la SEC hoy en día también parece bastante claro: por un lado, crea activamente sus propias reglas regulatorias para el mercado; por el otro, continúa esperando que el Congreso apruebe un marco legal más duradero.
De hecho, durante los últimos más de diez años, muchas empresas/proyectos en el sector cripto se han visto afectados por demandas de la SEC. Y con la propuesta formal más reciente de Regulation Crypto Assets, esta situación cambiará. Es decir, en el futuro la SEC probablemente no solo se limitará a demandar a algunos proyectos por estar violando la ley de valores, sino que intentará abrir para estos promotores una vía para financiarse legalmente mediante la emisión de tokens.
Aunque esta normativa seguramente se implementará en el largo plazo, el momento exacto por ahora es difícil de predecir. Después de completar el período de consulta pública de 60 días, podría ser necesario seguir pasando por modificaciones adicionales de la SEC; y solo entonces se formaría la regla final y entraría en vigor. Si no ocurre nada fuera de lo normal, parece que la entrada en vigor y la puesta en práctica también podrían esperar hasta el año que viene (2027).
Pero lo que se puede esperar por ahora es que, si la versión final de esta normativa conserva el contenido central actual, no se descarta que en ese momento se convierta en uno de los catalizadores para la tendencia de la siguiente etapa e incluso vuelva a provocar un nuevo auge de ICO. Además, en comparación con el auge de ICO de 2017, esta vez el auge de ICO contará con un respaldo claro de reglamentación.
Por supuesto, si todavía queremos ver oportunidades en todas partes, como el auge de los ICO en 2017, la esperanza también parece no ser muy grande. En 2017, con que cualquier persona (o el promotor del proyecto) hiciera un whitepaper y luego emitiera un Token ya podía recaudar fondos (hacer captación). Los promotores con contactos incluso se asociaban con exchanges para cotizar los tokens y realizar “pump” y especulación. Todo el proceso se mantenía en una zona gris: dentro había oportunidades de hacerse rico de la noche a la mañana, pero al mismo tiempo estaba lleno de trucos para “cortar lonjas” y hasta esquemas de estafa.
Y como Regulation Crypto Assets de la SEC existe bajo un marco de supervisión legal, los promotores solo pueden financiarse dentro de los marcos especificados; de lo contrario, se enfrentarían a problemas de incumplimiento. Sin embargo, a largo plazo, esto tampoco tiene por qué ser algo malo. En el próximo mercado alcista, no veremos una situación como la de 2017, con montones de ICO basura que aparecen de la nada. Pero con la claridad regulatoria, quizá se abran nuevos canales de financiación. En ese momento, la demanda de nichos como Launchpad, CEX/DEX, algunas cadenas públicas específicas, stablecoins, etc., podría reactivarse o incluso aumentarse; y también podría surgir o dar nacimiento a un tipo de temporada de “altcoins” completamente diferente.
Claro, lo que acabamos de decir sobre que la SEC está creando activamente sus propias reglas regulatorias para el mercado no significa que la SEC también espere que suba Bitcoin. Más bien, significa que aparentemente están creando de forma proactiva catalizadores que podrían impulsar el mercado cripto al alza.
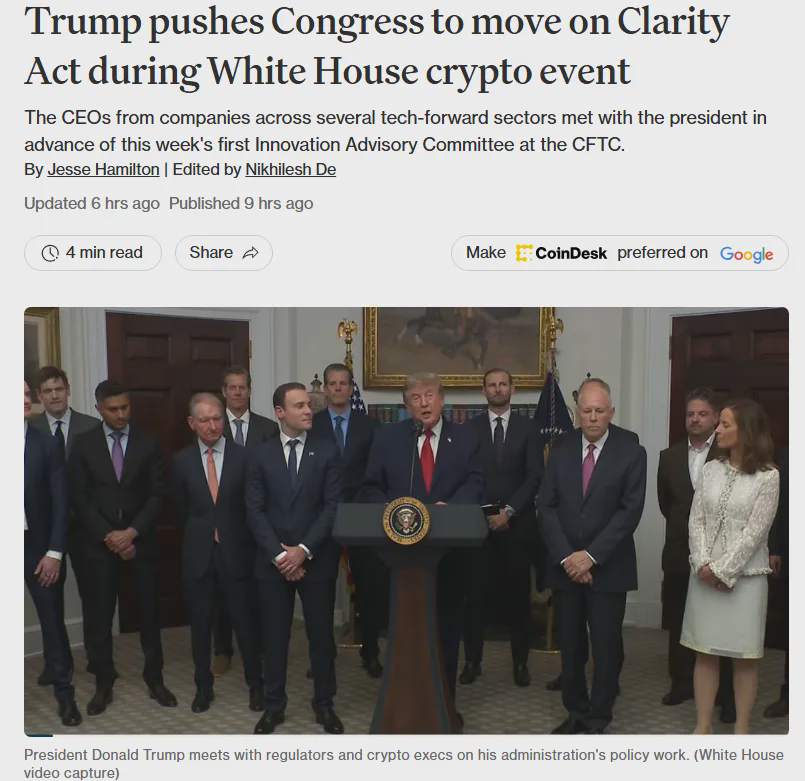
La hora en que la SEC publicará Regulation Crypto Assets también es bastante interesante. El día 18 presentaron la propuesta oficialmente, y el día 19, Trump se reunió formalmente en la Casa Blanca con altos ejecutivos de la industria cripto como Coinbase y Kraken. En ese encuentro también participaron funcionarios como el presidente de la SEC, Paul Atkins, y el presidente de la CFTC, Michael Selig. Trump no solo pronunció un discurso de apoyo a las criptomonedas en la reunión, afirmando que el gobierno de EE. UU. ha terminado por completo la “guerra” contra las criptomonedas y que la industria cripto está floreciendo; además, instó al Congreso a aprobar cuanto antes la ley CLARITY, argumentando que esto ayudaría a que EE. UU. se ponga por delante de China y otros países.
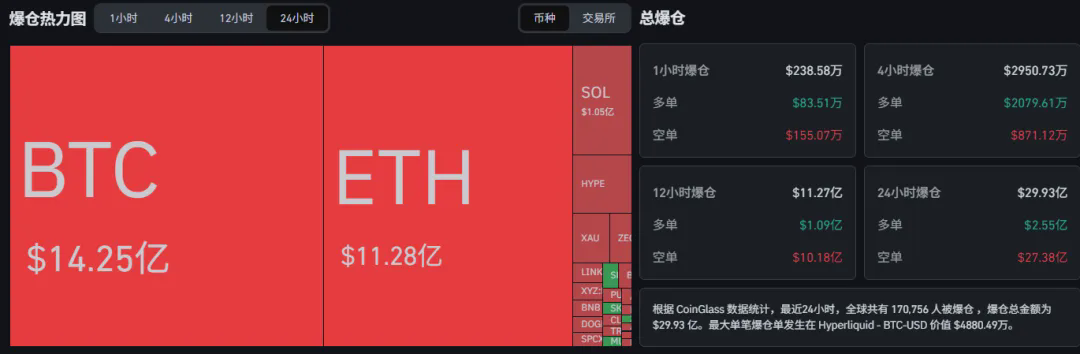
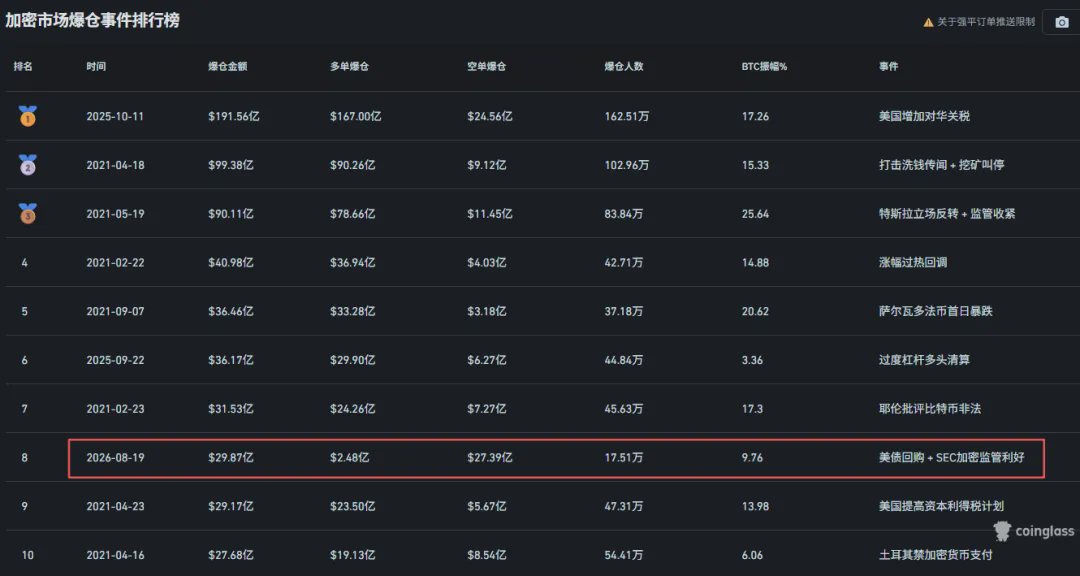
可能 también se deba a estos acontecimientos que influyeron positivamente a corto plazo (además, el día 19, el Departamento del Tesoro de EE. UU. anunció que el tamaño de la recompra de bonos a largo plazo se incrementaría al menos al doble, hasta superar los 4.000 millones de dólares por operación). Esta conducta de emitir deuda pública antes y luego recomprar con dinero recién impreso puede entenderse de forma sencilla como que la “máquina de imprimir dinero” de EE. UU. vuelve a ponerse en marcha. El 19 de agosto, Bitcoin se disparó rápidamente alrededor de un 7%; el precio llegó a subir hasta unos 70.000 dólares. En cambio, Ethereum subió un 17% y su precio llegó hasta los 2.300 dólares como máximo. Sin embargo, en correspondencia con esto, según las estadísticas de la plataforma CoinGlass, en las últimas 24 horas en toda la red se liquidaron por margen (margin call) un total de 170.786 personas; el importe total aproximado de las liquidaciones fue de unos 3.000 millones de dólares, de los cuales las posiciones cortas (short) liquidadas superaron los 2.700 millones de dólares. Como se ve en la imagen de abajo.
Ese volumen de liquidaciones también hizo que el 19 de agosto se convirtiera en uno de los diez mayores episodios de liquidaciones del mercado cripto de la historia, como se muestra en la imagen de abajo.
A medida que los cortos son exprimidos (Short Squeeze) y las monedas principales se disparan con fuerza, parece que cada vez hay más voces que dicen que ya llegó el mercado alcista. No sabemos si el mercado alcista ya llegó, pero ¡el “disparo” (explotaron y subieron con fuerza) sí ha llegado! Y con la aparición de esta racha de subida explosiva, en los últimos días han aumentado los mensajes en la sala de atrás; por ejemplo, algunos amigos comentaron preguntando:
¿Ha llegado el “mercado alcista”? ¿Ahora debería comprar?
¿Seguirá cayendo en el cuarto trimestre? ¿Aún puedo comprar Bitcoin de 40.000?
¿Debería vender ahora, cuando está subiendo, lo que tenía de compra periódica (DCA) antes, y luego volver a comprar después cuando caiga?
......
Como cada persona tiene preferencias de riesgo y tamaños de capital diferentes, no puedo darte un consejo operativo específico sobre si debes comprar o cómo hacerlo. Las sugerencias que podemos compartir públicamente no han cambiado desde hace tiempo, y como mencionamos en nuestro artículo anterior (versión Notion del 15 de agosto): la posición que te permite dormir tranquilo es la mejor, no ese tipo de operaciones frecuentes que “lamen la sangre” al borde del cuchillo. En resumen, se trata de tener un plan de ejecución que tú mismo también puedas aplicar con calma. Predicción y ejecución son cosas distintas; no te quedes siempre mirando las predicciones de otros como si fueran tu plan.
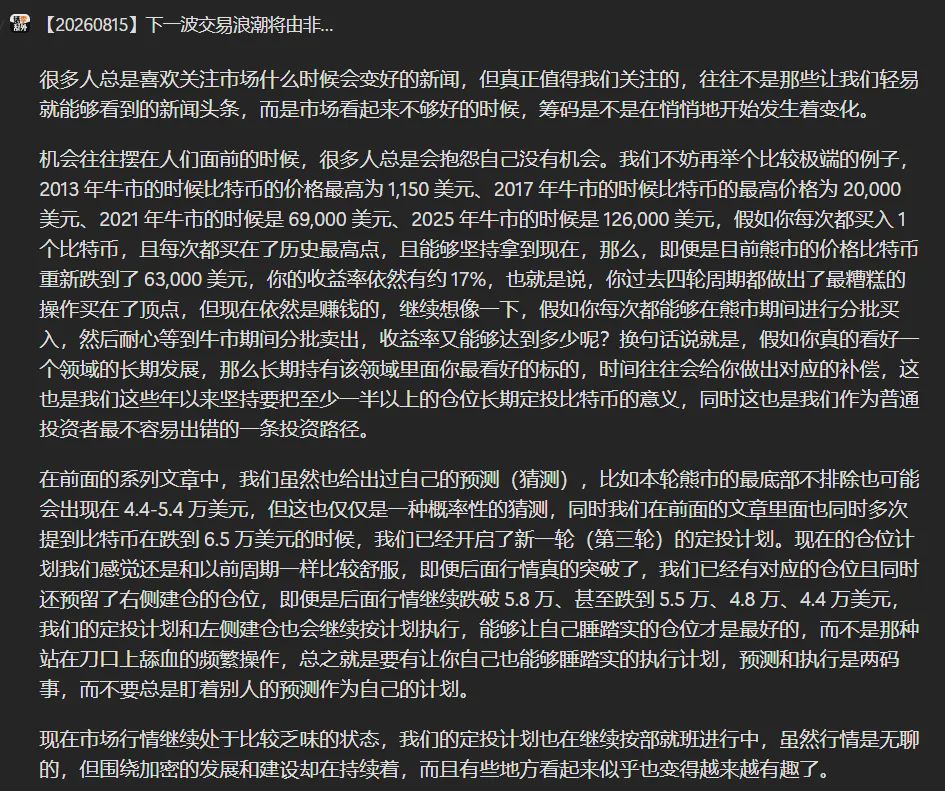
Sobre la tendencia del próximo período, recuerda que en las secciones anteriores de los artículos dimos nuestra evaluación (suposición): que en agosto el mercado probablemente seguiría dominado por la volatilidad; y no se descarta que en septiembre haya riesgos de un nuevo retroceso. Esas valoraciones se basaban más en datos o factores macro como la Fed, el CPI y el NFP. Y la fuerte subida de esta semana indica que EE. UU. parece haber empezado a acelerar en materia de políticas regulatorias. Es decir, en esta etapa el mercado parece estar en una situación macro más bien desfavorable (la presión de los bonos del Tesoro sigue siendo relativamente grande, y el problema de la inflación de EE. UU. todavía existe), pero políticamente está en una situación más favorable.
Aunque ahora la SEC ya está poniendo manos a la obra de manera oficial y Trump sigue arengando a favor del mercado, yo aún mantengo la postura anterior: la llegada del mercado alcista puede requerir todavía observación. Todo el conjunto de ventajas de política parece más bien estar elevando aún más la resistencia a la caída de Bitcoin, y la subida de esta semana también se debe más a operaciones basadas en expectativas sobre políticas, y no a que una nueva gran “temporada alcista” ya haya comenzado al 100%. Pero aquí también conservamos el punto de vista del artículo anterior: aunque no podamos confirmar si ha llegado el mercado alcista, en términos de tiempo y de espacio, en esta etapa es muy probable que ya estemos en la zona de “fondo” relativamente baja del ciclo bajista actual.
El análisis técnico sirve para ver posibles direcciones; el análisis macro sirve para ver el posible ritmo. En esta etapa, el punto clave en realidad no es si el mercado alcista ya llegó o no, sino si una fase de volatilidad que dura meses de verdad va a terminar. Esta semana Bitcoin logró un estallido y superó los 68.000 dólares. Desde el punto de vista del análisis técnico, si en este nivel se logra mantenerse firme, eso implicaría que la volatilidad que mencionamos en nuestro artículo anterior podría terminar antes de lo previsto. En cuanto a si la tendencia posterior al estallido de esta semana podrá sostenerse (por ejemplo, si después de romper de forma efectiva la resistencia de 72.000 dólares se vuelve a intentar el importante rango de 78.000–82.000 dólares), quizá todavía necesitemos seguir algunos datos macro. Por ejemplo: el PCE de julio (se publicará el 26 de agosto, hora de Pekín), el NFP de agosto (se publicará el 4 de septiembre, hora de Pekín, y también es el último dato laboral clave antes de la reunión del FOMC de septiembre) y el CPI (se publicará el 11 de septiembre, hora de Pekín, y también es el último dato de inflación antes de la reunión del FOMC), además de la reunión del FOMC de septiembre (se publicará el 16 de septiembre, hora de Pekín, con la decisión de tasas y el comunicado). Es decir, si a partir de ahora la macro continúa aportando noticias favorables (o al menos no peores que lo que el mercado esperaba) y se suma el aceleramiento actual de la política, entonces sí tendríamos oportunidades reales de ver un nuevo escalón en el desempeño del precio de Bitcoin.
En este número (20260820) lo dejamos aquí. Lo anterior son puntos de vista y análisis desde una perspectiva personal; solo se utiliza como registro de pensamiento y para intercambiar opiniones, y no constituye ningún consejo de inversión.