


Reproducido de: Haike Finance
Por|Haike Finance Fan Dongcheng
Cada vez que llega una festividad, las marcas de bebidas recién preparadas despliegan todo su ingenio.
El Día de San Valentín chino de 2026 (19 de agosto) es un claro ejemplo. Bawang Chaji lanza una colección limitada para el Qixi basada en el té “Phoenix Dancong”, titulada “Phoenix Qi Wu”, junto con un empaque temático en color rosa romántico y accesorios como imanes de nevera con temática; Nayuki lanza el “Hielo de Nieve con Crema de Nube y Manzana”, y al mismo tiempo presenta tarjetas postales de manzana roja en edición limitada; Auntie Shanghai colabora con el IP de una animación coreana (el pequeño pingüino Bo Le Le) y revela el personaje Ruby, para lanzar un paquete de productos en colaboración; Cha Bai Dao lanza la actividad “tazas para confesar”; y Hey Tea colabora con el pequeño plátano amarillo, lanza una serie limitada de estilo crochet para el Qixi con productos tipo ganchillo tejidos.
Antes de eso, incluso el mismo día del término solar de Inicio de Otoño (7 de agosto) fue un nodo de marketing exclusivo de la industria de bebidas de té recién preparadas. Desde septiembre de 2020, después de que un usuario publicara una captura de “el primer vaso de té con leche del otoño”, esa frase fue impulsada por las principales marcas de té con leche y plataformas de entrega a domicilio, convirtiéndose en un ritual de consumo participado por toda la gente. Para 2026, en el Inicio de Otoño, la frase todavía tenía mucho “calor”: ese día, cada marca publicó oficialmente su desempeño; Guming logró que su GMV del día superara los 300 millones de yuanes, y el número total de tazas servidas en el país marcó el récord histórico más alto. La línea “Moli Niu Bai” tuvo un GMV diario de más de 73 millones de yuanes, con ventas de 3,65 millones de tazas; y Mixi Bingcheng también renovó el récord de ventas del día de 2026.
El mercado interno de bebidas de té recién preparadas sigue manteniendo una tendencia de crecimiento.
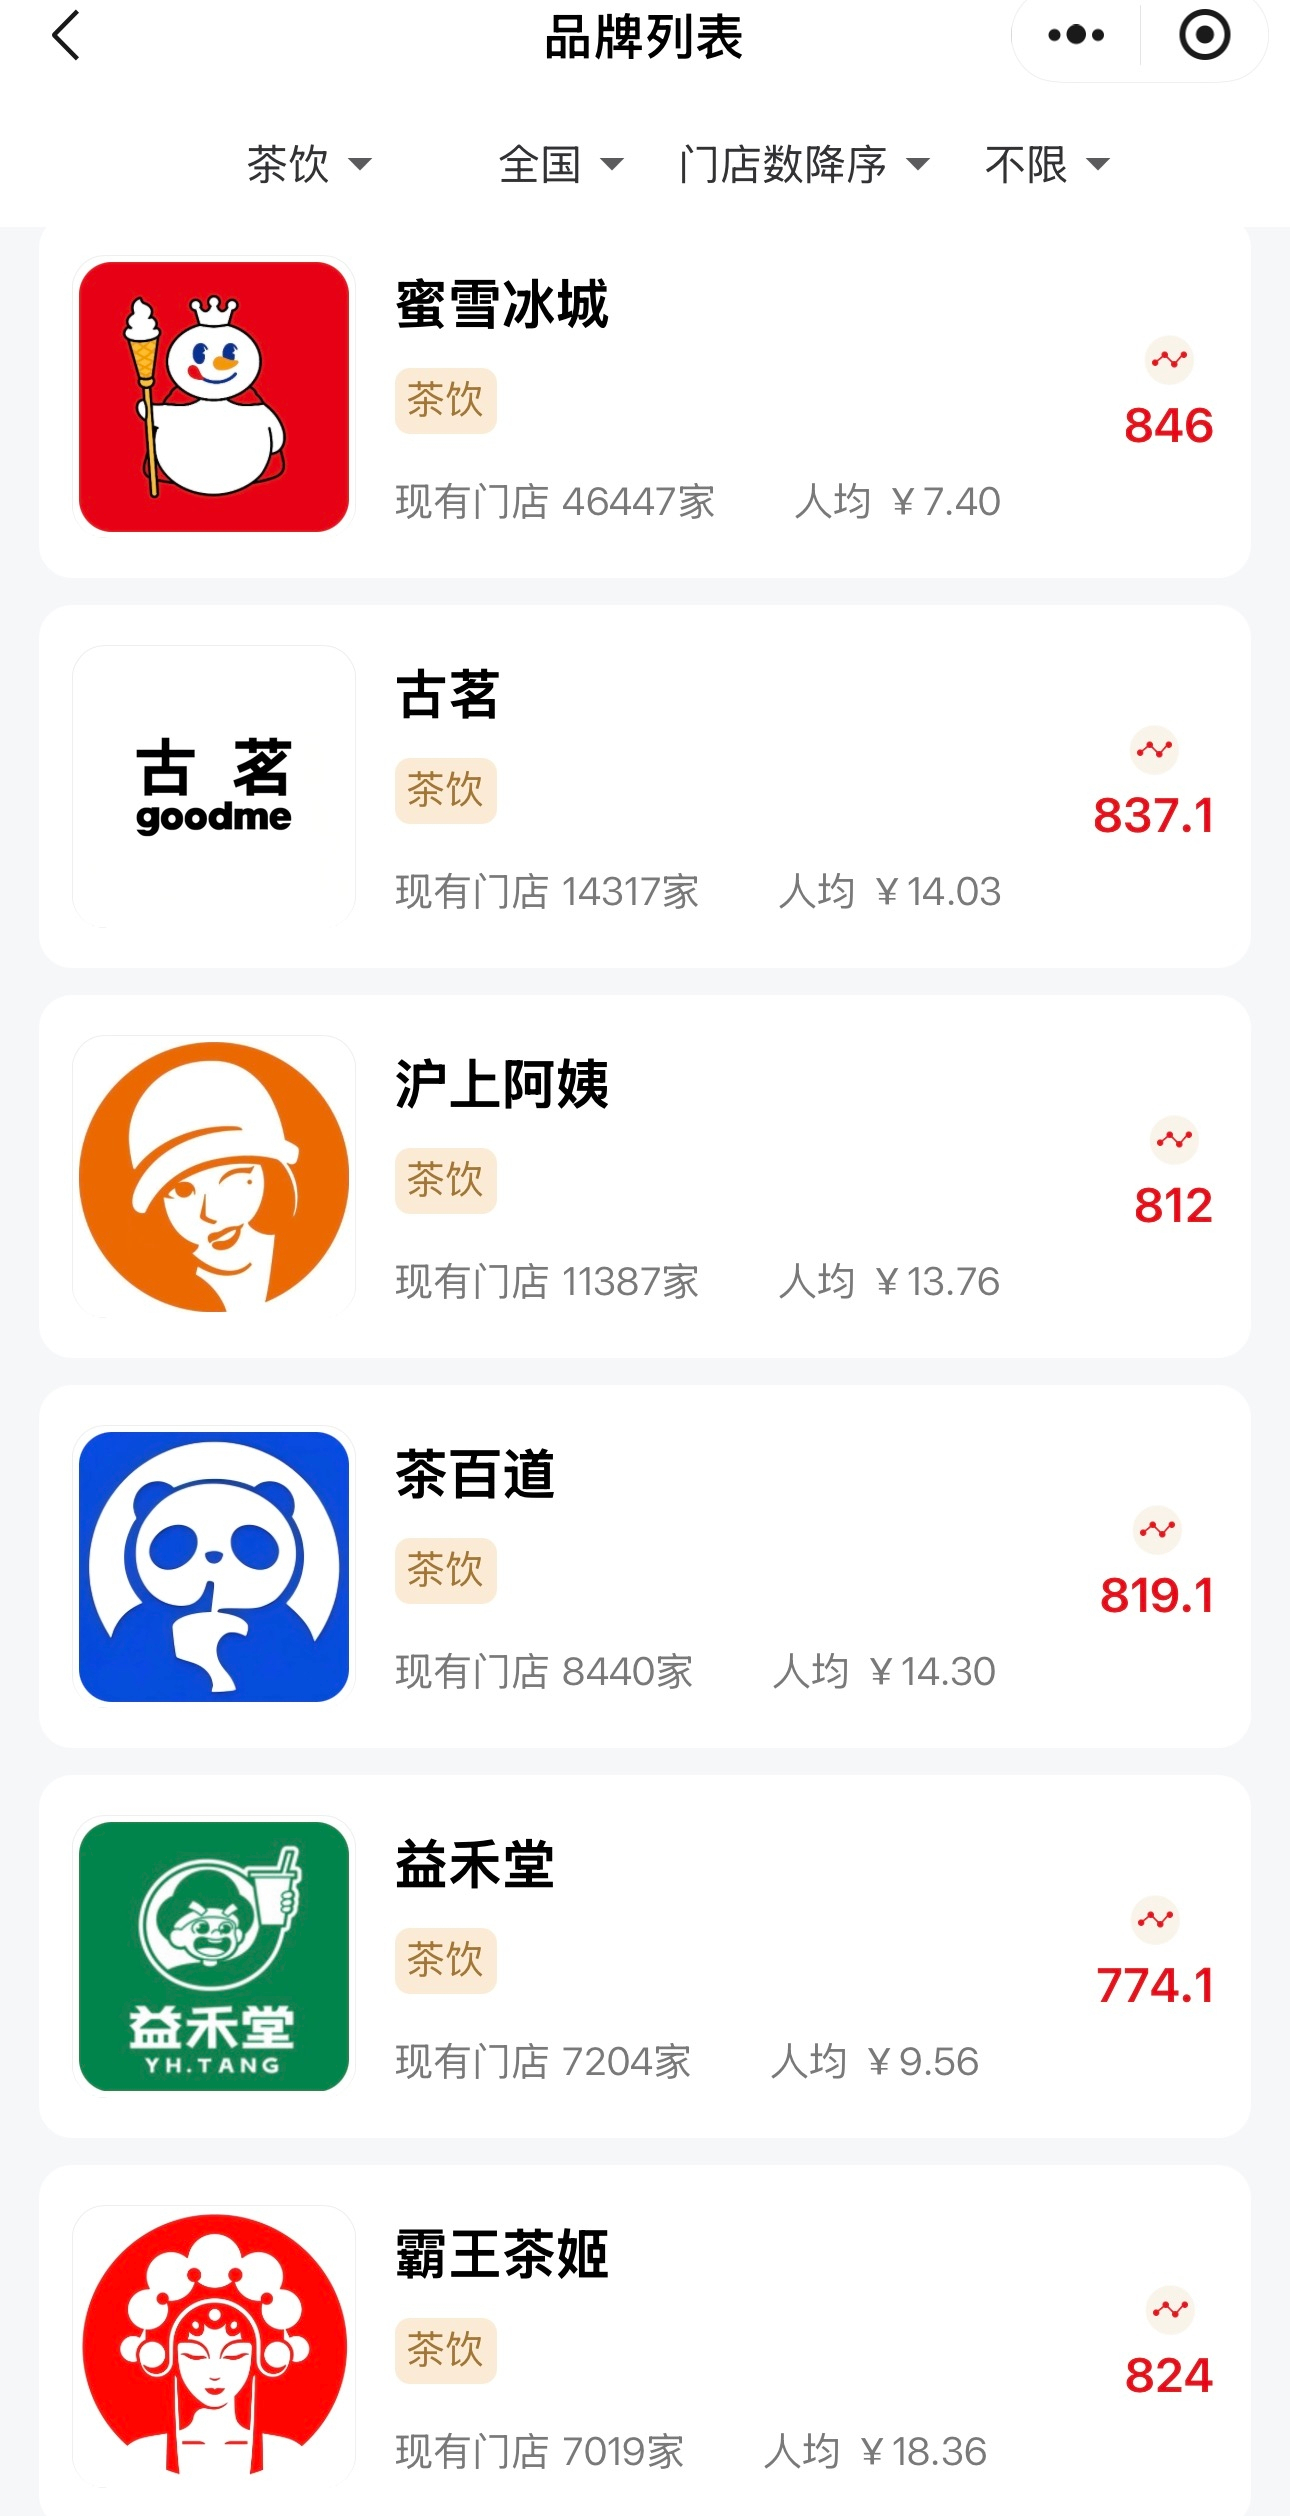
Según datos de red y estudios de la consultora Hongcan, en 2024 y 2025, el tamaño del mercado doméstico de bebidas de té recién preparadas fue de 175.700 millones y 195.700 millones de yuanes, respectivamente; en 2026 alcanzará 210.000 millones. A 30 de junio de 2026, el número de tiendas de bebidas de té en el país era de aproximadamente 452.000. A 20 de agosto de 2026, las seis marcas con más tiendas en el mercado doméstico de bebidas de té recién preparadas eran: Mixi Bingcheng (46.447), Guming (14.317), Shangshang Ayi (11.387), Chabaidao (8.440), Yihe Tang (7.204) y Bawang Chaji (7.019).
Para los jóvenes de hoy, una taza de té con leche ya no es solo té con leche: es el sentido del ritual de Inicio de Otoño, el objeto de confesión del Día de San Valentín chino, y también una “moneda social” en redes sociales. La gran cantidad de tiendas hace que el té con leche esté en todas partes; se integra en la vida diaria y se convierte gradualmente en un hábito. Como preguntarse “¿qué comes hoy?”, los jóvenes también se acostumbran a preguntar “¿qué bebes hoy?”.
Pero precisamente por su alta penetración, el espacio para el crecimiento en la industria se ha ido estrechando. Llamar “nuevas bebidas de té” al té recién preparado originalmente era para diferenciarlo del período temprano en que se preparaba té con leche usando ingredientes en polvo como crema para bebidas y té en polvo. Destacar el uso de ingredientes frescos —leche fresca, hojas de té frescas, frutas frescas— y coincidir con la oleada del consumo emergente hizo que las nuevas bebidas de té se convirtieran, durante un tiempo, en una vía protagonista bajo los reflectores.
Hoy en día, la etiqueta de “nuevo” ya se ha descolorido. Además del cansancio estético, los consumidores también son cada vez más sensibles a los factores de salud. En un mercado competitivo con poca expansión, las marcas se sienten cada vez más ansiosas y los usuarios son más exigentes; es cada vez más difícil encontrar novedades.
01 Apostar por un posible superventas
La historia de las nuevas bebidas de té debe empezar por la novedad, y la novedad suele venir de los superventas.
Hay muchos superventas que se han identificado a lo largo de los años: el té de uvas en 2018; el té de yuzu en 2021; el té de moras en 2022; el té con leche salada en 2025; y en 2026, el limón con leche.
Según Haike Finance, el limón con leche es un producto que se originó primero como especialidad de una vieja tienda en la calle de Huzhou, Zhejiang. Allí, la marca local “Da Taipei” y “El bosque mágico del gato” han operado durante muchos años. Su solución fue usar el método de golpear la cáscara del limón para liberar aroma y reducir la acidez, resolviendo el problema de que el jugo de limón hacía que las proteínas de la leche se coagularan y se separaran.
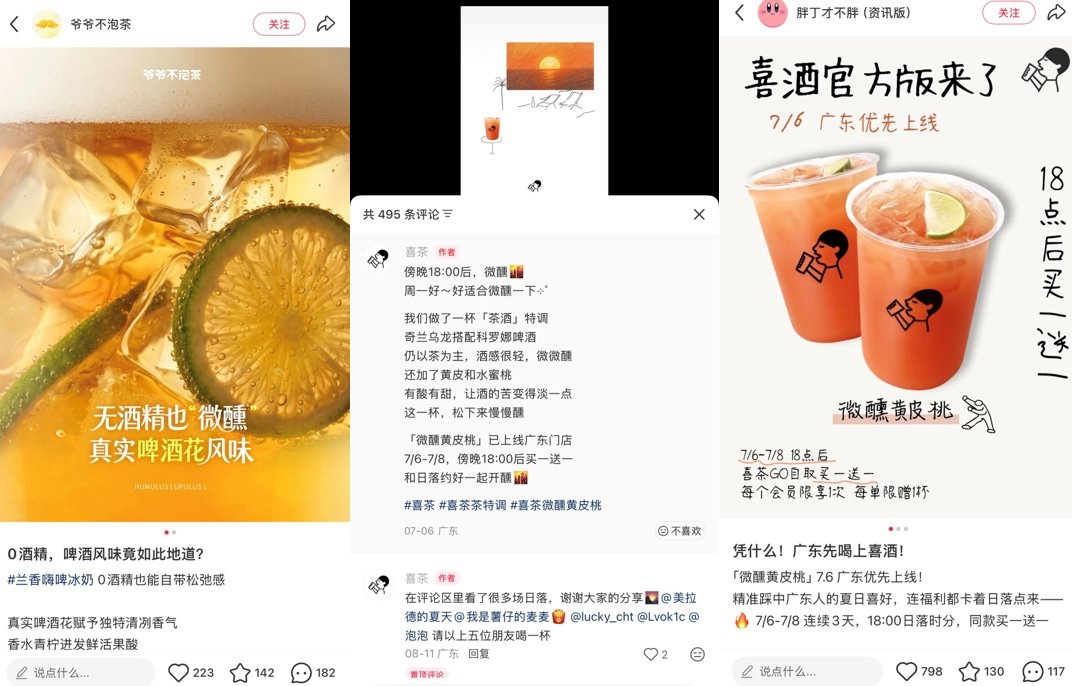
Entre las cadenas nacionales, “Yeye no remoja el té” se adelantó al lanzar limón con leche: en mayo de 2025 presentó “Lanxiang Qingning”, aunque en aquel momento todavía no despertó el seguimiento de otras marcas nacionales líderes. Para junio de 2026, el auge del limón con leche ya subía; después de eso, todas las marcas comenzaron a lanzar novedades: el té con limón de Hegong Teaji, como “Nuoqing Shanshan” y “Wuhongchen”,; el “Ning Da · Jiu Xun Mao Wang” de Heytea; “Néctar helado de limón” de Chabaidao; y el “Suave limón helado con leche” de CoCo, entre otros.
Rápidamente, un grupo de bloggers siguió la tendencia a probar y evaluar el limón con leche. Los videos publicados por bloggers como “Koukou Erbing” y “Bangbang Jisi” en Douyin y Xiaohongshu llegaron a tener más de 10.000 likes en su mejor momento. Las dimensiones de evaluación cubrían el nivel de dulzor, las diferencias entre la variedad de lima limón y limón amarillo, la intensidad del aroma a limón, y el equilibrio entre sabor a leche y sabor a limón. También hubo bloggers que fueron expresamente a Huzhou para visitar las viejas tiendas locales de limón con leche.
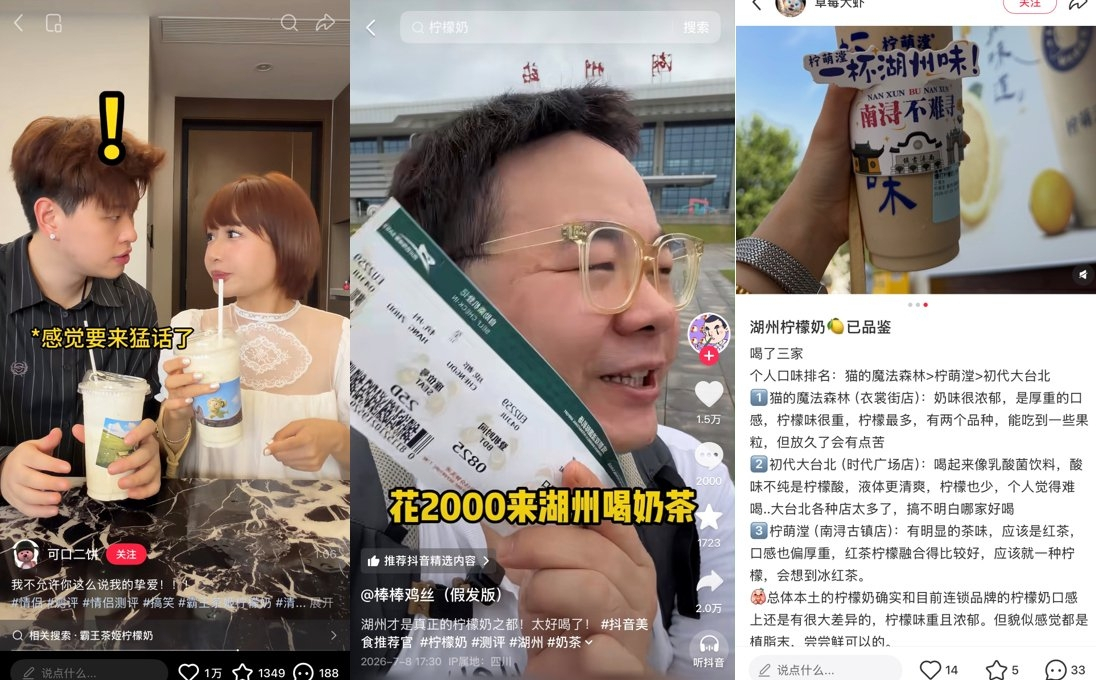
La expansión del limón con leche refleja la ruta típica de lanzar un superventas en las nuevas bebidas de té: un producto característico de una región logra captar atención y acumular “calor” en un rango pequeño; después, es elegido por una cadena nacional y se despliega rápidamente a las tiendas. Así, un superventas que antes era solo de una zona se convierte en tendencia en todo el país. En este proceso, los consumidores son “educados” de manera continua: los bloggers hacen seguimiento con reseñas y lo difunden; y ese es el origen del auge.
Para las marcas, la lógica de apostar por un superventas no solo busca captar la mente de los usuarios, sino también optimizar la cadena de suministro. Las materias primas para las bebidas de té están altamente homogeneizadas; casi no existen barreras de patentes en el té, los productos lácteos, las frutas, etc. Lo que marca la diferencia es el poder de negociación que proviene del volumen de compra: con una gran escala, los costos marginales de almacenamiento y distribución también se reducen.
Ahí está la ventaja de la escalabilidad. Mirando 2025: Guming, Mixi Bingcheng y Shangshang Ayi se listaron en Hong Kong, respectivamente; Bawang Chaji se listó en Nasdaq (EE. UU.). De los seis jugadores con más tiendas de bebidas de té recién preparadas, cinco ya están listados, y esas cinco se basan principalmente en el modelo de franquicia. Para los dueños de la marca, no necesitan cargar con el peso de activos de gran escala como alquileres de locales y personal; sus ingresos provienen principalmente de vender a los franquiciados insumos, empaques y equipos.
Por ejemplo, Mixi Bingcheng, cuya tasa de tiendas franquiciadas es 99%. Según su informe financiero, en 2025 los ingresos anuales de Mixi Bingcheng fueron de 33.560 millones de yuanes, con un aumento del 35,2%. De esos ingresos, los ingresos por ventas de productos y equipos a franquiciados fueron 32.760 millones de yuanes, lo que representa el 97%.
La franquicia puede aumentar rápidamente la escala del número de tiendas. Cuanto mayor es la escala, más concentrada está la compra; con eso, la marca tiene más capacidad de negociación con los proveedores, reduce costos y amplía el margen de ganancias. En cambio, Naixue, que salió a bolsa en 2021, se basa principalmente en tiendas propias: sus ingresos provienen de la venta en tienda de bebidas de té recién preparadas y productos de repostería, y su crecimiento está limitado por la cantidad de tiendas y la eficiencia operativa de cada local. Según informes financieros, al 31 de diciembre de 2025, Naixue contaba con 1.646 tiendas en total, de las cuales 1.288 eran de gestión propia; en 2025, el ingreso anual fue de 4.330 millones de yuanes, un 12% menos interanual. De ese total, los ingresos de tiendas propias fueron 3.820 millones de yuanes, es decir, el 88% del total.
Por otro lado, la escalabilidad también amplifica drásticamente la velocidad con la que un superventas se transmite. Cuando una tienda o una marca crea un superventas, las demás marcas rápidamente siguen y lo despliegan en miles o incluso decenas de miles de tiendas. Por ejemplo, Heytea se hizo famosa gracias al té de frutas con frutas frescas; reforzó su idea de usar frutas frescas con una serie de tés como “Zhi Zhi Mei Mei” y “Uvas carnosas” (carne/“duorou”); pero después de que un producto se vuelve popular, las otras marcas se apresuran a seguir: Heytea tiene “Zhi Zhi Duorou”, Naixue tiene “Baqi Zhishi Puto”, Guming tiene “Chao A Zhishi Pu Tao”, Chabaidao tiene “Zi Qi Pu Tao Zhishi”. La “crema de queso” con helado de té + uvas + té ya no es una marca exclusiva.
Esto significa que la velocidad con la que se lanzan superventas se está acelerando cada vez más, y la dificultad de innovar es cada vez mayor. Incluso si se logra crear un superventas, en un mercado altamente homogeneizado tampoco es fácil conseguir una diferenciación real y ocupar el pensamiento del usuario. Se usan repetidamente frutas comunes como uvas, fresas y mangos; también se van alternando frutas menos comunes como yuzu, ciruela amarilla (huangpi) y guayaba. Después de “competir” por lo dulce, se “compite” por lo salado; después de “competir” por lo local, se “compite” por lo exótico. Tras el limón con leche, el té tai (té tailandés/“泰奶”) se convirtió en el nuevo campo de batalla y el espacio de innovación se sigue reduciendo.
02 Ampliar los límites de categorías
El límite de las nuevas bebidas de té ya no es solo una taza de té con leche.
Antes, las tiendas de nuevas bebidas de té ya vendían categorías como repostería, postres y snacks. En Naixue y Heytea también se venden pan y dulces. Tea Yan Yue Se, desde 2020, vende snacks: retira las nueces de betel (tipo “bing tao”) de la parte superior del té con leche, las convierte en paquetes individuales para la venta, y al mismo tiempo las pone a la venta en tiendas en línea. En Mixi Bingcheng, gracias a la cadena de suministro y la cantidad de tiendas, también impulsó la difusión de pequeños snacks.
Para 2026, el helado se convirtió en la nueva dirección en la que las marcas de nuevas bebidas de té están apostando en conjunto.
El pionero sigue siendo Mixi. Mixi siempre ha tenido productos relacionados con helado de crema con leche en sus tiendas. En 2026, en su nueva temporada, lanzó helado de mielón/melón (tipo “Miyagua”, etc.), “Miyagua, piel crujiente pequeño San Dai”, “Bala gua xue pa” y otros; los precios se concentran entre 3 y 6 yuanes. Chabaidao lanzó un “latte de helado de vainilla”, con la forma de una bebida tipo té con leche con hielo más helado encima, a 14 yuanes. CoCo también probó en algunas tiendas helado hecho en el momento con leche pura.
Más alto de gama y más vanguardista es Gelato. Por Gelato se entiende el helado italiano: utiliza más leche y menos crema, se bate más despacio y su contenido de aire es solo del 20% al 40%, inferior al 50% típico del helado. Por eso su textura es más densa y sólida. Normalmente, el Gelato enfatiza consumirse fresco ese mismo día o dentro de la semana, y en los ingredientes no se usan esencias aromáticas artificiales ni estabilizantes. Esto coincide con la lógica de las nuevas bebidas de té de los últimos años, que han insistido en usar ingredientes frescos. Por ejemplo, Heytea ya lanzó helados artesanales de varios sabores llamados “Xila Duo”; Bawang Chaji también lanzó productos Gelato, cuyo precio suele rondar los 20 yuanes.
También cabe mencionar el alcohol: combinado con el Mundial, las bebidas alcohólicas tipo “single” se han convertido en el campo de pruebas de tráfico para las nuevas bebidas de té.
En junio de 2026, en vísperas del inicio del Mundial, Bawang Chaji lanzó a nivel nacional dos productos: “Fengliang Yao Yao Sha” (batido de piña) y “Qingmei Yao Yao Sha” (batido de ciruela verde). Destacaron un jarabe con sabor a lúpulo de cerveza para resaltar el sabor a alcohol, aunque en la práctica no contiene alcohol. Después, “Yeye no remoja el té” también lanzó la serie “Huaxiang high pi” (alta pi de aroma floral), que usaba la misma solución sin alcohol basada en jarabe de lúpulo. Ese mismo año, en julio, Heytea también hizo un lanzamiento por tiempo limitado en Guangzhou con un maridaje de Corona llamado “Weixun Huangpi Tao”, integrando la cerveza en el sistema de té con frutas frescas, con el grado alcohólico controlado por debajo de 1 grado. El producto generó bastante debate y los internautas lo apodaron “Hey-licor”.
Pero es fácil crear un pico de popularidad a corto plazo; resolver el problema de la segunda curva de crecimiento es mucho más difícil. En los productos tipo helado, la estacionalidad es muy evidente: aunque los ingredientes tienen puntos en común con las bebidas de té, en la elaboración, la venta y el almacenamiento también hay desafíos adicionales. En cambio, los productos con alcohol involucran requisitos y limitaciones para vender alcohol; por eso es difícil expandirlos a gran escala en todo el país.
En comparación, el café sí ha sido un producto “cross-over” relativamente exitoso dentro de las nuevas bebidas de té. Desde finales de 2024, marcas de té con leche como Guming, Chabaidao, Shangshang Ayi y Tien La La han entrado sucesivamente en el café recién molido. Esto no es atacar desde cero una tecnología nueva, sino aprovechar la ventaja de su cadena de suministro existente para cubrir una demanda ya validada.
Sin duda, el sabor del café depende de la variedad del grano, la frescura y el método de extracción. Sin embargo, los consumidores que realmente están dispuestos a pagar por un café negro puro siguen siendo una minoría. La mayoría, cuando toma una taza de café, espera la intensidad de la leche de coco, la cremosidad de la “leche espesa” y la dulzura de los jarabes, además del sabor a frutas. Justamente ahí es donde las marcas de nuevas bebidas de té son más fuertes. Mientras la base de café cumpla el nivel mínimo, la variable clave que determina si el consumidor volverá a comprar no es la base en sí, sino lo que se suma encima: la “capa de espuma con crema” (tapa de crema), la leche de coco, las frutas, el jarabe e incluso toppings.
Un informe de investigación publicado el 11 de agosto de 2026 por Guotai Junan Securities (Guotai Haitong Securities) menciona que, a largo plazo, las marcas de bebidas de té cederán parte del mercado de aumento del café recién preparado. Se prevé que para 2030 las ventas de café de las marcas de bebidas de té alcancen los 104.300 millones de yuanes, lo que representará el 30% del mercado total de café.
De hecho, la frontera entre bebidas de té y café se está difuminando cada vez más. Mixi Bingcheng ya tiene una marca de café llamada Xingyun Coffee; Tea Yan Yue Se también tiene café. Luckin, Kudi y otras marcas de café también han incursionado en bebidas de té desde hace tiempo: Luckin tiene la serie “leche ligera y té”, y Kudi tiene productos como “leche ligera” y té con frutas. Los actores de las bebidas de té y del café están en el mismo terreno de bebidas recién preparadas, compitiendo entre sí por la atención de los consumidores.
03 Retar al núcleo de la cuestión
Se reduce el espacio para la innovación y la homogeneización de productos es grave. Es difícil mejorar el reconocimiento de la marca, y la industria de las nuevas bebidas de té entra en una etapa de competencia con poca expansión.
Lo más importante es que, bajo la influencia del entorno económico general y la conciencia de la salud, los consumidores no solo se van desencantando de los nuevos productos que salen sin parar, sino que también buscan una buena relación calidad-precio. Además, consideran el nivel de dulzor y las calorías; así, las motivaciones de consumo se debilitan aún más. Con la presión acumulada, el espacio de crecimiento de las nuevas bebidas de té es limitado y la respuesta del mercado de capitales también se va hacia abajo.
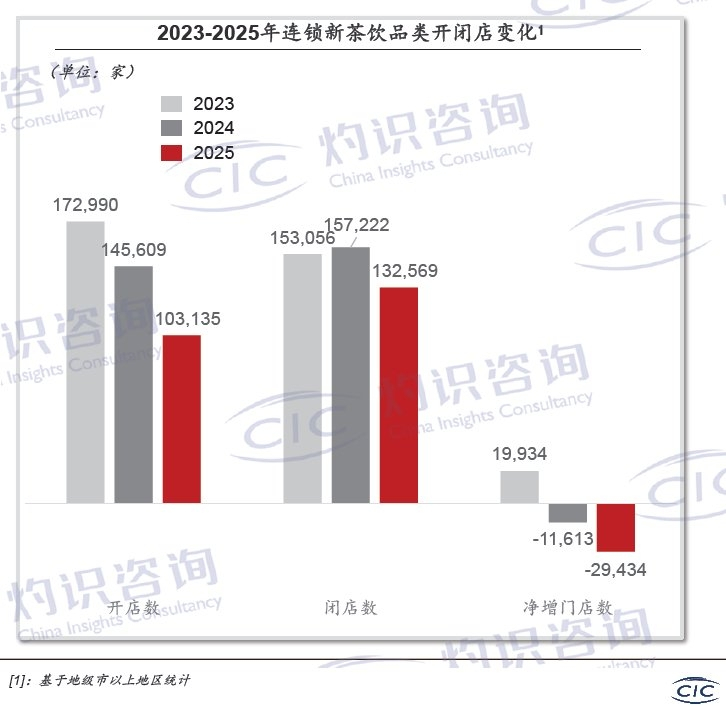
La caída en el número de tiendas es una forma de verlo. Según el informe (White Paper sobre la industria de las nuevas bebidas de té 2026) publicado por la consultora Zhishang, desde 2024 la cantidad de nuevas aperturas de tiendas de nuevas bebidas de té en el país ha sido menor que la de cierres. En 2024 hubo una disminución neta de 11.600 tiendas y, en 2025, la cifra se redujo aún en 29.400 tiendas más.
En las colaboraciones que antes estaban muy de moda, muchas marcas también han aplicado un repliegue estratégico.
Antes, gracias a IPs populares y simpáticas como Chiikawa, Sanrio y perros de líneas, las marcas podían obtener fácilmente tráfico. Pero hoy en día, el mismo IP circula entre múltiples marcas y la emoción del consumidor ya no vuelve a los picos de 2023 y 2024. Según observa Haike Finance, en el segundo trimestre de 2026, Hello Kitty se asoció sucesivamente con Heytea y Luckin, e incluso muchos usuarios compararon en internet los productos de sus colaboraciones. Ese mismo año, en agosto, Bawang Chaji también lanzó en Hong Kong tiendas temáticas de Hello Kitty.
La cantidad de veces que marcas como Naixue y Heytea hicieron colaboraciones ha disminuido. En la primera mitad de 2026, Naixue eligió IP nostálgicas como (Mai Dou) y (Qian Nu You Hun), deliberadamente evitando los top IP con tarifas de licencia altas y calendarios saturados. Por su parte, además de la colaboración con Hello Kitty, Heytea solo realizó una actividad de colaboración de marca a nivel nacional con People’s Art Publishing House.
Para muchas marcas de nuevas bebidas de té, el control suele surgir de presiones reales. Por ejemplo, tomando el caso de Shangshang Ayi, que recientemente generó debate por la caída de sus acciones: el 10 de agosto, el precio de Shangshang Ayi cayó un 23% en un día. Ese día cerró en 89,85 HKD por acción (aprox. 77,03 RMB), y la valoración de mercado se evaporó en un solo día en cerca de 2.900 millones de HKD (aprox. 24.800 millones de RMB). En comparación, su precio de emisión fue de 113,12 HKD por acción (aprox. 96,99 RMB).
Esto, desde luego, está relacionado con la llegada del período de liberación de acciones; pero no se puede dejar de mencionar que el exterior también está volviendo a enfriar sus expectativas sobre la industria de las nuevas bebidas de té. Para estabilizar el precio de las acciones al inicio de su salida a bolsa (IPO), en general se exige que los fundadores, los inversionistas institucionales y los accionistas tempranos no vendan las acciones durante un plazo determinado (normalmente de 6 a 12 meses). Para Shangshang Ayi, el periodo original de liberación era mayo de 2026, pero luego se extendió hasta agosto del mismo año. A principios de agosto, seis accionistas institucionales de Shangshang Ayi prometieron que, después de la liberación, seguirían bloqueando sus acciones. Esto provocó sospechas en el mercado sobre la posibilidad de que las instituciones aprovecharan la oportunidad para escapar en tandas: si realmente creyeran en el valor a largo plazo de la compañía, ¿por qué recalcar repetidamente “no vender” con un precio de la acción ya deprimido? El 19 de agosto, la acción de Shangshang Ayi ya había caído hasta cerrar en 82,85 HKD por acción (aprox. 71,03 RMB).
También ya por debajo del precio de emisión está Bawang Chaji. El precio de emisión de Bawang Chaji fue de 28 USD por acción (aprox. 188,28 RMB). El 19 de agosto cerró en 10,37 USD (aprox. 69,73 RMB). Y ya en la conferencia telefónica de resultados financieros de marzo de 2026, el fundador y CEO de Bawang Chaji, Zhang Junjie, dijo que había subestimado el grado de “involución” en el mercado.
En medio de la difícil situación colectiva en la industria de las bebidas de té, la IA se mencionó repetidamente como un punto de venta. En junio de 2026, Luckin Coffee lanzó una plataforma abierta de IA y, en paralelo, presentó el plugin para pedir “Luckin Coffee.skill”, que ayuda a los usuarios a emitir instrucciones usando un modelo de gran tamaño: ubica automáticamente, usa cupones y hace el pedido. Aún no hay otras marcas líderes de bebidas de té que hayan lanzado directamente funciones relacionadas con pedidos asistidos por IA, y el valor práctico real de esta Skill de Luckin quizá sea mucho menor que el de contar historias sobre su valoración al mercado de capitales.
Desde febrero de 2026, modelos grandes como Yuanbao, Dabao y Qianwen se involucraron en competencias de marketing; incluso Qianwen, de Alibaba, también integró funciones similares. “La IA ayuda a pedir té con leche” se llegó a ver como un nuevo escenario imaginado. Pero si se analiza con calma, la optimización de la IA del proceso de pedidos por sí misma es limitada, y además es difícil crear directamente una motivación de consumo, salvo que se impulse a la fuerza con subsidios.
El “nuevo” de las nuevas bebidas de té originalmente apuntaba a un nuevo estilo de vida, distinto al ritual y la distancia del té tradicional. Las marcas se expanden por todas partes y las tiendas se ven en cualquier lugar; con el tiempo, los consumidores naturalmente pierden el “elemento mágico”. Cuando el “nuevo” se convierte en “cotidiano” y la sensación de novedad se agota, la industria terminará volviendo a la pregunta más sencilla y fundamental: lo que realmente mantiene a los consumidores es que esté rico, sea saludable y sea barato.
Título original: Hay pocas historias que las nuevas bebidas de té puedan contar