


文|Laboratorio de marca Whale Research de los cinco niños
La comida tailandesa que más le encanta a Tie Xin Nan… y encima, “la comió hasta rendirse”. Viendo desde las vallas de la tienda, aquí pronto abrirá un Bistro de montaña y cocina salvaje de Yunnan y Guizhou.
Quizá porque está lo bastante cerca, los centros comerciales de Chongqing casi están rodeados por comida de Yunnan y Guizhou. Desde el rebozado de tofu con pátina, el hot pot de sopa agria, el “夺夺粉”, hasta el ternera con pimientos asados, los hongos silvestres y los noodles de olla pequeña… como una ráfaga de viento que sopla y hace florecer puestos en todos los centros comerciales, y luego, como otra ráfaga, cambian letreros a la vez y vuelven a formar filas.
En estos dos años, los letreros de las plantas de restauración se han ido cambiando cada vez más rápido.
Nestlé estima que (2026 White Paper sobre la restauración china en China) en 2025 el número de locales de restauración en todo el país rondará los 8,25 millones; la tasa de cierre será de 48,9% y la de apertura alcanzará el 50%.
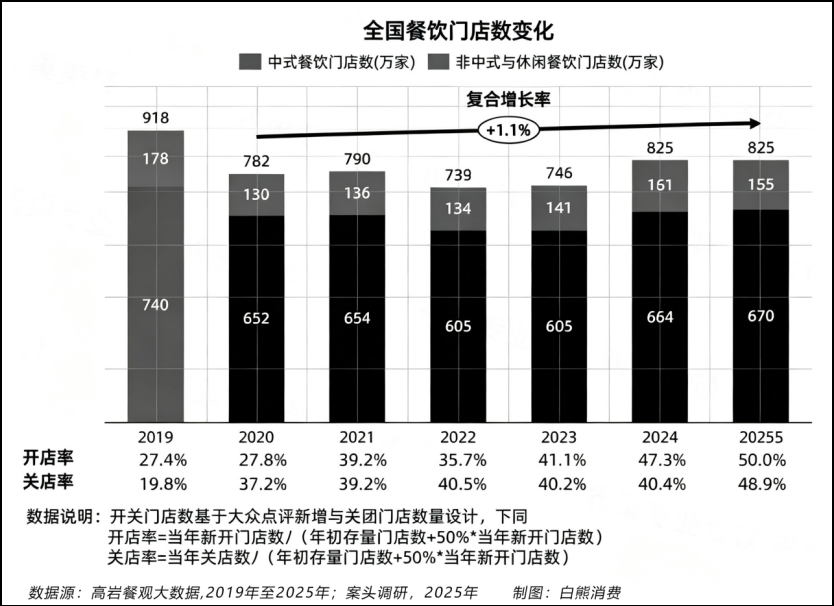
Abrir a medias y cerrar a medias: se volvió un “guardia” de la restauración, ocupado y tonto.
Una iteración tan frecuente y a veces tan cruel hace que la gente a menudo tenga compasión por esos franquiciados que pierden todo el capital. Pero si cambias de perspectiva: los jóvenes se aburren rápido de lo viejo y si hay una tienda rica, naturalmente será reemplazada por otra más rica.
Más aún: lo que podría reemplazarte… quizá seas tú mismo.
Un hombre de corazón firme que compartió que se come los fideos secos con sopa clara (干脆面) contó un asunto real. Ella y su amiga foodie iban a una parrilla japonesa; incluso llegaron a “comérselos” a ellos dos.
Pero poco después abrió aquí un restaurante de ternera; ella se sorprendió al descubrir que la chica que antes les servía para asar la carne, en realidad seguía trabajando en el local.
El mismo local, diferentes categorías y diferentes letreros: el dueño era el mismo.
Si se profundiza aún más, resulta que detrás de la tienda está apoyando el mismo grupo de restauración. Ya en 2017 medios de la industria informaron que era el gran capo detrás de la restauración del suroeste; tenía más de 40 marcas y más de 500 tiendas.
Como un resumen, estamos cada vez más cerca de una verdad de la industria: en la restauración contemporánea, la popularidad y el recambio, en gran parte, no suceden de forma natural.
Especialmente hoy, cuando los platos regionales de Yunnan-Guizhou, los de Guangxi, los de Taizhou, etc., pasan rápido de moda a desaparecer, detrás podría esconderse una cadena de “creación industrial de oleadas” con división del trabajo clara y eslabones que se conectan uno con otro.
La fila se puede producir
Que un restaurante abra y ya haya fila, normalmente se atribuye a que “lo de adentro está rico” y a que “está en una buena zona”.
Pero dentro de la industria de la restauración, hacer fila se parece más a un resultado que puede diseñarse con precisión. Su punto de partida no está en la cocina donde el comensal presta atención, sino en el flujo de información de Douyin/Xiaohongshu y en la oficina de captación del centro comercial.
La creación de oleadas estandarizada en plataformas sociales
En China, la manipulación del tráfico, ahora ya ha formado un estilo de “pandilla” madura. Por ejemplo: en Xiaohongshu, la “pandilla de Zhengzhou” destaca en hacer “siembra” por debajo del agua; en Douyin, la “pandilla de Xiamen” domina el “tráfico pagado” en Douyin.
Y en el sector de restauración también surgió un “equipo de Wuhan” que maneja muy bien el tráfico. Por un lado, incuban marcas de restaurantes; por otro, ensamblan un sistema completo de sembrado de creadores (dando base a influencers/creadores), logrando una operación integrada de “marca + tráfico”.
Un proceso estándar de creación de oleadas para una nueva tienda normalmente avanza en tres niveles:
Primer nivel: aproximadamente una semana antes de la apertura, 3-5 creadores líderes con millones de seguidores hacen exploración de tiendas primero, publican contenidos como #Rey de la fila nueva en la ciudad #Un tesoro que vale la pena ver N veces para fijar el tono, y así establecer credibilidad inicial.
Segundo nivel: alrededor de la semana de apertura, y antes/después, creadores de la franja media con entre 100.000 y 500.000 seguidores, seleccionan 20-30 personas, producen notas a gran escala y se enfocan en palabras clave como “recomendación de comida XX”, “restaurante para cita XX”, etc., capturando el tráfico de búsqueda de los consumidores.
Tercer nivel: al mismo tiempo, 500+ personas con baja suscripción (low followers) generan “masa” mediante intercambio o exploración de tiendas con precios bajos, creando una sensación real de “gente común también está haciendo check-in”.
Al sumar tres capas de contenido y con el empuje continuo del algoritmo de la plataforma, se fabrica una impresión colectiva de “todo el mundo en la ciudad está comiendo”.
La tienda insignia de Pick Chill, una marca de restaurante occidental creativo en Shanghái, es un ejemplo típico de esta estrategia.
Según reportes públicos, durante un largo tiempo antes de la apertura la tienda activó de forma continua el “propaganda” en Xiaohongshu para amplificar la escasez percibida. El día de la inauguración, incluso en día laboral, la fila superó las 700 mesas. De modo que muchos consumidores sienten que la tienda “se puso de moda de repente”.
En los meses posteriores a la apertura, Pick Chill siguió liderando en las listas de popularidad de Dianping (大众点评) para restaurantes occidentales en Shanghái.
Por supuesto, no todo lo que se vuelve famoso es manipulado a mano. El barbecue de Zibo que explotó en todo el país aquellos años fue un caso raro de “popularidad natural”. Una universidad encendió una ciudad: no había marca madre, ni MCN que lo liderara.
Pero justamente porque faltan sistemas de marca maduros y cadenas de suministro estandarizadas, el “calor” llega rápido y también se enfría rápido. Tras el pico, en Zibo, multitud de puestos temporales de barbacoa también dejaron de aguantar.
El centro comercial es el filtro de lo que se pone de moda
Mientras en línea se llena el “calor”, en la vida real aterrizar es aún más importante. Y lo que decide qué categorías aparecen en el centro comercial cerca de tu casa no es elección espontánea del comerciante: es la estrategia de captación del centro comercial.
Los centros comerciales ya entraron en la era de competencia por inventario; la era de “el rey es el comercio minorista” ya terminó. La restauración se convirtió en la entrada de tráfico más central del centro comercial.
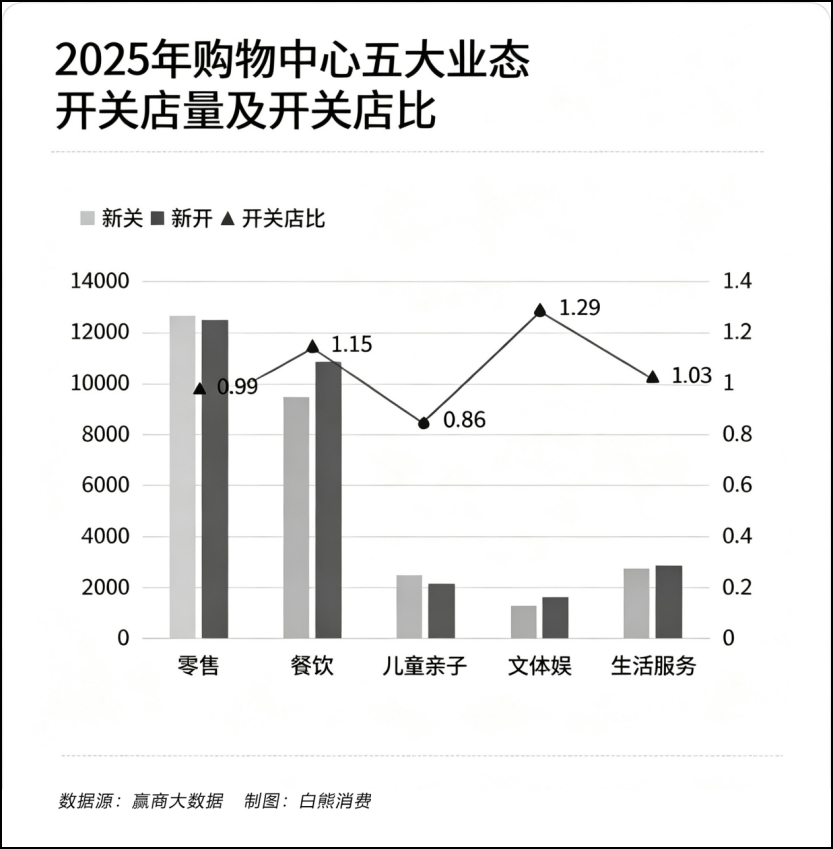
Winshang.com (Informe anual 2026 sobre desarrollo de centros comerciales) muestra que, en el mercado interno, la proporción de “apertura/cierre de tiendas minoristas tradicionales” en centros comerciales es apenas 0,99, rozando el punto crítico de contracción.
Y en comparación con la cantidad total, la tasa de apertura/cierre del sector de restauración alcanza 1,15; es la categoría con expansión más estable entre todos los formatos. Dentro de esto, las tasas de apertura/cierre de los platos de Yunnan-Guizhou y de Jiangxi llegan a 3,03 y 7,20 respectivamente, mostrando una tendencia de crecimiento fenomenal.
Por proporción del número de tiendas, en 2025 la proporción promedio de categorías de restauración en centros comerciales de ciudades clave a nivel nacional alcanzó 31,8%; algunos proyectos regionales incluso superan 45%.
Se puede decir que el centro comercial está convirtiéndose gradualmente en una ciudad de comida, y todos dependen de la restauración para “seguir respirando”.
Por lo tanto, para el departamento de captación de inquilinos, ya no es solo recibir pasivamente solicitudes de las marcas para entrar.
Ellos monitorean activamente la popularidad de categorías en Xiaohongshu y Douyin, y atraen marcas de tendencias de forma dirigida. Para la “primera tienda de la ciudad” y las marcas de moda con gran audiencia, el centro comercial ofrece proactivamente un periodo de exención de alquiler de cierta duración y da prioridad a locales premium en la planta baja o cerca de salidas del metro.
Incluso ofrecen subsidios parciales para la decoración.
Un resultado directo es la concentración de categorías. En 2024-2025, iapm de Shanghái hizo un gran ajuste de las plantas de restauración: retiró algunas marcas tradicionales de comidas formales con años de operación y las reemplazó concentradamente con tiendas insignia de categorías de moda como fusión de Yunnan-Guizhou, tabernas tailandesas pequeñas, Bistros creativos, etc.
Según comentarios de gente de la industria, tras el ajuste, el flujo de clientes en las plantas de restauración aumentó considerablemente.
Además, desde Beijing Changying Tiandi, Chaoyang Joy City hasta Shengxie (合生汇), se han lanzado de forma densa una gran cantidad de tiendas de comida japonesa.
Según estadísticas de la Red de restauración profesional, los restaurantes japoneses especializados como sushi, cerdo frito, tempura, sukiyaki, yakitori, parrilla teppanyaki… se agrupan y convergen; en un solo centro comercial hay más de 20 tiendas de comida japonesa.
Así que tú sientes “últimamente por todas partes hay comida japonesa”: en gran medida es el resultado de la planificación proactiva del departamento de captación de inquilinos.
En este proceso, entre el centro comercial y los grupos de catering creativos podría formarse algún tipo de vinculación.
Para el departamento de captación, colaborar con un grupo de catering creativo que opera simultáneamente 5 o 6 marcas es mucho más eficiente que coordinar con decenas de pequeñas marcas independientes.
Cuando la popularidad de una marca baja, el grupo puede cambiar directamente la tienda a otra marca nueva de su propio portafolio, evitando el costo de volver a negociar el local; el centro comercial también reduce el riesgo de locales vacíos.
Interfaz News reportó que la marca de platos creativos de Guangxi Mraman y la Monon (茉農monon), que se centra en pescado asado con especia de canela/cassia de Guiping (桂皮), salen del mismo equipo de planificación. En el CP Jing’an de Shanghái, junto a Mraman está Monon.
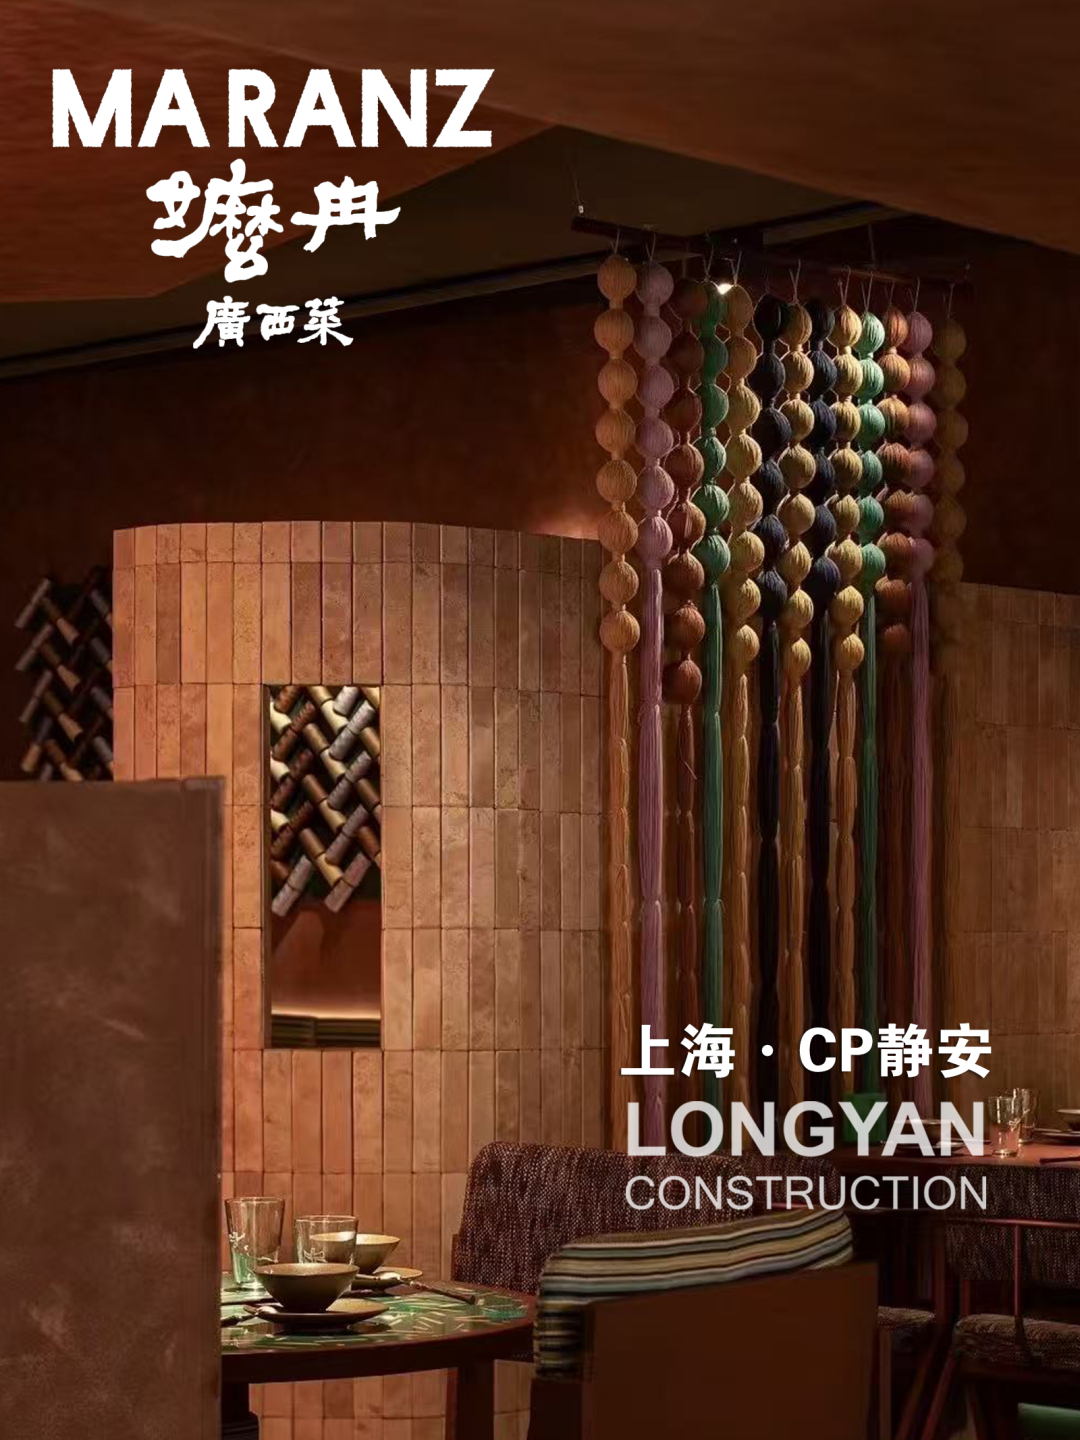
Según se informa, el CP Jing’an de Shanghái es operado por encargo por China Resources Vientian Life. Después de que la tienda insignia de Mraman se instalara allí, se replicó rápidamente en múltiples proyectos de la familia China Resources: como Vientian City, Vientian Sky, etc.
Y una persona cercana a China Resources Land (华润置地) afirma que los platos regionales pueden atraer clientes, pero el centro comercial necesita flujo de gente para activarse. Un grupo de restauración maduro puede ofrecer marcas estables para la captación de inquilinos, e incluso replicarlas en diferentes proyectos comerciales del centro comercial; ambos se dan una especie de garantía mutua, empujándose y asegurándose.
En línea se fabrica el deseo; en la calle se hace visible. Cuando en Xiaohongshu ves 10 publicaciones de la misma tienda, y luego en el centro comercial ves sus locales y la gente haciendo fila, la idea de “esta tienda está muy de moda” queda cerrada en un ciclo completo.
Y todo esto no tiene tanta correlación con si el plato en sí está realmente rico o no como imaginas.
Los restaurantes de moda se incuban en masa
Jugar con el tráfico en línea y ocupar espacios en localizaciones en la vida real, desde cierto punto de vista, coincide con la percepción del público sobre la operación de restauración.
Justamente, detrás de esta capa de rutina hay más historias que tú y yo vemos. Por ejemplo, en la restauración tradicional, la lógica básica de la difusión es herencia familiar, de generación en generación, y a lo sumo remontan la historia para hablar de patrimonio cultural inmaterial.
Pero mucha gente no sabe que la forma del producto y la historia de marca de la comida de moda, casi siempre están diseñadas.
La fábrica creadora de marcas del “equipo de Wuhan”
En el sector de restauración de moda en China, hay una fuerza que no se puede ignorar: el “equipo de Wuhan” mencionado arriba. Entre sus representantes destacados están cinco grupos de catering creativos con sede en Wuhan: Wan Shi He Yi, De Chuan, Ganqu Chuang, Zhuo Zhi Fang Jian, y Fan Jia, entre otros.
Ellos fabrican en masa los “reyes de la fila” dentro de centros comerciales en todo el país, y también se les llama “los cinco dragones de la restauración de Wuhan”.
Bajo Wan Shi He Yi, se operan a la vez varias marcas como NEED cocina creativa coreana, Yeego cocina融合 Yunnan-Guizhou y Guangxi, Pick Chill, One More Thai taberna tailandesa pequeña, y el comedor Mabu, etc.
De Chuan incubó O'eat y también la comida guizhou Guigui (贵Guui贵州菜); Zhuo Zhi Fang Jian hizo NIBOO (泥靴). Y Ganqu Chuang sacó el hot pot de “tres montañas en llamas”.
Normalmente primero piden pulir una tienda piloto en distritos comerciales medianos y pequeños dentro de Wuhan, para validar el modelo de rentabilidad y el efecto de filas; luego, entran en centros comerciales de referencia en Pekín, Shanghái, Guangzhou y Shenzhen como “primera tienda de la ciudad”, respaldándose al revés con la fuerza del mercado de primer nivel; finalmente replican en centros comerciales líderes como Wanda City y Longfor Tianjie en todo el país.
Según reporta First Financial YiMagazine, la ruta de “generar desde ciudades de segundo nivel, explotar en ciudades de primer nivel y replicar en todo el país” ya se ha convertido en una plantilla estándar de expansión para la restauración de moda.
Así que cuando nosotros comemos en tiendas “de moda” de estilo distinto en ciudades y centros comerciales diferentes, tras rastrear el origen del capital, muchas veces se apunta a la misma empresa matriz con sede en Wuhan.
Según se informa, desde la fase de planteamiento, la adaptación de categorías, la decoración de la tienda piloto hasta la apertura, el tiempo más rápido es solo de 45 días. Tras hacer correr el modelo de filas con la tienda piloto, en 6 meses ya se puede abrir para franquiciar y, en 1 año, completar el diseño de más de 10 ciudades clave.
Cuando baja la popularidad de una marca, el grupo no gastará grandes esfuerzos en reformarla; en cambio, incubará directamente la siguiente marca nueva. Incluso en el mismo local, cambia el “disfraz” y continúa operando.
Si lo juzgas por la gestión del ciclo de vida del producto, esta operación es casi como “herejía”. Porque el “equipo de Wuhan” casi no apuesta por el ciclo de vida de una sola marca; en cambio, utiliza una matriz de marcas para cubrir el riesgo.
Por ejemplo, en el caso de “Bonito arroz con salsa” (漂亮饭), según el reporte del sector de restaurantes para propietarios, esta categoría ya ha sido iterada por el “equipo de Wuhan” hasta la versión 3.0.
La primera generación se puso de moda gracias al atractivo de una sola tienda y al ticket alto; los representantes son restaurantes occidentales creativos del modelo de gran sala. La segunda generación entra en la incubación masiva estilo MCN: el mismo grupo opera más de 5 marcas al mismo tiempo, dispersando riesgos con una matriz.
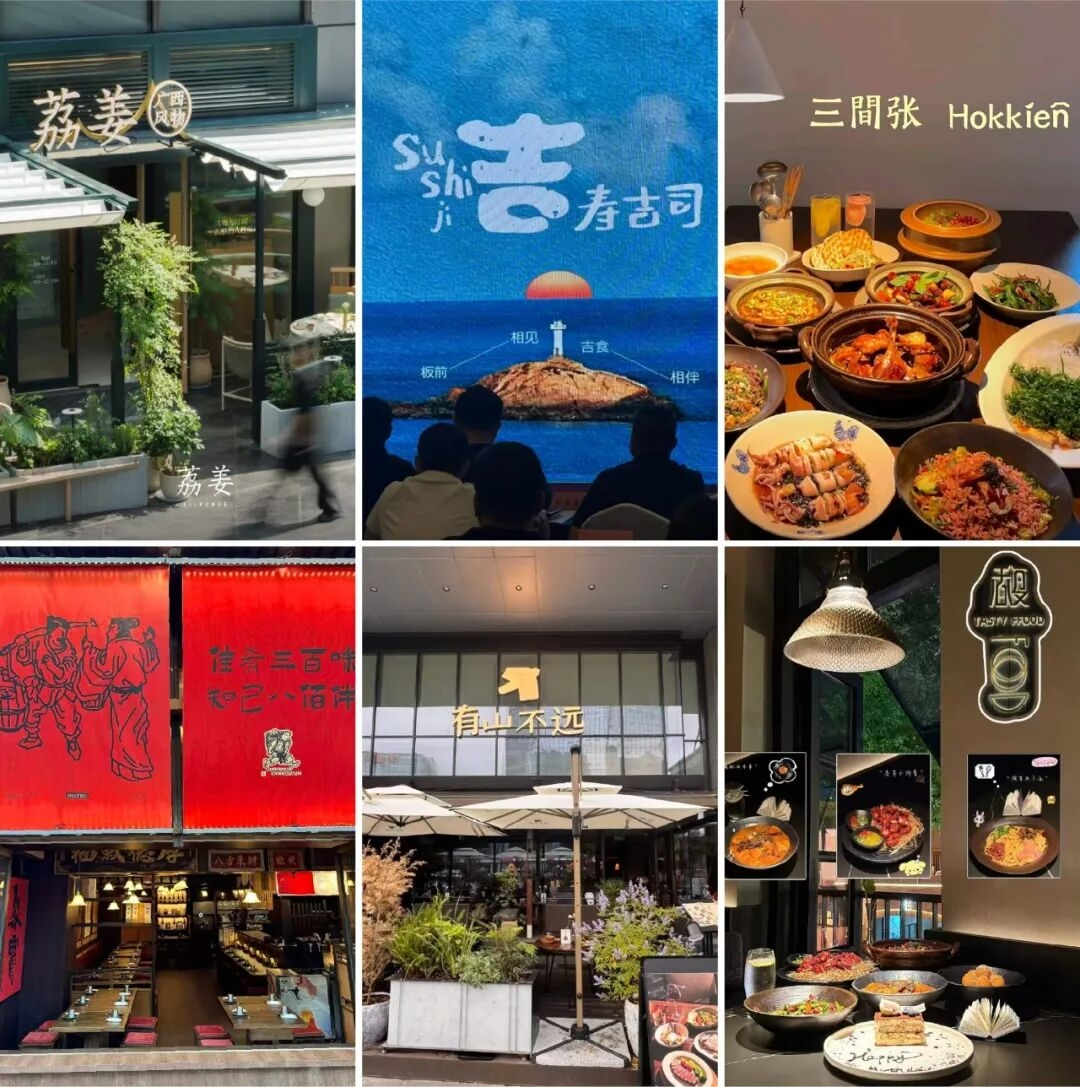
Hoy, la tercera generación: en todo el país se están poniendo de moda también las más regionales como los platos ácidos de Guangxi, los snacks de Fujian-Minnan, los mariscos de Taizhou, etc. Por supuesto, detrás de todo, estos grupos de catering creativos también apilan de forma sutil narrativas culturales para intentar extender la vida del “momento de oportunidad”.
Pero sin importar a qué generación se itere, el núcleo del desarrollo de producto no cambia: las pruebas de cámara.
Según filtraciones a medios, en el proceso de desarrollo de platos de la marca Bonito arroz con salsa, las prioridades de “indicadores aptos para cámara” como el emplatado, el color, el efecto del hilo de salsa y la altura al apilar los ingredientes, a menudo están por encima de ajustar el sabor.
Cuando llega un plato, primero con el móvil, se toma una foto con la cámara original para ver si el color está lo suficientemente saturado y si la imagen tiene suficiente impacto; luego decides si ajustar o no.
Esto no es un chiste; es una operación habitual de la industria. McLuhan ya dijo en (Understanding Media) que la forma del medio en sí moldea cómo las personas perciben y se comportan. Y en la era de Xiaohongshu, la eficiencia con la que se propaga un plato determina directamente si puede convertirse en producto que atrae tráfico.
Super franquiciador: el arbitrajista de “clavarse” en el punto del viento (oportunidad)
Después de construir la marca y desatar el “hype”, los que realmente sacaron el dinero para llenar las calles con las tiendas fueron los franquiciados.
Y dentro del sistema de franquicias existen dos grupos totalmente distintos: franquiciados pequeños normales y super franquiciadores.
Los super franquiciadores no son para nada de la misma clase que los franquiciados que antes eran esas parejas que abrían una tienda para mantener a la familia.
En un artículo del Estudio Zhen Gu, se menciona que normalmente tienen entre decenas y cientos de tiendas en sus manos, dominan recursos de locales premium en zonas comerciales centrales de las ciudades, y cuentan con un equipo completo para selección de ubicación, decoración y supervisión.
Para los super franquiciadores, unirse no es emprendimiento sino inversión, y además es un juego de arbitraje que puede “clavarse” con precisión en los puntos. Ellos buscarán, antes de que la marca explote, anticipar su potencial mediante inspecciones secretas en sitio y cálculos de ingresos reales observando desde entre semana y fines de semana; luego, en el inicio del “momento de oportunidad”, cierran acuerdos en masa para asegurar localizaciones y abren tiendas de forma concentrada, aprovechando todo el beneficio del periodo ascendente.
Solo comen el lomo del pez, no la cola.
Cuando los pequeños franquiciados normales ven la popularidad en video corto y entran siguiendo la tendencia, en realidad el sector ya empezó a competir a presión (con sobreoferta) y el margen se volvió más delgado. En ese momento, los super franquiciadores pueden salir de forma ordenada y pasarse al siguiente sector con potencial.
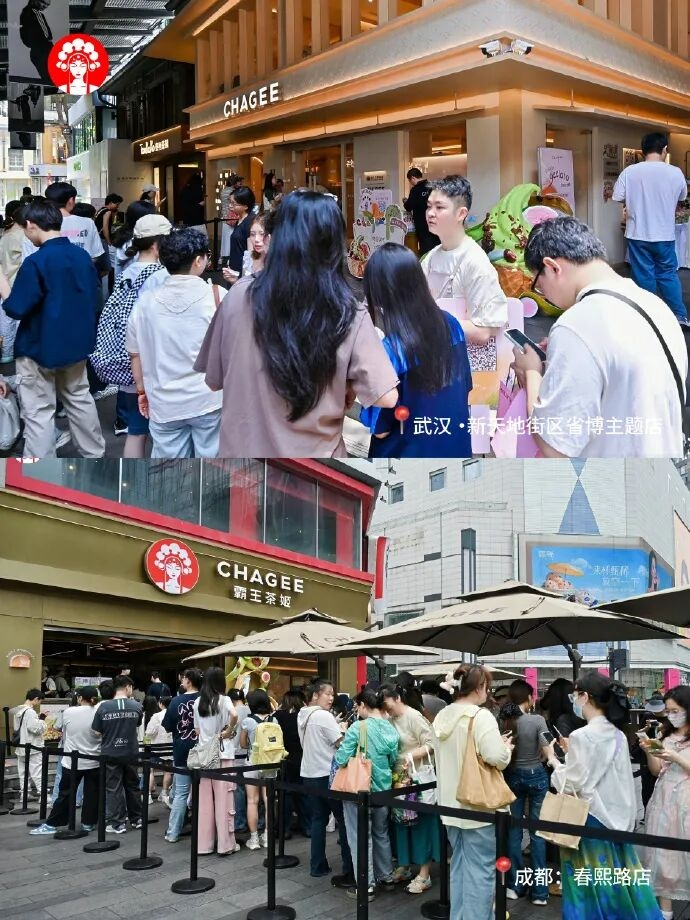
Bawang Cha Ji (霸王茶姬) es un caso típico. Según el reporte anterior, en un grupo de comunidad de un super franquiciado había cerca de 100 franquiciados que ya habían planificado Bawang Cha Ji con antelación. En la etapa inicial del desarrollo de la marca, la inversión de franquicia por tienda era de unos 600-700 mil yuanes. Para quienes entraron al inicio, el punto de equilibrio se lograba en tan solo 8 meses como máximo, y la ganancia anual por tienda superaba el millón.
Y para 2025, el costo de franquiciar una tienda en la misma ciudad y en la misma ubicación ya supera 1,5 millones de yuanes; el periodo de recuperación se alarga a más de 24 meses, y el margen de ganancia se comprime muchísimo.
Los super franquiciadores que entraron al principio y los pequeños franquiciados que siguieron la tendencia después no están ganando, en el fondo, el mismo tipo de dinero.
Por eso también: el super franquiciado que ampliamente ha sido reportado por los medios, Lao Hei, mediante una metodología basada en inspeccionar tiendas en secreto durante 3 días seguidos, registrar el flujo de clientes y las tasas de rotación por franjas horarias, en 5 años logró superar un tamaño de tiendas de más de 300.
Su criterio es muy práctico: si una marca vale la pena entrar no mira el calor en Xiaohongshu; mira si el jueves/viernes por la tarde a las 2 hay gente haciendo fila, y si el ticket promedio puede cubrir el alquiler y los costos de personal.
El auge de los super franquiciadores también está cambiando la relación de poder entre la marca y el franquiciado.
Antes, la marca definía las reglas y el franquiciado las ejecutaba; ahora, los super franquiciadores que tienen locales clave y capacidad de operación local poseen cada vez más poder de negociación en selección de ubicación, precios y actividades de marketing.
Las marcas en cadena, para expandirse a nivel nacional, dependen cada vez más de estas “tropas locales”.
Según el Estudio Zhen Gu, los super franquiciadores fabrican lo que se pone de moda, y también determinan cuándo termina lo que se pone de moda. Lo que comes en el centro comercial, ellos lo decidieron hace meses.
En comparación, la situación de los franquiciados pequeños normales es mucho más difícil.
Los datos muestran que la vida promedio de los locales de restauración de moda es solo de 8 a 12 meses; sobrevivir más de tres años es menos del 10%. Muchos pequeños franquiciados entran cuando la popularidad está en su punto más alto, asumiendo alquiler alto, gastos de decoración elevados y una inversión constante en marketing. Ni siquiera alcanzan a recuperar la inversión cuando el “momento de oportunidad” ya pasó.
El más conocido es el franquiciado de Ameigo.
Ameigo (梅果) es una cadena de Bistro de Yunnan-Guizhou/Sichuan/Guangxi que se ha expandido rápido en los últimos años. Pero el franquiciado Fan Hui invirtió 4 millones para abrir el local y, solo tras 4 meses, los ingresos cayeron en picada.
Además, como el local no podía emitir facturas fiscales regulares a los clientes y en la licencia comercial figuraban reportes anómalos, Fan Hui finalmente derribó el local y reclamó sus derechos.
Pero en realidad, en el sector de restauración de moda hay muchos “Fan Hui” tirados por ahí; solo que cada vez cambian el nombre de la categoría.
Sin estandarización, no hay popularidad nacional
Si separamos la capa superficial del tráfico, la marca y el capital, al final se toca la parte más sencilla pero más dura de la popularidad en restauración: la cadena de suministro.
Muchos creen que el sabor determina si una comida despega, pero en la era de las cadenas, el verdadero umbral es la estandarización.
Que un plato pueda copiarse de forma industrializada, y que pueda reproducirse de manera estable en cualquier tienda del país, es lo que determina si tiene derecho a convertirse en una oportunidad emergente a nivel nacional.
La cadena de suministro ya no es solo el “frente” en la retaguardia.
Antes, el rol de la cadena de suministro aguas arriba estaba muy claro: la marca proponía la demanda y la fábrica producía por pedido.
Pero ahora, esta relación se está invirtiendo. Cada vez más fábricas de insumos empiezan a desarrollar activamente nuevos sabores y productos, y devuelven soluciones hacia las marcas. Incluso primero hacen pruebas en el lado del consumidor y luego empujan la comercialización a gran escala.
La latte de coco “cruda” (latte de coco sin tostar) es el ejemplo más clásico. Hace años, Mingliang Company entrevistó al fundador de YeeTree (椰萃), Wu Qixing. El público recién entonces descubrió que el creador creativo de este producto “top” no era Luckin, sino el fabricante de insumos aguas arriba: YeeTree.
YeeTree inició su investigación en 2017 para desarrollar leche de coco congelada de prensado en frío + conservación en baja temperatura tipo pasteurización, fusionando la pulpa y el agua de coco. Con ello se resuelve el problema de que el jugo de coco tradicional pierde mucho aroma por la esterilización a alta temperatura y que el sabor queda más bien ligero.
Para validar la viabilidad de la combinación entre leche de coco cruda y café, incluso YeeTree invirtió casi 1 millón de yuanes en abrir una tienda de pruebas en Sanya. Tras comprobar la respuesta del mercado, cerraron la tienda directamente.
En la Feria de Artículos para Hoteles de 2019 en Shanghái, YeeTree promovió activamente la leche de coco cruda hacia afuera. El juicio de Wu Qixing fue que el sabor de la leche de coco es suave; no tiene una agresividad tan fuerte como avena o almendra. Por eso, es el acompañante ideal para el café.
Después de la feria, YeeTree encontró activamente a Luckin, ofreciendo productos y ideas de aplicación. Ambas partes siguieron puliendo la fórmula en conjunto hasta que en abril de 2021 Luckin lanzó oficialmente la latte de coco crudo.
Dos meses después del lanzamiento, Luckin solo tenía 5.200 tiendas. La venta mensual de la serie de coco crudo superó los 10 millones de tazas, rompiendo el récord del producto nuevo de Luckin.
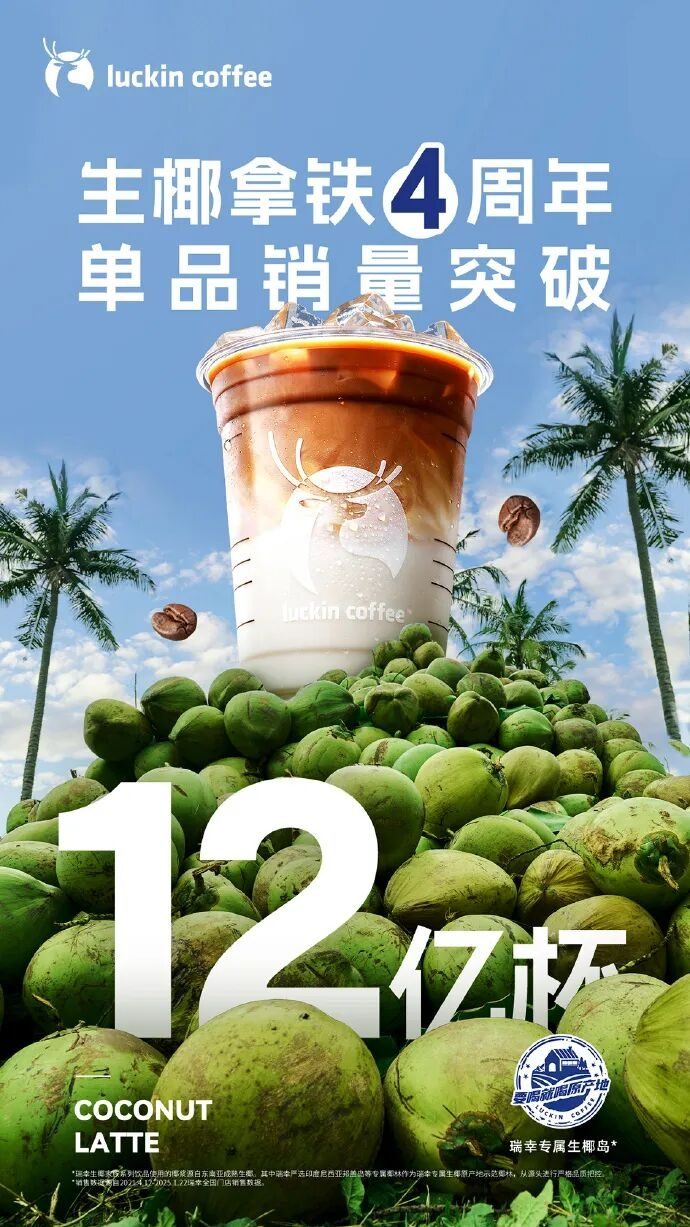
Luego, casi todas las marcas líderes de té/bebidas frías/café como Hey Tea (喜茶), Te Baidao (茶百道), Lele Tea (乐乐茶), Tims, etc., siguieron colectivamente la serie de coco. El mercado de materia prima de coco explotó: las ventas online de marcas como Fino (菲诺) y Yushu (椰树) subieron muchísimo.
Un ingrediente de la cadena aguas arriba dio origen directamente a toda una categoría de bebidas que arrasó por todo el país.
La estandarización reduce el umbral para abrir tiendas
La barbacoa de pato asado que se expandió por todo el país en los años anteriores tampoco puede despegar sin el apoyo de la cadena de suministro. Cuando en Chengdu aparecieron tiendas con mucho calor, fábricas de condimentos como Chuanwaizi y Tianwei Food comenzaron a producir en menos de un mes bases especiales para “platos de pato asado” y paquetes de condimentos para salsas/estofados.
En la plataforma 1688, los proveedores de semiacabados de pato asado pasaron de decenas a cientos; el costo del fondo/condimento por unidad se redujo al mínimo. Los semiacabados prehechos también se producen en masa al mismo tiempo: más del 90% de las pequeñas tiendas seguidoras no necesitan guisar el pato ni cocinar la base; solo compran y calientan para servir.
Esto significa que un emprendedor sin experiencia en restauración puede, con solo alquilar un local, conseguir una tanda de paquetes de ingredientes y productos semiacabados, montar una tienda de pato asado y cocido sin problema.
Y la caída drástica del umbral para abrir tiendas provoca directamente la rápida expansión y la rápida desaparición de esta categoría en la industria.
La lógica de expansión del té tailandés con leche es similar.
Cuando Luckin Coffee impulsó el té tailandés con leche, dijeron que la inspiración del producto vino de que el equipo legal ganó en Tailandia un caso por registro de marca.
Pero en realidad, detrás de esto ya había empresas de cadena de suministro de bebidas que lanzaron directamente concentrado de té rojo tailandés y polvo premezclado de “capa de queso salado” para preparar crema. Las tiendas no necesitan hervir el té en el local ni preparar la crema a mano; el tiempo de lanzamiento se acorta de 7 días a 1 día, y los costos de insumos se reducen aproximadamente en 80%.
Entonces el té tailandés con leche se expandió desde tiendas especializadas en té hacia tiendas de snacks, tiendas de conveniencia e incluso puestos en la calle.
Y si miras el prospecto para IPO de Juiji Foods, como el mayor proveedor de personalización de condimentos compuestos chinos de terceros en China, ellos ya hace años —desde antes de que el sabor a sopa ácida de Guizhou obtuviera reconocimiento del mercado— invertían en desarrollo y optimización de fórmulas.
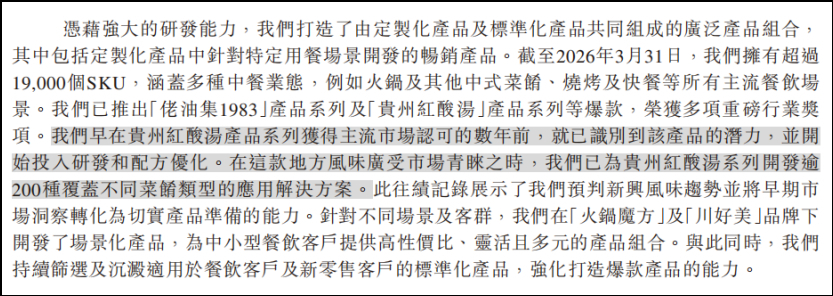
Y cuando este sabor regional gustó ampliamente, Juiji Foods ya había desarrollado más de 200 soluciones de aplicación para la serie de “sopa ácida roja de Guizhou”, cubriendo diferentes tipos de platos. Incluso los condimentos de “sopa ácida roja de Guizhou” fueron incluidos en los “Productos de oro de la cadena de suministro de restauración 2024”.
Una producción estandarizada de un insumo vertical a gran escala cataliza directamente una nueva categoría.
Comida que no sale de su origen
Pero al revés: China tiene infinitos snacks locales con sabores excelentes, pero siempre quedan limitados a las calles de su zona y no logran volverse una tendencia nacional. La causa central suele no ser que no estén lo bastante ricos, sino que no se pueden estandarizar ni preproducir de forma industrial.
Algunas categorías que dependen mucho de la elaboración manual en el sitio, exigen altísimo nivel de frescura de los ingredientes o tienen sabores demasiado regionalizados, es difícil comprimirlas en una bolsa de ingredientes o en un paquete de semiacabados. Sin estandarización, significa que la salida de cada tienda depende del nivel del cocinero, y por tanto la velocidad de expansión queda limitada, la calidad es inestable y los costos siguen altos.
Una categoría así puede volverse una carta de presentación local, pero es difícil que se convierta en una oportunidad emergente a nivel nacional.
Por eso, la razón de por qué categorías de restauración que se vuelven populares en todo el país casi todas pasan por una “adaptación de sabores”. Para ajustarse a la producción estandarizada y a un público más amplio, los olores estimulantes de la comida local se debilitan, los sabores se vuelven más suaves y los procesos de elaboración se simplifican.
Cuando los platos ácidos de Guangxi entraron a los centros comerciales, ajustaron el nivel de acidez y picante; la “sopa ácida” del pez estilo Guizhou se diluyó; la intensidad del picante de los “chop suey/jiaocao de Jiangxi” se clasificó por niveles.
Por supuesto, estas adaptaciones le dieron más mercado a la categoría, y también hicieron que algunos comensales habituales la sintieran menos auténtica.
Ese es el precio de lo que se pone de moda, y también es una consecuencia inevitable de la estandarización.
Referencia:
[1] Interfaz News, haciendo que la restauración se ponga de moda
[2] First Financial YiMagazine, detrás del bistro de Yunnan-Guizhou y Sichuan: los platos populares sí tienen promotores
[3] Sociedad de investigación operativa: más salvaje que la ruta de la pandilla de Zhengzhou, la “pandilla de Wuhan” en Xiaohongshu fabrica en masa “reyes de la fila”
[4] Deniro del jefe de restauración (餐饮老板内参), el ‘equipo de Wuhan’, cómo la bonita comida (漂亮饭) llegó a la tercera generación
[5] Estudio Zhen Gu, super franquiciadores, los que “dirigen la mesa” en la era de las diez mil tiendas
[6] Red de restauración profesional, ¡se la están pasando! 23 restaurantes japoneses se meten en el mismo centro comercial… ¿nuevo “campo de batalla” tipo ‘修罗场’?