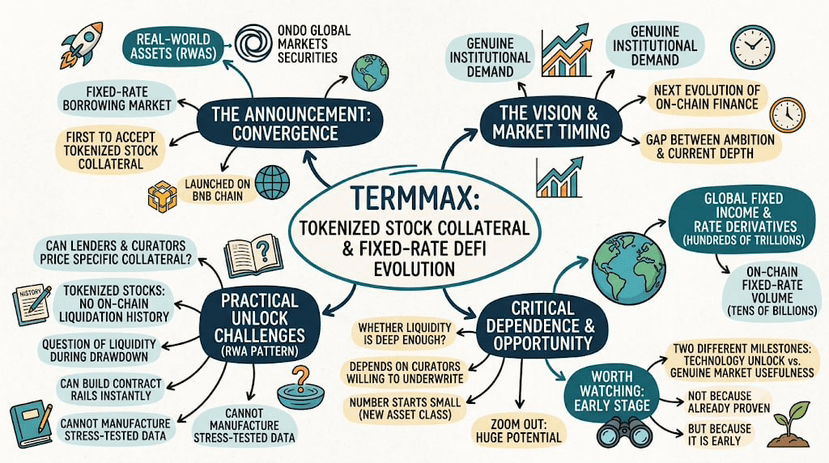
TermMax anunció el primer mercado de préstamos a tasa fija que acepta colateral de acciones tokenizadas, construido sobre los valores tokenizados de Global Markets de Ondo y lanzado en BNB Chain. El encuadre era ambicioso: la convergencia de los activos del mundo real y DeFi a tasa fija como la próxima evolución de las finanzas on-chain. No dudo de la ambición, y el momento coincide con una demanda institucional genuina de productos a tasa fija después de dos meses de una volatilidad de mercado inusual. Sí cuestiono cuánto de ese potencial está realmente desbloqueado en la práctica.
Un mercado de préstamos a tasa fija respaldado por acciones tokenizadas solo funciona si los prestamistas y los curadores realmente aparecen para poner precio a ese tipo específico de colateral. Las acciones tokenizadas casi no tienen historial de liquidación on-chain. Nadie ha visto cuán profundo es realmente el mercado cuando una acción tokenizada necesita venderse rápido durante una caída, porque ese escenario apenas ha ocurrido on-chain hasta ahora. TermMax puede construir de inmediato los rieles de contratos inteligentes para esto. No puede fabricar años de datos de liquidez sometidos a estrés de la misma manera, por muy bien diseñado que esté el mercado en sí.
Este es el patrón general con cada nueva integración de RWA, no un defecto específico de TermMax. El anuncio desbloquea la posibilidad de liquidez a tasa fija contra valores tokenizados. Que esa liquidez sea lo suficientemente profunda como para importar para un tamaño de préstamo significativo depende por completo de cuántos curadores estén dispuestos a suscribir una clase de activo tan nueva, y ese número comienza siendo pequeño sin importar cuán buena sea la integración. Si se mira con más perspectiva, la oportunidad es real: los mercados globales de renta fija y derivados de tasas mueven cientos de billones de dólares, mientras que el volumen on-chain a tasa fija aún se mide, como máximo, en decenas de miles de millones, así que la brecha entre la ambición y la profundidad actual es la brecha que toda esta categoría intenta cerrar.
Creo que vale la pena seguir este mercado precisamente porque es temprano, no porque ya esté probado. La tecnología que desbloquea colateral de acciones tokenizadas y la profundidad de mercado necesaria para volverlo realmente útil son dos hitos distintos.
@TermMax #TermMax
$BTW $ACE
Un mercado de préstamos a tasa fija respaldado por acciones tokenizadas solo funciona si los prestamistas y los curadores realmente aparecen para poner precio a ese tipo específico de colateral. Las acciones tokenizadas casi no tienen historial de liquidación on-chain. Nadie ha visto cuán profundo es realmente el mercado cuando una acción tokenizada necesita venderse rápido durante una caída, porque ese escenario apenas ha ocurrido on-chain hasta ahora. TermMax puede construir de inmediato los rieles de contratos inteligentes para esto. No puede fabricar años de datos de liquidez sometidos a estrés de la misma manera, por muy bien diseñado que esté el mercado en sí.
Este es el patrón general con cada nueva integración de RWA, no un defecto específico de TermMax. El anuncio desbloquea la posibilidad de liquidez a tasa fija contra valores tokenizados. Que esa liquidez sea lo suficientemente profunda como para importar para un tamaño de préstamo significativo depende por completo de cuántos curadores estén dispuestos a suscribir una clase de activo tan nueva, y ese número comienza siendo pequeño sin importar cuán buena sea la integración. Si se mira con más perspectiva, la oportunidad es real: los mercados globales de renta fija y derivados de tasas mueven cientos de billones de dólares, mientras que el volumen on-chain a tasa fija aún se mide, como máximo, en decenas de miles de millones, así que la brecha entre la ambición y la profundidad actual es la brecha que toda esta categoría intenta cerrar.
Creo que vale la pena seguir este mercado precisamente porque es temprano, no porque ya esté probado. La tecnología que desbloquea colateral de acciones tokenizadas y la profundidad de mercado necesaria para volverlo realmente útil son dos hitos distintos.
@TermMax #TermMax
$BTW $ACE