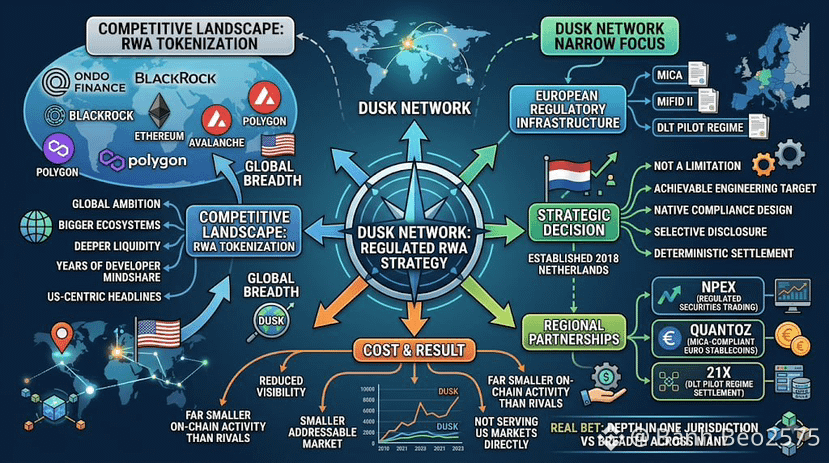
Dusk Network está persiguiendo la tokenización de activos del mundo real en un campo en el que Ondo Finance acapara los titulares de BlackRock y Ethereum, Avalanche y Polygon aportan ecosistemas más grandes, mayor liquidez y años de presencia entre desarrolladores para competir. Con ese telón de fondo, tomó una decisión que desde fuera parece casi obstinada: mantenerse estrechamente centrado en la infraestructura financiera europea regulada, específicamente MiCA, MiFID II y el Régimen Piloto de DLT, en lugar de posicionarse como un hogar general para la tokenización de RWA en todo el mundo, como hacen sus rivales más grandes. Dusk Network se fundó en 2018 en los Países Bajos, el mismo país en el que operan NPEX y su regulador, y ese punto de partida regional se refleja directamente en los marcos para los que el protocolo fue realmente diseñado desde el primer día, en lugar de añadirse después como un ángulo de marketing.
Creo que esa estrechez es la estrategia real, más que una limitación que el equipo aún no ha llegado a corregir. Construir lógica de cumplimiento, divulgación selectiva y liquidación determinista en torno a un marco regulatorio bien definido es un objetivo de ingeniería más pequeño y alcanzable que intentar satisfacer al mismo tiempo a los reguladores de valores de EE. UU., la UE y Asia desde un único protocolo. Las asociaciones que surgieron —NPEX para la negociación de valores regulados, Quantoz para stablecoins en euros compatibles con MiCA, 21X para la liquidación bajo el Régimen Piloto de DLT— todas se sitúan dentro de ese único libro de normas regional, en lugar de abarcar simultáneamente varios sistemas jurídicos distintos.
El costo de ese enfoque es la visibilidad y el tamaño del mercado direccionable. La actividad total en cadena de Dusk Network sigue siendo mucho menor que el volumen de RWA de Ondo o de Ethereum, y cada titular sobre los marcos de tokenización de EE. UU. avanzando es, por ahora, un mercado al que la arquitectura actual de Dusk Network no está diseñada para servir directamente. La profundidad en una jurisdicción en lugar de la amplitud en muchas es una apuesta real, y todavía no se ha traducido en una cuota de mercado visible.
@Dusk $DUSK #dusk
Creo que esa estrechez es la estrategia real, más que una limitación que el equipo aún no ha llegado a corregir. Construir lógica de cumplimiento, divulgación selectiva y liquidación determinista en torno a un marco regulatorio bien definido es un objetivo de ingeniería más pequeño y alcanzable que intentar satisfacer al mismo tiempo a los reguladores de valores de EE. UU., la UE y Asia desde un único protocolo. Las asociaciones que surgieron —NPEX para la negociación de valores regulados, Quantoz para stablecoins en euros compatibles con MiCA, 21X para la liquidación bajo el Régimen Piloto de DLT— todas se sitúan dentro de ese único libro de normas regional, en lugar de abarcar simultáneamente varios sistemas jurídicos distintos.
El costo de ese enfoque es la visibilidad y el tamaño del mercado direccionable. La actividad total en cadena de Dusk Network sigue siendo mucho menor que el volumen de RWA de Ondo o de Ethereum, y cada titular sobre los marcos de tokenización de EE. UU. avanzando es, por ahora, un mercado al que la arquitectura actual de Dusk Network no está diseñada para servir directamente. La profundidad en una jurisdicción en lugar de la amplitud en muchas es una apuesta real, y todavía no se ha traducido en una cuota de mercado visible.
@Dusk $DUSK #dusk