


南方财经记者朱治宣
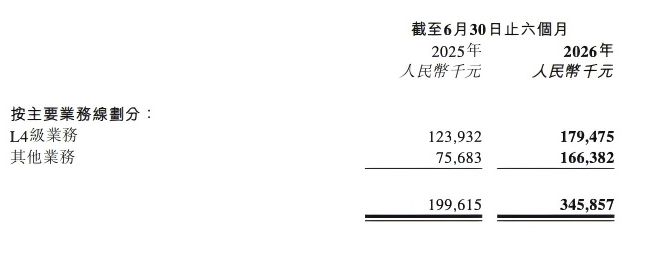
Recientemente, la empresa de conducción autónoma Guangzhou WenYuan Zhixing publicó su informe de resultados de la primera mitad de 2026. Según el informe financiero, en la primera mitad los ingresos totales de WenYuan Zhixing alcanzaron 346 millones de yuanes, con un crecimiento interanual del 73,3%; el margen bruto aumentó del 30,6% del mismo periodo del año pasado al 36,6%. Cabe destacar que en estos seis meses, el negocio de nivel L4 se ha desempeñado especialmente bien: los ingresos alcanzaron 179 millones de yuanes, representando casi la mitad de la cifra principal de negocio.
Sin embargo, aunque los ingresos han crecido a un ritmo acelerado, la situación de pérdidas no ha mejorado. Cuándo llegará WenYuan Zhixing a su punto de inflexión hacia la rentabilidad sigue siendo una cuestión que el mercado sigue muy de cerca.
Ingresos de 346 millones de yuanes y una pérdida de 790 millones de yuanes
El mercado nacional es la base del negocio de Waymo?(原文:文远知行) y los resultados de la primera mitad de 2026 son lo suficientemente destacados.
En el segundo trimestre de 2026, en el país, los pedidos diarios promedio por vehículo del Robotaxi superaron las 21 órdenes, con un aumento del 24% en comparación con el trimestre anterior; el máximo pico diario llegó a 28 órdenes. La base de usuarios registrados creció un 35% en comparación con el trimestre anterior, y los ingresos por taxis de ese trimestre aumentaron aproximadamente un 140% en comparación con el trimestre anterior. En la ciudad clave de Guangzhou, el alcance del servicio totalmente sin personal se amplió a 3 veces lo que había a finales de 2025, cubriendo tres zonas clave: Huangpu, Tianhe y Haizhu, logrando una operación comercial ininterrumpida 7×24 horas.
El fundador y CEO de Waymo?(原文:文远知行), Han Xu, dijo: “En el segundo trimestre de 2026, Waymo?(原文:文远知行) logró avances notables tanto en la aceleración en el extranjero como en la expansión de activos ligeros y en la construcción de nuestra capacidad de autofinanciamiento. A nivel tecnológico, la flota de 3400 vehículos L4, representada por Robotaxi, y la solución integral de un solo tramo L2++ con una entrega de aproximadamente 30.000 vehículos por trimestre ya han alcanzado un despliegue comercial a escala”.
Por líneas de negocio, el de L4 sigue siendo la piedra angular de los ingresos. En el segundo trimestre, logró ingresos de 125 millones de yuanes, un aumento del 47% interanual y del 131% en comparación con el trimestre anterior, y representa más de la mitad del total de ingresos. Lo que merece especial atención es el crecimiento explosivo del negocio de soluciones de asistencia a la conducción de alto nivel: en el segundo trimestre los ingresos aumentaron 2594% interanual y 219% en comparación con el trimestre anterior. Detrás de este cambio de datos está el hecho de que la solución de ADAS integral de un solo tramo WRD 3.0 de la compañía entró en la fase de producción a gran escala.
Al entrar al mercado de conducción inteligente en producción en masa a partir de la tecnología L4 para “reducir dimensiones”, no solo se reduce el costo de I+D, sino que también se abre un espacio de mercado más amplio que el de Robotaxi, convirtiéndose en uno de los soportes centrales para la mejora del margen bruto en la primera mitad del año.
Hasta ahora, WRD3.0 ya ha obtenido puntos de producción (selección para producción en serie) para más de 30 modelos de vehículos; en el segundo trimestre, el volumen de envíos en un solo trimestre alcanzó 30.000 kits. El rápido escalamiento del negocio L2++ significa que Waymo?(原文:文远知行) empieza a materializar la rentabilidad financiera de su estrategia de habilitar a vehículos de producción en masa mediante la reducción de dimensiones gracias a la tecnología L4, formando una estructura de doble motor: “L4 construye el muro tecnológico y L2++ libera el beneficio de escala”.
En un informe de investigación en curso, Dongwu Securities estima que el tamaño de las flotas nacionales y la cantidad de ciudades comercializadas continúan aumentando, lo que impulsa directamente la mejora de la economía por vehículo; la mejora bidireccional de la densidad de pedidos y el tamaño de la base de usuarios está validando gradualmente el efecto de red a nivel de ciudad.
Detrás de los brillantes datos operativos, el punto de inflexión de la rentabilidad aún no ha llegado.
Según el informe financiero, en la primera mitad del año la pérdida neta fue de 790 millones de yuanes, reduciéndose apenas un 0,2% interanual; equivale a más del doble de los ingresos de 346 millones de yuanes. La pérdida operativa fue de 853 millones de yuanes, reduciéndose un 4,2% interanual. Si se excluyen partidas no monetarias como los pagos basados en acciones, la pérdida neta ajustada llega a 665 millones de yuanes y, aun así, aumenta un 11,7% interanual.
La razón principal es el incremento continuo de la inversión en I+D. El destino principal de los enormes desembolsos es la iteración de la base tecnológica de conducción autónoma y de grandes modelos.
Para que el sistema de conducción autónoma tenga capacidad para gestionar escenarios raros de cola larga, los costos de cómputo subyacentes, el gasto en GPU y el costo de los datos son inversiones reales. De acuerdo con los datos del informe de Lianlian Minsheng, en el segundo trimestre los gastos de I+D alcanzaron 434 millones de yuanes, un aumento interanual del 36,2%; el refuerzo continuo de personal tercerizado, servicios en la nube y la inversión en iteraciones de hardware sigue en marcha. En todo el primer semestre, los gastos de I+D de la empresa sumaron 798 millones de yuanes, 2,3 veces los ingresos totales del periodo.
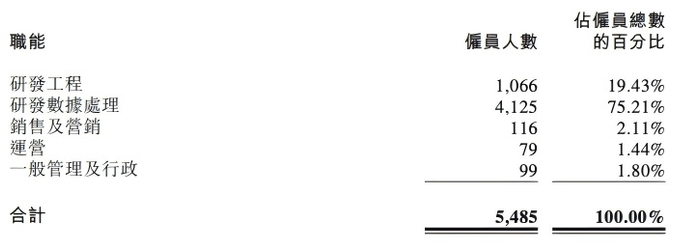
La estructura del personal también demuestra la alta intensidad de la inversión en I+D. A finales de junio, la empresa contaba con 5.485 empleados globales; de ellos, 1.066 en equipos de ingeniería de I+D y 4.125 en equipos de procesamiento de datos de I+D. El personal relacionado con I+D representaba más del 94,6%.
A la fecha de publicación del informe semestral, Waymo?(原文:文远知行) todavía no ha anunciado oficialmente que ninguna ciudad en el país logre rentabilidad operativa por vehículo.
La velocidad del crecimiento de los ingresos todavía no alcanza la de la inversión en I+D y operación. A finales de junio, el efectivo y equivalentes y los depósitos a plazo de la empresa sumaban aproximadamente 5.400 millones de yuanes, una disminución de 1.700 millones frente a principios de año; en medio año se consumió cerca de una cuarta parte del efectivo disponible.
El CEO de iMei Consulting, Zhang Yi, dijo a un reportero de Nanfang Finance que el 73% de la tasa de crecimiento de los ingresos ya pertenece a un desarrollo de alta velocidad; las pérdidas son un resultado objetivo bajo la doble restricción de políticas y derechos de vía.
Zhang Yi señaló que en el país la operación de Robotaxi totalmente autónoma sigue centrada principalmente en pilotos por zonas; la operación transregional aún no se ha liberalizado por completo, y el rápido crecimiento del tamaño de los pedidos tiene cuellos de botella claros. La presión en el lado de los costos proviene de varios aspectos: la inversión en I+D, la depreciación de los vehículos y el mantenimiento operativo de seguridad son gastos rígidos; y, debido a la línea de seguridad, la inversión en I+D es necesaria tanto en la actualidad como en el futuro.
Aumentó enormemente en 154,4%, impulsa el negocio en el extranjero
Mientras que la base doméstica se mantiene sólida y estable, el mercado internacional se está convirtiendo en la ventaja diferenciadora más destacada de Waymo?(原文:文远知行).
En la primera mitad del año, los ingresos en el extranjero crecieron un 154,4% interanual; en el mismo periodo, los ingresos en el mercado nacional crecieron un 48,4% interanual. La tasa de crecimiento en el exterior es 3,2 veces la del país; además, la proporción de los ingresos en el extranjero dentro de los ingresos totales aumentó del 23,5% en el periodo correspondiente de 2025 al 34,5%.
Completamente distinto del modelo de operaciones pesadas en el país, en el extranjero el camino es la salida de tecnología para operaciones ligeras.
Al vincularse con plataformas locales líderes de movilidad como Uber y Grab, los socios asumen los eslabones de alto valor en capital, como la compra de vehículos, la operación localizada y la adquisición de usuarios; Waymo?(原文:文远知行) solo aporta soluciones de tecnología de conducción autónoma y cobra tarifas de licenciamiento tecnológico y un reparto de ingresos del volumen operativo. Según lo divulgado en el informe semestral, el negocio L4 en el extranjero es un negocio de alto margen bruto, uno de los principales impulsores del aumento de la tasa de margen bruto general de la empresa durante el periodo del informe.
“Aunque la comercialización global de la conducción autónoma aún se encuentra en una etapa inicial, el espacio de mercado es amplio y la certidumbre de crecimiento es alta. Los beneficios económicos marginales de este modelo son destacados. Se espera que continúe generando contribuciones estables de flujo de caja; ya se ha convertido en un importante centro de ganancias y negocio de flujo de caja para la empresa”. Li Xuan, CFO de Waymo?(原文:文远知行) y responsable internacional, dijo que Waymo?(原文:文远知行) mantiene un crecimiento rápido de ingresos y avanza de manera constante en la ruta hacia el autofinanciamiento.
Hasta ahora, el negocio de Waymo?(原文:文远知行) ya cubre 13 países y más de 60 ciudades. Por lo que se ve en el despliegue internacional, Waymo?(原文:文远知行) sigue ampliando su alcance en el mercado de Oriente Medio; Abu Dabi y Dubái lograron operaciones comerciales totalmente sin personal, cubriendo más del 70% de las zonas centrales, con una flota local de alrededor de 400 vehículos. En Europa, la empresa, mediante su colaboración con Uber, planea implementar consecutivamente en Madrid y en la región de Gran Zúrich (Gd. Zurich) en España y también con GreenMobility planea ampliar el negocio en Dinamarca en la primera mitad de 2027. En Asia, se asoció con Grab para iniciar operaciones públicas en Singapur.
En un informe de investigación, Dongwu Securities señaló que el modelo de salida de activos ligeros de la empresa —“software con control propio + inversión del socio en la flota”— ya entró en una etapa de crecimiento acelerado; la rentabilidad del modelo de salida de tecnología es significativamente superior a la de la operación directa auto gestionada en el país.
La capacidad de reutilización de la base tecnológica es el soporte de fondo para el despliegue en múltiples escenarios.
La plataforma de simulación de uso general GENESIS desarrollada internamente puede comprimir millones de kilómetros de pruebas en carretera para completarse en pocos días, reduciendo el costo de etiquetado de datos en más del 75%. El nuevo modelo grande de reconocimiento físico de IA WITT publicado mejora la eficiencia del procesamiento de datos hasta 200 veces y reduce el costo por Token en 98%. Esta pila tecnológica general se puede reutilizar en todas las líneas de productos; la ventaja en eficiencia de I+D a largo plazo se seguirá ampliando.
Pero del liderazgo tecnológico a la obtención de ganancias a escala, todavía hay una larga carrera de comercialización.
Al hablar de la dirección del desarrollo de la conducción autónoma, Zhang Yi dijo a un reportero de Nanfang Finance que se pueden ampliar primero escenarios con riesgos controlables, como turismo y cultura, parques industriales y nodos de transporte; mediante rutas fijas de enlace cooperativo en el segmento B (gobierno y empresas) para garantizar un flujo estable de pasajeros y de caja. Al mismo tiempo, usar Robotaxi como complemento de la capacidad de transporte público urbano para cubrir necesidades de desplazamiento diario y salidas en zonas comerciales, formando un complemento con la base principal de operaciones del segmento C actual. También considera que, al seguir puliendo el desempeño de seguridad de las soluciones de conducción inteligente L2+/L3 y profundizar en el modelo de licenciamiento de activos ligeros en el extranjero, se puede abrir un espacio de mercado mucho más amplio.