


Autor: Chen Zhiyuan; Editor: Jiaxin
El 12 de agosto por la noche, WeRide publicó un informe de resultados con un tono positivo sobre las señales.
Los resultados financieros muestran que en el segundo trimestre los ingresos de la empresa fueron de 232 millones de yuanes, un 82% más interanual y un 103% más respecto al trimestre anterior, superando las expectativas anteriores del mercado de alrededor de 170-180 millones de yuanes; entre ellos, los ingresos en el extranjero crecieron un 164% interanual y un 169% en comparación con el trimestre anterior. Al mismo tiempo, el margen bruto aumentó hasta el 37,5%, 9,4 puntos porcentuales más que en el mismo periodo del año pasado, alcanzando un máximo histórico, mientras que la pérdida neta fue de 401 millones de yuanes, con una ligera mejora interanual.
Según los datos operativos, WeRide se está mejorando de forma integral: el tamaño de los ingresos crece considerablemente, la estructura del negocio se optimiza y el modelo de ganancias también se va mejorando progresivamente.
Sin embargo, la respuesta del mercado de capitales no es optimista. Después de la publicación del informe financiero, la cotización de la acción de la empresa en el mercado de EE. UU. cayó un 9,64%, y en Hong Kong cayó más de un 8%.
Para la industria de la conducción autónoma, lo que más observa el mercado es la “progresión de la materialización de la comercialización” y “cuándo se podrá poner en marcha un modelo rentable”. ¿Por qué este informe financiero de Wenyuan Zhixing, considerado “por encima de las expectativas”, no provocó una subida en el precio de las acciones?
Primero, el aumento del margen bruto en 9 puntos: la estructura de ingresos está cambiando
El aumento del margen bruto de 9 puntos porcentuales es uno de los cambios más seguidos en el informe del segundo trimestre de Wenyuan Zhixing.
La mejora del margen bruto normalmente proviene de dos vías: una es la mejora de la eficiencia operativa, por ejemplo, aumentar la eficiencia de operación por vehículo y reducir los costos unitarios, de modo que cada unidad de ingresos genere más beneficio; la otra es la optimización de la estructura del negocio, es decir, aumentar la proporción de negocios con alto margen bruto, lo que impulsa la mejora del margen total.
El primero significa que la capacidad de la empresa para generar ganancias está fortaleciéndose. El segundo refleja más bien que la estructura de ingresos y la asignación de recursos de la empresa han cambiado.
A partir de los datos del segundo trimestre, el aumento de margen bruto de Wenyuan Zhixing en esta ocasión proviene principalmente del segundo factor.
Las actividades de Wenyuan Zhixing se dividen principalmente en dos partes: conducción autónoma L4 y conducción asistida de alto nivel L2++/L3.
El negocio L4 abarca escenarios como Robotaxi y Robobus. Los modelos incluyen flotas operadas en forma propia y la salida de tecnología de activos ligeros. Este tipo de negocio aún tiene un carácter intensivo en activos: requiere invertir en compra de vehículos, operación y mantenimiento, seguros, servicios en la nube y personal de seguridad remota, entre otros costos.
En el segundo trimestre, los ingresos del negocio L4 de Wenyuan Zhixing alcanzaron 125 millones de yuanes, con un aumento interanual del 47% y un crecimiento secuencial del 131%.
En la conferencia de resultados, el CFO indicó que algunos negocios L4 tienen estacionalidad. Las negociaciones comerciales suelen completarse en la primera mitad del año; el reconocimiento de ingresos ocurre cuando se despliegan en la segunda mitad. Se espera que en la segunda mitad los negocios L4 tengan un mejor desempeño.
El negocio L2++/L3 se centra principalmente en proporcionar a los fabricantes de automóviles soluciones de conducción autónoma. Mediante su forma de producción en serie integrada en el equipamiento de fábrica, se integran capacidades de asistencia avanzada en los vehículos en producción. Debido a que se utiliza un modelo de licenciamiento tecnológico y de entrega a gran escala, los costos marginales de este negocio son menores y, por lo general, los márgenes brutos suelen ser superiores a los del negocio operativo L4.
En el segundo trimestre, los ingresos del negocio L2++/L3 de Wenyuan Zhixing crecieron cerca de 26 veces interanual y 219% secuencial. A medida que el negocio L2++/L3 crece rápidamente, su proporción en los ingresos aumentó hasta el 48%, convirtiéndose en un factor importante para impulsar la mejora del margen bruto total.
Al mismo tiempo, el crecimiento del negocio L4 en el extranjero también brinda soporte a los márgenes.
En el segundo trimestre, los ingresos en el extranjero de la empresa crecieron un 164% interanual y representaron casi el 40% de los ingresos totales. Como en los proyectos en el extranjero se utiliza con más frecuencia el modelo de activos ligeros, la empresa asume relativamente menos inversión en operación de vehículos e infraestructura; por ello, su capacidad de generar ganancias suele ser mejor que la de algunos modelos operados en forma propia.
En su informe financiero, Wenyuan Zhixing también mencionó que el aumento del margen bruto se debió principalmente a que aumentó la contribución de los ingresos de los negocios L2++/L3 con alto margen bruto y los negocios L4 en el extranjero.
Por supuesto, también se observan indicios de mejora en la eficiencia.
Por ejemplo, en el caso de Robotaxi en el mercado nacional, el volumen de órdenes diarias promedio por vehículo aumentó hasta 21, con un crecimiento de alrededor del 24% en comparación con el trimestre anterior; el pico alcanzó 28 órdenes. Esto muestra que Robotaxi está avanzando desde demostraciones tecnológicas hacia una operación habitual.
Segundo, después de la mejora del margen bruto, ¿qué tan lejos está la rentabilidad?
Tras el aumento del margen bruto, surge la siguiente pregunta: ¿qué tan lejos falta para alcanzar la rentabilidad?
Según el informe financiero del segundo trimestre, la mejora de la rentabilidad de Wenyuan Zhixing sigue siendo limitada.
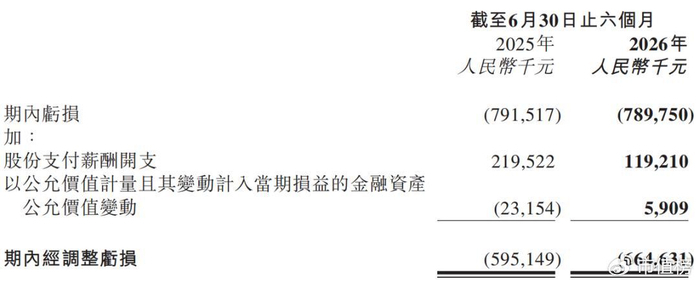
En la primera mitad del año, la pérdida neta atribuible a la controladora fue de 790 millones de yuanes, prácticamente igual que en el mismo periodo del año anterior. La pérdida ajustada se amplió de 595 millones de yuanes del año anterior a 665 millones de yuanes.
Esto significa que la mejora del beneficio bruto todavía no es suficiente para cubrir la inversión total de la empresa.
Además, la inversión en I+D sigue siendo la principal fuente de presión. En el segundo trimestre, los gastos de I+D de la empresa alcanzaron 434 millones de yuanes, con un aumento interanual del 36%. Aunque el ritmo de crecimiento de los gastos de I+D es menor que el de los ingresos, la industria de la conducción autónoma todavía se encuentra en una fase de inversión continua tanto en tecnología como en comercialización, por lo que el gasto en I+D difícilmente bajará rápidamente en el corto plazo.
Al mismo tiempo, una vez que el negocio L2++ entra en la fase de producción en el equipamiento de fábrica, la empresa necesita seguir ampliando la base de clientes de fabricantes de automóviles. También aumentan la inversión en ventas y en gestión comercial. En el segundo trimestre, los gastos de ventas fueron de 29,2 millones de yuanes, con un crecimiento interanual de cerca de duplicar. Esto refleja que la empresa se está moviendo desde la fase de validación tecnológica hacia la fase de expansión a escala de clientes.
Si los gastos administrativos disminuyen, se debe principalmente a cambios en honorarios profesionales relacionados con la salida a bolsa y en pagos basados en acciones del mismo periodo del año anterior. Esto es más bien un factor de carácter temporal y no puede atribuirse simplemente a una mejora de eficiencia.
La dirección considera que la presión sobre los gastos se está aliviando progresivamente. El CFO, Li Xuan, señaló que el ritmo de inversión en I+D de la empresa ya es inferior al de los ingresos; a medida que la construcción de la infraestructura de IA se acerque a su finalización, y mejore la eficiencia del despliegue en escenarios urbanos, en el futuro es posible que disminuya la intensidad de la inversión.
Wenyuan Zhixing prevé lograr flujo de caja positivo en un solo trimestre en 2028 y alcanzar el punto de equilibrio anual de ingresos y gastos en 2029.
Al 30 de junio, el efectivo y depósitos a plazo de la empresa sumaban aproximadamente 5.375 millones de yuanes, lo que supone una disminución de alrededor de 1.600 millones frente al final del año anterior. Las reservas de efectivo pueden respaldar que la empresa continúe invirtiendo, pero el punto de inflexión hacia la rentabilidad depende aún del progreso de varios factores clave.
Primero, la reutilización de la base tecnológica.
En una conferencia de resultados, el CEO Han Xu señaló que, en el pasado, los distintos negocios necesitaban invertir por separado una gran cantidad de recursos de I+D. Sin embargo, con el desarrollo de modelos de gran tamaño desarrollados por la propia empresa, los distintos negocios están compartiendo una misma base tecnológica.
La empresa ha lanzado dos modelos de gran tamaño, GENESIS y WITT. La intención es usar una misma infraestructura base de IA para respaldar simultáneamente la conducción autónoma L4, la conducción asistida L2++/L3 y el sistema de I+D relacionado. En particular, WITT puede descomponer videos viales en unidades de hechos atomizadas y, junto con GENESIS, generar datos de entrenamiento para mejorar la eficiencia del entrenamiento del modelo.
Si esta ruta de reutilización se consolida, el ritmo de crecimiento del gasto de I+D podría desacelerarse aún más, liberando espacio para la mejora de la rentabilidad.
En segundo lugar, el ritmo de mejora del modelo de economía unitaria de Robotaxi.
En comparación con las aproximadamente 17 órdenes diarias promedio por vehículo de antes, en el segundo trimestre la densidad de órdenes diarias promedio por vehículo para Robotaxi en el mercado nacional aumentó de manera notable.
Robotaxi necesita alcanzar una alta tasa de utilización por vehículo para poder prorratear costos fijos como el costo del vehículo, operación y mantenimiento, soporte técnico, etc. En adelante, se deberá observar si las órdenes diarias promedio por vehículo pueden seguir mejorando y acercarse al nivel de 25 a 30 órdenes que suele ser la atención general en la industria.
En tercer lugar, si el modelo de activos ligeros en el extranjero puede convertirse en una barrera duradera.
El CFO reveló que el ingreso recurrente anualizado por vehículo en el extranjero suele alcanzar entre 40.000 y 50.000 dólares. Si este modelo puede replicarse de manera continua, se convertirá en un soporte importante para la mejora de las ganancias.
Sin embargo, el modelo de activos ligeros también tiene sus propios problemas: Wenyuan necesita depender de socios operativos locales y de plataformas de movilidad para obtener el tráfico de usuarios, y estas plataformas no se vinculan a un único proveedor de conducción autónoma. A medida que más empresas de Robotaxi entren en mercados internacionales, si Wenyuan puede mantener su posición competitiva gracias a la madurez tecnológica, la experiencia operativa y la ventaja de ser pionera, aún debe validarse continuamente.
Tercero, L2++/L3: de la ventaja tecnológica a la validación de escala comercial
Además de los tres puntos anteriores, el ritmo de expansión del negocio L2++/L3 es otra variable que debe seguirse por separado. Es, por un lado, la principal fuente de la mejora del margen bruto en este trimestre; por otro lado, también se relaciona directamente con el progreso de convertir la ventaja tecnológica en una escala comercial.
La acumulación de Wenyuan Zhixing a lo largo de muchos años se ha concentrado principalmente en el campo de la conducción autónoma L4. A medida que la tecnología va madurando gradualmente, la empresa ampliará parte de sus capacidades L4 hacia el área de conducción asistida de producción en serie (ADAS). Al proporcionar soluciones de conducción autónoma a los fabricantes de automóviles, se abren nuevas vías de comercialización.
En el segundo trimestre, la solución WRD 3.0 logró entregas a escala, con un volumen de envíos de aproximadamente 30.000 kits. Esta solución adopta una arquitectura de IA de extremo a extremo, que integra las etapas de percepción, predicción, toma de decisiones y control. Actualmente ya está adaptada a múltiples plataformas informáticas a bordo, como NVIDIA, Qualcomm y Haisign (芯擎).
El tema que el mercado considera más ampliamente es: en el campo de ADAS, frente a competidores como Huawei, Horizon (地平线), Momenta, que ya cuentan con experiencia de producción en serie y recursos industriales, ¿qué ventaja competitiva tiene Wenyuan? Además, en el futuro, ¿estos jugadores de ADAS también podrían entrar en el campo de Robotaxi gracias a la acumulación de datos?
En la conferencia de resultados, las respuestas correspondientes se centraron principalmente en tres direcciones.
Primero, validación de fiabilidad en escenarios complejos. Han Xu reveló que en el pasado condujo un vehículo equipado con WRD 3.0 y realizó una transmisión en vivo de dos horas durante las horas pico de la tarde en Guangzhou, en la zona de Zhujiang New Town, y en todo el trayecto no hubo intervención humana.
En segundo lugar, la eficiencia. En la conferencia se mencionó que los recursos que invierte Wenyuan son menores, pero la producción no es mala. En otras palabras, Wenyuan se apoya en la eficiencia tecnológica y en capacidades de ingeniería, y no en acumular recursos de manera simple.
En tercer lugar, la retroalimentación de la experiencia L4 hacia el negocio L2++.
Hay una diferencia clara en los requisitos de fiabilidad del sistema entre L4 y ADAS.
Han Xu proporcionó un estándar para medir la capacidad L4: tener al menos 100 Robotaxis totalmente sin conductor, operar de forma continua durante medio año y no haber ocurrido ningún accidente importante. Bajo este estándar, muchas empresas han anunciado que entran en el campo de Robotaxi; sin embargo, todavía hay cierta distancia para formar una capacidad real de operación a escala.
Wenyuan Zhixing ha invertido de forma continua en conducción autónoma L4 durante casi diez años. La flota global L4 ya supera las 3000 unidades, cubre varios países y ciudades, y ha acumulado una gran cantidad de datos reales de operación en carretera.
El valor de la escala de datos es aún secundario; lo verdaderamente importante es que estos datos provienen de decisiones, retroalimentación y escenarios anómalos durante la operación real de los sistemas de conducción autónoma.
En comparación con las pruebas tradicionales en carretera, la operación L4 puede generar de forma continua grandes cantidades de escenarios complejos, de baja frecuencia pero de alto valor para apoyar el entrenamiento de modelos, la validación de seguridad y la iteración de algoritmos.
Sin embargo, a medida que la competencia en la industria de la conducción autónoma pasa de competir por capacidades algorítmicas a competir por ciclos de datos cerrados y por escala comercial, los datos L4 ya no constituyen una barrera principal.
Las rutas de ciclo de datos cerrados de diferentes empresas no son idénticas. Jugadores como Tesla y Huawei obtienen grandes cantidades de datos de conducción gracias a la escala de vehículos producidos en serie, e impulsan iteraciones continuas del modelo mediante un despliegue a gran escala. Waymo y Wenyuan Zhixing, en cambio, dependen de operaciones L4, acumulando datos de escenarios de alto valor durante la operación autónoma del sistema. Con la experiencia real de conducción sin conductor, mejoran la fiabilidad del sistema.
Ambas rutas tienen sus ventajas. Al final, el resultado de la competencia lo determina quién pueda transformar la ventaja de datos en una iteración de producto más rápida, costos más bajos y una escala comercial mayor.
Este también es el problema central al que se enfrenta Wenyuan: si la acumulación en L4 puede transformarse realmente en competitividad para el negocio L2++.
En cuanto al stock de pedidos, Wenyuan Zhixing ya ha obtenido asignaciones de producción en serie para casi 30 modelos de OEM como GAC y Chery. Cubre múltiples marcas y modelos, incluyendo GAC Aion, Haopai, Trumpchi, así como varias marcas dentro de Chery como Xingtu.
Hay que tener en cuenta que la asignación (pointing) no equivale a la materialización de ingresos. Desde la asignación a un modelo hasta la producción final en serie, aún deben superarse etapas como el desarrollo de ingeniería, la validación de pruebas y la introducción en la cadena de suministro. La WRD 3.0 ya se ha logrado para el montaje en producción en modelos como el GAC Aion N60, el Chery Xingtu Star Era ES/ET y el Xingtu EX7.
La concentración de clientes también es un factor que debe tenerse en cuenta. En la actualidad, los modelos en producción en serie de L2++ se concentran principalmente en dos fabricantes de automóviles: GAC y Chery. Si las ventas del modelo de colaboración principal no cumplen las expectativas, o si en el futuro cambia la relación de suministro, podría afectar el crecimiento del negocio L2++ de Wenyuan.
En la actualidad, esto refleja más el significado de la cooperación tecnológica y la validación de capacidades; todavía se requiere un mayor avance para lograr ingresos de producción en serie a escala.
La empresa ha propuesto el objetivo de lograr el montaje de 100.000 vehículos para finales de 2026 y más de 500.000 vehículos acumulados para 2027. En el futuro, dentro de más de un año, alcanzar un gran aumento de volumen pone a prueba tanto la velocidad de avance hacia la producción en serie de los modelos ya asignados, como la capacidad de la empresa de seguir obteniendo nuevos proyectos.