


El escenario realista más temprano para que Bitcoin se convierta en la moneda de reserva global del mundo — definido aquí como la primacía de la moneda de reserva en lugar de la adopción limitada de activos de reserva — podría caer a mediados de la década de 2040. Esta evaluación se basa en un modelo que trata los mandatos oficiales, marcos de colateral y convenciones de facturación y liquidación internacionales como restricciones vinculantes.
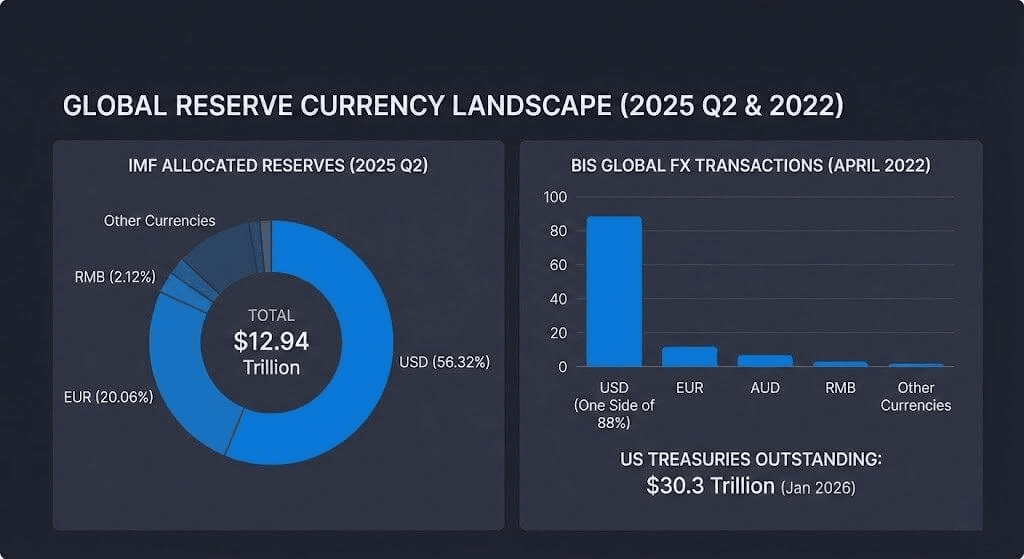
El punto de partida es el sistema de reservas actual, donde las reservas globales totales de divisas alcanzaron $12.94 billones en el segundo trimestre de 2025, con el dólar estadounidense representando aún el 56.32% de las reservas asignadas.
Los datos del FMI muestran por qué modelar una reversión dentro de una sola década es difícil, incluso bajo una rápida adopción de Bitcoin por parte del sector privado. El denominador — la base de reservas global — es enorme y cambia solo lentamente.
En el primer trimestre de 2025, el FMI informó que el dólar estadounidense representaba el 57.74% de las reservas asignadas, el euro el 20.06%, y el renminbi el 2.12%. Estas cifras enmarcan las estructuras de balance “seguros” que los bancos centrales ya operan.
El estatus de moneda de reserva también está ligado al ecosistema de financiamiento y cobertura detrás de las carteras de reservas. En abril de 2022, el dólar estaba en un lado del 88% de las transacciones globales de divisas.
El núcleo de colateral de esa red sigue siendo los bonos del Tesoro de EE.UU. Los valores de tesorería en circulación totalizaron aproximadamente $30.3 billones, con un volumen diario promedio de comercio de aproximadamente $1.047 billones, según estadísticas del mercado de tesorería de EE.UU. actualizadas en enero de 2026.
Dos pasos: Activo de reserva vs. primacía de moneda de reserva
El caso de Bitcoin como moneda de reserva implica dos pasos distintos que los mercados a menudo comprimen en una sola narrativa.
El primero es un “avance en activos de reserva”, donde las instituciones oficiales y los intermediarios regulados tratan a BTC como un diversificador de reserva de larga duración en tamaño limitado.
El segundo es la “primacía de la moneda de reserva”, donde BTC se convierte en una unidad estándar para la facturación, la liquidación, el colateral y la provisión de liquidez transfronteriza.
El marco de moneda dominante del FMI explica por qué las convenciones de facturación y contratación pueden persistir incluso cuando los patrones comerciales cambian. Los hábitos de precios y financiamiento tienden a ser autreforzantes en condiciones normales y estresadas.
Al mismo tiempo, la nueva infraestructura de políticas y mercados puede elevar la barra para ese segundo paso extendiendo el uso del dólar en nuevos rieles tecnológicos en lugar de desplazarlo. El Banco de Pagos Internacionales (BPI) ha dicho que el Proyecto Agorá está explorando la tokenización del dinero mayorista de bancos centrales y depósitos de bancos comerciales en plataformas programables para pagos transfronterizos. Esto sugiere un futuro donde la liquidación en monedas importantes y los balances bancarios siguen siendo los “objetos de dinero” primarios, incluso si la interfaz tecnológica evoluciona.
En su perspectiva de stablecoins de 2025, Citi proyectó que la emisión de stablecoins podría alcanzar $1.9 billones para 2030 en un caso base y $4.0 billones en un caso optimista.
Por separado, McKinsey estima que la tokenización de activos del mundo real — excluyendo criptomonedas y stablecoins — podría alcanzar alrededor de $2 billones para 2030, dentro de un rango más amplio de $1–4 billones. Esto destaca cómo los balances pueden migrar a formatos digitales sin cambiar la unidad de cuenta de reserva.
El acceso se está ampliando, pero las restricciones oficiales permanecen
El acceso regulado a Bitcoin se ha ampliado, abordando una barrera para una mayor propiedad de activos de reserva mientras se mantiene intacto el obstáculo de la moneda de reserva.
El 10 de enero de 2024, la Comisión de Bolsa y Valores de EE.UU. aprobó 11 solicitudes de ETP de Bitcoin al contado según la Regla 19b-4. Esto creó una envoltura de inversión estandarizada para los inversores de EE.UU. y algunas instituciones que no pueden custodiar BTC directamente.
Los datos del mercado secundario apuntan a un rápido crecimiento en estos vehículos. El volumen de comercio acumulativo de ETF de criptomonedas en EE.UU. ha superado los $2 billones, y los activos de ETF de Bitcoin al contado eran alrededor de $117 mil millones a partir del 2 de enero de 2026. Sin embargo, estas cifras importan más como canales de adopción que como indicadores directos de la intención de reserva soberana.
A corto plazo, el comportamiento de los bancos centrales también apunta a una salida de diversificación competidora que ya se ajusta a las restricciones del gestor de reservas: el oro. El Consejo Mundial del Oro informó que los bancos centrales compraron alrededor de 1,045 toneladas métricas de oro en 2024, marcando el tercer año consecutivo por encima de 1,000 toneladas.
Su encuesta de 2025 encontró que el 95% de los encuestados espera que las reservas globales de oro aumenten, y un récord del 43% espera que sus propias tenencias de oro aumenten en los próximos 12 meses.
Estos flujos observables restringen cualquier modelo que asuma que la diversificación oficial a corto plazo se desviará a BTC. En cambio, Bitcoin compite con un activo de reserva que ya tiene convenciones contables y de liquidez establecidas.
Un modelo restringido apunta a una ventana más temprana alrededor de 2046
Una estimación prospectiva para Bitcoin como la “moneda de reserva global” del mundo depende de múltiples pasos que se despejan en secuencia:
La volatilidad se comprime a niveles adecuados para las carteras de reserva
Estandarización legal y regulatoria para la custodia y la finalización de liquidaciones
Mercados de colateral y financiamiento profundos capaces de operar a través del estrés
Mandatos del sector oficial más allá de asignaciones simbólicas
Un cambio en las prácticas de facturación, liquidación o colateral alejándose de la base del dólar
La magnitud de estos obstáculos es visible en los datos macro: la participación del dólar en las reservas, su papel en los mercados de divisas y el tamaño de la base de colateral del Tesoro.
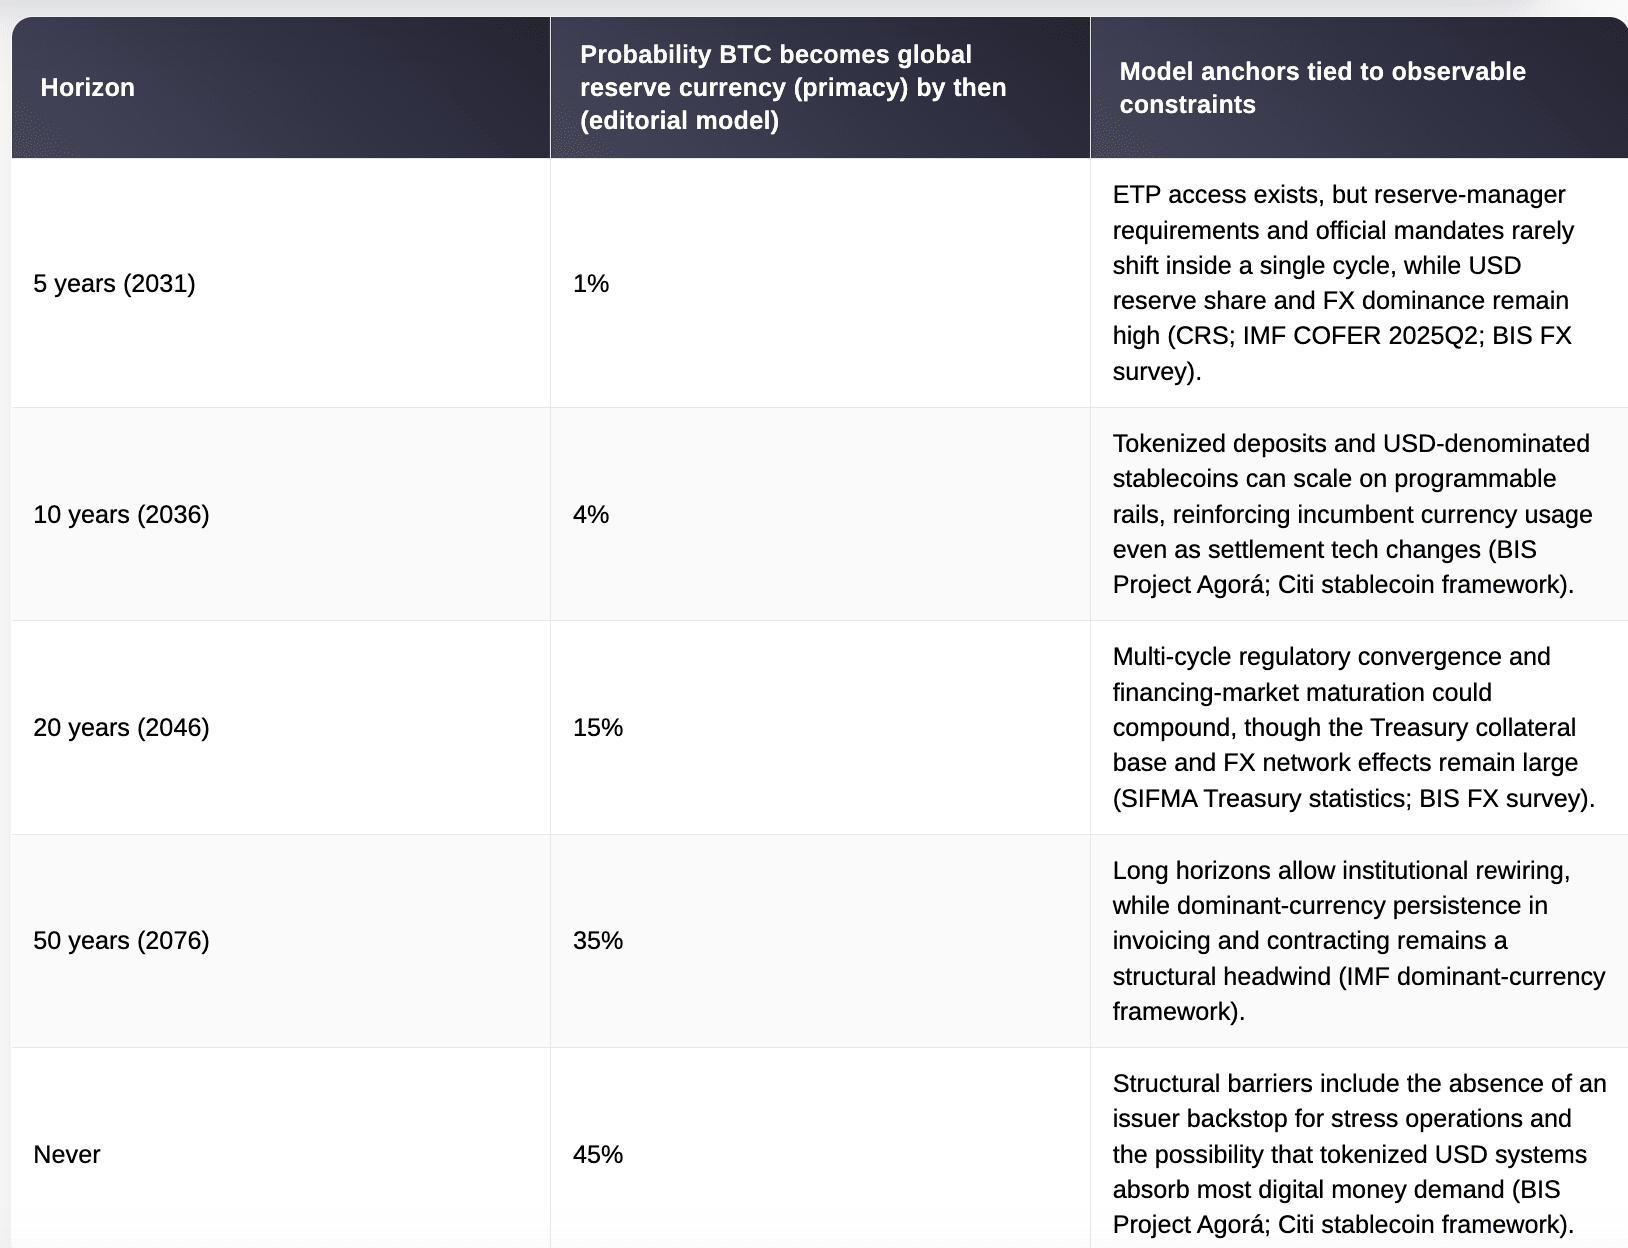
Bajo estas restricciones, el modelo de escenario asigna una “ventana plausible más temprana” alrededor de 2046 para la primacía de la moneda de reserva. Esto es separado de la posibilidad anterior de que BTC se convierta en un pequeño activo de reserva en algunas carteras.
Tabla de probabilidad (modelo editorial)
Conclusión
Los datos combinados revelan una división entre canales de rápido movimiento que pueden ampliar la exposición a Bitcoin y canales de movimiento lento que definen el estatus de moneda de reserva.
El dinero bancario tokenizado y las stablecoins pueden alcanzar una escala de billones de dólares dentro de una década mientras mantienen los dólares y los depósitos bancarios en el centro de la liquidación. Los bancos centrales pueden seguir añadiendo oro como cobertura de balance mientras mantienen el dólar en el núcleo de las reservas de divisas.
Estas restricciones hacen que 2046 sea una ventana más temprana en lugar de un resultado mediano para la primacía de la moneda de reserva de Bitcoin en este modelo. A corto plazo, la pregunta clave es si Bitcoin puede madurar en una infraestructura de colateral y liquidez que los gestores de reservas puedan mantener con confianza durante períodos de estrés en el mercado.