


Título original: El auge de los RWA en futuros perpetuos de Hyperliquid está comiéndose los ingresos que respaldan HYPE
Autor original: Shaurya Malwa, CoinDesk
Traducción del original: Chopper, Foresight News
El volumen de posiciones de contratos del exchange Hyperliquid alcanza un máximo histórico, pero los ingresos por comisiones de trading que la plataforma puede retener siguen disminuyendo.
El 13 de julio, el volumen total de posiciones apalancadas que los traders mantienen en la plataforma—es decir, el volumen de contratos abiertos—superó los 11.000 millones de dólares y marcó el récord más alto de Hyperliquid en 2026. En los últimos 30 días, el volumen total de operaciones de los futuros perpetuos de Hyperliquid se acercó a los 178.000 millones de dólares. Hoy, si se tienen en cuenta todos los exchanges centralizados, Hyperliquid asume alrededor del 9% de las posiciones abiertas globales en futuros perpetuos, mientras que a finales de mayo esa proporción era inferior al 7%.
Pero los ingresos de la plataforma siguieron una tendencia inversa. Los datos de DeFiLlama muestran que los ingresos totales del protocolo Hyperliquid alcanzaron un pico de aproximadamente 357 millones de dólares en el tercer trimestre de 2025; después, cayeron trimestre a trimestre, pasando a 295 millones de dólares y luego a 217 millones de dólares, y en el segundo trimestre de 2026 los ingresos fueron de unos 202 millones. Con el número de operaciones aumentando continuamente, los ingresos de la plataforma cayeron un 43% respecto al máximo.
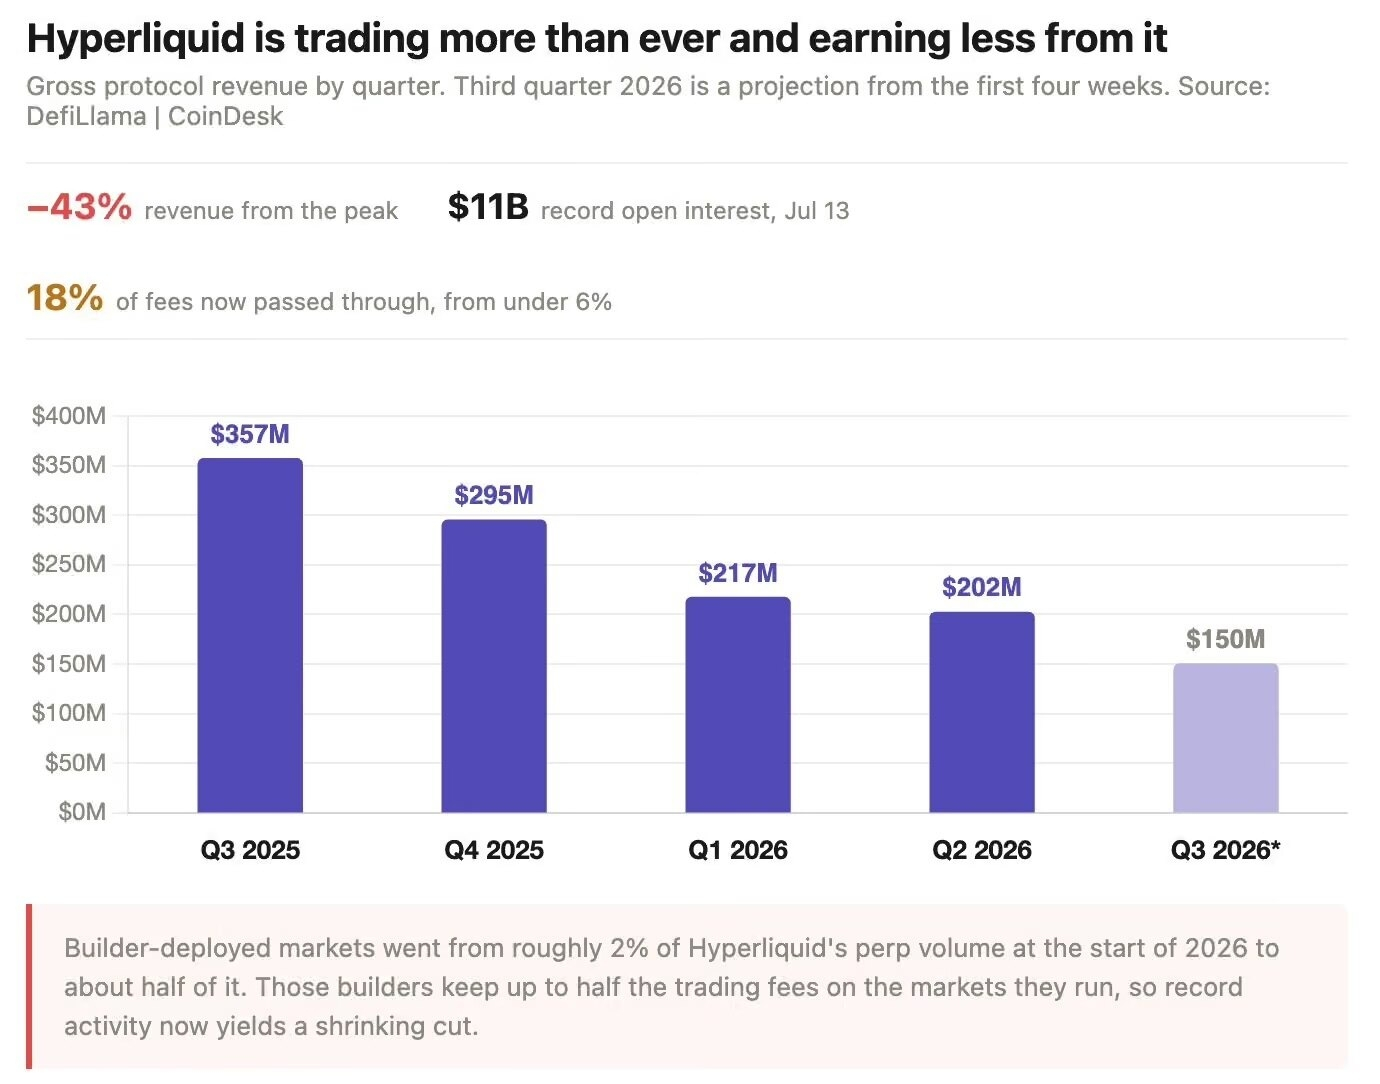
Los ingresos de la plataforma Hyperliquid caen durante cuatro trimestres consecutivos
La propuesta de mejora de Hyperliquid HIP‑3 puede explicar por qué la plataforma no puede retener la totalidad de los beneficios generados por su propio negocio. Desde octubre de 2025, cualquiera que apueste 500.000 HYPE (aproximadamente 28 millones de dólares al precio actual) puede desplegar, en el libro de órdenes de Hyperliquid, un mercado propio de contratos perpetuos, y además puede quedarse con hasta la mitad de las comisiones de trading.
A principios de 2026, estos mercados desplegados por desarrolladores externos solo representaban el 2% del volumen de trading de contratos perpetuos de Hyperliquid; ahora, esa proporción ya está cerca del 50%.
Los datos de ingresos reflejan de forma intuitiva el impacto de la distribución. Hyperliquid devuelve directamente a los desarrolladores, a los market makers y a la parte de comisiones de su tesorería de liquidez en la plataforma; en el segundo trimestre de 2025, esta cifra solo representó el 6% de los ingresos totales. Un año después, esa proporción ya había llegado al 18%.
En el segundo trimestre, los ingresos por comisiones de los desarrolladores generados por front-ends como Phantom fueron de aproximadamente 16 millones de dólares; y ese monto se destinó íntegramente a gastos, sin ninguna diferencia, fluyendo directamente hacia afuera: pertenece a flujos contabilizados.
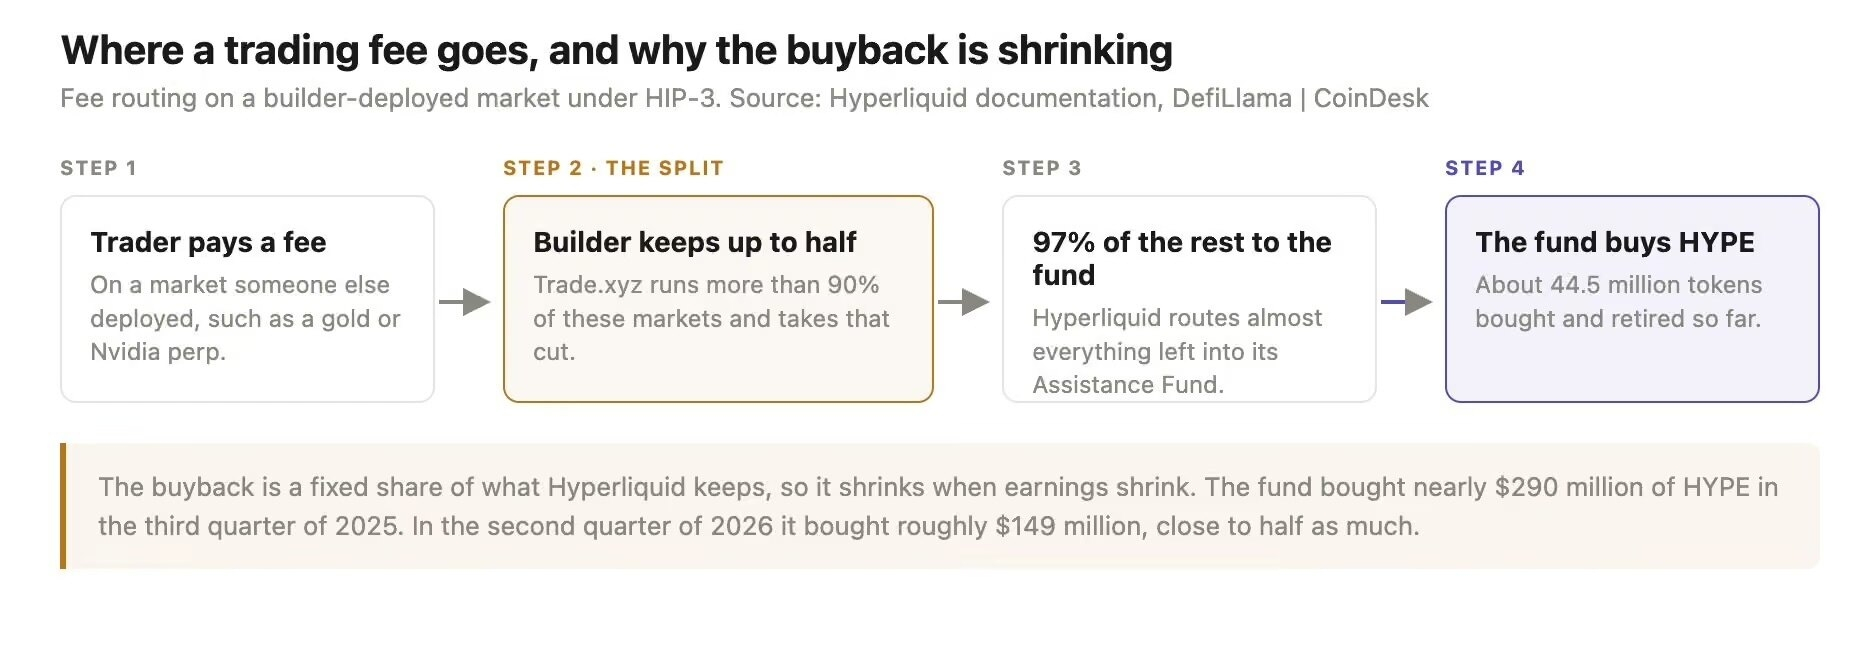
Dirección de las comisiones comerciales
Los traders entran en masa sin parar, impulsados por nuevas variedades que han sido lanzadas por estos mercados de terceros: contratos perpetuos de activos del mundo real (RWA). Hay productos que rastrean petróleo crudo, oro, Nvidia, Tesla y el Nasdaq 100; también están los contratos de empresas no listadas como SpaceX. El volumen de posiciones abiertas de este mes marcó un nuevo máximo de 3.600 millones de dólares, superando a Bitcoin y convirtiéndose en el mercado de trading de mayor tamaño de la plataforma.
Del 13 de julio al 19 de julio, el volumen de trading de acciones tokenizadas y contratos de materias primas alcanzó 25.000 millones de dólares, el 52% del volumen total de operaciones de esa semana, superando por primera vez a los contratos perpetuos de criptomonedas. Estos contratos se liquidan con stablecoins y no tienen fecha de vencimiento, por lo que también se pueden negociar incluso los fines de semana en los que la NYSE está cerrada. Si quisieras negociar a las 2 a. m. del domingo un contrato apalancado de Nvidia, prácticamente no hay otras opciones comparables en el mercado.
Pero esta ronda de crecimiento depende muchísimo de un único actor. Trade.xyz concentra más del 90% de las posiciones abiertas bajo el mecanismo HIP‑3. Eso significa que los impresionantes récords de Hyperliquid dependen en gran medida de la selección de oráculos de ese desplegador, la configuración de parámetros de margen y la capacidad de gestión del riesgo.
El lunes pasado, el riesgo latente de este modelo ya se hizo evidente: en Corea del Sur, antes de la apertura, una plataforma de trading con poca liquidez ejecutó una operación de gran tamaño, provocando directamente una caída del 19% en el contrato de SK Hynix de Trade.xyz, desencadenando muchas liquidaciones masivas. Después, la entidad acordó compensar a los usuarios afectados.
Hyperliquid inyectará alrededor del 97% de las comisiones de trading en un fondo de ayuda. Este fondo recompra en mercados abiertos y destruye los tokens HYPE; hasta la fecha, ya ha destruido aproximadamente 44,5 millones de HYPE del suministro total. El monto de la recompra está directamente vinculado a los ingresos de la plataforma: cuando los ingresos caen, el tamaño de las recompras también se encoge. En el tercer trimestre de 2025, el fondo recompró HYPE por un valor cercano a 290 millones de dólares; en el segundo trimestre de 2026, el tamaño de la recompra fue de unos 149 millones de dólares, casi la mitad.
Datos de CoinDesk muestran que el viernes pasado la cotización de HYPE estuvo cerca de los 55 dólares, con una caída semanal del 5%. En comparación con el máximo histórico de alrededor de 77 dólares del 16 de junio, la caída fue de aproximadamente 28%. Calculado con un rendimiento anualizado de 785 millones de dólares, el token corresponde a una relación precio/beneficio del valor de mercado en circulación de aproximadamente 16x; completamente diluido, la relación precio/beneficio es de aproximadamente 70x.
En el último mes, grandes titulares de HYPE, como Multicoin Capital y Bitwise, ya han transferido tokens HYPE sustanciales a plataformas de trading.
El ecosistema de Hyperliquid en la práctica es bastante limitado. De los 48 tokens del ecosistema de Hyperliquid que rastrea CoinGecko, casi todo el valor de mercado se concentra en HYPE. Los puestos segundo y tercero son USDe de Ethena (aprox. 4.500 millones de dólares) y USDT0 (aprox. 4.000 millones de dólares); ambos son stablecoins emitidas por terceros e integradas mediante enlaces cruzados. El token de mayor volumen de emisión nativa de la plataforma es PURR, con una capitalización de solo 53 millones de dólares, que es menos del 0,5% del valor de mercado de HYPE. La valoración del mercado de HYPE se basa principalmente en el modelo de negocio de la propia plataforma de trading de Hyperliquid, más que en un ecosistema nativo de aplicaciones rico.
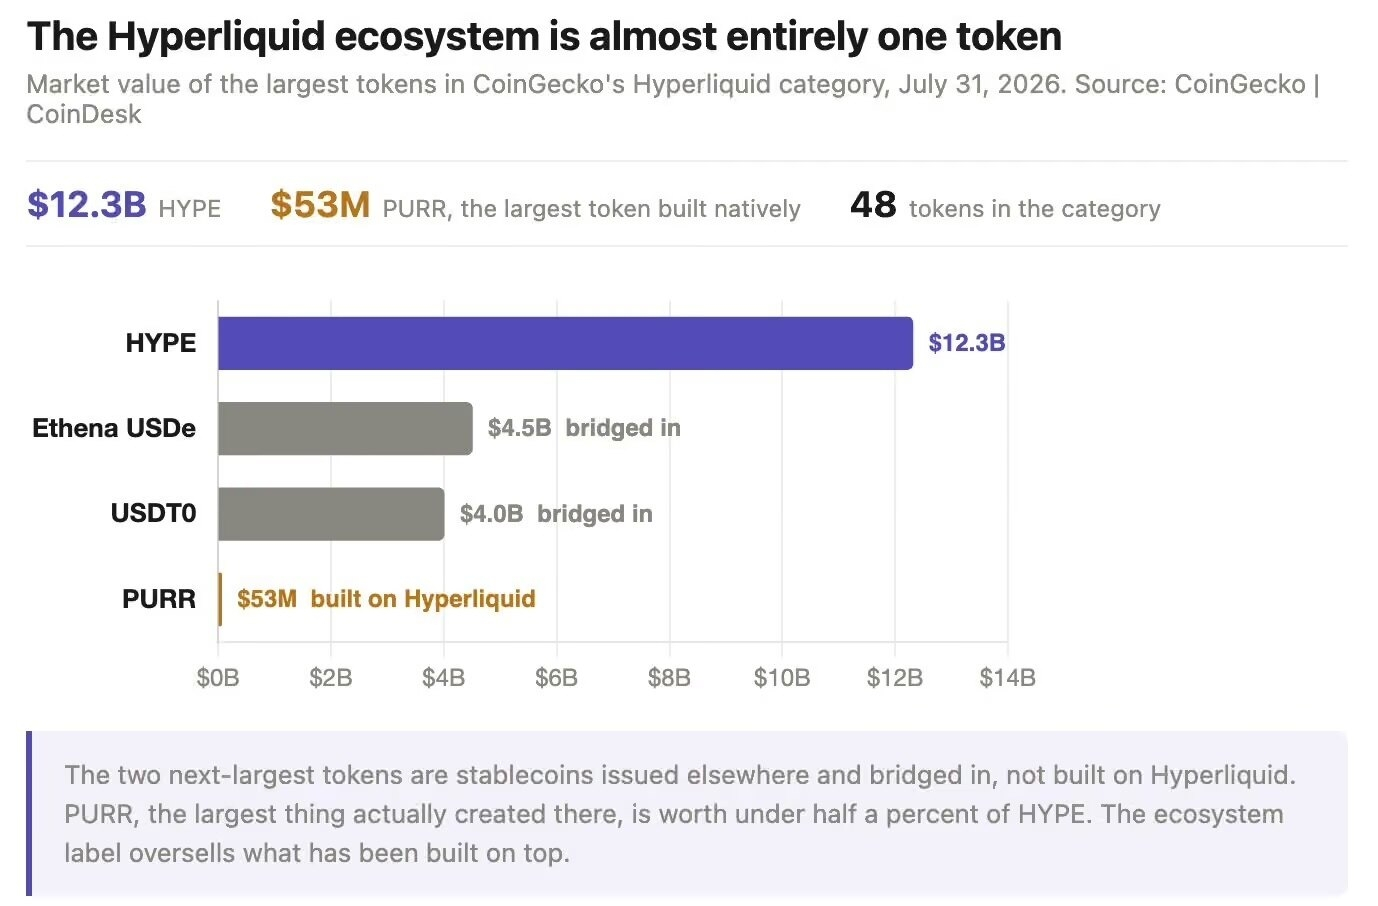
El valor del ecosistema de Hyperliquid se concentra en HYPE
La oferta de tokens y los reguladores presionan al mismo tiempo. El 6 de agosto, cerca de 10 millones de HYPE se desbloquearon para los contribuidores principales; a los precios actuales equivalen a unos 550 millones de dólares. Los próximos desbloqueos continuarán mensualmente hasta 2027, mientras que el total de HYPE en circulación es de solo 222 millones de tokens.
A la semana del 17 de julio, el ETF spot de HYPE registró su primera salida neta de fondos semanal desde su lanzamiento, con un tamaño de aproximadamente 7 millones de dólares, poniendo fin a 9 semanas consecutivas de entradas de capital. La Autoridad Monetaria de Singapur (MAS) incluyó esta plataforma a finales de junio en una lista de advertencia de riesgo para inversores; el Reino Unido también había emitido previamente advertencias de riesgo. Los directivos de CME e ICE también han instado a la CFTC de EE. UU. a revisar sus actividades en contratos perpetuos de materias primas.
La competencia también surgió de un lugar inesperado. El bróker Robinhood lanzó Robinhood Chain hace solo un mes, y el volumen diario de liquidación de su plataforma de trading descentralizada para el sector de las meme coins ya superó los 600 millones de dólares. En algunas estadísticas, su actividad diaria de trading especulativo ya supera a Hyperliquid.
Por supuesto, todo lo anterior no significa que esta plataforma ya haya fracasado. Los datos de ARK Research muestran que al 31 de julio, Hyperliquid y Pump.fun en conjunto representaban el 67% de los ingresos totales de la aplicación cripto. Grayscale también ha comparado Hyperliquid con Amazon AWS: los desarrolladores externos construyen productos sobre la plataforma, y la plataforma se queda con una parte de todo el trading.
Pero precisamente este símil señala el problema existente. En las primeras cuatro semanas del tercer trimestre de 2026, los ingresos totales de Hyperliquid fueron de unos 45 millones de dólares; si se mantiene este ritmo, los ingresos de este trimestre se acercarán a 150 millones de dólares, logrando la cuarta caída consecutiva trimestral de ingresos. Además, la fuerza compradora que respalda al token HYPE también se debilitará aún más.
Enlace al texto original