#tsmcjulyrevenuejumps45%
TSMC ROMPIÓ SU PROPIO RÉCORD — ¿ENTONCES POR QUÉ EL MERCADO SIGUE NERVIOSO?
Imagina que la mayor fundición de chips del planeta te diga que la demanda de IA todavía está en modo “a toda máquina”… mientras los inversores siguen preguntando: “Sí, pero ¿todo este gasto en IA realmente generará ganancias?” 👀
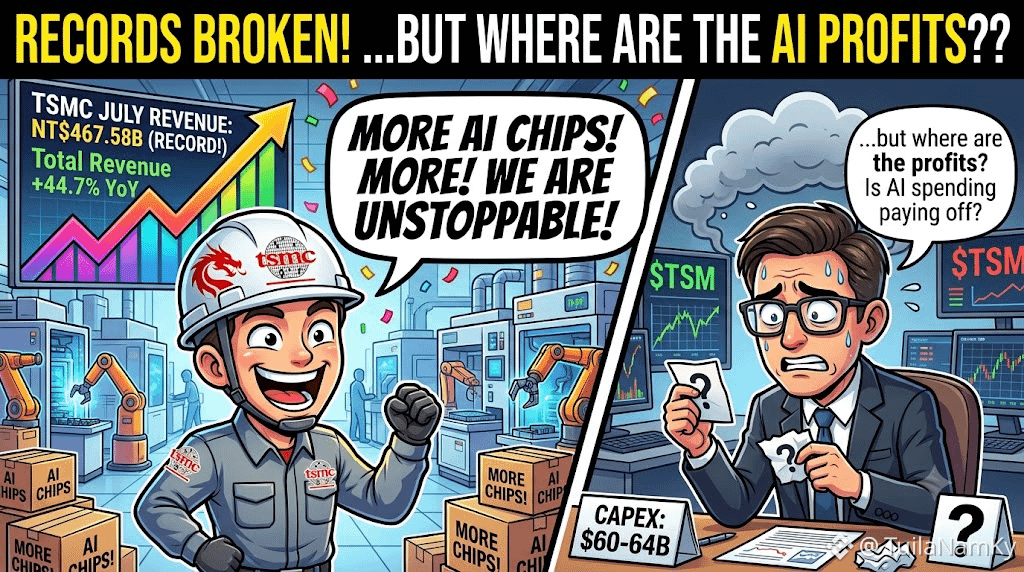
Los ingresos de TSMC de julio alcanzaron un récord de 467.58B de NT$ (~16.03B USD) — un +44.7% interanual, y además un +5.6% frente solo a junio.
Y esto no es solo una vuelta de la demanda de smartphones.
📊 Los números:
HPC (chips para IA/data center) = 66% de los ingresos del 2T
Guía de crecimiento de ingresos 2026: >40%
Presupuesto de capex 2026: $60–64B (gasto de capital, no ingresos)
Ingresos acumulados en 7 meses: 2.87T de NT$, +37% interanual
Así que claramente la “máquina” de chips para IA sigue funcionando.
PERO AQUÍ ESTÁ EL GIRO 👀
La pregunta más grande del mercado no es si la demanda de IA existe o no.
Es si el gasto en infraestructura de IA puede generar suficientes retornos para justificar el enorme capital que se está desplegando.
Y ya hay una grieta en la historia: TSMC misma advirtió que el margen bruto podría caer 3–4 puntos en H2 2026 debido a los costos de rampa en el nuevo nodo de 2nm.
Traducción: más ingresos no significa automáticamente proporcionalmente más ganancias.
Por eso el aparente contrasentido es tan interesante:
Las fábricas de TSMC gritan “¡MÁS CHIPS!” mientras el mercado susurra “¿MÁS GANANCIAS?”
🧠 Insight de Square: los ingresos de TSMC se están convirtiendo en una prueba de estrés en tiempo real de la historia del capex para IA. La demanda parece real. El siguiente debate es márgenes y ROI.
¿Crees que esto es el inicio de un superciclo de semiconductores — o un pico de gasto en IA disfrazado? 👇
#TSMC #Semiconductors #Aİ #TechStocks
$TSM
$NVDA
TSMC ROMPIÓ SU PROPIO RÉCORD — ¿ENTONCES POR QUÉ EL MERCADO SIGUE NERVIOSO?
Imagina que la mayor fundición de chips del planeta te diga que la demanda de IA todavía está en modo “a toda máquina”… mientras los inversores siguen preguntando: “Sí, pero ¿todo este gasto en IA realmente generará ganancias?” 👀
Los ingresos de TSMC de julio alcanzaron un récord de 467.58B de NT$ (~16.03B USD) — un +44.7% interanual, y además un +5.6% frente solo a junio.
Y esto no es solo una vuelta de la demanda de smartphones.
📊 Los números:
HPC (chips para IA/data center) = 66% de los ingresos del 2T
Guía de crecimiento de ingresos 2026: >40%
Presupuesto de capex 2026: $60–64B (gasto de capital, no ingresos)
Ingresos acumulados en 7 meses: 2.87T de NT$, +37% interanual
Así que claramente la “máquina” de chips para IA sigue funcionando.
PERO AQUÍ ESTÁ EL GIRO 👀
La pregunta más grande del mercado no es si la demanda de IA existe o no.
Es si el gasto en infraestructura de IA puede generar suficientes retornos para justificar el enorme capital que se está desplegando.
Y ya hay una grieta en la historia: TSMC misma advirtió que el margen bruto podría caer 3–4 puntos en H2 2026 debido a los costos de rampa en el nuevo nodo de 2nm.
Traducción: más ingresos no significa automáticamente proporcionalmente más ganancias.
Por eso el aparente contrasentido es tan interesante:
Las fábricas de TSMC gritan “¡MÁS CHIPS!” mientras el mercado susurra “¿MÁS GANANCIAS?”
🧠 Insight de Square: los ingresos de TSMC se están convirtiendo en una prueba de estrés en tiempo real de la historia del capex para IA. La demanda parece real. El siguiente debate es márgenes y ROI.
¿Crees que esto es el inicio de un superciclo de semiconductores — o un pico de gasto en IA disfrazado? 👇
#TSMC #Semiconductors #Aİ #TechStocks
$TSM
$NVDA