


Título original: Wall Street se aleja del comercio de base de Bitcoin que genera dinero Autor original: Sidhartha Shukla, Bloomberg Traducción: Peggy, BlockBeats
Nota del editor: El arbitraje de base de Bitcoin, que alguna vez se consideró 'una apuesta segura', está perdiendo lentamente su atractivo: los contratos no liquidados de CME y Binance están alternando, y el diferencial se ha reducido a casi no cubrir los costos de capital y ejecución.
Aparentemente, este es un espacio de arbitraje que se ha comprimido; más profundamente, el mercado de derivados de criptomonedas está madurando. Las instituciones ya no necesitan depender del 'arbitraje' para obtener ganancias, y los comerciantes han pasado de utilizar apalancamiento a opciones y coberturas. La era de altos retornos simples está llegando a su fin, y la nueva competencia ocurrirá en estrategias más complejas y refinadas.
Aquí está el texto original:
El mercado de derivados criptográficos está experimentando un cambio silencioso pero significativo: una de las estrategias de negociación más estables y rentables de antaño ahora muestra signos de fallo.
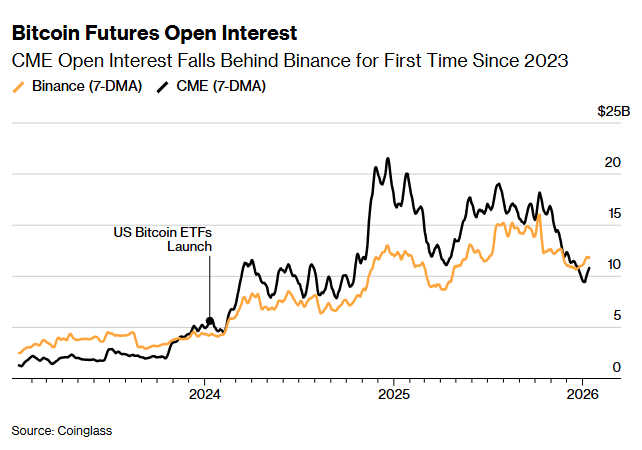
El comercio comúnmente utilizado por las instituciones, 'cash-and-carry', que implica comprar bitcoin al contado y vender futuros para obtener la diferencia de precios, está en camino de colapsar. Esto no solo indica que el espacio de arbitraje se está comprimiendo rápidamente, sino que también libera una señal más profunda: la estructura del mercado criptográfico está cambiando. El interés abierto de futuros de bitcoin en la Chicago Mercantile Exchange (CME) ha caído por debajo de Binance por primera vez desde 2023, lo que indica que, a medida que la diferencia de precios se estrecha y el acceso al mercado se vuelve más eficiente, las oportunidades de arbitraje antes lucrativas están siendo rápidamente erosionadas.
A principios de 2024, después del lanzamiento del ETF de bitcoin al contado, CME se convirtió en el lugar preferido de las mesas de negociación de Wall Street para ejecutar este tipo de estrategias. Esta lógica operativa es muy similar al 'comercio de base' en los mercados tradicionales: comprar bitcoin al contado a través de un ETF mientras se venden contratos de futuros para obtener la diferencia de precios entre ambos.
En los meses posteriores a la aprobación del ETF, este llamado 'estrategia delta neutral' a menudo alcanzó tasas de rendimiento anualizadas de dos dígitos, atrayendo flujos de capital de miles de millones de dólares que no se preocupan por la dirección del precio del bitcoin, sino solo por obtener rendimientos. Pero precisamente el ETF que impulsó la rápida expansión de esta operación ha sembrado las semillas de su final: a medida que más mesas de negociación entran en la arena, la diferencia de precios de arbitraje se ha borrado rápidamente. Ahora, los rendimientos de esta operación apenas pueden cubrir el costo del capital.
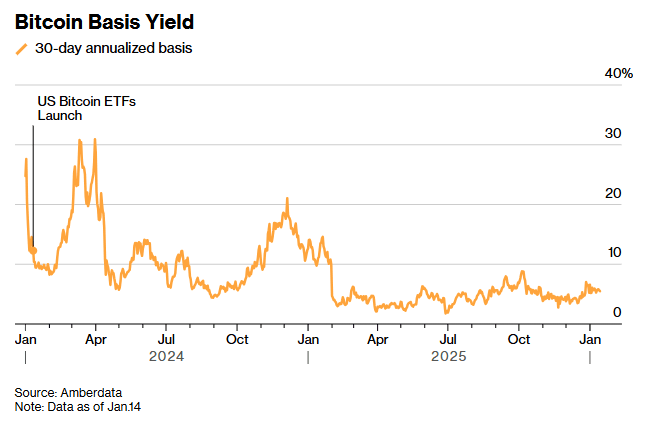
Según los datos recopilados por Amberdata, la tasa de rendimiento anualizada para el plazo de un mes ronda aproximadamente el 5%, un nivel bajo en los últimos años. Greg Magadini, director de derivados de Amberdata, señaló que hace un año, la diferencia de precios estaba cerca del 17%, mientras que ahora ha caído a aproximadamente 4.7%, casi suficiente para cubrir apenas el costo del capital y los costos de ejecución. Mientras tanto, la tasa de rendimiento de los bonos del tesoro a un año es de aproximadamente el 3.5%, lo que está haciendo que la atractivo de esta operación se esté desvaneciendo rápidamente.
En el contexto de la reducción continua de la diferencia de precios, según los datos recopilados por Coinglass, el tamaño de los contratos no liquidados de futuros de bitcoin en CME ha caído de más de 21,000 millones de dólares en su punto máximo a menos de 10,000 millones de dólares; mientras que los contratos no liquidados de Binance se han mantenido prácticamente estables, alrededor de 11,000 millones de dólares. James Harris, CEO de la empresa de gestión de activos digitales Tesseract, indicó que este cambio refleja más bien la retirada de fondos de cobertura y grandes cuentas en EE. UU., en lugar de una retirada general del mercado de activos criptográficos después de que el precio del bitcoin alcanzara su punto máximo en octubre.
Los intercambios de criptomonedas como Binance son los principales lugares para el comercio de contratos perpetuos. La liquidación, fijación de precios y cálculo de márgenes de este tipo de contratos se llevan a cabo de forma continua y a menudo se actualizan varias veces al día. Los contratos perpetuos suelen abreviarse como 'perps', y su volumen de negociación representa la mayor parte del mercado criptográfico. El año pasado, CME también lanzó contratos de futuros con valores nominales más pequeños y plazos más largos, cubriendo activos criptográficos y mercados de índices bursátiles, y ofreciendo posiciones de futuros de manera cercana al mercado al contado, lo que permite a los inversores mantener contratos por hasta cinco años sin tener que cambiar frecuentemente.
Harris de Tesseract dijo que históricamente CME ha sido el lugar preferido para capital institucional y el comercio 'cash-and-carry'. Añadió que el tamaño de los contratos no liquidados de CME ha sido superado por Binance, "lo que es una señal importante de que la estructura de participación en el mercado está cambiando". Describió la situación actual como un 'reinicio táctico', impulsado por la caída de los rendimientos y la reducción de la liquidez, en lugar de una pérdida de confianza en el mercado.
Según una declaración de CME Group, 2025 es un punto de inflexión clave para el mercado: a medida que el marco regulatorio se vuelve más claro y las expectativas de los inversores mejoran, el capital institucional también comienza a diversificarse de una apuesta única en bitcoin a tokens como Ethereum, Ripple (XRP) y Solana.
CME Group declaró: "El tamaño promedio diario de contratos no liquidados de futuros de Ethereum en 2024 es de aproximadamente 1,000 millones de dólares, mientras que para 2025, esta cifra ha crecido a cerca de 5,000 millones de dólares."
A pesar de que la Reserva Federal ha reducido las tasas de interés, disminuyendo los costos de capital, esto no ha logrado impulsar un repunte sostenido en el mercado de criptomonedas desde que el 10 de octubre los precios de varios tokens cayeron drásticamente. Actualmente, la demanda de préstamos se ha debilitado, los rendimientos en finanzas descentralizadas (DeFi) están bajos, y los traders también tienden a utilizar opciones y herramientas de cobertura, en lugar de hacer apuestas direccionales con apalancamiento.
Le Shi, director general de Auros en Hong Kong, dijo que a medida que el mercado madura, los participantes tradicionales ahora tienen más vías para expresar sus opiniones direccionales, desde ETF hasta acceso directo a las bolsas. Este aumento en las opciones ha reducido la diferencia de precios entre los diferentes lugares de negociación, lo que a su vez ha comprimido el espacio de arbitraje que alguna vez elevó el tamaño de los contratos no liquidados de CME.
Le dijo: "Aquí existe un efecto de autoajuste". Considera que cuando los participantes del mercado se agrupan continuamente en los lugares de negociación con los costos más bajos, la diferencia de precios se estrecha y la motivación para realizar comercio 'cash-and-carry' también disminuye.
El miércoles, el bitcoin cayó temporalmente un 2.4%, a 87,188 dólares, antes de reducir sus pérdidas. Esta caída eliminó temporalmente todas las ganancias acumuladas desde principios de año.
Bohumil Vosalik, director de inversiones de 319 Capital, dijo que la era de obtener altos rendimientos casi sin riesgo puede haber terminado, lo que obligará a los traders a recurrir a estrategias más complejas en mercados descentralizados. Para las instituciones de alta frecuencia y arbitraje, esto significa que necesitarán buscar oportunidades en otros lugares.
[Enlace al texto original]