
El 24 de julio de 2026, el Ministerio de Finanzas y la Administración Estatal de Impuestos publicaron un anuncio (sobre asuntos relativos al impuesto sobre la renta personal de los fideicomisos extraterritoriales), que exige que los constituyentes del fideicomiso, entre otros, presenten la declaración para pagar los impuestos adicionales dentro de los 90 días a partir de la fecha de publicación, es decir, antes del 22 de octubre de 2026.
Los impuestos se dividen en dos partes: impuestos sobre la fase de constitución del fideicomiso, en principio se recuperan durante tres años. Es decir, los fideicomisos extraterritoriales constituidos de 2023 a 2025 deben pagar un impuesto adicional del 20%; por el momento, el impacto aún es manejable.
Lo que tiene un impacto mayor es el impuesto durante el período de vigencia del fideicomiso: no hay límite de tiempo, ni se distingue por año. En cambio, toda la renta del fideicomiso hasta finales de 2025 se calcula como un solo paquete y se paga un impuesto adicional del 20%.
La estructura de fideicomiso offshore construida por el fundador de Xiaomi Group, Lei Jun, es bastante típica. A continuación, usaremos el ejemplo de Lei Jun para ver cuánto impuesto habría que reponer.
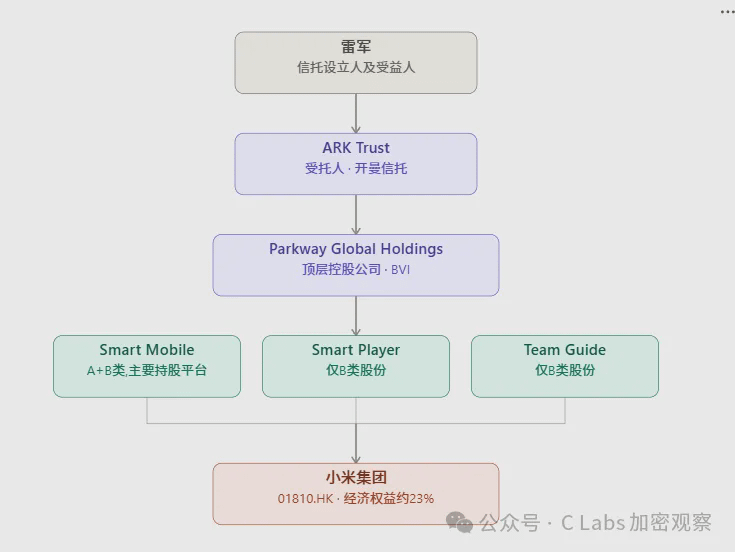
Lei Jun estableció un fideicomiso familiar en 2018 y encargó a la empresa en Hong Kong del fideicomiso Ark Trust (AKR Trust) como fiduciario para mantener y gestionar los activos del fideicomiso. El fideicomiso familiar se estructura con tres niveles de empresas controladoras; en la capa inferior, las dos empresas Smart Mobile Holdings Limited y Smart Player Holdings Limited poseen directamente las acciones de Xiaomi Group, que se constituyó en las Islas Caimán.
Xiaomi Group, como entidad cotizada en el extranjero, controla de forma efectiva varias empresas nacionales de Xiaomi mediante una estructura VIE; Lei Jun posee el 31,41% de las acciones de Xiaomi Group a través del fideicomiso familiar. Tras la salida a bolsa, los derechos de control de Lei Jun se fueron diluyendo gradualmente, pero aún así puede lograrse el control sustancial de Xiaomi Group mediante un sistema de acciones AB, entre otros.
Este fideicomiso se creó en 2018; por lo tanto, se pueden eximir los impuestos en la etapa de constitución del fideicomiso. Sin embargo, independientemente de cuándo se establezca, los fundadores aún deben pagar impuestos del 20% sobre las ganancias generadas por su fideicomiso familiar antes de finales de 2025.
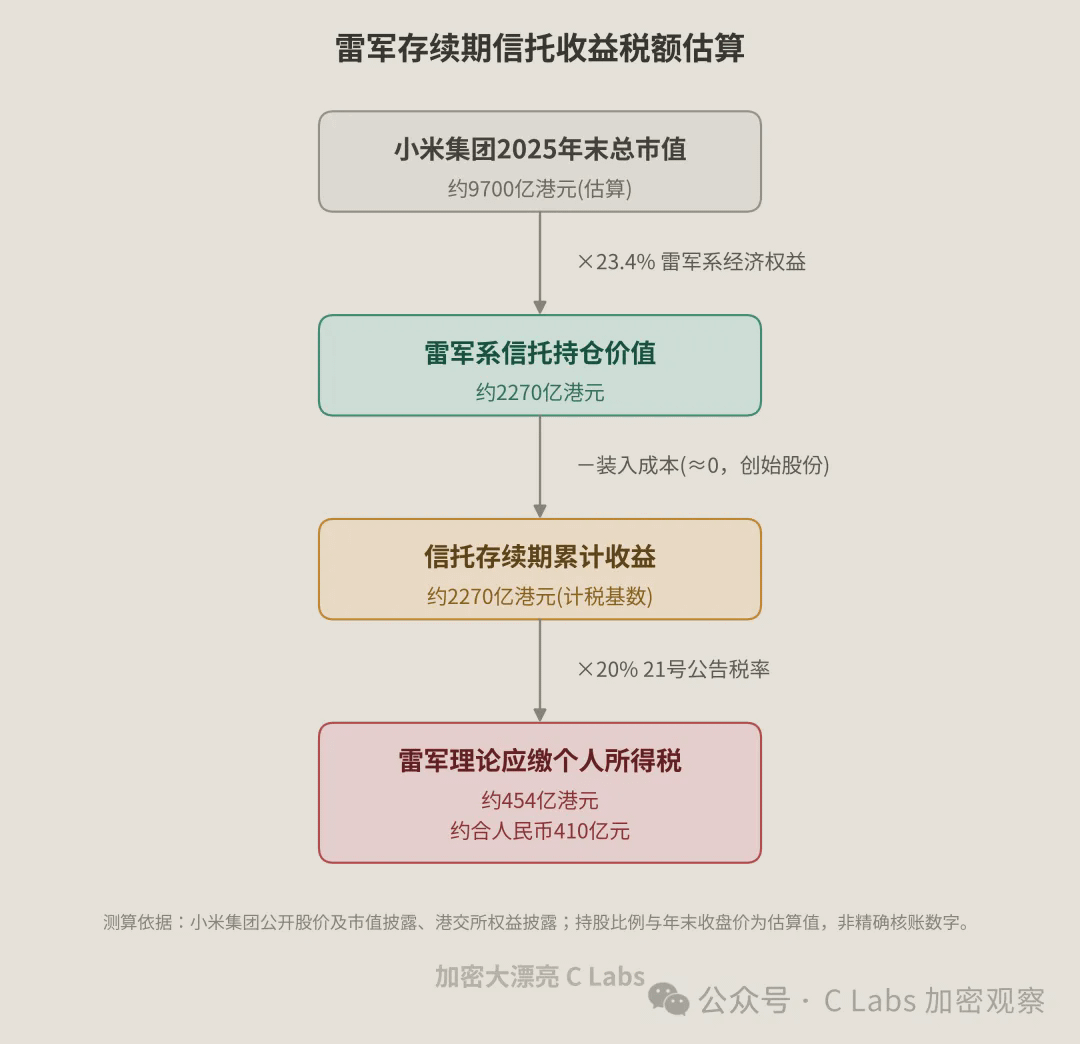
Estimando con la capitalización bursátil de Xiaomi a finales de 2025, que sería de 97.000 millones de HKD, Lei Jun tendría que reponer y pagar en una sola vez 41.000 millones de RMB.
Aunque la fortuna de Lei Jun asciende a varios cientos de miles de millones, proviene principalmente de la valoración de estas empresas cotizadas. ¿Sacar de una vez 41.000 millones de RMB para pagar impuestos atrasados es realmente difícil?
¿Entonces no se puede pagar un poco más tarde?
De acuerdo con la política actual, dentro de la ventana de 90 días se puede presentar una declaración voluntaria para eximirse del recargo por mora; si se declara después de 90 días, probablemente se deba enfrentar un recargo por mora de 5 por diez mil por día.
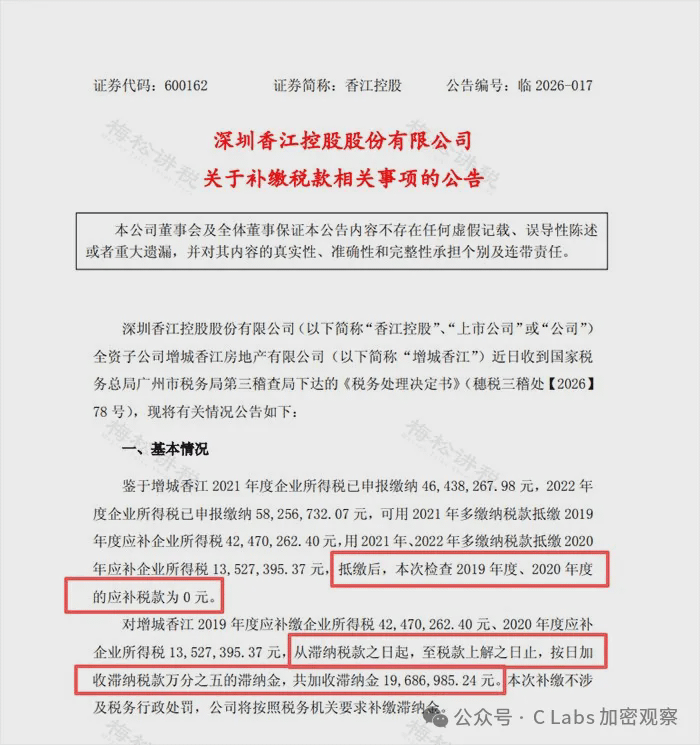
Por ejemplo, las empresas cotizadas como Xiangjiang Holdings: se remonta a 2019. Aunque no había deuda de impuestos, hubo varios pagos que se realizaron tarde, por lo que la oficina de impuestos exigió pagar recargos por mora de un 5 por diez mil por día.
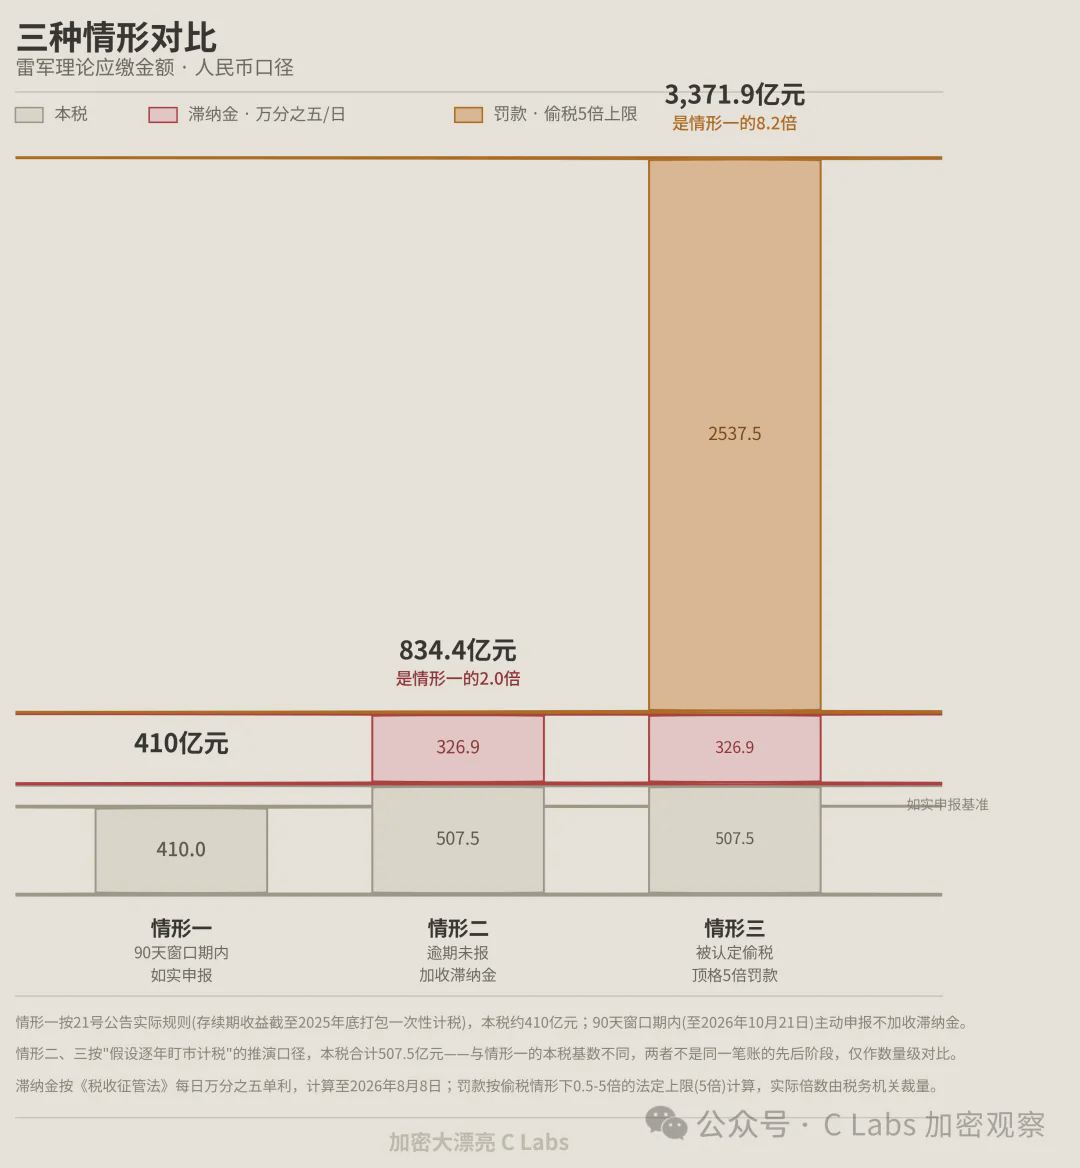
Si Lei Jun no declara verazmente dentro de los 90 días, lo que haría que la oficina de impuestos persiguiera el pago de impuestos al fideicomiso año tras año y además cobrara recargos por mora del 5 por diez mil por día, ¿cuánto habría que pagar?
En primer lugar, desde la perspectiva de la oficina tributaria, las reglas para gravar fideicomisos en el extranjero son: si hay ganancias ese año, se cobra un impuesto del 20%; si hay pérdidas, no se compensan.
La cotización de Xiaomi subió en 2020/2023/2024/2025, así que solo en esos cuatro años se debe pagar impuestos: en total, 50.750 millones de RMB. ¡De repente, es como cien mil millones más que antes...
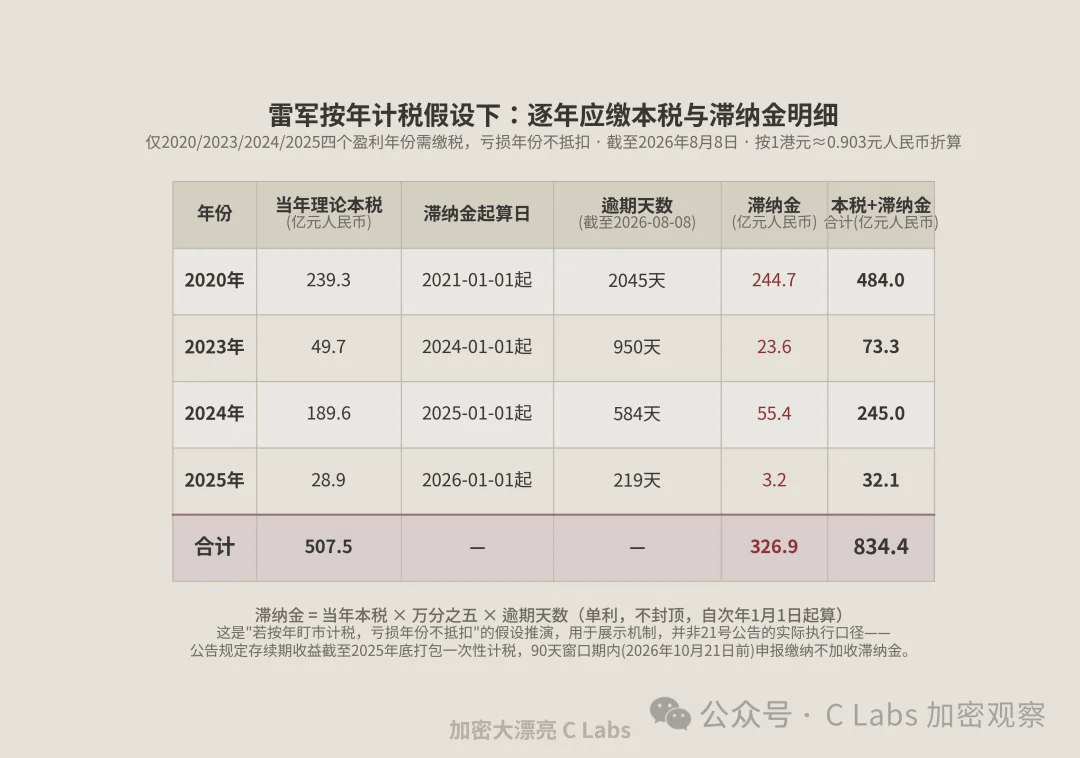
Si además se paga otra vez el recargo de 5 por diez mil por mora, entonces el monto a pagar llegaría hasta 83.440 millones de RMB.
¡Esto es el doble que los 41.000 millones de la ventana de 90 días anterior!
Aquí sigo recomendando al jefe Lei que reconozca la situación, deje las fantasías: declare lo principal y admita la culpa para beneficiarse de una mayor indulgencia.
Desde el punto de vista de la autoridad fiscal, después de la ventana de 90 días, seguramente también habrá que “ajustar cuentas” con algún gran responsable que no se haya comportado bien al declarar, para dar una lección y marcar autoridad.
Porque, según el artículo 63 de la Ley de Administración Tributaria, si la autoridad fiscal determina que se trata de “evasión fiscal”, además de exigir el pago de los impuestos y las penalizaciones por mora, también impone una multa de al menos 50% y hasta 5 veces del monto del impuesto que no se pagó o se pagó en menor cuantía.
Entonces, para ese momento, quizá realmente no se pueda pagar...