

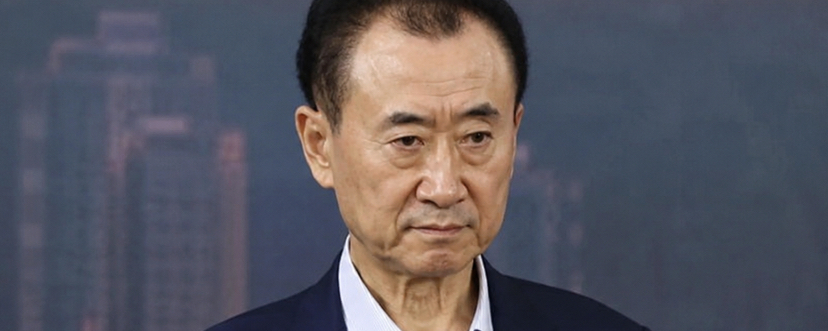

Las medidas de restricción de alto consumo contra Wang Jianlin se levantaron recientemente.
Anteriormente, debido a un caso de ejecución relacionado con aproximadamente 186 millones de yuanes, el Grupo Dalian Wanda, Wanda Real Estate Group Co., Ltd. y Wang Jianlin, entre otros, fueron sujetos a medidas de restricción de alto consumo. Posteriormente, se levantaron las restricciones correspondientes.
Al mismo tiempo, fotos recientes en las que aparece públicamente Wang Jianlin han generado interés. Muchos internautas notaron que, en comparación con el pasado, se ve claramente más delgado.
Pero lo que realmente merece la atención detrás del “adelgazamiento” no es un cambio en el estado personal, sino:
Wanda y Wang Jianlin, en cierto sentido, se han convertido en un reflejo de la transición de la era dorada del sector inmobiliario de China hacia el nuevo ciclo.
Wanda: pasar de la era de la expansión de activos a la era del flujo de caja
En la etapa de rápido crecimiento de bienes raíces, Wanda representa un modelo de negocio que fue muy exitoso:
Comprar tierras → construir plazas → mantener y operar → apreciación de activos
En aquella época:
Los terrenos siguen apreciándose;
El entorno de financiación era más flexible;
La expansión urbana era rápida;
Crecía la demanda de bienes raíces comerciales.
El tamaño en sí mismo es una ventaja competitiva.
Por lo tanto, el modelo de expansión con alto apalancamiento puede amplificar rápidamente el valor de la empresa.
Pero al entrar en un nuevo ciclo inmobiliario:
Desapalancamiento inmobiliario;
Cambio en el entorno de financiación;
El crecimiento del consumo se desacelera;
Intensificación de la competencia en bienes raíces comerciales;
El modelo que antes dependía de la expansión de activos empieza a dar señales de presión.
Por eso, Wanda elige:
Vender parte de los activos;
Reducir el pasivo;
Reducir el despliegue en el extranjero;
Enfocarse en el negocio principal.
Esto es diferente a la crisis a la que llegaron algunas empresas inmobiliarias por la ruptura de su cadena de fondos.
Wanda se parece más a:
Después de que el modelo de crecimiento anterior deje de funcionar, ajustar proactivamente el modelo de negocio.
BitMEX: casos similares en la industria cripto
Esto hace pensar en BitMEX.
BitMEX alguna vez creó el modelo de contratos perpetuos.
En los primeros tiempos del mercado cripto:
Los contratos perpetuos significan:
Alto volumen de operaciones;
Alta demanda de apalancamiento;
Usuarios de trading profesional;
Ingresos enormes por comisiones.
Los contratos perpetuos crearon una serie de bolsas que vivieron su época de gloria en el pasado.
Pero luego:
Binance;
Bybit;
OKX;
Escalar el tamaño de los productos perpetuos y expandirse aún más:
Spot;
Cartera;
Ecosistema Web3;
Sistema global de usuarios.
Cambia la lógica de la competencia:
Antes:
Quien crea productos de trading, lidera.
Ahora:
Quien tenga el ecosistema financiero completo tendrá más ventaja.
El problema de BitMEX no es falta de creatividad, sino:
Crearon una era, pero no completaron del todo la transición a la siguiente.
La ley común detrás de los dos casos
La ventaja pasada de Wanda:
Escala de activos;
Recursos de terrenos;
Velocidad de expansión.
La ventaja pasada de BitMEX:
Innovación de productos;
Ventaja de ser el primero;
Usuarios profesionales.
Pero después de que cambian los tiempos:
Las ventajas del pasado no necesariamente se convierten automáticamente en competitividad futura.
Lo que realmente determina si una empresa puede atravesar el ciclo es:
¿Podrá completarse la transición al nuevo modelo antes de que falle el modo anterior?
Extendida a la industria CEX: la próxima ronda de eliminación podría venir de los que se quedaron atrás por el modelo
Actualmente, las bolsas de criptomonedas también están pasando por una transformación similar.
Competencia pasada entre CEX:
Porcentaje de reembolsos;
Alto apalancamiento;
Gran cantidad de monedas;
Obtener rápidamente volumen de operaciones.
Este modelo es muy eficaz en un mercado alcista.
Pero en el futuro, la competencia podría cambiar.
Porque depender únicamente de:
Ingresos por comisiones;
Trading de contratos;
Fiebre por las shitcoins;
El espacio de crecimiento está disminuyendo.
En el futuro, las bolsas necesitarán construir nuevos fosos de protección:
1. Capacidad de ecosistema
Incluye:
Cartera;
Ecosistema on-chain;
Puerta de entrada a DeFi;
Gestión de activos del usuario.
2. Capacidad de cumplimiento
Especialmente con el desarrollo de RWA:
Token de acciones;
Token de oro;
Token de commodities;
Las bolsas se parecen cada vez más a las finanzas tradicionales.
En el futuro, la capacidad regulatoria en sí misma será una ventaja competitiva.
3. Capacidad de puerta de entrada a los activos
La competencia futura no solo es:
“Dónde negocia el usuario BTC”.
sino:
“¿Dónde gestiona el usuario todos los activos digitales?”
Incluye:
BTC;
Bolsa de Estados Unidos;
Oro;
Bonos del Estado;
Activos RWA.
Juicio final
Lo que posiblemente sea eliminado en el futuro no necesariamente son las bolsas pequeñas, sino aquellas que se quedaron en el modelo de crecimiento anterior y no pueden completar la actualización del ecosistema financiero.
Antes:
El volumen de operaciones, el apalancamiento y los reembolsos determinan el crecimiento.
En el futuro:
El ecosistema, el cumplimiento y la puerta de entrada a los activos determinan la capacidad de supervivencia a largo plazo.
Wang Jianlin y BitMEX representan, respectivamente, los puntos de inflexión de dos ciclos distintos: el comercio tradicional y la industria cripto.
El problema común es:
Cuando una era te da una ventaja y esta va desapareciendo gradualmente, ¿tienes la capacidad de crear la ventaja de la siguiente era?