El informe de Goldman Sachs en realidad es bastante interesante, pero el mercado podría estar subestimando su significado.
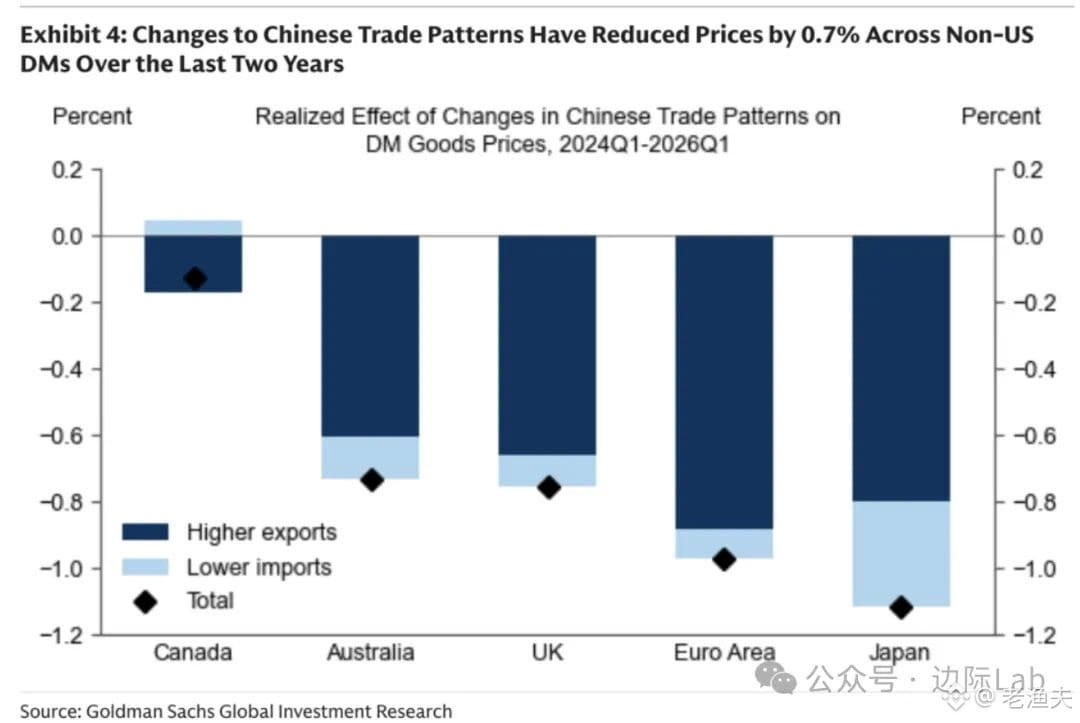
Desde el 1T de 2024, la expansión de las exportaciones de China y la contracción de las importaciones han generado una presión a la baja de alrededor del 0,7% en los precios de bienes de las economías avanzadas (excepto EE. UU.)—suena a poco, pero equivale a una caída anual de 0,1-0,2 puntos porcentuales en la inflación general y la subyacente. La expansión de las exportaciones aporta 0,6 puntos, y la contracción de las importaciones aporta 0,1 puntos. Japón y la zona euro, debido a la alta proporción de productos manufacturados chinos, vieron que los precios se redujeron 1,1% y 1,0% respectivamente; Canadá, con lazos comerciales más débiles con China, registró una caída de solo 0,2%.
La clave está en que la transmisión de los precios comerciales al nivel minorista suele tardar. Si el superávit de cuenta corriente de China sigue ampliándose, la presión a la baja sobre la inflación podría hacerse aún más evidente en los próximos trimestres.
En realidad, es una versión nueva de una historia antigua: la capacidad de producción de China se desborda de forma cíclica y presiona a la baja los precios globales de las materias primas. A inicios de los 2000 también se vio algo parecido; en ese momento se llamaba “desinflación por exportación de China”. Lo diferente ahora es esto: los bancos centrales de las economías avanzadas acaban de pasar por un episodio de pánico inflacionario y están dudando si recortar tasas. Si China sigue así, los bancos centrales de Europa y Japón podrían volverse más pronto hacia una política más laxa—pero eso también significa que su crecimiento dependerá más de la demanda externa y menos de la interna, que está débil.
Otra perspectiva: la contracción de las importaciones de China indica que la demanda interna aún es floja. Exportaciones en expansión + importaciones en contracción = mayor superávit de cuenta corriente = presión por salidas de capital o acumulación de reservas de divisas. Esto impacta tanto el tipo de cambio del yuan como la liquidez doméstica. Si el superávit continúa ampliándose, el banco central debe hacer una cobertura (comprar divisas e inyectar base monetaria) o permitir una apreciación del tipo de cambio—en ambos casos hay costos.
El mercado ahora se centra en las expectativas de recorte de tasas de la Reserva Federal, pero quizá esté pasando por alto esto: si China sigue exportando desinflación, las políticas monetarias de Europa y Japón podrían ser más “paloma” que las de EE. UU. Esto tendría efectos en cadena sobre el tipo de cambio, las materias primas y los mercados emergentes.
Una frase de siempre: la deflación es más difícil de combatir que la inflación. El informe de Goldman Sachs nos recuerda que la caída de la inflación global no se debe solo a la debilidad de la demanda, sino también a factores estructurales del lado de la oferta—y esos factores suelen ser más duraderos que las políticas de los bancos centrales.
Desde el 1T de 2024, la expansión de las exportaciones de China y la contracción de las importaciones han generado una presión a la baja de alrededor del 0,7% en los precios de bienes de las economías avanzadas (excepto EE. UU.)—suena a poco, pero equivale a una caída anual de 0,1-0,2 puntos porcentuales en la inflación general y la subyacente. La expansión de las exportaciones aporta 0,6 puntos, y la contracción de las importaciones aporta 0,1 puntos. Japón y la zona euro, debido a la alta proporción de productos manufacturados chinos, vieron que los precios se redujeron 1,1% y 1,0% respectivamente; Canadá, con lazos comerciales más débiles con China, registró una caída de solo 0,2%.
La clave está en que la transmisión de los precios comerciales al nivel minorista suele tardar. Si el superávit de cuenta corriente de China sigue ampliándose, la presión a la baja sobre la inflación podría hacerse aún más evidente en los próximos trimestres.
En realidad, es una versión nueva de una historia antigua: la capacidad de producción de China se desborda de forma cíclica y presiona a la baja los precios globales de las materias primas. A inicios de los 2000 también se vio algo parecido; en ese momento se llamaba “desinflación por exportación de China”. Lo diferente ahora es esto: los bancos centrales de las economías avanzadas acaban de pasar por un episodio de pánico inflacionario y están dudando si recortar tasas. Si China sigue así, los bancos centrales de Europa y Japón podrían volverse más pronto hacia una política más laxa—pero eso también significa que su crecimiento dependerá más de la demanda externa y menos de la interna, que está débil.
Otra perspectiva: la contracción de las importaciones de China indica que la demanda interna aún es floja. Exportaciones en expansión + importaciones en contracción = mayor superávit de cuenta corriente = presión por salidas de capital o acumulación de reservas de divisas. Esto impacta tanto el tipo de cambio del yuan como la liquidez doméstica. Si el superávit continúa ampliándose, el banco central debe hacer una cobertura (comprar divisas e inyectar base monetaria) o permitir una apreciación del tipo de cambio—en ambos casos hay costos.
El mercado ahora se centra en las expectativas de recorte de tasas de la Reserva Federal, pero quizá esté pasando por alto esto: si China sigue exportando desinflación, las políticas monetarias de Europa y Japón podrían ser más “paloma” que las de EE. UU. Esto tendría efectos en cadena sobre el tipo de cambio, las materias primas y los mercados emergentes.
Una frase de siempre: la deflación es más difícil de combatir que la inflación. El informe de Goldman Sachs nos recuerda que la caída de la inflación global no se debe solo a la debilidad de la demanda, sino también a factores estructurales del lado de la oferta—y esos factores suelen ser más duraderos que las políticas de los bancos centrales.