

La mayoría de los proyectos habla de mecanismos de quema: de cuánto vamos a quemar. Lo que más me intriga es la parte del origen aguas arriba: de dónde provienen originalmente esos tokens que se queman. La respuesta al diseño de Rayls me sorprendió un poco; su punto de partida resulta ser un pago en moneda fiduciaria.
Primero, la conclusión. El punto de partida de toda la cadena no es el mundo de las criptomonedas, sino un pago en moneda fiduciaria que una institución emite en su propio país.
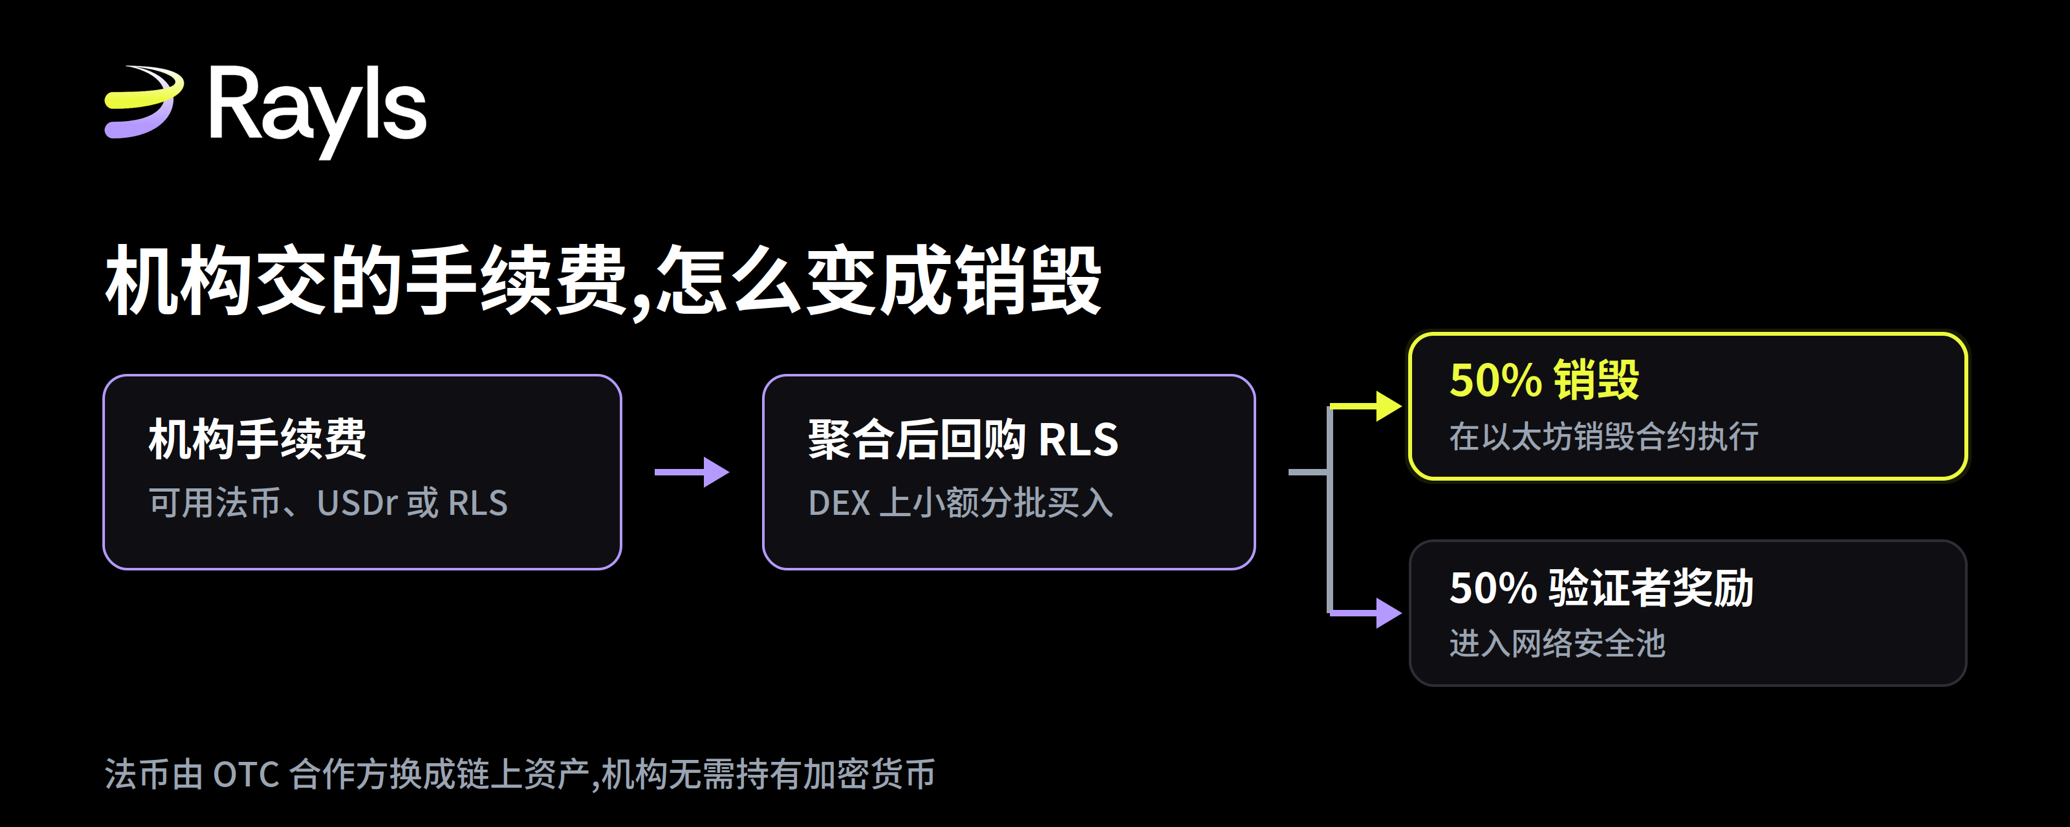
Una institución que realiza operaciones en Rayls a través de nodos de privacidad genera comisiones. El diseño clave es que pueden liquidar directamente con moneda fiduciaria o bien elegir usar USDr o RLS.
Esto se puede pasar por alto como un simple detalle; en realidad, resuelve el obstáculo más realista para el despliegue institucional. Cumplimiento, finanzas y procesos de auditoría normalmente no quieren que aparezcan criptoactivos en el balance. Mantener el token por sí mismo es algo que requiere explicación adicional. Permitir pagar con dinero fiduciario equivale a mover ese obstáculo del lado del cliente.
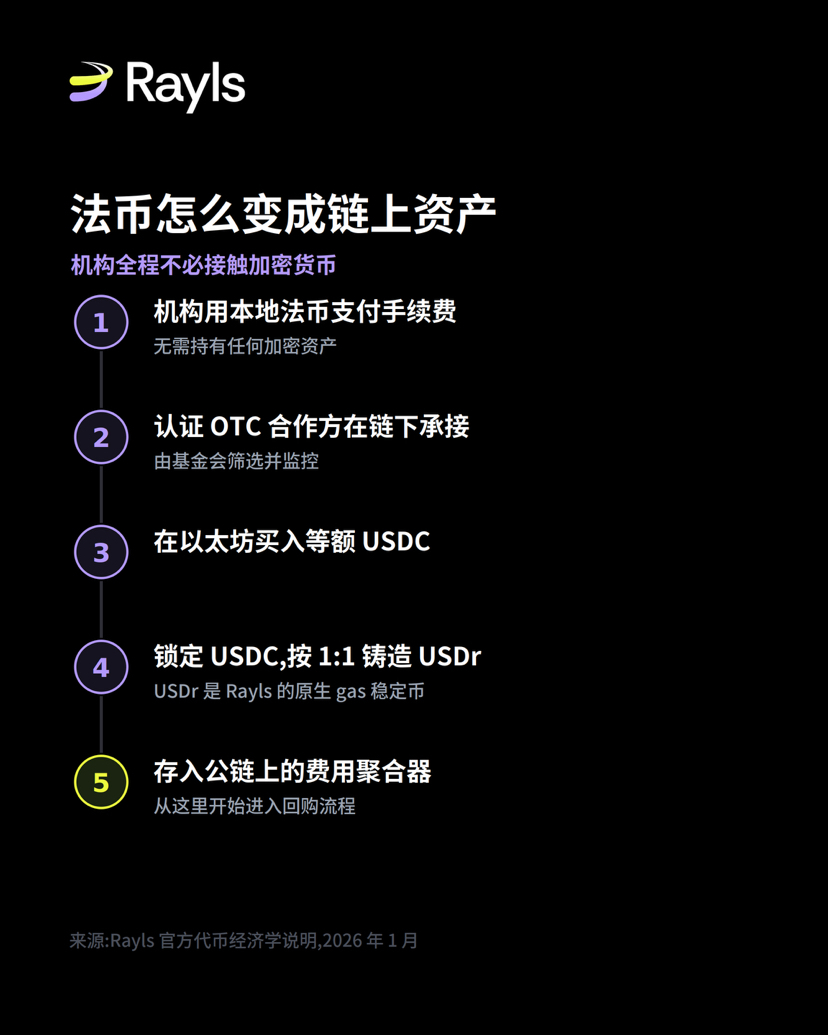
¿Cómo se convierte el dinero fiduciario en un activo on-chain?
Esta sección es la parte más específica de todo el mecanismo; la explicación oficial está muy clara.
Los socios OTC certificados y monitoreados por la fundación asumen el dinero fiduciario fuera de la cadena. Por ejemplo, con USDr: el socio compra en Ethereum un USDC equivalente, bloquea ese USDC y luego acuña 1:1 USDr en la cadena pública Rayls; después, lo deposita en la cuenta del agregador de comisiones.
USDr es el stablecoin nativo de gas de Rayls; su respaldo de valor es el USDC que está bloqueado.
Estos socios OTC operan por regiones: se encargan de recibir el dinero fiduciario local en el mercado correspondiente. La documentación oficial también dice que publicarán en la cadena pública un registro con las direcciones de los socios, para que cualquiera pueda rastrear la entrada de las comisiones institucionales.
¿Por qué el recompra se divide en ejecuciones aleatorias de montos pequeños?
El agregador mantiene USDr y RLS al mismo tiempo. USDr se convierte a RLS mediante un DEX; este paso se conoce como la recompra automática.
En mi opinión, vale más hablar del modo de ejecución que de los porcentajes. La documentación oficial indica de forma explícita que el intercambio se dividirá en varias transacciones más pequeñas, con ejecución aleatorizada, y que se establecen restricciones estrictas sobre el deslizamiento.
La razón es muy práctica. Si la recompra fuera una compra grande y programada en cantidades fijas, los robots MEV y los “front-runners” podrían predecirla fácilmente y montar una emboscada con antelación; el protocolo, en la práctica, les estaría pagando. Dividirla en montos pequeños y ejecutar en puntos de tiempo aleatorios reduce muchísimo ese espacio de arbitraje.
La explicación oficial es que, usando intercambios diarios más pequeños junto con un deslizamiento estricto, se puede profundizar el libro de órdenes y amortiguar la volatilidad, en lugar de crear picos de compra previsibles.
En la fase inicial, esta recompra se activa manualmente con un ritmo no determinado; de nuevo, para evitar que sea predecible. En el futuro pasará a dos capas de estrategia: una capa es un marco determinista; con base en condiciones como umbrales del saldo de las cuentas, se determina cuándo los fondos califican para usarse de forma pasiva. La segunda capa es que la ejecución en sí se mantiene aleatorizada y por lotes.
La quema y los validadores se llevan la mitad cada uno.
La recompra en RLS se divide en dos partes. El 50% se envía al contrato de quema de RLS en la red principal de Ethereum, retirándolo permanentemente de la circulación; el otro 50% entra en el fondo de seguridad de la red, como recompensa para los validadores.
La quema se ejecuta en Ethereum porque RLS se acuñó allí originalmente. La parte destinada a quemarse permanece en el contrato, con un estado visible públicamente, y la quema masiva se realiza al vencer.
El 50% es una proporción fija al momento de salir a producción, no un ajuste permanente. La documentación oficial dice que en el futuro se ajustará con dos variables: cuánta oferta original queda por ahí, y el precio de RLS. A medida que disminuya la oferta, el porcentaje de quema bajará en consecuencia; el objetivo es que toda la curva económica sea más suave, en lugar de provocar fluctuaciones bruscas.
La mitad que no se quema, en esta etapa, se usa íntegramente para recompensar a los validadores. La documentación oficial menciona que solo después de que el fondo de seguridad alcance un tamaño suficiente y pueda mantenerse por sí mismo, se considerará asignar una parte a la construcción del ecosistema y la operación de la fundación. La proporción se ajusta por fases según la madurez de la red: en la etapa inicial se prioriza la seguridad; en la etapa de crecimiento se incrementa la inversión en ecosistema; en la etapa madura se busca el equilibrio.
Si quieres hacer el seguimiento por tu cuenta, puedes ver estas secciones.
En el portal de transparencia puedes consultar la cantidad total acumulada quemada. A 8 de agosto, se han quemado acumuladamente 48.247 millones de RLS, equivalentes al 0.48% del total inicial de 10 mil millones de tokens.
El contrato de quema en la red principal de Ethereum permite ver tanto la parte pendiente de quemar como la ya quemada.
Si el registro de direcciones de los socios OTC se publica en línea como dice la información oficial, sería el lugar más valioso, porque refleja la cantidad real de comisiones institucionales que entran, es decir, el “combustible” de todo el mecanismo.
Hay un punto a tener en cuenta
Esta explicación de tokenomics se publicó en enero de 2026, antes de que se lanzara la red principal en abril de ese mismo año. Muchos de los contenidos del artículo eran planes en ese momento, como el marco de activación determinista, el modelo de distribución ajustado según la madurez, y la transición de validadores desde un sistema con permisos hacia la gobernanza DAO. Para confirmar qué ya se implementó y qué sigue en proceso, se recomienda contrastarlo con los anuncios más recientes; no tomes el texto antiguo directamente como el estado actual.
Mi punto de vista
En este modelo, creo que la parte más inteligente no es el porcentaje de quema, sino la entrada de dinero fiduciario.
Permite que las instituciones paguen completamente de la forma tradicional de las finanzas, sin tener que tocar criptomonedas ni cambiar sus procesos contables; aun así, sus volúmenes de negocio se traducen en una demanda real de compra de RLS en la cadena. Para una cadena enfocada en el mercado institucional, este diseño es más crucial que cualquier cifra de quema.
Y justo por eso, la intensidad con la que funciona este mecanismo nunca depende del porcentaje de quema en sí, sino de cuántas instituciones están usando realmente la capa superior. Cuánto se quema, depende de cuánto se usa.
Fuente de referencia: blog oficial de Rayls (Rayls Tokenomics: Automated buybacks, burn, and the Rayls Reserve) (Peter Bidewell, 19 de enero de 2026); Portal de transparencia de Rayls (datos del 8 de agosto de 2026)