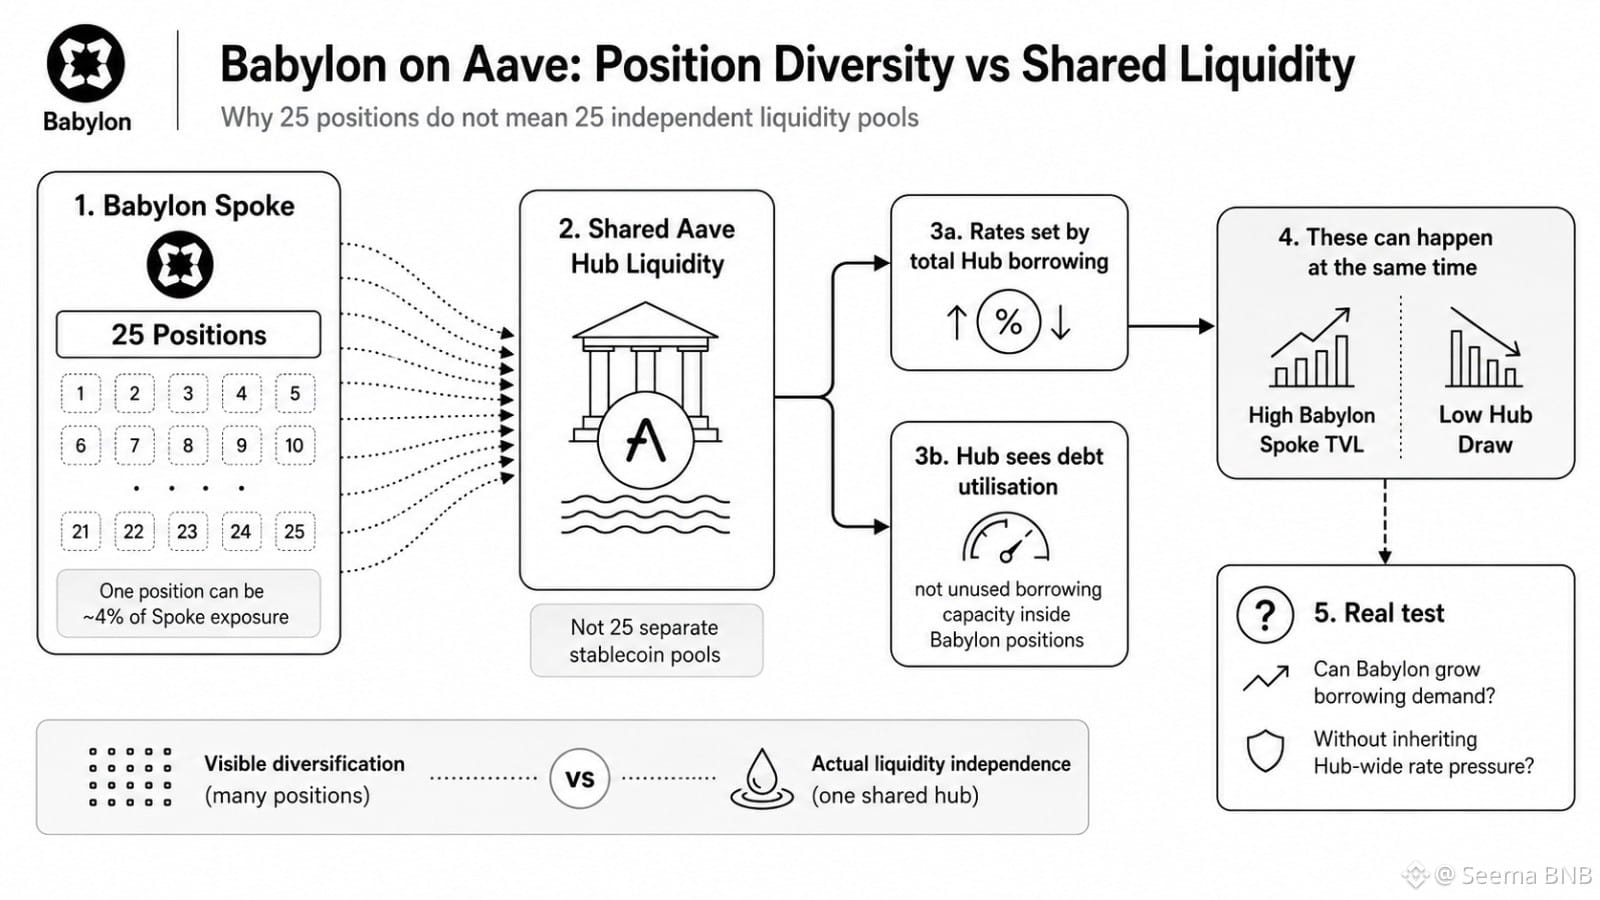
A primera vista, Babylon parecía más diversificado cuando conté 25 posiciones; luego parecía menos diversificado cuando seguí la liquidez de vuelta al Hub de Aave. @BabylonLabs_io
El punto obvio es que una sola posición puede representar únicamente el 4% de la exposición del Spoke. Eso se ve saludable en un panel. Pero el porcentaje dice poco sobre de dónde provienen las condiciones de préstamo.
Esas 25 posiciones no crean 25 pools independientes de stablecoins. Todavía dependen de una sola fuente de liquidez en la capa del Hub. Así, el colateral de BABY puede distribuirse mientras las tasas siguen siendo moldeadas por cada prestatario que toma del Hub.
Esa es la conducta oculta.
Aave observa la utilización de la deuda, no la capacidad de préstamo no utilizada que permanece quieta dentro de las posiciones de Babylon. Por lo tanto, el Spoke puede mostrar un TVL alto mientras la captación del Hub se mantiene baja. Alguna debilidad aquí es normal; el colateral depositado no necesita convertirse en deuda de inmediato.
Pero, ¿cuál es la prueba real? ¿Puede Babylon atraer prestatarios sin hacer que hereden la presión de tasas creada en otro lugar? ¿La diversidad de posiciones mejora la resiliencia, o solo distribuye etiquetas de exposición?
No estoy interpretando la liquidez compartida como un defecto en sí mismo. Aun así, BABY necesita demostrar que el crecimiento visible del colateral puede convertirse en una demanda útil de préstamos sin perder el control de las condiciones que los usuarios realmente sienten. #baby $BABY
El punto obvio es que una sola posición puede representar únicamente el 4% de la exposición del Spoke. Eso se ve saludable en un panel. Pero el porcentaje dice poco sobre de dónde provienen las condiciones de préstamo.
Esas 25 posiciones no crean 25 pools independientes de stablecoins. Todavía dependen de una sola fuente de liquidez en la capa del Hub. Así, el colateral de BABY puede distribuirse mientras las tasas siguen siendo moldeadas por cada prestatario que toma del Hub.
Esa es la conducta oculta.
Aave observa la utilización de la deuda, no la capacidad de préstamo no utilizada que permanece quieta dentro de las posiciones de Babylon. Por lo tanto, el Spoke puede mostrar un TVL alto mientras la captación del Hub se mantiene baja. Alguna debilidad aquí es normal; el colateral depositado no necesita convertirse en deuda de inmediato.
Pero, ¿cuál es la prueba real? ¿Puede Babylon atraer prestatarios sin hacer que hereden la presión de tasas creada en otro lugar? ¿La diversidad de posiciones mejora la resiliencia, o solo distribuye etiquetas de exposición?
No estoy interpretando la liquidez compartida como un defecto en sí mismo. Aun así, BABY necesita demostrar que el crecimiento visible del colateral puede convertirse en una demanda útil de préstamos sin perder el control de las condiciones que los usuarios realmente sienten. #baby $BABY