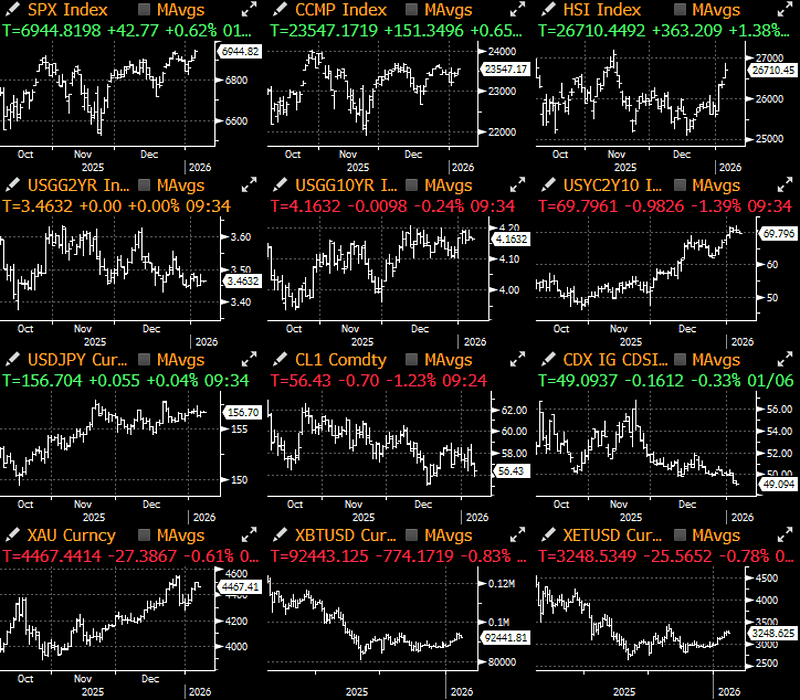
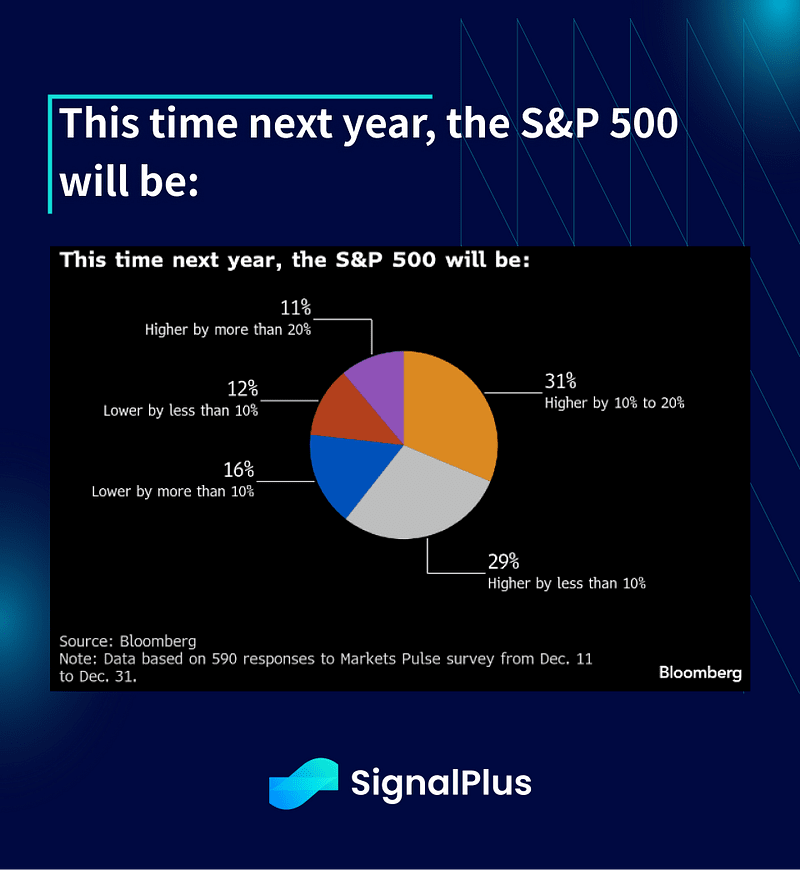
Tensión geopolítica o no, los mercados no perdieron tiempo en volver al modo de riesgo total, con el SPX a una distancia de disparo de la marca de 7000.
Mientras ya se ha hablado mucho sobre la situación de Venezuela y cuál será el próximo objetivo bajo la nueva 'Doctrina Donroe' (¿Islandia?), lo que queda claro es que ahora hay un esfuerzo global de acumulación de metales preciosos y materias primas, lo que prepara un escenario alcista a largo plazo para las materias primas en un mundo donde el libre comercio y las alianzas estratégicas se están desmoronando.
Aunque 2025 ya fue un año destacado para casi todas las clases de activos macro no denominadas cripto, lo que asusta es que los ingredientes para un nuevo impulso en los ánimos de los inversores podrían estar en su lugar.
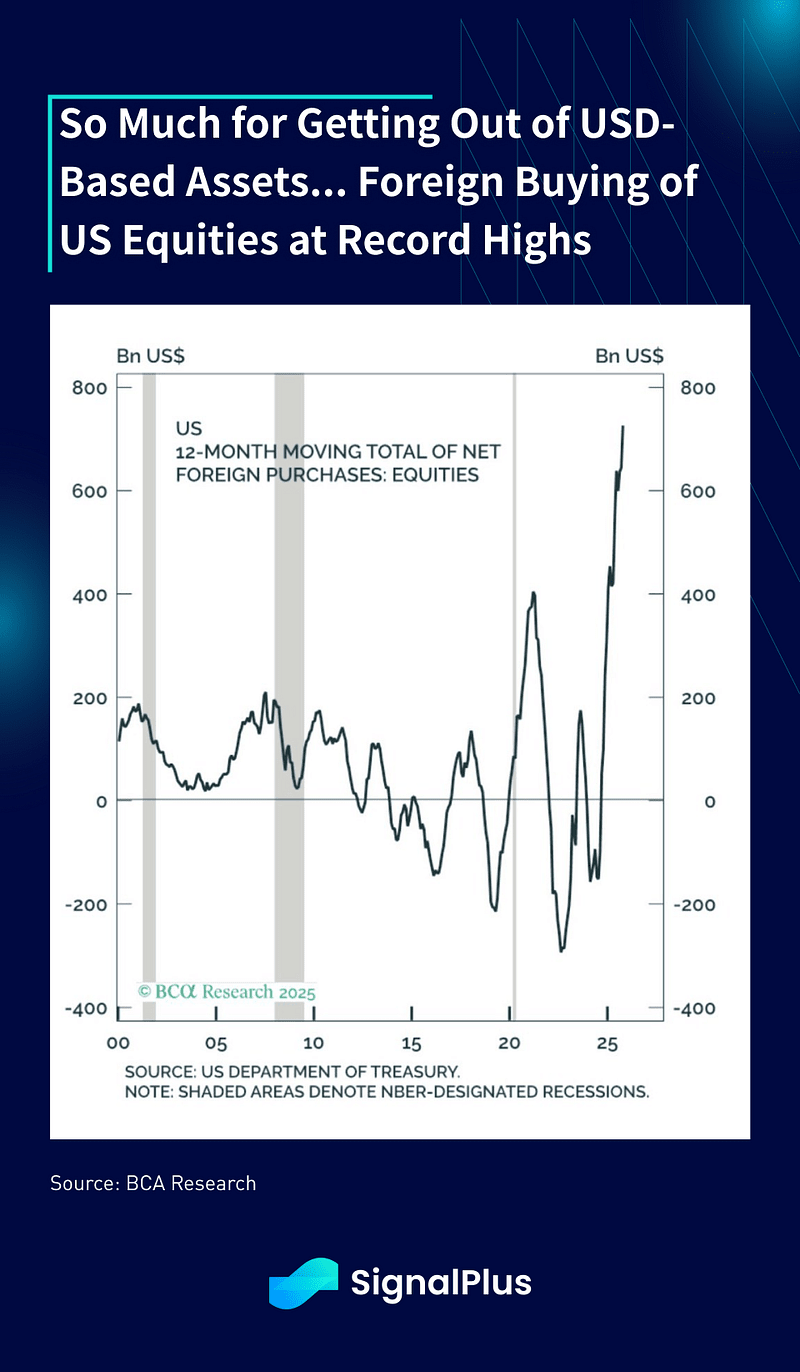
Primero, a pesar de las constantes preocupaciones sobre la devaluación del dólar y la fuga de capitales de los mercados estadounidenses (ja!), 2025 terminó con la mayor compra extranjera en 12 meses de acciones estadounidenses en... para siempre.
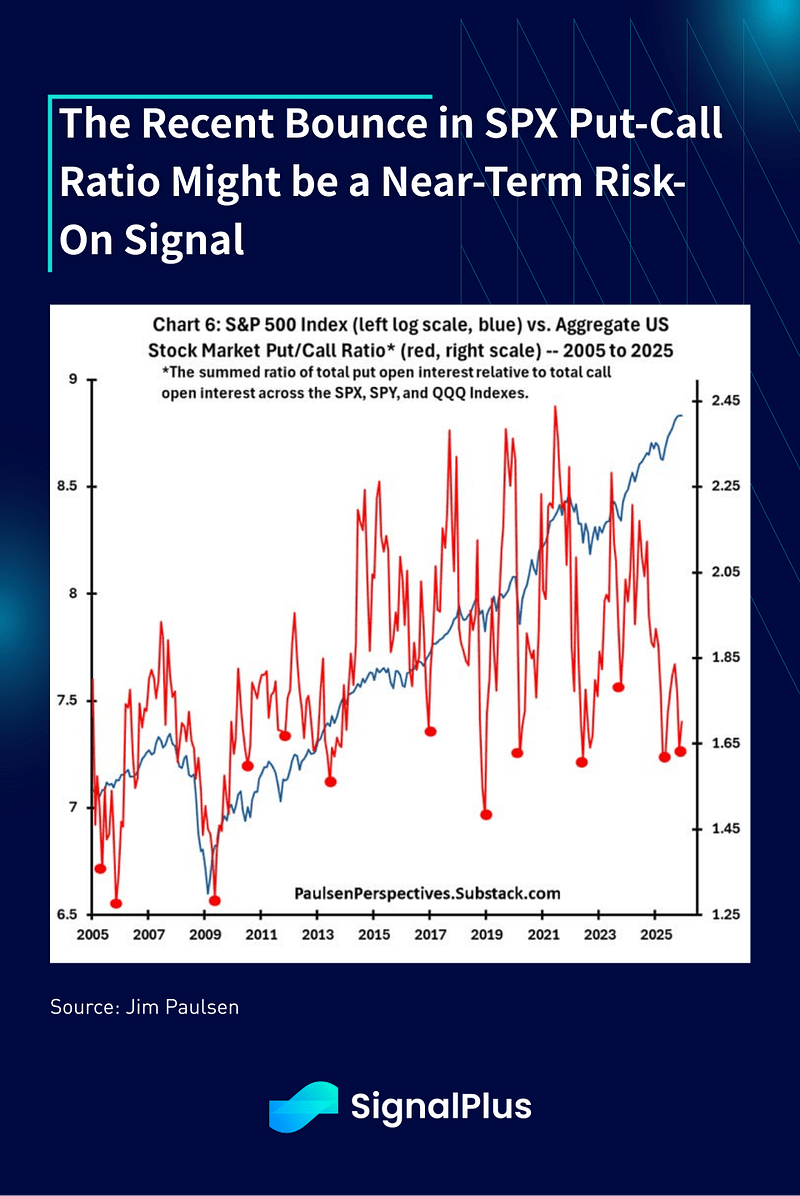
Segundo, a pesar de los flujos abrumadores, las relaciones put/call en el SPX han estado rondando los mínimos (cautelosos) mientras el índice continuaba alcanzando nuevos máximos, y los rebotes en la relación (los puntos rojos) han llevado históricamente a un período fuerte de riesgo en las acciones, uno de los cuales observamos al final del año. (créditos completos a los trabajos del Sr. Jim Paulsen).
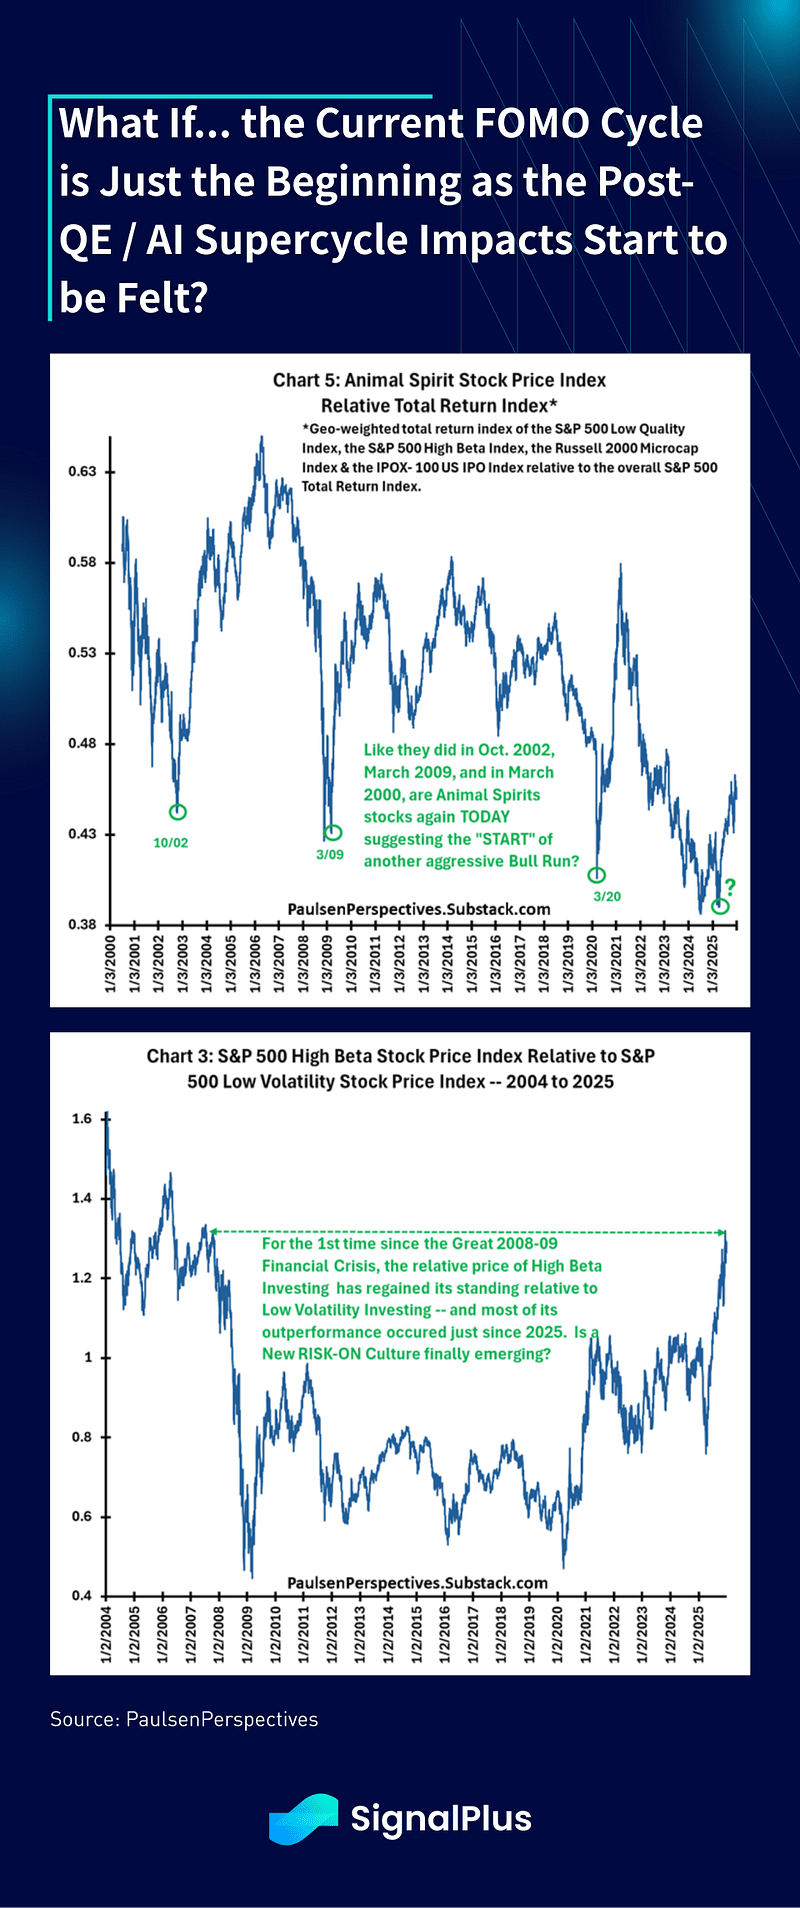
Tercero, podríamos estar viendo cambios notables en los ánimos de los inversores, donde las recientes fortalezas en activos de alto beta, baja calidad, pequeñas capitalizaciones y nombres de IPO han comenzado realmente a recuperar el liderazgo y la superioridad. Los gráficos a muy largo plazo sugieren que podríamos estar presenciando un cambio estructural al alza en el FOMO / los ánimos de los inversores — ¿es este uno de los resultados alcanzados de una superciclo prolongado de IA y del poder de las superpotencias comerciales?
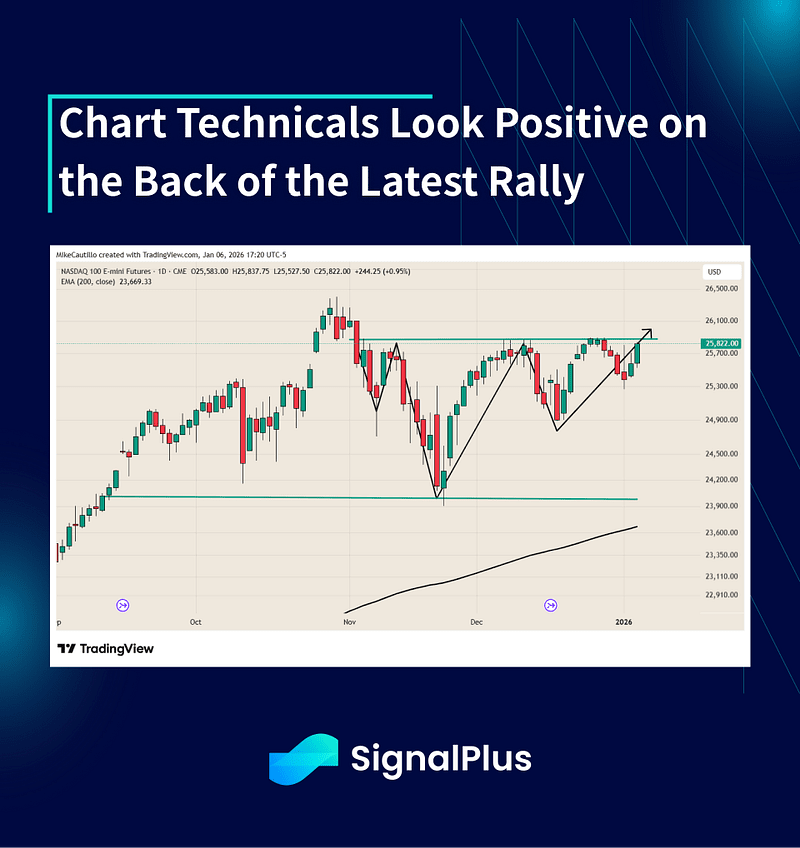
Cuarto, los fundamentos técnicos se ven constructivos, ya que el Nasdaq parece preparado para un nuevo avance al alza.
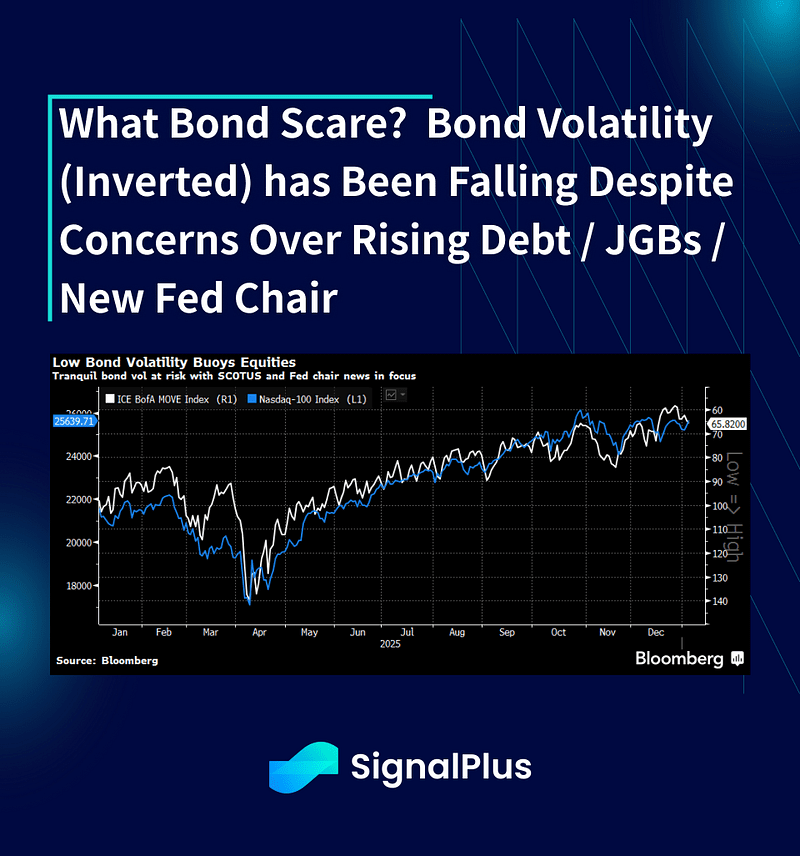
Finalmente, la caída de la volatilidad y la correlación es otra señal. La correlación implícita continúa disminuyendo mientras mejora la amplitud del mercado, y la baja volatilidad macroeconómica está ayudando a impulsar los precios de las acciones hacia arriba. A pesar de los habituales pronósticos apocalípticos sobre el aumento de la deuda y los rendimientos de los bonos japoneses, las volatilidades implícitas de renta fija cerraron 2025 en el nivel más bajo en años.
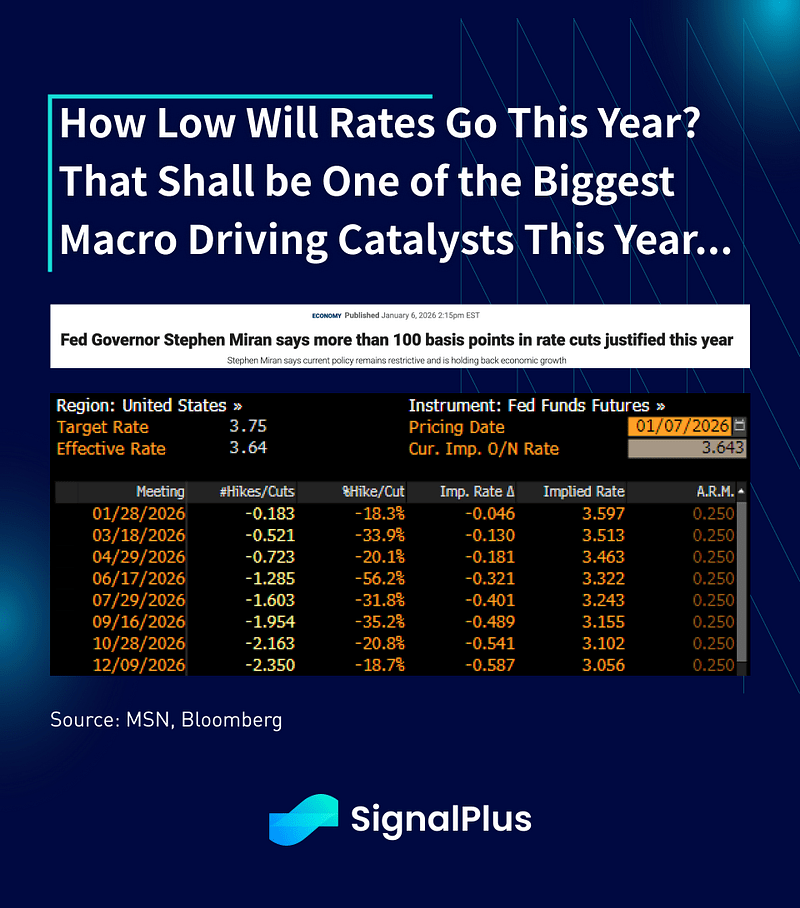
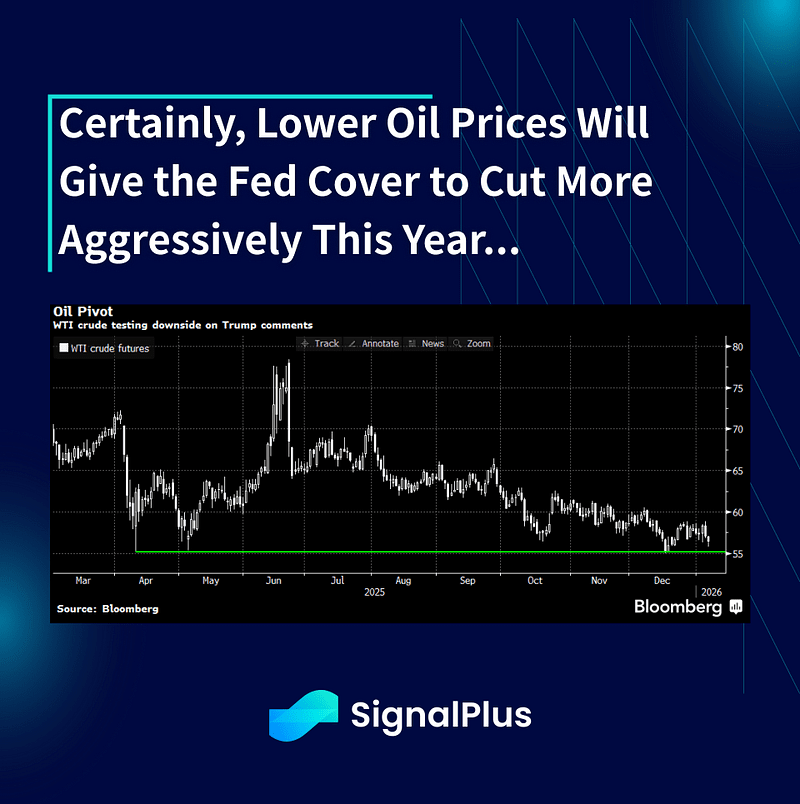
Hablando de tasas, los mercados han comenzado a centrarse en el FOMC con varios representantes del Fed en el calendario. Barkin del Fed de Richmond intentó caminar una línea equilibrada al señalar un delicado equilibrio entre inflación y empleo, mientras que el ultra-alcista Miran pidió «más de» 100 puntos básicos de recortes este año, recordando a todos que la era de la política monetaria laxa seguirá siendo el escenario base hasta nuevo aviso.
En el ámbito de las criptomonedas, los precios han recuperado con inteligencia hasta cerca de la zona de 93k, ya que hemos mantenido la línea de tendencia de 2024, por ahora. La decisión de MSCI de mantener la elegibilidad en el índice para las DATs (por ejemplo, MSTR) brinda un respaldo muy necesario a corto plazo, aunque el proveedor de índices anunció que lanzará una «consulta más amplia» sobre cómo deberían tratarse las empresas no operativas.
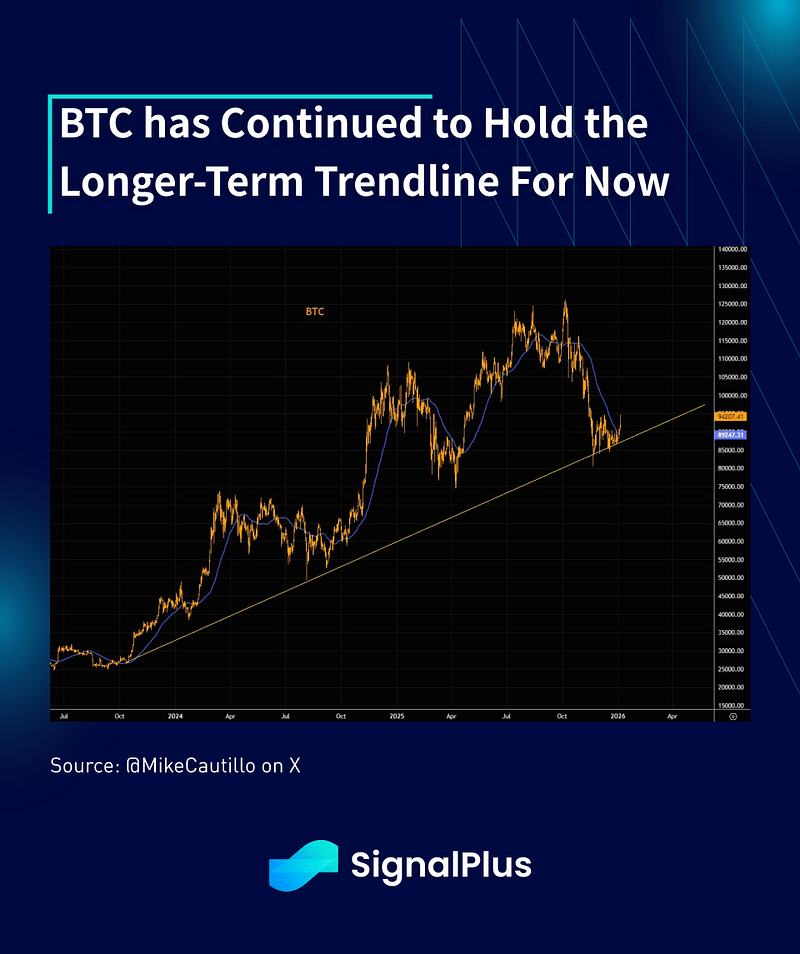
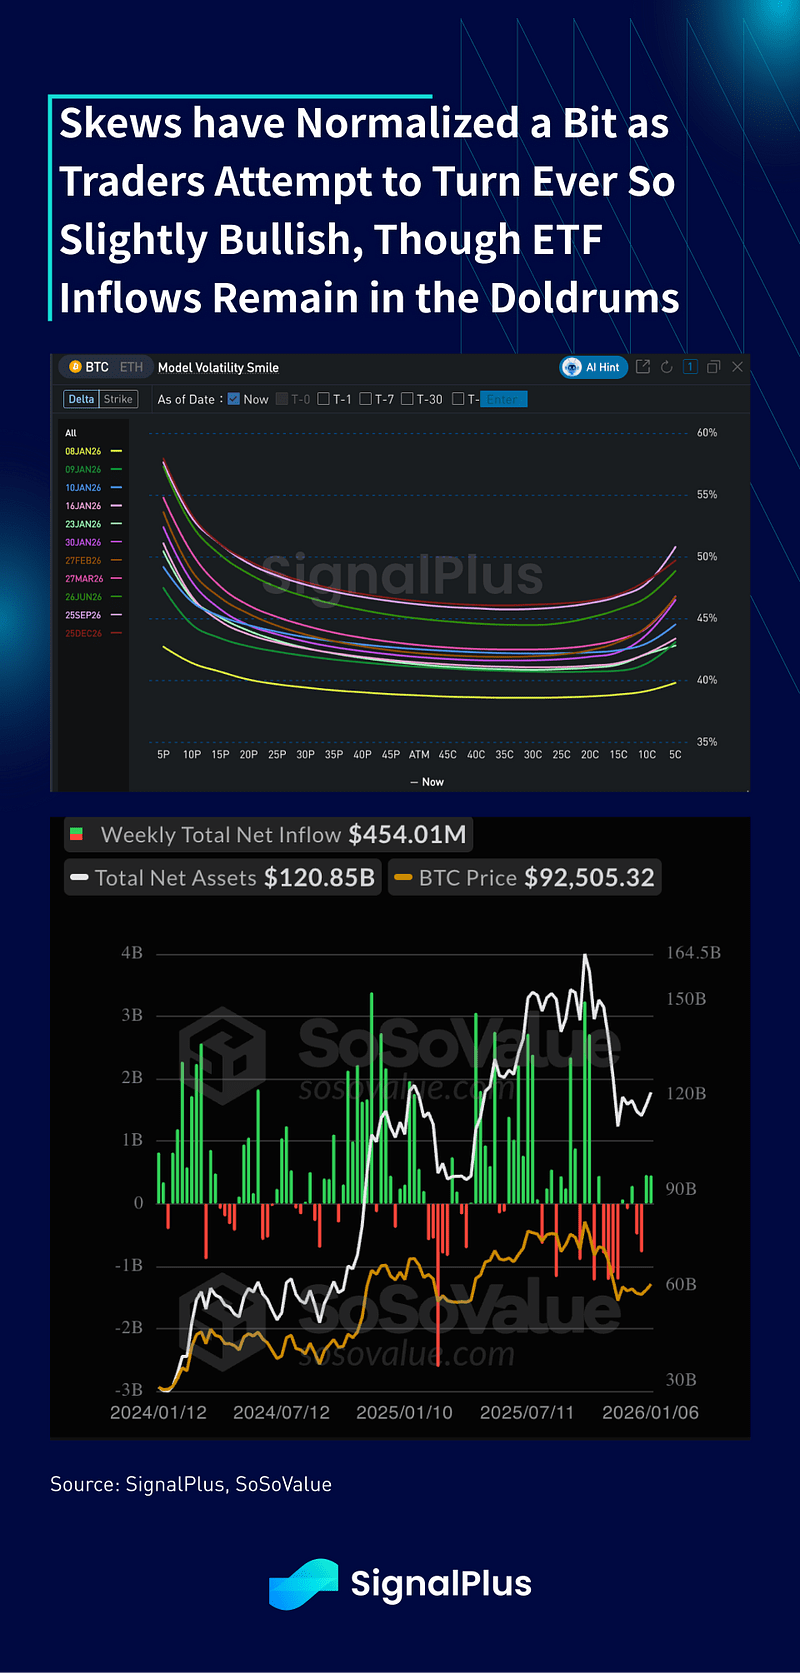
Las pendientes de llamadas han mejorado en los últimos días, particularmente frente al nivel de 100k, ya que los operadores se muestran ligeramente más optimistas respecto al BTC, pero siguen siendo cautelosos en general, con las entradas de fondos ETF siguiendo siendo escasas desde noviembre. La actividad es tranquila en lo demás, ya que los mercados esperan un catalizador más convincente para salir de la banda de 87–95k que ha persistido desde noviembre. ¡Buena suerte y buen trading!