
Métricas clave: (13 Jul 16:00 HK -> 20 Jul 16:00 HK):
BTC/USD +2.0% (62.900 dólares-> 64.150 dólares), ETH/USD +4.2% (1.785 dólares -> 1.860 dólares)
Perspectiva Técnica del Spot de BTC/USD:
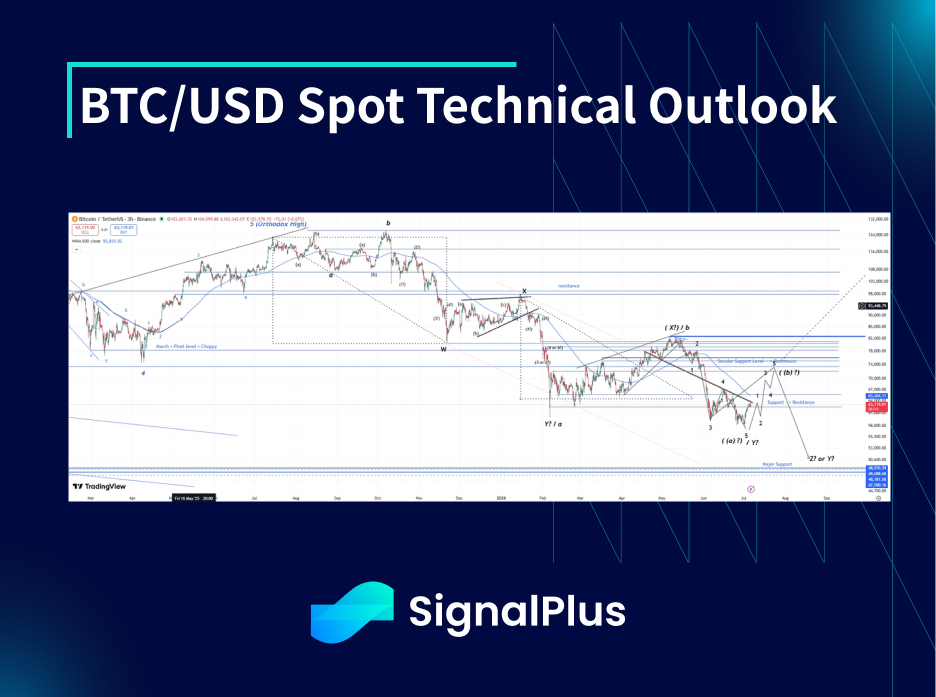
La acción del precio del contado de BTC (y ETH) mostró fortaleza relativa la semana pasada, en línea con el panorama técnico más amplio que hemos estado siguiendo durante las últimas semanas, pero también impulsada por el aumento de las esperanzas de avances en la Ley de Claridad antes del receso de verano del Congreso a partir del 8 de agosto. Localmente, se encontró soporte antes de los 62k dólares pese al mayor apetito de riesgo en negativo en las operaciones de desapalancamiento en KOSPI/AI-beta en renta variable, y pese a la escalada en la guerra entre EE. UU. e Irán, mientras que sigue observándose una fuerte resistencia en la zona de 64,5-65k
Por ahora seguimos esperando una deriva lateral al alza, mientras observamos señales alentadoras de mínimos más altos a nivel local. Con la Clarity Act en el foco, habrá cierto ruido de titulares que podría alterar el panorama técnico de corto plazo, pero estamos vigilando el nivel de soporte de 60-61k dólares por debajo; si no logra sostenerse, probablemente volveremos a visitar primero 58k y potencialmente prepararíamos un movimiento de finalización de sub-onda hacia abajo de 50-55k. Por otro lado, una ruptura limpia de esta resistencia alrededor de 64.5-65k llevaría a una prueba inicial de 68k, seguida de un movimiento hacia una resistencia mayor alrededor de 74k, donde el mercado finalmente tendrá que decidir si el mínimo ya está dentro y avanzamos con una subida, o si retrocedemos y hacemos una última visita por debajo de 60k antes de prepararnos para un rally más material más adelante en el año
Temas del mercado
Sentimiento general de aversión al riesgo la semana pasada, a pesar de un dato de CPI más débil que dio un pequeño impulso a los activos de riesgo al inicio de la semana. Las continuas escaladas en la situación entre EE. UU. e Irán finalmente se trasladaron a los precios del petróleo, con Brent subiendo por encima de 90 dólares/barril: un alza de algo más del 20% desde los recientes mínimos. Mientras tanto, también hubo un continuo desapalancamiento en operaciones de Kospi/AI-beta en renta variable, ya que se reportaron quiebras de minoristas entre la población joven-adulta coreana y las autoridades comenzaron a intervenir con medidas para evitar un mayor trading apalancado a corto plazo. En última instancia, vemos lo segundo como un movimiento saludable para el mercado, mientras que lo primero probablemente se mantendrá como un viento en contra para los activos de riesgo durante el verano, con una incertidumbre prolongada sobre la situación geopolítica que probablemente cause petróleo más alto y tasas más altas durante más tiempo. Sin una resolución clara a la vista, las colas de una escalada o de una mala evaluación se están haciendo más gruesas
El sentimiento cripto mejoró en general la semana pasada gracias a que el discurso desde la Casa Blanca trajo optimismo sobre la Clarity Act, con el marco temporal para la aprobación haciéndose más estrecho de cara al receso de verano (después del cual probablemente dominarán los medio-términos y el paso podría retrasarse hasta 2027). El mercado vio entradas continuas a los ETF, aunque se observó una resistencia fuerte en el rango de 64.5-65k dólares. El posicionamiento se siente muy ligero: los participantes de corto plazo están cubriendo cortos en los squeezes hacia 64k, mientras que los participantes de mediano plazo claramente han salido de posiciones en las últimas 4-6 semanas, ya que seguimos viendo una tendencia de los mineros a vender. Aunque se ha puesto algo de posicionamiento alcista para las próximas 2 semanas, el mercado probablemente se verá obligado a perseguir una escalada alcista hacia 68k, si vemos que se aprueba la Clarity Act en las próximas 2-3 semanas (las probabilidades de Polymarket están en 38%, sugiriendo un potencial alcista si ocurre). Por otro lado, una combinación de un sentimiento de aversión al riesgo extendido por la guerra en Medio Oriente y el fracaso de aprobar la Clarity en las próximas 2-3 semanas podría hacer que la decepción arrastre al BTC de vuelta a 60-61k, mientras que el ETH podría ser más vulnerable a un retroceso tipo “flush” hacia 1600, después de haber superado al BTC hasta ahora gracias al aumento del optimismo
Volatilidades implícitas de BTC$ ATM:
Volatilidad implícita ATM para BTC$ (13Jul 4pm HK -> 20Jul 4pm HK)
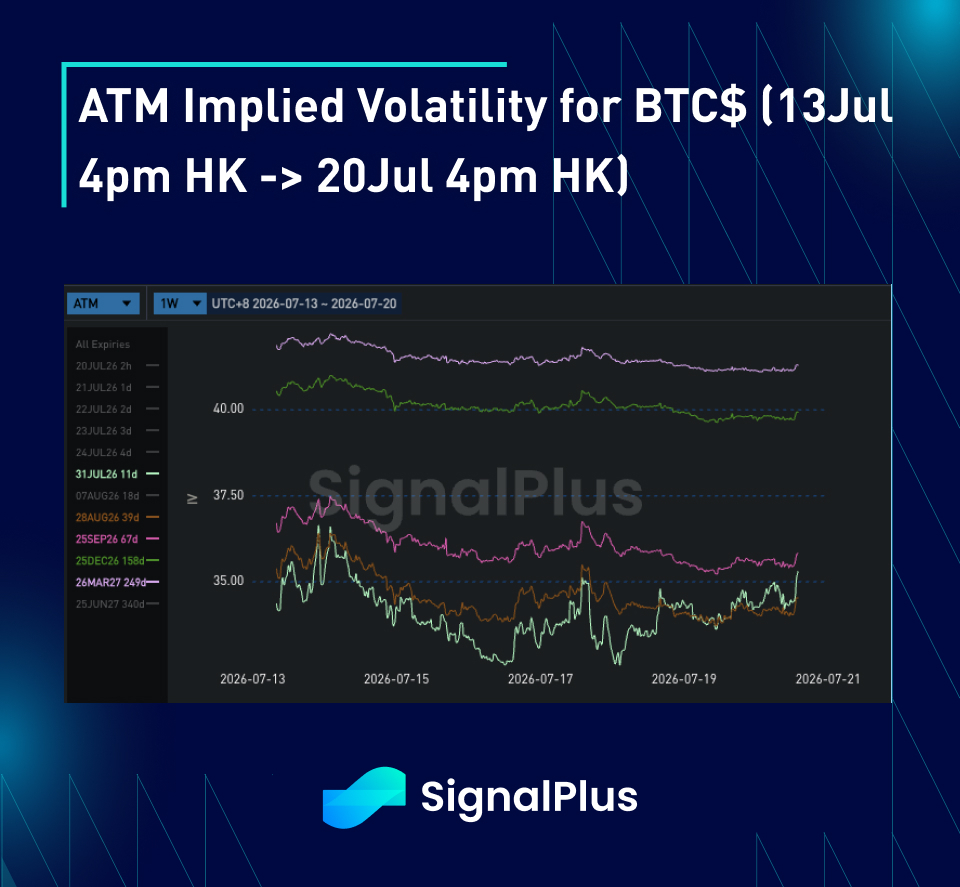
Las volatilidades implícitas en general mostraron una tendencia a la baja la semana pasada, a pesar de un pequeño repunte en las volatilidades realizadas desde los niveles extremadamente bajos de la semana anterior; aunque la mayor parte de esto estuvo relacionado con eventos, con el optimismo en torno al CPI y la Clarity Act. En general, la participación en el mercado sigue disminuyendo de cara al corazón del verano, ya que el mercado se siente más cómodo, por ahora, con el rango amplio de 60-66k dólares, con la única excepción de cierto interés en la parte superior, muy apalancado, para el vencimiento del 31 de julio, con el fin de cubrir una posible aceleración del paso de la Clarity Act antes del receso de verano (lo que ha empujado esta duración al alza). Aun así, esto sigue siendo una apuesta concentrada a corto plazo, sin interés ni expectativa de una continuación estructural en los precios si se obtiene la aprobación. Por el lado contrario, dado que las tenencias de efectivo claramente están más ligeras, no hemos visto demanda de cobertura a la baja y los vendedores de overlay han continuado vendiendo opciones en ambos lados del spot para mejorar el rendimiento en este entorno lateral acotado
La estructura temporal de la curva ha comenzado a empinarse, ya que ahora entramos en los meses estacionales de verano y el spot continúa consolidando su nuevo rango de equilibrio. Seguimos anticipando un aumento de la volatilidad realizada a partir de septiembre, particularmente considerando las elecciones de medio término y el contexto macro (el posible calendario del primer recorte de la Fed se ha retrasado de julio/agosto a sep/oct ahora). El mercado es reacio a posicionarse para esto todavía, dado que nos acercamos al corazón de los meses de verano y esto ha empujado las valoraciones de las volatilidades forward hacia el extremo inferior del rango reciente de 2 años, acercándose gradualmente a lo que consideramos niveles de valor para acumulación
BTC$ Skew/Convexidad:
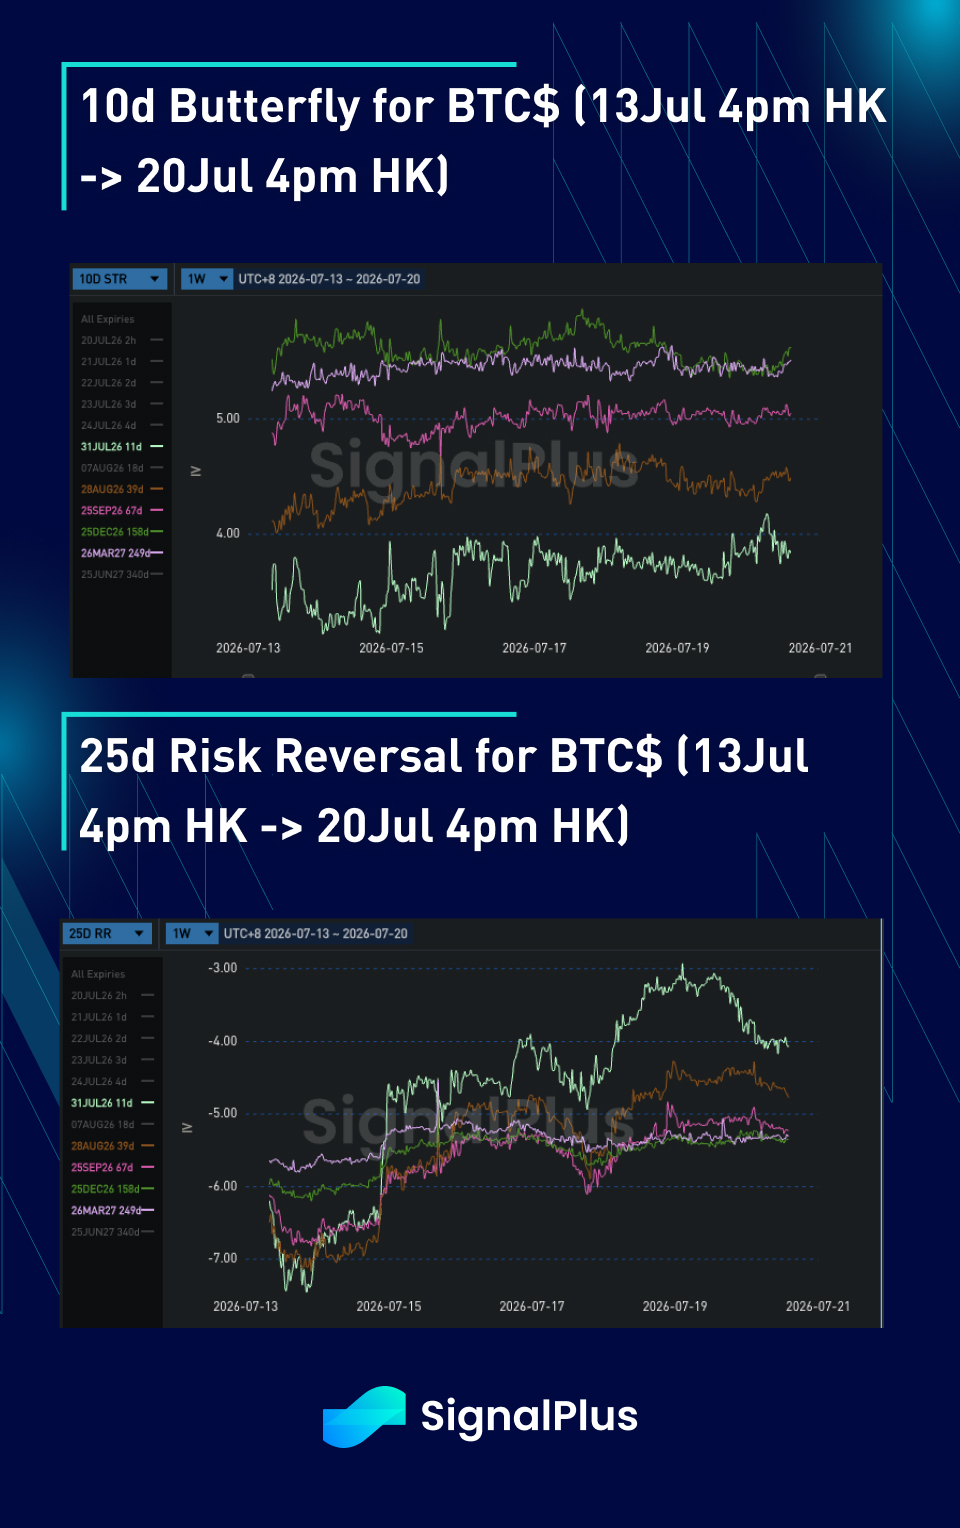
Los precios de skew se movieron menos profundos para puts la semana pasada, ya que el spot mostró una fortaleza relativa frente al riesgo externo-off y la demanda de corto plazo por la parte superior comenzó a reflejarse en la curva. También vimos que algunos vendedores de calls de overlay empezaban a añadir ventas a la baja a su programa, ya que comenzaron a ganar confianza en la acción reciente del precio hacia abajo (mínimos más altos)
Los precios de la convexidad han comenzado a encontrar algo de soporte a los niveles actuales, ya que la repricing del skew ha dejado la parte a la baja con un aspecto relativamente bajo frente a niveles recientes, y el mercado sigue desconfiando de vender demasiado barato la cola de downside dada la situación geopolítica y con Saylor aún probablemente necesitando vender en los próximos meses, considerando que MSTR y STRC no han mostrado signos materiales de recuperación. En el lado positivo, la demanda de calls “outright” (y spreads de call ajustados) ha reducido netamente parte de la volatilidad de la “wing” al alza del mercado (que estaba muy larga por ventas de overlay) y esta reducción del sobrehang también ha ayudado a sostener los precios de la convexidad
¡Buena suerte para la semana que viene!