

Dos recordatorios:
Este artículo se basa en una interpretación y verificación cruzada de los datos del sitio kimpremium.com mencionados en los tuits de 神鱼. Las fuentes de los datos provienen de estadísticas diarias oficiales de Corea del Sur, como KOFIA/SEIBro, etc. Los números clave del texto han sido corroborados con comunicados públicos en el marco oficial de Corea del Sur.
Todo el artículo es un resumen consolidado después de que yo y Claude Fable, ChatGPT Sol, conversáramos repetidamente.
——
Muchos creen que, como Hynix ha caído tanto, el apalancamiento debería haber reventado casi por completo.
Pero después de revisar este sitio coreano de monitoreo de apalancamiento, kimpremium.com, llegué a una conclusión completamente opuesta: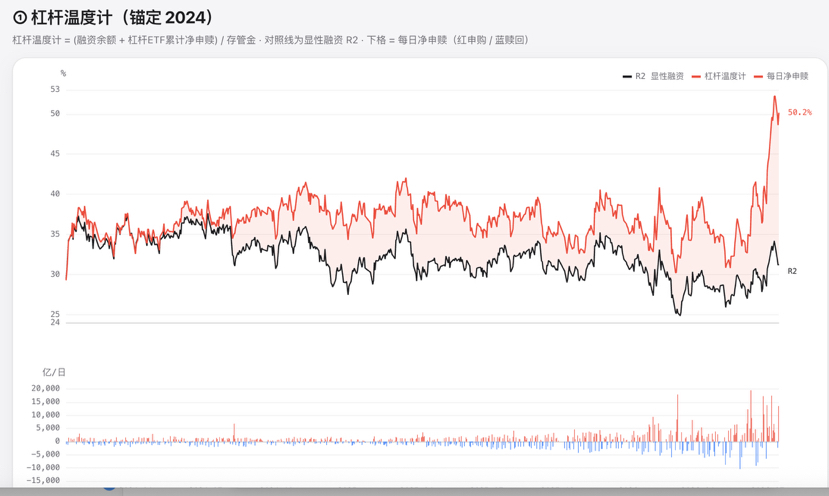
Si el criterio de estadísticas de este sitio no tiene problemas, el desapalancamiento en el mercado coreano probablemente apenas esté entrando en la primera fase.
La razón no es que Hynix haya caído lo suficiente, sino que el apalancamiento nunca salió realmente.
El indicador más central del sitio se llama «termómetro del apalancamiento»:
(saldo de financiamiento + suscripción neta acumulada de ETF de apalancamiento) ÷ dinero en custodia
Último valor: 50,2%. Mucha gente reacciona primero con «el apalancamiento está altísimo». Pero donde de verdad tiene valor este indicador es al desglosarlo.
Primero, de hecho el desapalancamiento comenzó, pero no se está desapalancando el protagonista
El saldo de financiamiento de todo el mercado cayó desde el pico de 6 de junio (38,6 billones de wones) hasta alrededor de 36 billones; el algoritmo de liquidación forzosa efectivamente está funcionando.
Pero si miras la estructura, se ve el problema: del 27 de mayo (fecha de salida del ETF de apalancamiento sobre una sola acción) al 10 de julio, el saldo de financiamiento en KOSDAQ se redujo un 23,4%—las acciones de mediana y pequeña capitalización fueron desapalancadas por completo.
¿Y el saldo de financiamiento del KOSPI del mismo periodo (mercado principal)? Al contrario, sube de 26,8 billones a 28,0 billones.
Las dos acciones de Samsung + Hynix: el saldo de financiamiento estimado ronda los 12,5 billones de wones coreanos, ¡70% más alto que el total de financiamiento de todo el mercado KOSDAQ!
Es decir: con los datos más recientes disponibles hasta ahora, el desapalancamiento solo ocurre en la periferia. La verdadera «bodega de pólvora»—las dos principales acciones de semiconductores—no solo no se desapalanca, sino que la concentración incluso aumenta.
El 13 de julio, Hynix golpeó con una caída diaria del 15,37%, la mayor de la historia. Según el sistema de liquidación coreano T+2, las cuentas cuyo ratio de garantía cayó por debajo del 140% fueron liquidadas de forma forzosa en la subasta de apertura del día siguiente, tras un periodo de gracia de un día. La verdadera liquidación forzosa a gran escala se ejecutó el 15 de julio a las 9:00 a. m. Esta es la primera ronda de liquidación forzosa dirigida a la propia «bodega de pólvora». Cuánto limpió, habrá que confirmarlo con los datos del saldo de financiamiento de la próxima semana.
Segundo, lo más complicado es esto: el apalancamiento que explotó está siendo reemplazado por nuevo apalancamiento
Lo que realmente me alerta no es la línea negra del financiamiento, sino el gráfico de flujos de abajo.
Recientemente han aparecido barras rojas de nivel histórico de forma consecutiva—la suscripción neta diaria de ETF de apalancamiento llegó a 1,5–2 billones de wones. Cuanto más cae Hynix, más se suscriben de forma frenética los ETF de apalancamiento 2x y 3x, en lugar de ser rescatados. Hasta esta semana, las barras rojas siguen continuando.
Entonces aparece una estructura peligrosa:
El algoritmo de liquidación forzosa limpia el flujo de financiamiento en la acción subyacente, y el nuevo apalancamiento se restituye sincronizadamente mediante los ETF.
El apalancamiento explícito baja un poco, pero el implícito sube; así, la línea roja solo cae menos de 3 puntos porcentuales desde el pico del 53%. En comparación con el rango normal histórico del 33%~42%, esta magnitud de caída es insignificante.
Tercero: dos descuentos que debes tener en cuenta (y que son los más fáciles de pasar por alto)
Primero, el denominador se encoge. El dinero en custodia (gold/depósitos en custodia) pasó de ~1,4 billones de wones en un mes a 1,07 billones, una reducción del 23%. Incluso si el numerador no cambia, la proporción se eleva mecánicamente. Por eso, dentro del 50,2% hay parte que no es que el apalancamiento suba, sino que el dinero se está retirando.
Segundo, la suscripción neta acumulada se calcula a costo histórico. Cuando los minoristas compran, meten 10 mil millones; después de que el valor liquidativo del ETF caiga 40%, la exposición real se queda solo en 6 mil millones, pero en el indicador aún se registran 10 mil millones. Por eso, la línea roja está sobreestimada para la exposición real actual.
Pero si se descuentan ambos descuentos, la dirección de la conclusión no cambia—el monto absoluto ahí está: el saldo de financiamiento de todo el mercado solo ha caído alrededor de un 6% respecto al pico; el flujo de financiamiento de los líderes seguía aumentando hasta el 10 de julio; y los ETF continúan con sus grandes suscripciones netas.
Además, que el denominador se encoge por sí mismo es otra mala señal: el efectivo fuera de bolsa se fue 32 billones en un mes, lo que significa que las municiones de reposición para agarrar los valores golpeados por futuras liquidaciones forzosas se están agotando. Este factor es de doble filo: hace que el indicador se infle artificialmente y también hace que el mercado sea más frágil.
Así que el verdadero problema no es si «el apalancamiento explotó o no», sino:
El apalancamiento que explotó se está recuperando/absorbiendo con nuevo apalancamiento.
Cuarto, en qué señales estoy atento
Ya no me obsesiono con a qué punto exacto podría caer Hynix más. Sigo tres señales, y la primera es la más importante, porque es el único indicador adelantado:
Los flujos de dinero de los ETF pasan de suscripciones netas continuas (barras rojas) a rescates netos continuos (barras azules); los minoristas, que compraban más cuanto más caía, pasan a rendirse. Esta es la razón;
El termómetro del apalancamiento vuelve desde 50% a menos del 42%, e incluso cerca del centro histórico—este es el resultado;
La brecha entre las líneas roja y negra se cierra claramente—en la punta de los ETF, el apalancamiento implícito empieza de verdad a salir, y este es también el resultado.
El punto de verificación más directo a corto plazo es el saldo de financiamiento que se publicará la semana que viene: si después de la liquidación forzosa concentrada del 15 de julio Hynix sigue manteniendo terquamente el financiamiento en una posición alta en cada acción, y las barras rojas de los ETF continúan, entonces esta ronda de clearing ni siquiera habrá terminado la primera etapa.
Antes de que aparezca la señal 1, cada rebote puede ser solo que el dinero apalancado se prolongue la vida, en lugar de que el mercado haya completado la liquidación (clearing).
El precio determina qué tan barato puedes comprar.
El apalancamiento determina cuándo el mercado encuentra de verdad el suelo.
(Los datos llegan hasta mediados de julio de 2026; los datos públicos del saldo de financiamiento se retrasan 1–2 días de trading; el corte más reciente es el 10 de julio. No es asesoramiento de inversión).