


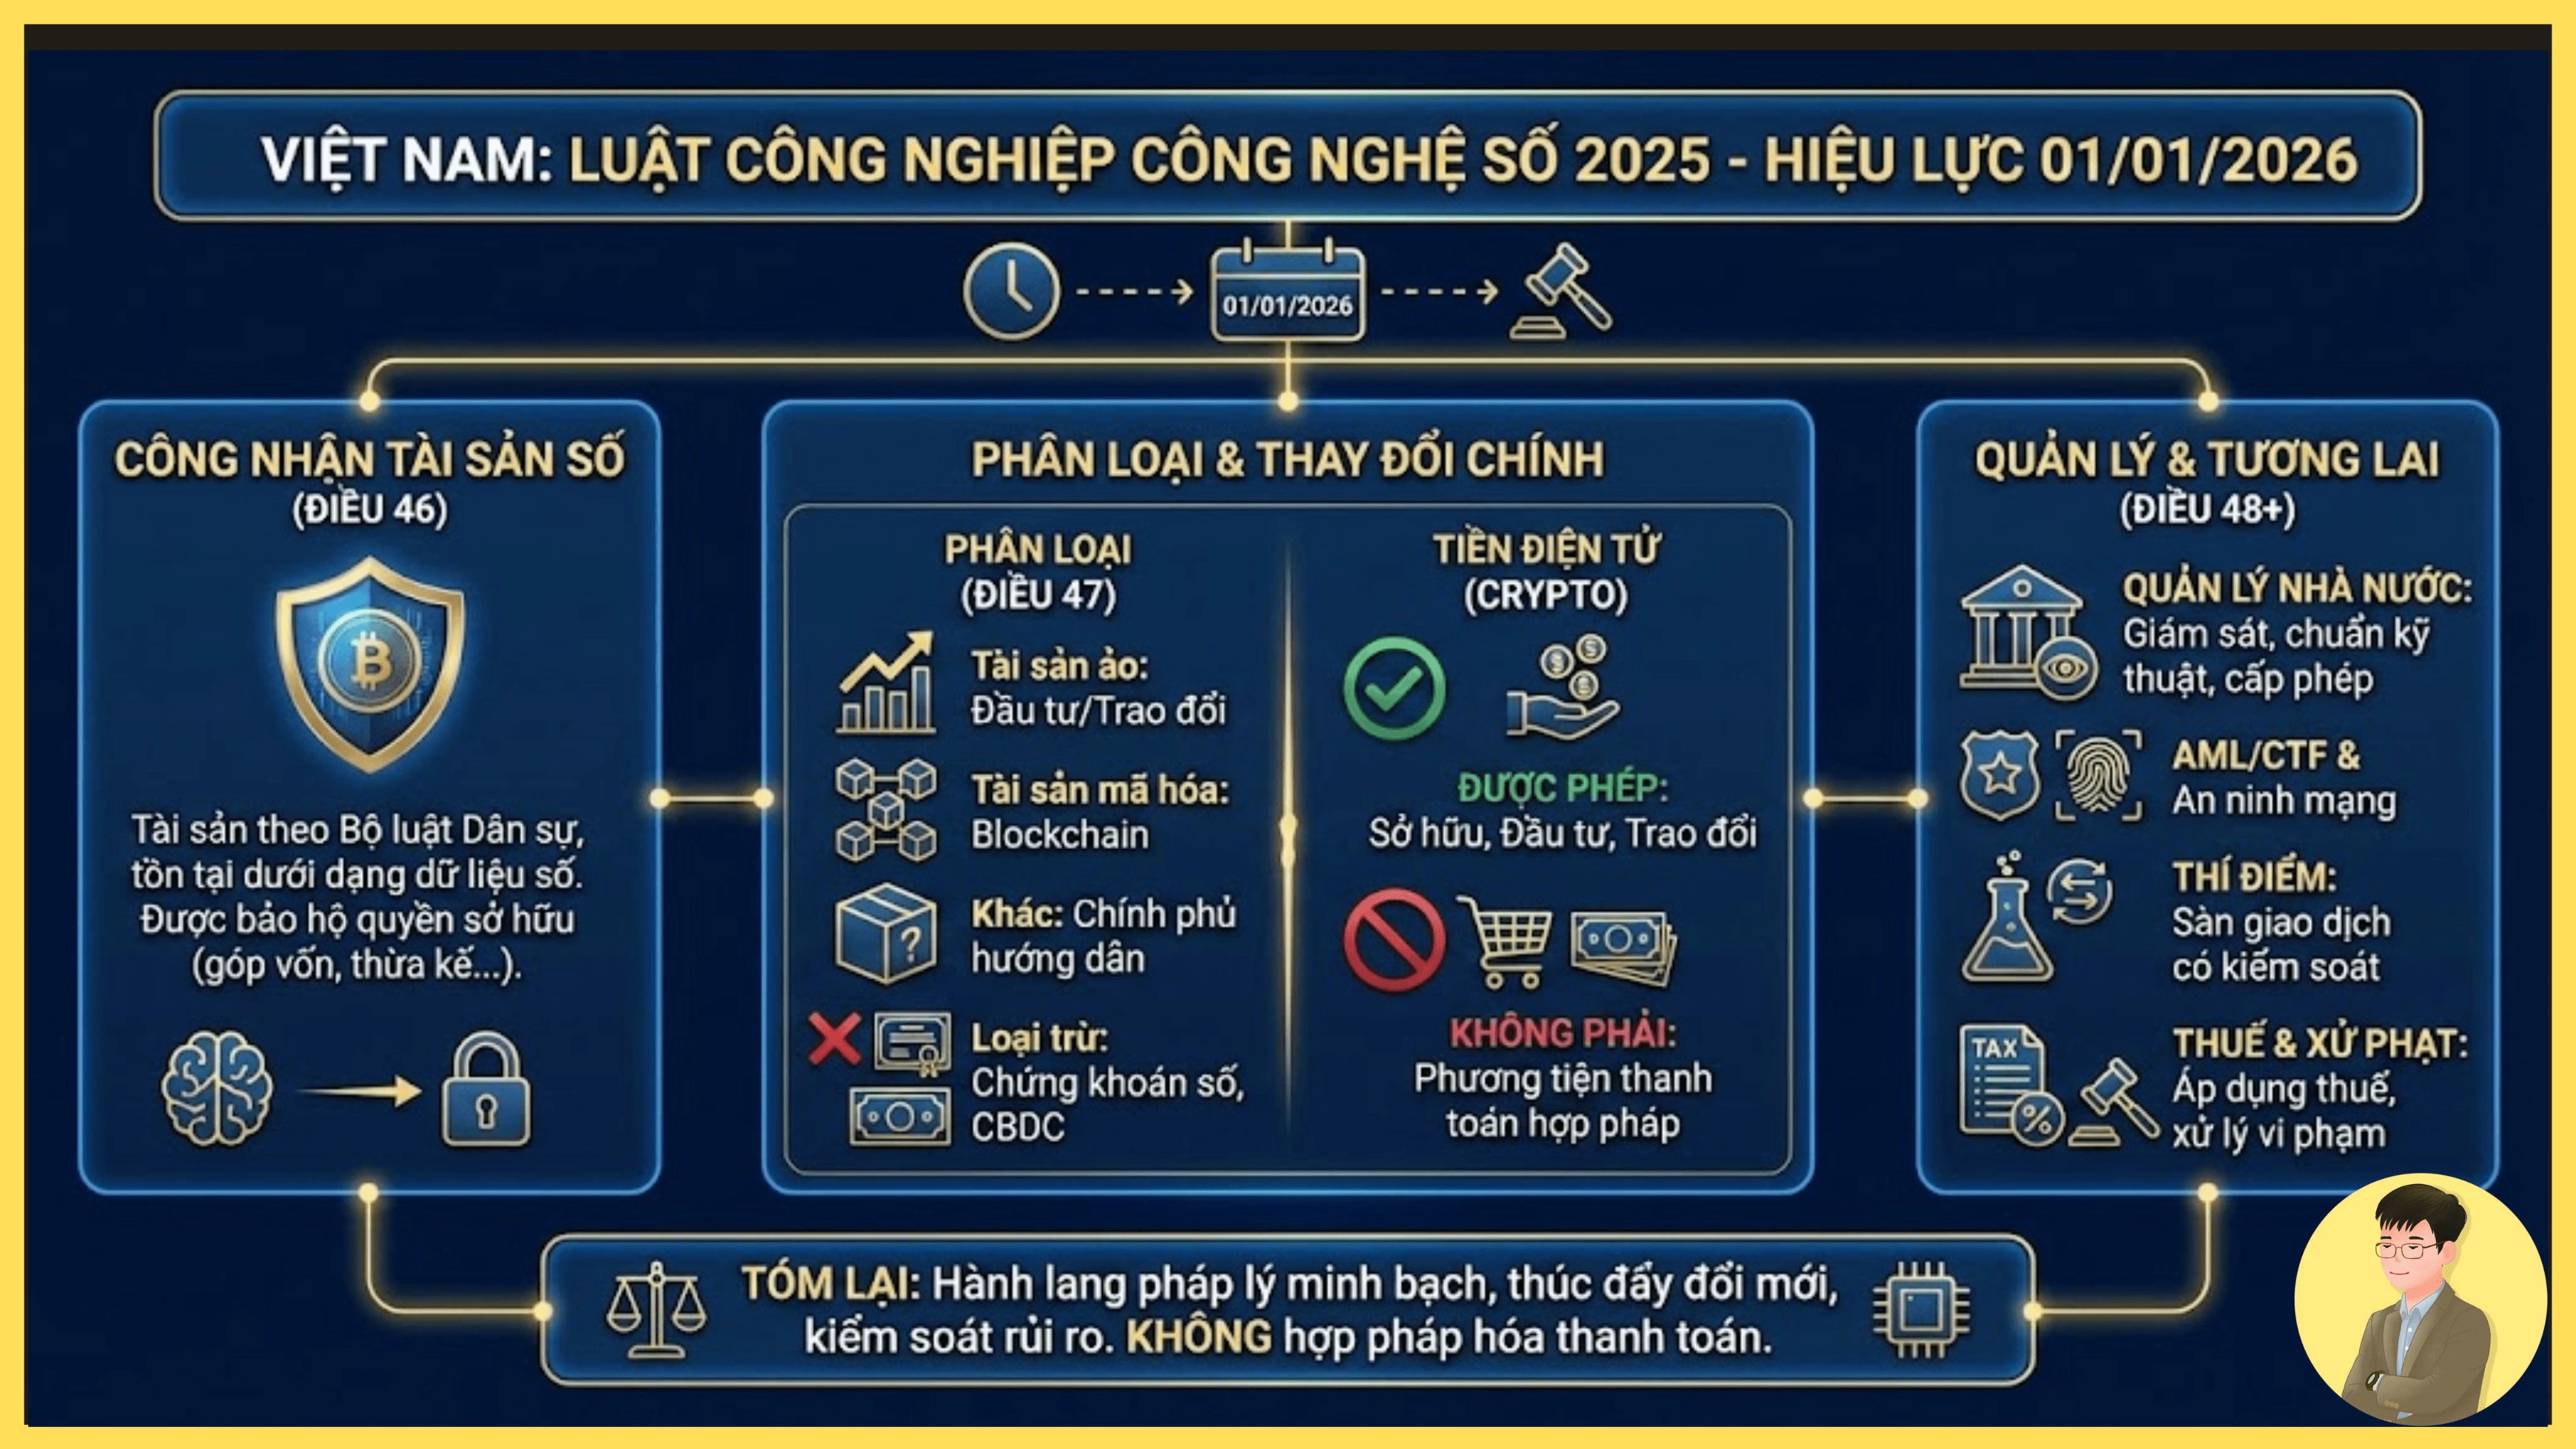
A partir del 01/01/2026, la Ley de Industria de Tecnología Digital 2025 (número 71/2025/QH15, aprobada el 14/06/2025) entrará en vigor oficialmente, marcando el primer gran hito en el reconocimiento y gestión de activos digitales (incluidos los relacionados con criptomonedas) en Vietnam.
1. Reconocimiento de activos digitales
- Los activos digitales están oficialmente definidos en el Artículo 46 como activos según lo dispuesto por el Código Civil de 2015, existiendo en forma de datos digitales, creados, emitidos, almacenados, transferidos y autenticados por tecnología digital en el entorno electrónico.
=> Esto saca los activos digitales (incluyendo criptomonedas como Bitcoin, Ethereum...) de la "zona gris" legal, protegiendo el derecho de propiedad como activos tradicionales (se pueden aportar, heredar, garantizar, litigar...).
2. Clasificación de activos digitales (Artículo 47)
- Activos virtuales en el entorno electrónico: Pueden utilizarse para fines de intercambio o inversión (esto abarca muchos tipos de criptomonedas populares como objetos virtuales en juegos, puntos de recompensa, cupones digitales, puntos de fidelidad,...).
- Activos criptográficos: Uso de tecnología de encriptación para autenticar la creación, emisión, almacenamiento y transferencia.
- Otros activos digitales: Según la guía detallada del gobierno.
- Exclusiones: No incluye valores digitalizados, moneda fiduciaria en formato digital (CBDC), o otros activos financieros según la legislación vigente.
3. Principales cambios en el ámbito de las criptomonedas
- Activos virtuales/criptográficos reconocidos para inversiones y intercambios, protegiendo al inversor.
- No es un medio de pago legal: Las criptomonedas aún no pueden usarse como moneda o para el pago de bienes/servicios (manteniendo la regulación anterior del Banco Estatal, esta conducta está prohibida).
- Las criptomonedas en general y Bitcoin, Litecoin,... en particular no son moneda y no son un medio de pago legal según la normativa de Vietnam. La emisión, suministro y uso de criptomonedas en general y Bitcoin, Litecoin en particular (medios de pago ilegales) como moneda o medios de pago está prohibido.
4. Gestión estatal (Artículo 48):
- Emitir estándares técnicos, autenticación. Supervisar las actividades de negocios de servicios relacionados (plataformas de intercambio, custodia...).
- Prevención del lavado de dinero, ciberseguridad, financiamiento del terrorismo (en coordinación con la Ley de Prevención del Lavado de Dinero).
- Condiciones para operar servicios de activos criptográficos (se requiere licencia, cumplimiento estricto).
- Proyecto piloto de mercado: En combinación con la Resolución 05/2025/NĐ-CP (y documentos relacionados), proyecto piloto de plataforma de intercambio de activos criptográficos (escala de control, grandes requerimientos de capital, divulgación de información...).
- Propuesta para aplicar un impuesto sobre las transacciones, similar al impuesto sobre transacciones de valores (0,1% sobre el valor de transferencia de cada transacción).
- Las plataformas de intercambio autorizadas serán responsables de deducir, informar y pagar impuestos en nombre de los inversores.
- Después de 6 meses desde que se otorgue la primera licencia a una plataforma, las transacciones fuera del sistema de gestión (plataformas no autorizadas) pueden ser sancionadas administrativamente o enfrentar responsabilidad penal.
=> Los decretos y circulares que guiarán en detalle (sobre la declaración, pago de impuestos, umbrales de exención...) se emitirán gradualmente en 2026.
=> Así que este año, las criptomonedas se consideran oficialmente un tipo de activo de inversión y se beneficiarán temporalmente de las leyes vigentes sobre activos desde el derecho civil hasta que se emitan guías más específicas.
=> ¿Cómo se protege a los inversores? Cuando son víctimas de fraude, pérdidas, aportaciones,... pueden informar a las autoridades como lo harían con activos comunes, siempre que tengan suficientes pruebas.