Los “golpes” en menor dimensión de los contratos perpetuos del sector cripto contra las acciones de EE. UU. y el “triángulo imposible”
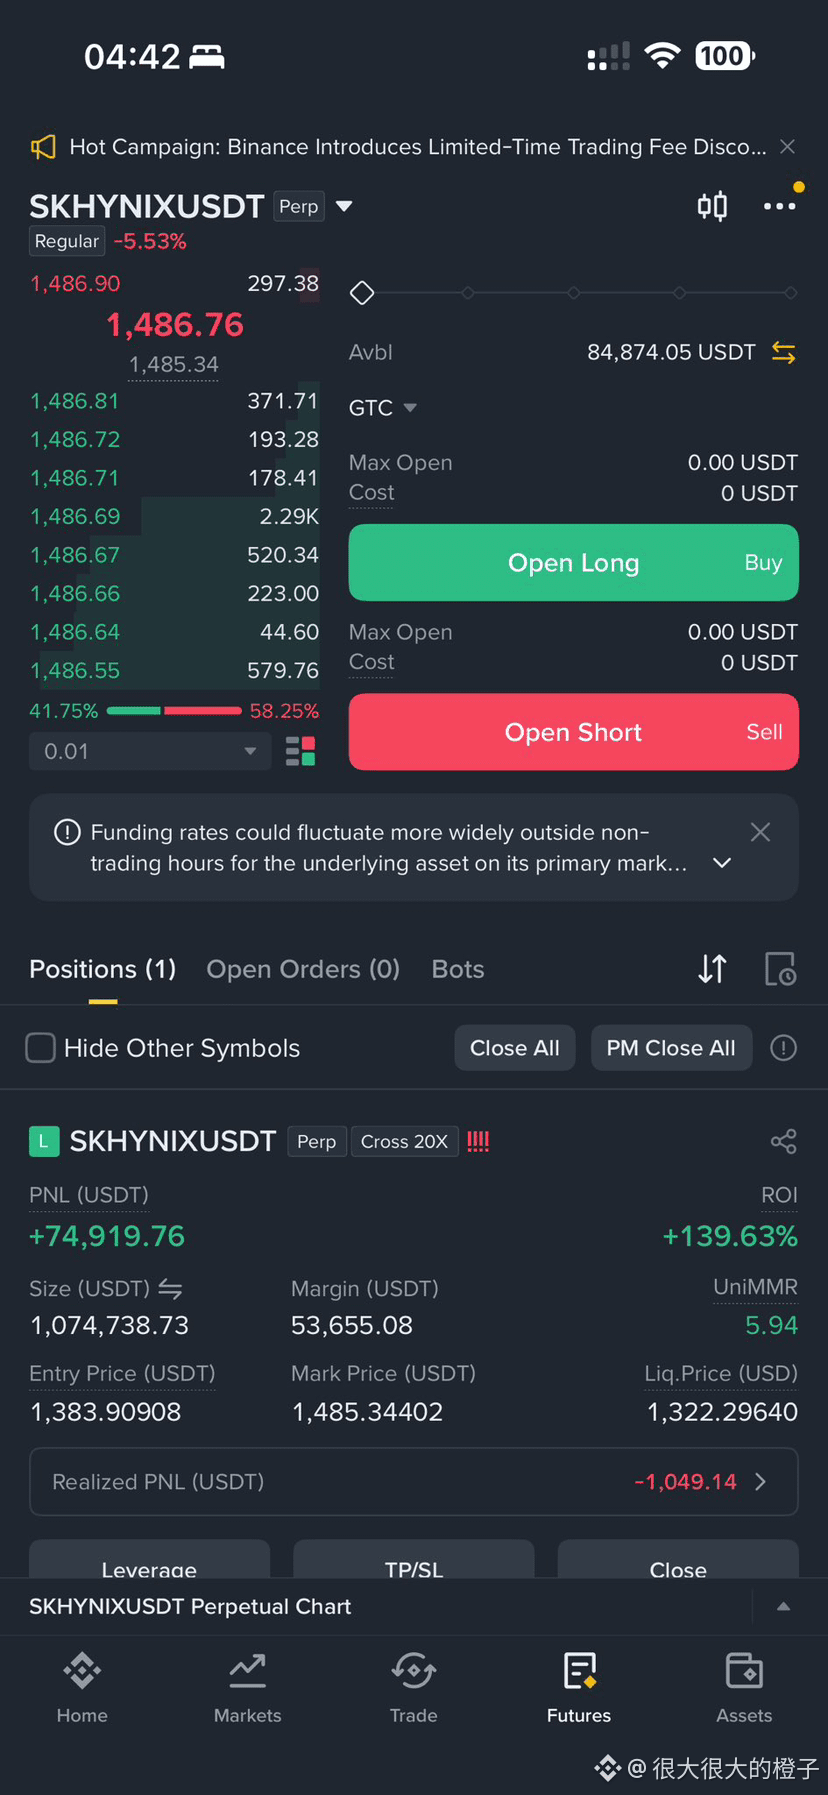
Les muestro esta imagen: un long de cuadro completo apalancado 20x que puse en mi propia cuenta en Binance (SKHYNIXUSDT). Cada vez que abro una posición así, no puedo evitar exclamar: en el sector cripto, al introducir los contratos perpetuos en los activos tradicionales, se logra un ataque “en menor dimensión” contra el sistema tradicional de apalancamiento de las acciones de EE. UU.
Antes, en EE. UU. era muy difícil añadir mucho apalancamiento; el único recurso era a través de opciones. Pero las opciones tienen dos puntos muertos:
1. **El apalancamiento está limitado**: está restringido por la **Delta** y el **precio de ejercicio**, así que no puedes “llevarlo al máximo” con libertad como aquí.
2. **Rozamiento elevado**: hay que pagar una prima alta (Premium) a los creadores de mercado. Los creadores de mercado se quedan con beneficio por ambos lados en el medio y trasladan el riesgo, acabando literalmente con una capa de “carne” menos. Ahora, con los perpetuos, desaparece el intermediario que se queda con el diferencial; comprador y vendedor se enfrentan directamente, apostando puros contra el otro lado, y además se elimina la ansiedad por la pérdida de valor por **Theta** (valor temporal).
El “triángulo imposible” de los contratos perpetuos
No existe almuerzo gratis. Aunque los perpetuos acaben con los creadores de mercado, no pueden escapar del triángulo imposible subyacente del mundo financiero:
liquidez (apalancamiento), **ADL** (reducción automática de posiciones) y **coste de financiación**
La lógica central: no puedes “quererlo todo”. O quieres mucho apalancamiento, o no quieres ADL, o no quieres pagar coste de financiación.
Para tener alto apalancamiento/liquidez: en escenarios extremos de una sola dirección, entonces sí o sí debes asumir el alto coste de ajuste del coste de financiación
Para evitar que se reparta el riesgo de liquidación: el exchange tiene que introducir el mecanismo de ADL; en condiciones extremas, reduce de forma forzada las posiciones que más ganancia tienen.
Los contratos perpetuos, con la forma más brutal y eficiente de liquidez, se quitan la máscara del alto coste de fricción de las opciones sobre acciones en EE. UU. Aunque implique soportar restricciones de coste de financiación o ADL, esta batalla extrema de cara a cara contra el contraparte, de hecho, es la encarnación definitiva de la eficiencia en derivados.
Les muestro esta imagen: un long de cuadro completo apalancado 20x que puse en mi propia cuenta en Binance (SKHYNIXUSDT). Cada vez que abro una posición así, no puedo evitar exclamar: en el sector cripto, al introducir los contratos perpetuos en los activos tradicionales, se logra un ataque “en menor dimensión” contra el sistema tradicional de apalancamiento de las acciones de EE. UU.
Antes, en EE. UU. era muy difícil añadir mucho apalancamiento; el único recurso era a través de opciones. Pero las opciones tienen dos puntos muertos:
1. **El apalancamiento está limitado**: está restringido por la **Delta** y el **precio de ejercicio**, así que no puedes “llevarlo al máximo” con libertad como aquí.
2. **Rozamiento elevado**: hay que pagar una prima alta (Premium) a los creadores de mercado. Los creadores de mercado se quedan con beneficio por ambos lados en el medio y trasladan el riesgo, acabando literalmente con una capa de “carne” menos. Ahora, con los perpetuos, desaparece el intermediario que se queda con el diferencial; comprador y vendedor se enfrentan directamente, apostando puros contra el otro lado, y además se elimina la ansiedad por la pérdida de valor por **Theta** (valor temporal).
El “triángulo imposible” de los contratos perpetuos
No existe almuerzo gratis. Aunque los perpetuos acaben con los creadores de mercado, no pueden escapar del triángulo imposible subyacente del mundo financiero:
liquidez (apalancamiento), **ADL** (reducción automática de posiciones) y **coste de financiación**
La lógica central: no puedes “quererlo todo”. O quieres mucho apalancamiento, o no quieres ADL, o no quieres pagar coste de financiación.
Para tener alto apalancamiento/liquidez: en escenarios extremos de una sola dirección, entonces sí o sí debes asumir el alto coste de ajuste del coste de financiación
Para evitar que se reparta el riesgo de liquidación: el exchange tiene que introducir el mecanismo de ADL; en condiciones extremas, reduce de forma forzada las posiciones que más ganancia tienen.
Los contratos perpetuos, con la forma más brutal y eficiente de liquidez, se quitan la máscara del alto coste de fricción de las opciones sobre acciones en EE. UU. Aunque implique soportar restricciones de coste de financiación o ADL, esta batalla extrema de cara a cara contra el contraparte, de hecho, es la encarnación definitiva de la eficiencia en derivados.