



Escrito por: June, TechFlow de Shenchao
En enero de 2025, el mercado de monedas meme está en su apogeo frenético. Con el presidente de Estados Unidos, Trump, lanzando la moneda TRUMP, una ola de especulación sin precedentes ha arrasado, y el mito de la creación de riqueza de 'monedas de cien veces' ha captado la atención del mercado.
Al mismo tiempo, una demanda contra la plataforma Pump.fun también se ha iniciado en silencio.
Avancemos rápidamente a los recientes días.
Pump.fun cofundador y director de operaciones Alon Cohen, ha estado más de un mes sin pronunciarse en las redes sociales. Para Alon, que siempre ha sido activo y está 'navegando y comiendo melones' en línea, este silencio es especialmente llamativo. Los datos muestran que el volumen de transacciones semanales de Pump.fun ha caído de un pico de 3.3 mil millones de dólares en enero a 481 millones de dólares en la actualidad, con una caída de más del 80%. Mientras tanto, el precio de PUMP ha caído a 0.0019 dólares, una disminución de aproximadamente el 78% desde su máximo histórico.
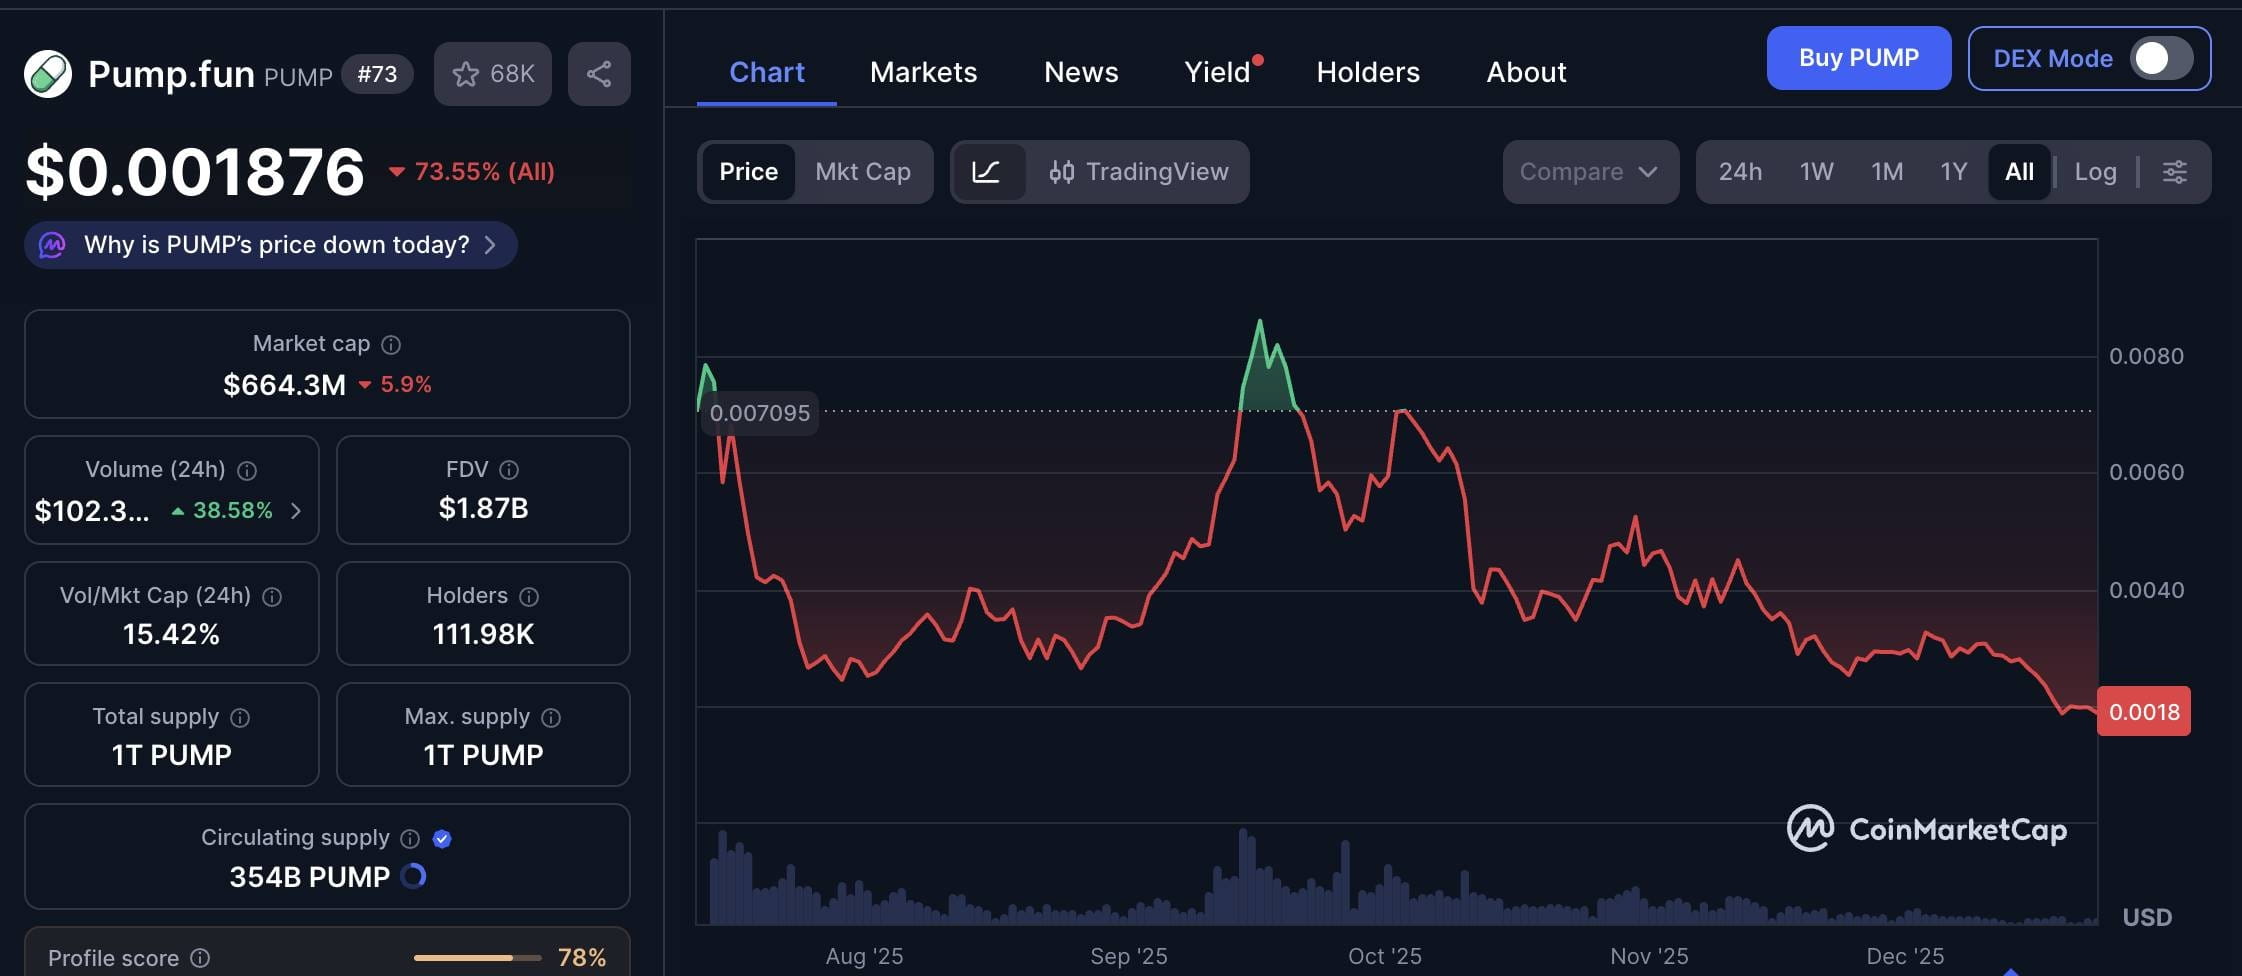
Recordemos que unos meses atrás, el 12 de julio, la situación era completamente diferente. Pump.fun se lanzó al público a un precio uniforme de 0.004 dólares por token, se agotó en 12 minutos, recaudando alrededor de 600 millones de dólares, y la emoción se disparó.
Desde la animación del inicio del año hasta la tranquilidad actual, la actitud del mercado ha cambiado drásticamente.
En medio de todos estos cambios, lo único que no se ha detenido es el programa de recompra. El equipo de Pump.fun sigue ejecutando el programa de recompra diaria de manera metódica. Hasta ahora, el monto total de recompra ha alcanzado 216 millones de dólares, absorbiendo aproximadamente el 15.16% de la oferta circulante.
Mientras tanto, esa demanda que fue ignorada en la locura del mercado está creciendo silenciosamente.
Todo comenzó con las pérdidas de $PNUT.
La historia comienza en enero de 2025.
El 16 de enero, el inversor Kendall Carnahan fue el primero en presentar una demanda en el Tribunal del Distrito Sur de Nueva York (número de caso: Carnahan v. Baton Corp.), apuntando directamente a Pump.fun y sus tres fundadores. La petición de Carnahan es clara: sufrió pérdidas después de comprar tokens $PNUT en la plataforma y acusa a Pump.fun de vender valores no registrados, violando la Ley de Valores de EE. UU. (Ley de Valores de 1933).
Según los documentos de la demanda, la pérdida real de este inversor fue de solo 231 dólares.
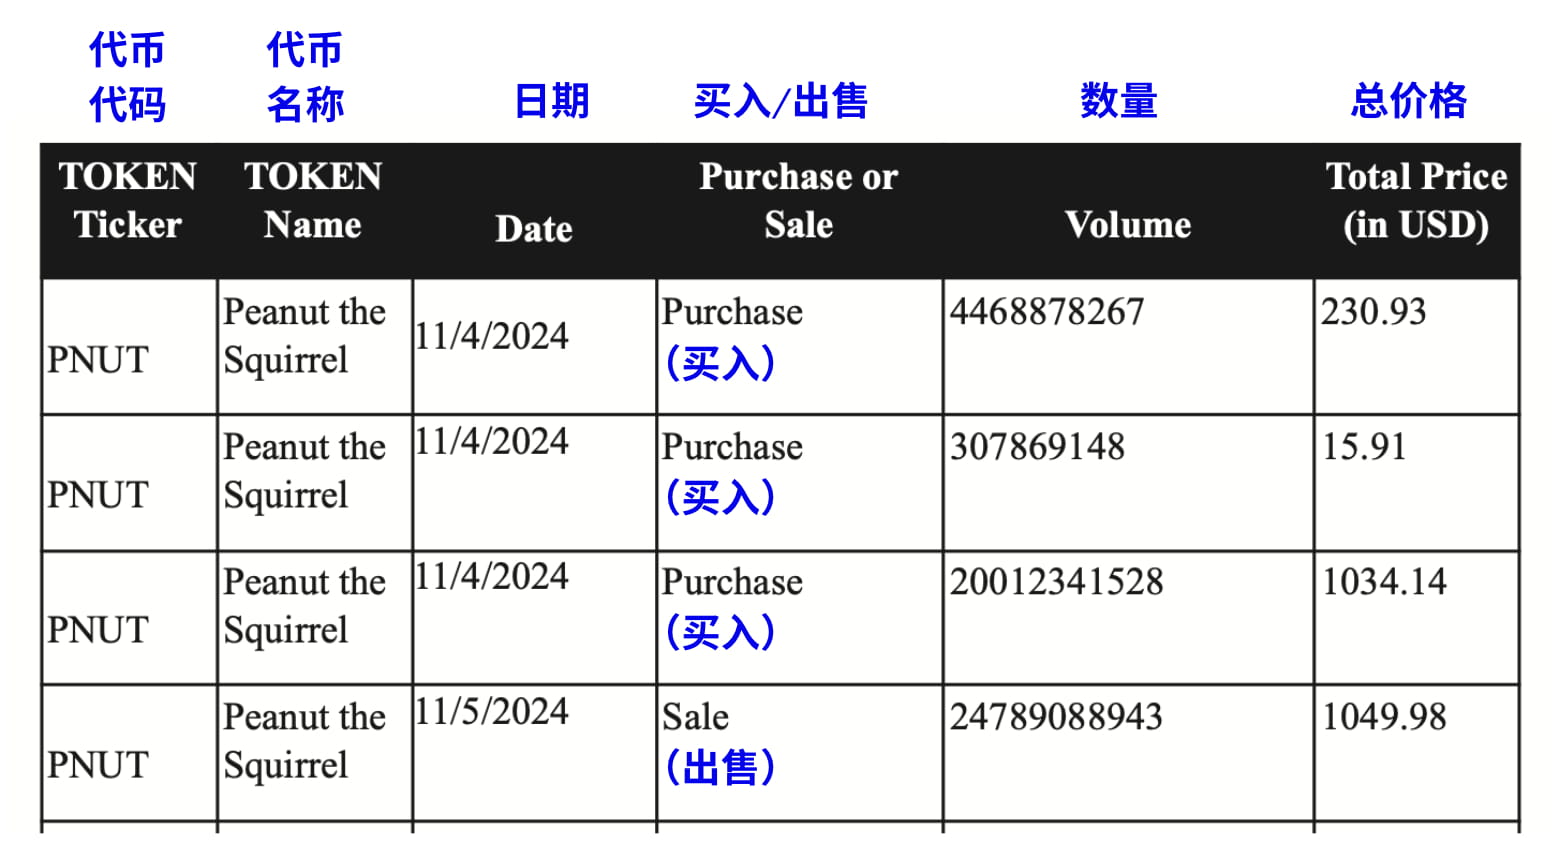
Solo dos semanas después, el 30 de enero, otro inversor, Diego Aguilar, también presentó una demanda similar (número de caso: Aguilar v. Baton Corp.). A diferencia de Carnahan, Aguilar compró una mayor variedad de tokens, incluyendo varios meme tokens emitidos en la plataforma Pump.fun como $FRED, $FWOG, $GRIFFAIN, entre otros. Su demanda abarca más, representando a todos los inversores que compraron tokens no registrados en esa plataforma.
En este momento, los dos casos se están llevando a cabo de manera independiente, y los demandados son el mismo grupo de personas:
La empresa operativa Pump.fun, Baton Corporation Ltd, y sus tres fundadores, Alon Cohen (Director de Operaciones), Dylan Kerler (Director de Tecnología) y Noah Bernhard Hugo Tweedale (Director Ejecutivo).
Los dos casos se fusionan, los que perdieron 240,000 dólares se convierten en demandantes principales.
Dos litigios independientes rápidamente llamaron la atención del tribunal. La jueza Colleen McMahon del Tribunal del Distrito Sur de Nueva York, encargada de este caso, encontró un problema: los dos casos se dirigen contra el mismo grupo de demandados, la misma plataforma y el mismo comportamiento ilegal, ¿por qué deberían ser juzgados por separado?
El 18 de junio de 2025, la jueza McMahon cuestionó directamente al equipo de abogados del demandante:
¿Por qué existen dos demandas independientes sobre el mismo asunto? Ella pide a los abogados que expliquen por qué no deberían fusionarse estos dos casos.
Los abogados del demandante inicialmente intentaron argumentar que podían mantener dos casos independientes, uno específicamente contra el token $PNUT y otro contra todos los tokens en la plataforma Pump.fun, sugiriendo nombrar a dos demandantes principales por separado.
Pero el juez evidentemente no se deja engañar. Esta estrategia de "dividir y conquistar" no solo desperdicia recursos judiciales, sino que también puede llevar a decisiones contradictorias en diferentes casos. La cuestión es que todos los demandantes enfrentan el mismo problema central: acusan a Pump.fun de vender valores no registrados y se consideran víctimas del mismo sistema fraudulento.
El 26 de junio, la jueza McMahon dictó una decisión para fusionar oficialmente los dos casos. Además, de acuerdo con la (Ley de Reforma de Litigios de Valores Privados) (PSLRA), nombró oficialmente a Michael Okafor, quien sufrió las mayores pérdidas, como el demandante principal (según los registros del tribunal, Okafor perdió aproximadamente 242,000 dólares en transacciones en Pump.fun, superando con creces a los demás demandantes).
Hasta ahora, los inversores que originalmente luchaban por separado han formado un frente unido.
El foco se dirige a Solana Labs y Jito.
Un mes después de la fusión de los casos, el demandante lanzó una bomba de gran impacto.
El 23 de julio de 2025, el demandante presentó la (demanda enmendada fusionada), ampliando dramáticamente la lista de los demandados. Esta vez, la acusación no solo se dirigió a Pump.fun y sus tres fundadores, sino que apuntó directamente a los participantes clave de todo el ecosistema de Solana.
Los nuevos demandados incluyen:
Solana Labs, Solana Foundation y sus ejecutivos (los demandados de Solana): Los demandantes alegan que Solana no solo proporcionó tecnología blockchain. Según los documentos de la demanda, existe una estrecha coordinación técnica y comunicación entre Pump.fun y Solana Labs, que va más allá de la relación normal de desarrollador-plataforma.
Jito Labs y sus ejecutivos (los demandados de Jito): Los demandantes creen que es la tecnología MEV de Jito la que permite a los insiders pagar tarifas adicionales para asegurar que sus operaciones se ejecuten primero, comprando tokens antes que los usuarios comunes y logrando así arbitraje sin riesgo.
La estrategia del demandante es clara: intentan demostrar que Pump.fun, Solana y Jito no operan de manera independiente, sino que forman una comunidad de intereses estrechamente unida. Solana proporciona la base blockchain, Jito ofrece herramientas de MEV, y Pump.fun opera la plataforma; juntos construyen un sistema que parece descentralizado, pero que en realidad está manipulado.
La acusación central no es tan simple como "perder dinero".
Muchos podrían pensar que esto es solo un grupo de inversores enfadados por perder dinero en el comercio de criptomonedas que buscan justicia. Pero si se lee detenidamente los cientos de páginas de documentos judiciales, se descubrirá que las acusaciones del demandante apuntan a un sistema fraudulento cuidadosamente diseñado.
Primera acusación: venta de valores no registrados.
Esta es la base legal de todo el caso.
El demandante sostiene que todos los tokens meme emitidos en la plataforma Pump.fun son, en esencia, contratos de inversión, y conforme a la *prueba Howey, estos tokens cumplen con la definición de valores. Sin embargo, los demandados nunca han presentado ninguna declaración de registro a la Comisión de Bolsa y Valores de EE. UU. y han vendido públicamente estos tokens, lo que viola la sección 5, 12(a)(1) y 15 de la Ley de Valores de 1933.
La plataforma, al vender tokens a través del mecanismo de "curva de vinculación" (bonding curve), no divulgó en absoluto a los inversores la información de riesgo necesaria, su situación financiera o antecedentes del proyecto, cuando toda esa información es obligatoria al emitir valores registrados.
Nota: La prueba Howey es un estándar legal establecido por la Corte Suprema de EE. UU. en el caso SEC v. W.J. Howey Co. de 1946, utilizado para determinar si una transacción o plan específico constituye un "contrato de inversión". Si cumple con este criterio, el activo se considera un "valor" y debe ser regulado por la Comisión de Bolsa y Valores de EE. UU. (SEC), cumpliendo con los requisitos de registro y divulgación de la Ley de Valores de 1933 y la Ley de Valores de 1934.
Segunda acusación: operar una empresa de juegos de azar ilegal
El demandante define a Pump.fun como un "Casino de Monedas Meme" (Meme Coin Casino). Señalan que la acción de los usuarios de invertir SOL para comprar tokens es, en esencia, una "apuesta", cuyo resultado depende principalmente de la suerte y la especulación del mercado, no de la utilidad real de los tokens. La plataforma actúa como el "banco", tomando un 1% de cada transacción, al igual que lo hace un casino.
Tercera acusación: fraude telefónico y publicidad engañosa
Pump.fun superficialmente promueve un "lanzamiento justo" (Fair Launch), "sin pre-venta" (No Presale), y "a prueba de estafas" (Rug-proof), dando la impresión de que todos los participantes están en igualdad de condiciones. Pero en realidad, es una mentira absoluta.
Los documentos de la demanda señalan que Pump.fun integró secretamente la tecnología MEV proporcionada por Jito Labs. Esto significa que aquellos que conocen "la información privilegiada" y están dispuestos a pagar "propinas" adicionales, pueden adelantarse a los usuarios comunes en la ejecución de sus operaciones a través de "paquetes Jito" (Jito bundles), comprando tokens antes de que el precio suba y luego vendiéndolos inmediatamente para obtener ganancias; esto se conoce como comercio anticipado.
Cuarta acusación: lavado de dinero y remesas sin licencia
El demandante acusa a Pump.fun de recibir y transferir grandes sumas de dinero sin haber obtenido ninguna licencia de remesas. Los documentos de la demanda afirman que la plataforma incluso ayudó a la organización de hackers norcoreanos Lazarus Group a lavar dinero mal habido. Un caso específico es que los hackers emitieron un token meme llamado "QinShihuang" (秦始皇) en Pump.fun, aprovechando el alto tráfico y liquidez de la plataforma para mezclar "dinero sucio" con los fondos de transacciones legítimas de pequeños inversores.
Quinta acusación: falta total de protección a los inversores
A diferencia de las plataformas financieras tradicionales, Pump.fun no tiene ningún proceso de "conozca a su cliente" (KYC), protocolos de prevención de lavado de dinero (AML), ni siquiera una verificación de edad básica.
El argumento central del demandante se puede resumir en una frase: esto no es una inversión normal afectada por la volatilidad del mercado, sino un sistema fraudulento diseñado desde el principio para hacer perder a los minoristas y beneficiar a los insiders.
Esta expansión significa que la naturaleza de la demanda ha cambiado fundamentalmente. El demandante ya no se contenta con acusar a Pump.fun de actuar solo, sino que lo describe como parte de una "red criminal" más grande.
Un mes después, el 21 de agosto, el demandante presentó formalmente un (declaración del caso RICO), acusando a todos los demandados de formar un "grupo de extorsión" que, a través de la aparente "plataforma de lanzamiento justo" Pump.fun, opera realmente un "casino de monedas meme" manipulado.
La lógica del demandante es clara: Pump.fun no opera de manera independiente; detrás de ella hay Solana que proporciona la infraestructura de blockchain y Jito que ofrece herramientas tecnológicas de MEV. Las tres partes forman una comunidad de intereses estrechamente unida, engañando conjuntamente a los inversores minoristas.
Pero, ¿qué pruebas tiene el demandante para respaldar estas acusaciones? La respuesta se revelará meses después.
Pruebas clave, el informante misterioso y los registros de conversaciones.
Después de septiembre de 2025, la naturaleza del caso cambió fundamentalmente.
Porque el demandante ha obtenido pruebas contundentes.
Un "informante confidencial" proporcionó al equipo de abogados del demandante el primer lote de registros de conversaciones internas, aproximadamente 5,000. Se dice que estas conversaciones provienen de los canales de comunicación internos de Pump.fun, Solana Labs y Jito Labs, documentando la coordinación técnica y las transacciones comerciales entre las tres partes.
La aparición de estas pruebas fue un gran hallazgo para el demandante. Porque todas las acusaciones anteriores sobre colusión técnica, manipulación de MEV y transacciones preferenciales de insiders aún estaban en el nivel especulativo, careciendo de pruebas directas.
Y se dice que estos registros de conversaciones internas pueden probar la "relación de conspiración" entre las tres partes.
Un mes después, el 21 de octubre, este misterioso informante proporcionó un segundo lote de documentos, esta vez en cantidades aún más sorprendentes, más de 10,000 registros de conversaciones y documentos relacionados. Estos materiales supuestamente documentan en detalle:
Cómo Pump.fun coordina la integración técnica con Solana Labs.
Cómo se integraron las herramientas MEV de Jito en el sistema de transacciones de Pump.fun.
Cómo las tres partes discuten cómo "optimizar" el proceso de transacciones (los demandantes creen que esto es un eufemismo para manipulación del mercado).
Cómo los insiders utilizan su ventaja informativa para negociar.
Los abogados del demandante han declarado en los documentos judiciales que estas conversaciones "revelan una red de fraude bien diseñada", probando que la relación entre Pump.fun, Solana y Jito es mucho más que una simple "cooperación técnica".
Solicitud de segunda enmienda a la demanda
Frente a tal cantidad de nuevas pruebas, el demandante necesita tiempo para organizar y analizar. El 9 de diciembre de 2025, el tribunal aprobó la solicitud del demandante de presentar la (segunda enmienda a la demanda), permitiéndoles incluir estas nuevas pruebas en el caso.
Pero aquí está el problema: más de 15,000 registros de conversaciones necesitan ser revisados, filtrados, traducidos (algunos pueden no estar en inglés) y analizar su significado legal, lo cual es una enorme carga de trabajo. Sumado a las próximas festividades de Navidad y Año Nuevo, el equipo legal del demandante claramente no tiene suficiente tiempo.
El 10 de diciembre, el demandante presentó una moción ante el tribunal para extender el plazo para presentar la (segunda enmienda a la demanda).
Solo un día después, el 11 de diciembre, la jueza McMahon aprobó la solicitud de extensión. La nueva fecha límite se estableció para el 7 de enero de 2026. Esto significa que, después del Año Nuevo, una (segunda enmienda a la demanda) que podría contener más acusaciones explosivas se presentará ante el tribunal.
Estado del caso
Hasta ahora, esta demanda ha estado en curso durante casi un año, pero la verdadera batalla apenas comienza.
El 7 de enero de 2026, el demandante presentará la (segunda enmienda a la demanda) que contendrá todas las nuevas pruebas, momento en el cual veremos qué revelan esas 15,000 conversaciones. Mientras tanto, los demandados han estado sorprendentemente callados. El cofundador de Pump.fun, Alon Cohen, no ha hecho una declaración en redes sociales en más de un mes, y los ejecutivos de Solana y Jito tampoco han hecho comentarios públicos sobre la demanda.
Curiosamente, a pesar de que la magnitud y el impacto de esta demanda siguen creciendo, el mercado de criptomonedas parece no estar tan preocupado. El precio de Solana no ha experimentado una gran volatilidad debido a la demanda, y aunque el precio del token $PUMP sigue cayendo, esto se debe más al colapso de la narrativa general de las monedas meme que al impacto de la demanda en sí.
Epílogo
Esta demanda, originada por pérdidas en el comercio de monedas meme, se ha convertido en una acción colectiva contra todo el ecosistema de Solana.
El caso ya ha trascendido el ámbito de "unos pocos inversores que pierden dinero y buscan justicia". Toca el núcleo de la industria de criptomonedas: ¿es la descentralización real o una ilusión bien empaquetada? ¿Es el lanzamiento justo realmente justo?
Sin embargo, muchas preguntas clave siguen sin respuesta:
¿Quién es realmente ese misterioso informante? ¿Es un ex-empleado? ¿Un competidor? ¿O un infiltrado de una agencia reguladora?
¿Qué contenido hay en esas 15,000 conversaciones? ¿Es evidencia concluyente de conspiración o son comunicaciones comerciales normales sacadas de contexto?
¿Cómo se defenderán los demandados?
En 2026, con la presentación de la (segunda enmienda a la demanda) y el avance del juicio, podríamos obtener algunas respuestas.