



Autor del texto original: Long Yue
Fuente del texto original: Wall Street Insights
Una noticia sobre que Meta vende capacidad de cómputo excedente pone sobre la mesa simultáneamente las preguntas más sensibles del trading de IA: ¿realmente falta capacidad de cómputo?, ¿Meta recortará capex?, ¿cuánto tiempo más puede ganar Neocloud?
Wall Street Insights menciona que Meta está elaborando un plan de negocio cloud y que podría ofrecer dos tipos de servicios: uno es el acceso a modelos/API administrados, similar a AWS Bedrock; el otro es el alquiler de “capacidad de cómputo en bruto”, como Neocloud.
Tras la noticia, el precio de la estrella de servicios cloud de nueva generación CoreWeave cayó de inmediato 13%; Nebius cayó 15%; y el sector de hardware de IA, como chips, también sufrió un fuerte golpe. Si Meta empieza a vender capacidad de cómputo, los inversores naturalmente se preguntarán tres cosas:
Primero, ¿Meta ya se compró de más la capacidad de cómputo?
En segundo lugar, ¿Meta ya no está tan comprometida con invertir fuertemente en modelos y productos de IA?
En tercer lugar, ¿necesitamos que la curva de demanda de hardware de IA y de Neocloud cambie?
Según información del puesto de trading que persigue tendencias, el 1 de julio, bancos de inversión como UBS, Morgan Stanley y Bernstein analizaron rápidamente el evento. Tal vez no sea un colapso de los fundamentales de IA, sino una jugada pragmática de los gigantes para encontrar un equilibrio entre restricciones de capacidad y retornos financieros. Tampoco se puede equiparar simplemente esto a “Meta ya no necesita capacidad de cómputo”. Pero el significado es distinto para distintos activos.
Para Meta, alquilar capacidad de cómputo podría ser un puente transitorio de ingresos y EPS. UBS opina: “Vender capacidad cloud o derechos de acceso a modelos, en teoría, generaría ingresos más rápidos en el corto plazo que esperar a que Meta Business Agents y los chatbots de Meta AI se escalen, y además aliviaría la preocupación por que el EPS en 2027 se mantenga plano o se contraiga”.
Para empresas tipo CoreWeave, que son de la categoría Neocloud, esto supone una posible presión competitiva.
En cuanto a los chips y la cadena de servidores, lo que más le preocupa al mercado es si el ritmo de los futuros gastos de capital cambiará.
“Tener margen para alquilar” no es lo mismo que “exceso de capacidad en la industria”
Lo que se negocia en la cadena más corta es: alquilar capacidad de cómputo = exceso de capacidad de cómputo = recorte del capex.
Meta podría tener capacidad de cómputo alquilable de forma temporal, pero eso no significa automáticamente que toda la industria tenga exceso de capacidad. Los criterios de capacidad usados por distintas instituciones tampoco son iguales, así que no se pueden sumar directamente.
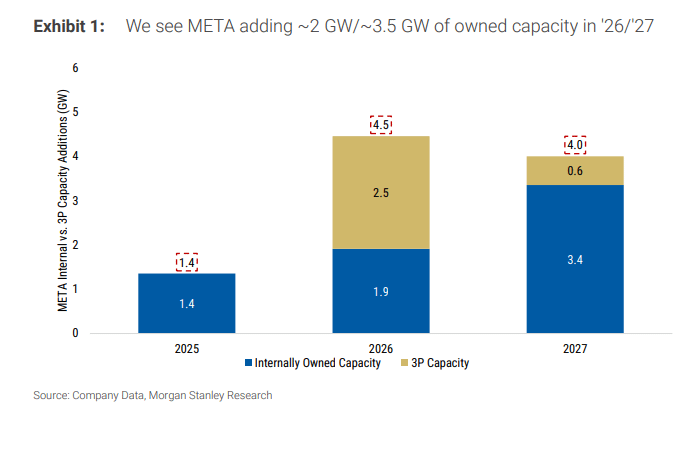
En el modelo de Morgan Stanley, Meta espera añadir alrededor de 2GW y 3,5GW de capacidad IT operada en forma propia en 2026 y 2027, respectivamente; la referencia es cerca de 3GW a finales de 2025. Como comparación, gigantes cloud como Amazon y Google podrían añadir del mismo orden de 5GW y 9GW en 2027. En otras palabras, incluso si Meta pone parte de su capacidad propia a disposición para alquilarla al exterior, sería difícil que por sí sola cambie el tamaño del gasto en construcción de los proveedores cloud de los próximos tres años.
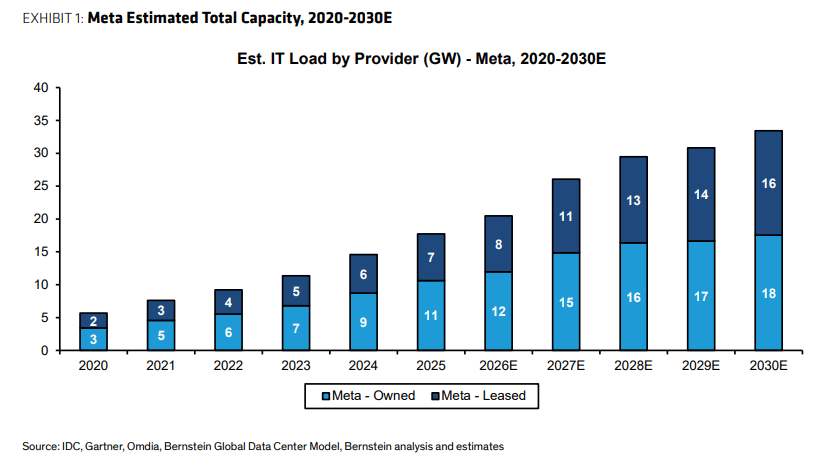
Bernstein utiliza un criterio más amplio de huella total de centros de datos: Meta estima actualmente una capacidad global de alrededor de 20GW; en los próximos años volverá a poner en marcha unos 14GW adicionales, incluyendo una combinación de capacidad propia y alquilada. Esa cifra parece grande, pero no equivale a “toda la capacidad de cómputo de IA que se pueda alquilar”, ni significa lo mismo en términos de la misma generación de GPU, el mismo tipo de cargas de trabajo o la misma curva de precios.
En los cálculos del mercado también hay un empuje hacia atrás más agresivo: usando como anclas los contratos y la planificación de capacidad de Google y Anthropic, AWS y Anthropic/OpenAI, Microsoft y OpenAI, etc., el volumen total de cómputo de IA de las próximas compañías cloud podría estar alrededor de 20GW o incluso más alto. También se incluye en la observación el acuerdo de Stargate de OpenAI y los arreglos de alrededor de 10GW vinculados a Nvidia y Broadcom desde el lado de la demanda. Este criterio no sirve para hacer predicciones precisas, sino para señalar una idea: el alquiler parcial externo de Meta no es suficiente para demostrar que la construcción global de IA ya entra en exceso.
Lo más contraintuitivo es que Bernstein también mencionó que el fin de semana hubo noticias de que Google restringe el uso de cómputo de Meta debido a sus propias limitaciones de capacidad. Si esa afirmación es cierta, Meta estaría, por un lado, persiguiendo capacidad externa y, por otro, preparándose para vender parte de esa capacidad hacia el exterior en el futuro. Esto se parece más a una redistribución de “generaciones, usos y ventanas de tiempo” diferentes, y no a un simple “no me queda capacidad”.
Esto no es la primera vez que Meta pone sobre la mesa la idea de “vender capacidad de cómputo”.
El 27 de mayo de 2026, en una reunión de accionistas se preguntó a Meta si construiría un negocio cloud para competir con AWS, Azure, etc. Zuckerberg respondió:
“Por supuesto, esto seguramente está dentro de nuestras consideraciones… todavía no hemos hecho algo así, porque creemos que podemos usar esa capacidad por nuestra cuenta. Pero obviamente, si llegamos a cierta etapa y sentimos que estamos construyendo demasiado, entonces esta es una opción que tenemos. Y también es una de las razones por las que seguimos invirtiendo y construyendo con confianza”.
Ya antes, el 29 de octubre de 2025, Zuckerberg había hablado de una lógica similar:
“Cualquier capacidad de cómputo que no necesitemos, estamos bastante seguros de que podremos absorber una parte muy grande de ella… claro, es posible que construyamos de más. Si realmente hiciéramos eso… vemos que hay una gran cantidad de nuevas necesidades tanto por parte interna como externa. Casi cada semana vienen personas de fuera a buscarnos y nos preguntan si podemos montar servicios de API, o si pueden obtener de nosotros diferentes tipos de capacidad de cómputo. Todavía no hemos hecho eso. Pero obviamente, si llegas a una etapa de exceso en la construcción, eso puede convertirse en una opción”.
Esto explica por qué UBS lo llama “no es una noticia nueva”.
Para los accionistas de Meta, vender capacidad de cómputo se parece más a un “puente de EPS” que a un nuevo negocio
Para Meta, la ventaja más directa de alquilar capacidad de cómputo es convertir las inversiones futuras en IA en ingresos del corto plazo.
En la tabla de UBS, Meta diluiría el EPS en aproximadamente 32,6 y 33,0 dólares en 2026 y 2027, respectivamente. El temor del mercado es que en 2027 el EPS esté prácticamente plano frente a 2026 o incluso se comprima. Alquilar capacidad de cómputo o vender derechos de acceso a modelos, al menos antes de que Meta Business Agents y los chatbots de Meta AI escalen de forma real a escala, podría ofrecer un colchón de ingresos y utilidades.
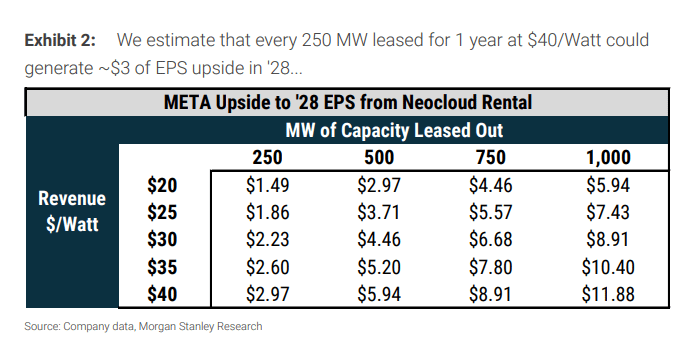
El cálculo de sensibilidad de Morgan Stanley es más intuitivo: por cada 250MW de capacidad de cómputo alquilada, con un contrato de un año y un precio de 40 dólares por Watt, podría aportar a Meta un incremento de aproximadamente 2,97 dólares en el EPS de 2028, cerca de un 8% de espacio al alza. Si la capacidad se amplía a 500MW, 750MW o 1000MW, o si cambia el precio, la elasticidad del EPS seguirá amplificándose o disminuyendo.
Por eso el mercado no lo interpreta solo como una noticia negativa. Desde la perspectiva de los accionistas de Meta, Zuckerberg y otros esencialmente tienen una vía de escape más: si los productos internos de IA no consumen toda la capacidad a corto plazo, pueden vender primero a laboratorios externos de IA y recuperar parte de la inversión.
El mercado también hace una analogía con xAI alquilando capacidad de cómputo a Anthropic: 500MW corresponden a 1.250 millones de dólares al mes, lo que equivale a unos 30.000 millones de dólares/GW/año. Si ese precio se sostiene, el retorno implícito es muy alto, lo que a la vez sugiere que en algunos escenarios la capacidad de cómputo de alta calidad sigue siendo escasa. No es evidencia de “que nadie quiere capacidad de cómputo”, sino de que “las ventanas de capacidad ociosa se pueden comprar a precios altos”.
Pero esto solo puede llamarse un puente, no la línea principal. Morgan Stanley sigue colocando la clave de la valoración de Meta en la innovación de productos de primera línea: si Meta AI, business agents, el negocio de mensajería, diffusion offerings y sus suscripciones pueden aportar un crecimiento de interacción e ingresos más duradero. Vender capacidad de cómputo puede compensar EPS, pero no eleva automáticamente el múltiplo de valoración.
Los gastos de capital no necesariamente bajan; hacerlo como cloud completo podría, de hecho, implicar más gasto
Lo que más preocupa al mercado es que los capex de Meta en 2027 se recorten y que, con ello, toda la cadena de hardware de IA reduzca sus expectativas.
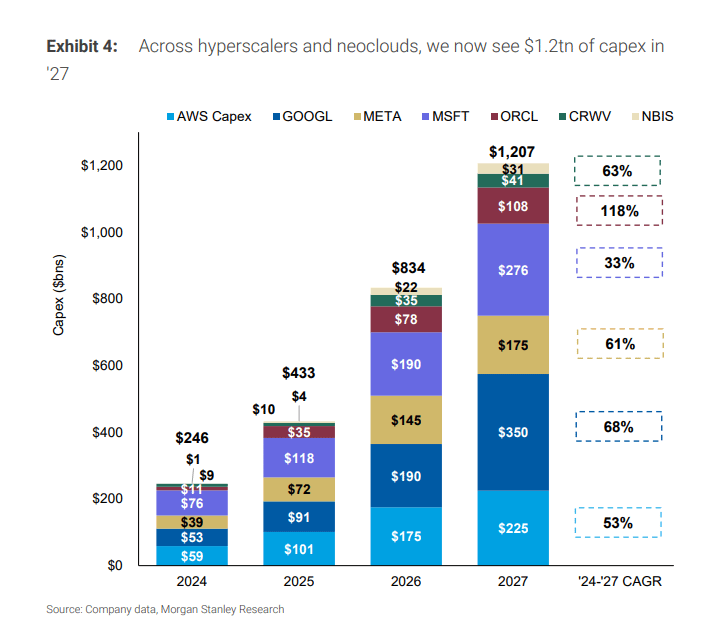
Pero el modelo de Morgan Stanley parte de que los gastos de capital de Meta pasarán de 145.000 millones de dólares en 2026 a 175.000 millones en 2027 y 205.000 millones en 2028. El supuesto de este modelo es que Meta desarrolla principalmente la capacidad para sus propios productos de primera línea, en lugar de construir un proveedor de servicios cloud de ultra gran escala completo.
Si Meta realmente hace más grande el servicio cloud externo, especialmente si se trata de una plataforma de modelos/API y no solo un alquiler temporal de capacidad desnuda, los gastos de capital podrían incluso enfrentar presión al alza. Porque un negocio cloud completo requiere capacidad de centros de datos más a largo plazo, plataformas de software más complejas y capacidades de entrega orientadas a clientes empresariales.
Bernstein también mira este tema más allá de 2027. Meta es uno de los “chequeras” más importantes en el mercado de IA; cualquier cambio en el ritmo de construcción afecta la cadena de suministro. Pero “alquiler externo temporal” y “expansión permanente del negocio cloud” tienen implicaciones distintas para el capex; no pueden mezclarse.
La demanda del lado más fuerte sigue siendo la inferencia y las aplicaciones de agentes. La recopilación del mercado de cómputo y IA de HY toma los artículos de OpenAI sobre Codex/IA agentica del fin de semana como una señal de demanda: el número de usuarios personales no desarrolladores crece 137 veces y el de usuarios organizacionales 189 veces; el número de usuarios internos de OpenAI crece 12 veces. Esta perspectiva subraya que la expansión a nuevos escenarios podría seguir impulsando la demanda de cómputo para inferencia.
Así que la clave de esta divergencia no es si “Meta va a vender capacidad de cómputo”, sino si la curva de demanda de IA sigue volviéndose más inclinada. Si el ARR en el extranjero acelera, si crecen las aplicaciones de inferencia y si los grandes proveedores siguen revisando al alza sus gastos de capex en la nube, alquilar cómputo para Meta se parecería más a la monetización de activos de forma temporal; si en los próximos trimestres de resultados se vuelven a recortar colectivamente los gastos de capital, entonces esto sí se convertiría en una señal de giro para toda la industria.
Vender capacidad de cómputo “desnuda” es fácil; construir un cloud de IA completo es difícil
El posible negocio de Meta tiene dos rutas, y la dificultad es completamente distinta.
La primera vía es vender “capacidad de cómputo desnuda” o capacidad de chips en bruto, similar a neocloud. Los clientes compran recursos de GPU/cómputo; Meta no necesita completar de inmediato el software empresarial completo, herramientas para desarrolladores, la plataforma de modelos y el sistema de ventas.
La segunda es hacer modelos administrados o acceso vía API, similar a AWS Bedrock o Google Vertex AI. Esto no es un negocio que se pueda hacer solo con “sala de servidores y chips”. Requiere que las capacidades del modelo, el stack de software, la experiencia del desarrollador, las ventas a clientes empresariales y el soporte de servicios estén a la altura.
El modelo de Morgan Stanley es más prudente con la segunda vía. Señala que el desempeño del portafolio del modelo Muse de Meta en TerminalBench y SWE Bench Verified no es destacado, y que estas pruebas están relacionadas con la capacidad de codificación y los casos de uso de terceros. Si Meta quiere competir con modelos de vanguardia como Gemini, los modelos futuros necesitarán mejoras significativas.
Esta es también la parte en que la hipótesis de “Meta vende capacidad de cómputo = Meta sale del negocio de los modelos” no se sostiene. Las soluciones potenciales ya incluyen el acceso a modelos/API: productos de primera línea como Meta AI, business agents, mensajeros, diffusion offerings e ingresos por suscripción siguen siendo el núcleo de la valoración a largo plazo. El problema no es si Meta hará modelos, sino si puede convertir la capacidad de esos modelos en un servicio cloud capaz de que los clientes externos paguen por él.
También en la conversación del mercado, algunas personas interpretan Muse Spark, la estrategia de código cerrado y ajustes de gestión como evidencia de que Meta sigue en la mesa de los modelos. Pero esas señales son más adecuadas como elementos a monitorear en el futuro. Al menos, según tres marcos, la conclusión más sólida hoy es: vender capacidad de cómputo “desnuda” tiene una barrera de ejecución baja; construir un cloud de IA completo tiene una barrera alta.
¿CoreWeave es el mayor “perjudicado”? Los clientes pasan a ser competidores
Este impacto recae de forma más directa en empresas cloud emergentes como CoreWeave y en compañías GPUaaS.
La calificación de CoreWeave de Bernstein es Underperform, con precio objetivo de 67 dólares; la de Meta es Outperform, con precio objetivo de 850 dólares. Su lógica es bastante directa: si Meta ofrece infraestructura cloud hacia afuera, podría competir de forma directa con CoreWeave.
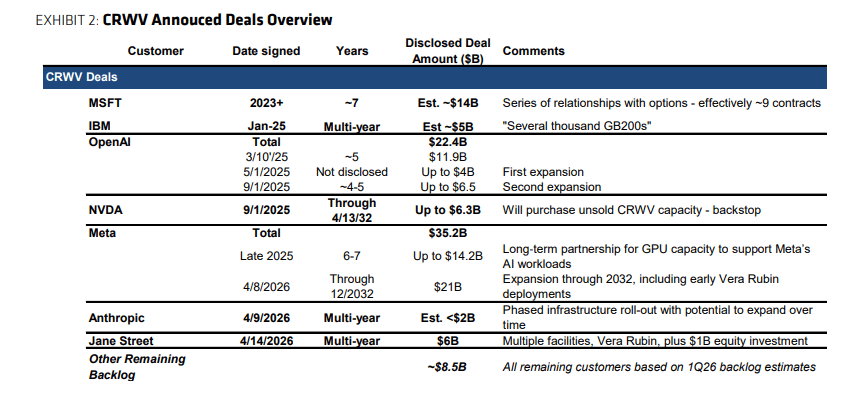
Lo más problemático es que Meta es, por sí misma, un gran cliente de CoreWeave. Según el criterio de Bernstein, Meta tiene actualmente contratos con CoreWeave por 35.200 millones de dólares, lo que representa más de un tercio de la cartera de pedidos de CoreWeave. Además, sumando el contrato de Microsoft de aproximadamente 14.000 millones de dólares, CoreWeave obtiene cerca de la mitad de sus pedidos de clientes que podrían volverse competidores cuando llegue el momento de las renovaciones futuras.
El riesgo a corto plazo no es tan directo. Las restricciones de los contratos vigentes son fuertes; no es fácil salir de inmediato, así que los ingresos a corto plazo y la presión por deuda de CoreWeave no necesariamente empeorarán de forma inmediata.
El problema a largo plazo es más difícil de resolver. Si los clientes construyen su propia nube y venden su propia capacidad de cómputo, la capacidad de negociación de las nuevas empresas cloud disminuirá. Especialmente en las renovaciones, CoreWeave ya no se enfrenta solo a clientes con demanda, sino también a potenciales proveedores con dinero, tecnología y experiencia en centros de datos.
En el puesto de trading de Morgan, se mencionó que la reacción del mercado ante la caída del 13% de CRWV y del 15% de NBIS es relativamente fácil de entender: Meta pasó de ser un cliente a convertirse, de la noche a la mañana, en un posible competidor. Para el hardware de chips, el impacto es más indirecto; para GPUaaS, el impacto se parece más a una prueba de estrés de su modelo de negocio.
Por qué primero cae el hardware: además de la situación fundamental, también por posiciones abarrotadas
A nivel de trading de corto plazo, el mercado no solo está negociando los fundamentos.
El debate en el puesto de trading de Morgan se divide en dos bandos: uno es si la noticia de Meta representa un cambio en la narrativa de capex de los CSP y la demanda de cómputo para IA; el otro es que la cartera estaba demasiado cargada, la desapalancación y la toma de ganancias amplificaron la caída. Su tendencia es que el segundo pesa más. Para saber si los fundamentos han cambiado de verdad, hay que ver la forma en que lo expresen en el próximo ciclo de resultados.
El trasfondo de la posición no es ligero. Justo después del último reequilibrio de posiciones, los niveles iniciales de volumen total y tasa de apalancamiento eran elevados: durante las últimas cuatro semanas, tanto los long como los short aumentaron cerca de niveles de +2 desviaciones estándar; en los últimos cinco años, en julio es común ver una desapalancación en fondos de cobertura, y los cambios suelen estar entre -1 y -3 desviaciones estándar. Las posiciones en semiconductores y memorias están cerca del percentil 100.
Esto explica por qué una noticia de Meta puede derribar toda la cadena de hardware de IA. En operaciones muy abarrotadas, cuando aparece una narrativa de que “la capacidad de cómputo quizá no es escasa”, es fácil que la gente venda primero y luego vea. Ese mismo día, el software, el posicionamiento short abarrotado y los ADR chinos subieron más de 1,4 desviaciones estándar, lo cual también encaja con el patrón de recompras de los shorts en un proceso de desapalancamiento.
Las señales de corrección a futuro que mira el mercado se concentran en unas pocas cosas: si Meta aclara; si el ARR de aplicaciones de IA en el extranjero acelera; si los capex en la nube por parte de los proveedores continúan al alza; y si los resultados del 2T superan expectativas. Los tiempos se concentran entre julio y agosto. Hoy se parece más a una etapa de observación que a una conclusión ya consensuada.
Hay también un problema en la cola: cuanto más alta esté la acción, más difícil será ignorar los rumores de financiación vía acciones.
Si la acción de Meta se eleva por esta narrativa de “capacidad de cómputo monetizable”, en realidad podría aumentar la probabilidad de rumores de financiación vía emisión de acciones.
La lógica es que, por debajo de 17 veces el EPS del año fiscal 2027, Meta no estaría dispuesta a hacer una financiación dilutiva; si esta noticia y unos resultados sólidos del 2T empujan la valoración por encima de 20 veces, el mercado no debería sorprenderse por una eventual financiación vía emisión de acciones.
Esto no es la línea principal en los marcos de las tres firmas extranjeras, ni hay confirmación por parte de ninguna empresa. Pero explica por qué la reacción de la acción de Meta podría no ser puramente simple: vender capacidad de cómputo podría aliviar la ansiedad sobre el retorno a la inversión, mientras que los rumores de financiación vía emisión de acciones traen preocupaciones por la dilución. Ambas fuerzas afectan la operación al mismo tiempo.
Las tres valoraciones no trataron a Meta como una “empresa vendedora de capacidad de cómputo”
UBS mantiene recomendación de compra para Meta, con precio objetivo de 865 dólares. La valoración se basa en el GAAP EPS diluido anual de 33,26 dólares y un múltiplo P/E de 26x al primer trimestre de 2028. Como la empresa no ha confirmado noticias sobre la venta de capacidad de cómputo, por ahora no ha ajustado sus previsiones.
Morgan Stanley mantiene Meta como Overweight y Top Pick, con precio objetivo de 775 dólares. Su escenario base implica aproximadamente un P/E de 23x para 2027. El núcleo sigue siendo los ingresos por publicidad, la monetización de Reels, la mejora de interacción impulsada por la IA, la mejora de la eficiencia y las opciones de nuevos productos.
Bernstein mantiene Meta como Outperform, con precio objetivo de 850 dólares; y mantiene CoreWeave como Underperform, con precio objetivo de 67 dólares. Esta combinación refleja muy bien la divergencia del mercado: Meta amplía sus opciones, mientras que la presión competitiva sobre CoreWeave aumenta.
Pero el riesgo no desaparece. Los factores a la baja incluyen: retroceso del ciclo publicitario, presión regulatoria, incertidumbre sobre la rentabilidad de las inversiones en Reality Labs y errores en la ejecución de la construcción de centros de datos que hacen que la intensidad de capital a largo plazo sea mayor, entre otros.