


Autores: Ray Wang, Myron Xie, Dylan Patel y otros
Compilado por: 深潮 TechFlow
Análisis profundo: Longxin Storage (CXMT) está a punto de debutar en el STAR Market, y se espera que se convierta en la mayor IPO de semiconductores en la historia de China. Esta empresa, fundada en 2016, comenzó su andadura gracias a la adquisición de patentes y talento del fabricante de DRAM alemán Qimonda, que se declaró en quiebra. Con el apoyo financiero del gobierno de Hefei durante casi diez años, se espera que alcance su primer beneficio en 2025, y en el primer trimestre de 2026, sus ingresos trimestrales ya alcanzarán los 7.3 mil millones de dólares. El informe extenso de SemiAnalysis desglosa la trayectoria tecnológica de Longxin, datos financieros, desafíos del HBM y la estructura de la IPO, convirtiéndose en material imprescindible para entender la posición de la industria de chips de memoria en China.
El equipo de SemiAnalysis ya describía desde finales de 2024, en su newsletter, la enorme demanda de memoria generada por la inferencia de IA y los flujos de trabajo de agentes; después publicó varios informes profundos sobre memorias y ha seguido de manera constante a ChangXin Storage y al ecosistema de cómputo en China. Dado que ChangXin Storage probablemente saldrá a bolsa en los próximos meses, tiene sentido contar con una investigación profunda dedicada. Es muy probable que ChangXin se convierta en el mayor IPO de semiconductores de China y también en un hito para esta empresa líder de memorias en China. Desde aquí, la competencia de ChangXin con Samsung, SK hynix y Micron solo se volverá más intensa.
Retornados de Silicon Valley
El fundador de ChangXin Storage, Zhu Yiming. En 1994 se graduó en física (licenciatura) por la Universidad Tsinghua y luego se fue a la Universidad Estatal de Nueva York en Stony Brook para estudiar ingeniería eléctrica. Trabajó durante muchos años en Silicon Valley y alrededor de 2001 se convirtió en el responsable del proyecto de MoSys (Monolithic System Technology). En 2005, Zhu Yiming regresó a su país con un conjunto de patentes de SRAM y 100.000 dólares en fondos semilla para fundar GigaDevice (兆易创新), que luego se convirtió en uno de los principales proveedores globales de NOR Flash. Pero el mercado global de NOR Flash es mucho más pequeño que el de DRAM o NAND Flash. La ambición de Zhu Yiming era mayor: eligió la ruta de DRAM.
La DRAM no es un juego para Fabless. La DRAM absorbe capital, las barreras de patentes son muy estrictas y depende en gran medida de la capacidad de fabricación. En 2016, en toda la industria solo quedaban tres supervivientes: Samsung, SK hynix y Micron. Las patentes y el capital acumulados durante cuarenta años construyeron un foso defensivo, y ningún jugador nuevo podía superarlo. Las patentes de SRAM de Zhu Yiming y el negocio de NOR Flash de GigaDevice (兆易创新) no pueden proporcionar ni el diseño de la celda de memoria para DRAM, ni el proceso de fabricación de DRAM, y tampoco pueden evitar el bloqueo de patentes de los gigantes. Por eso, cuando en 2016 Zhu Yiming y el gobierno municipal de Hefei lanzaron el proyecto DRAM «506 Engineering» (es decir, lo que luego se convertiría en ChangXin Storage), la tecnología central debía obtenerse desde fuera.
La fuente es una empresa alemana que ya no existe.
Cimientos de DRAM: herencia de Qimonda
La empresa extinta es Qimonda. Qimonda quebró en enero de 2009 debido a la crisis financiera global y la caída posterior del mercado de memorias; en ese momento era un fabricante europeo líder de DRAM. Como filial de Infineon, y con antecedentes ligados a Siemens, Qimonda ofrecía una opción escasa: un profundo repositorio de patentes de DRAM y una arquitectura de celdas de memoria, ambos provenientes de fuera del triángulo Samsung-Hynix-Micron.
En junio de 2015, la filial Polaris Innovations de WiLAN (operadora de patentes canadiense) compró a Infineon aproximadamente 7.000 patentes y solicitudes de Qimonda por cerca de 30 millones de euros. En diciembre de 2019, Polaris y ChangXin firmaron un acuerdo para otorgar a ChangXin un gran lote de patentes de DRAM. Los directivos de ChangXin han declarado públicamente que obtuvieron aproximadamente 2,8 TB de documentación técnica de Qimonda, que se convirtió en la base del negocio de DRAM de ChangXin.
Una tecnología clave que ChangXin heredó y desarrolló desde Qimonda es la celda de memoria BWL de nivel 46 nm (Buried Wordline, palabra enterrada), y la llevó hasta el nivel 10 nm. BWL es una innovación central en la arquitectura. En las soluciones tradicionales, el cableado de la compuerta del transistor de acceso discurre por la superficie del wafer; en BWL, la compuerta se sumerge en una zanja debajo de las líneas de bit (bitlines). Esto tiene tres ventajas: reducir el tamaño de la celda hasta un layout de 6F² (tradicionalmente 8F²), alargar la longitud del canal sin ocupar área superficial para suprimir fugas de canal corto (que afectan la retención de datos), y al mismo tiempo reducir la capacitancia parásita compuerta-bitline. Combinando la wordline enterrada con la capacitancia apilada, esa es la arquitectura que hoy utilizan los tres grandes fabricantes de memorias. Qimonda, que se aferró a la solución de zanja en su momento, conservó precisamente el know-how técnico del apilamiento/BWL; y eso es justo lo que ChangXin recogió.
Talento: de los planos congelados a una capacidad viva de I+D
Además de las patentes, el activo más duradero que ChangXin obtuvo del colapso de Qimonda fueron los ingenieros. Qimonda tiene en Xi’an un centro de I+D con entre 400 y 500 ingenieros, que es uno de los mayores centros de I+D de Qimonda fuera de Alemania. Tras la quiebra de Qimonda, aunque todo el centro de I+D de Xi’an fue adquirido por el Grupo Unisplendour, la difusión más amplia de talento benefició a ChangXin.
ChangXin también logró atraer ingenieros senior desde el cuartel general de Qimonda en Alemania, Karl-Heinz Kuesters. Kuesters fue durante 24 años vicepresidente de tecnología e I+D en Siemens, Infineon y Qimonda. Su línea de I+D, que él lideró, es precisamente la solución de capacitancia apilada —es decir, la arquitectura que ChangXin utiliza en la práctica. Se unió a ChangXin como asesor técnico; EE Times describió a Kuesters como el «as» de ChangXin. Lo que Kuesters aporta es conocimiento tácito que ni las patentes ni los 2,8 TB de documentación pueden transmitir: su experiencia de dos décadas liderando el desarrollo de DRAM le permite decirle a los ingenieros de ChangXin qué diseños de Qimonda deben conservar, cuáles desechar y cómo llevar a producción en masa las celdas de memoria que se lograron hacer funcionar en el laboratorio. Ese juicio integrado sobre ensamblaje y rendimiento no existe en ninguna literatura de patentes.
El mismo patrón se observa del lado estadounidense. Ping Er-xuan, vicepresidente de evaluación de tecnologías futuras de ChangXin (es decir, el que expuso públicamente la hoja de ruta de nivel «de 46 nm a 10 nm»), no proviene de Qimonda, sino de su carrera profesional en Estados Unidos en Micron, SanDisk y Applied Materials, con una acumulación profunda en tecnologías de memoria y materiales.
ChangXin también recluta una gran cantidad de talento de Corea del Sur y Taiwán. Los fiscales en Corea del Sur llegaron a acusar a ex empleados de Samsung por filtración de tecnología, y según reportes, decenas de ingenieros surcoreanos trabajaron en ChangXin. La situación en Taiwán es similar: ChangXin, con salarios atractivos, sigue reclutando a ingenieros líderes de equipos y procesos.
Este es el punto clave para entender hacia dónde va ChangXin. Las patentes de Qimonda siempre fueron un activo limitado y con vencimiento. Lo que permitió a ChangXin avanzar de G4 a G5 y luego a HBM no fue la documentación, sino la capacidad de talento que se reunió: talento formado en el país, ingenieros chinos que regresaron después de trabajar en empresas extranjeras, y un pequeño número de expertos extranjeros. La herencia solo era el punto de partida; el talento convirtió esa herencia externa en un motor de I+D propio. Pero ese motor tardó casi diez años en volverse rentable. La pregunta es: ¿quién tiene la paciencia para seguir alimentándolo con fondos?
La paciencia del capital de riesgo estatal
El éxito de ChangXin es difícil de no atribuirlo al fuerte apoyo de los gobiernos locales y centrales de China. Un caso clásico es el gobierno municipal de Hefei. Hefei es un importante polo de innovación tecnológica en China; durante los últimos veinte años ha incubado un grupo de empresas exitosas con un modelo de «capital de inversión estatal con paciencia»: BOE (fabricante líder mundial de paneles de visualización), NIO (fabricante líder de vehículos eléctricos), y ahora le toca a ChangXin en almacenamiento.
El gobierno municipal de Hefei hizo dos cosas clave para ChangXin.
Primero, ayudar a ChangXin a construir una cadena de suministro local alrededor de la fábrica. La estrategia de Hefei es: mantener una participación importante en empresas «líderes de la cadena» (chain leader) y luego atraer al resto de eslabones de la cadena industrial. En el sector de paneles de visualización se hizo algo similar con BOE; en el de vehículos eléctricos se hizo algo similar con NIO. A partir de 2016, se replicó el mismo guion para ChangXin. En torno a la fábrica de ChangXin en la Zona de Economía Aeroportuaria de Hefei, el gobierno creó un clúster industrial local denso. Pariton y Xinfen (fábricas de encapsulado y prueba) están literalmente a una pared de distancia del complejo de ChangXin; Xinfen obtiene más del 99% de sus ingresos de ChangXin. La planta de gases a granel en sitio de Guanggang/Guanggang Operation suministra a ChangXin la mayor parte de los gases necesarios; Zhwei Semiconductor, bajo el grupo de Yitpure Technology, proporciona capacidad de recuperación de obleas en la Nueva Zona de Shinzhan de Hefei. El capital de riesgo estatal incluso controla directamente a un proveedor upstream de equipos de moldeo de chips, Wenyi Technology.
En segundo lugar, la propiedad estatal de Hefei está dispuesta a perder durante mucho tiempo. A diferencia de los fondos privados que deben entregar retornos a los LP en los plazos establecidos, el capital de riesgo estatal de Hefei finalmente está respaldado por entidades estatales de la municipalidad y de las zonas de desarrollo; no existe un «reloj de salida». Ellos continúan transfiriendo fondos a una empresa que recién registró su primera ganancia anual en 2025, tras pérdidas acumuladas de aproximadamente 36.650 millones de yuanes: perdió durante casi diez años. El programa «506» iniciado en 2016: en la primera fase, cerca del 80% de los fondos (14.400 millones/18.000 millones de yuanes) provinieron del capital estatal de Hefei. En las rondas posteriores de financiación, aunque el capital estatal fue diluido, nunca se redujo su participación ni salió. Al momento del IPO, el mayor accionista Hefei Qinghui Jitong (清暉集電) tenía 21,67%, y el capital de riesgo estatal en conjunto superaba el 30%. La voluntad de tratar una fábrica de obleas como una apuesta a diez años, no como un retorno de ciclo de fondo—eso es el catalizador que sostiene tanto a la tecnología como al talento.
De la herencia a la autonomía
Las tres pistas se juntan y el primer decenio de ChangXin queda claro. Qimonda aportó los cimientos: un repositorio de patentes con licencia que venía de fuera del triángulo de los gigantes y una arquitectura de celdas de memoria. El talento proporcionó la fuerza motriz: figuras clave como Kuesters y Ping, además de los retornados desde grandes tecnológicas estadounidenses y del talento controvertido reclutado en Corea del Sur; ellos convirtieron los planos congelados en procesos que pudieron avanzar de forma continua. Luego, el gobierno de Hefei aportó lo que los dos anteriores necesitaban pero no podían generar por sí mismos: capital, paciencia y una cadena de suministro local. Sin cualquiera de los tres, no habría resultado.
A continuación, analicemos el ecosistema financiero, tecnológico y de equipos de ChangXin.
El siguiente paso después de diez años: IPO en un súper ciclo
Aunque la historia de ChangXin durante la última década es impresionante, tal vez sea solo el capítulo inicial de una narrativa aún más larga. La empresa se está preparando para uno de los IPO de semiconductores más grandes de China en los últimos años, y quizá también el debut bursátil más seguido en el mundo semiconductores de este año. En diciembre de 2025, la Bolsa de Valores de Shanghái aceptó formalmente la solicitud de ChangXin para cotizar en el STAR Market. Antes de eso, en 2024 y 2025 se mantuvieron rumores de que la empresa estaba preparándose para salir a bolsa. El avance más reciente es que el 27 de mayo, ChangXin presentó su solicitud de registro ante la CSRC y ahora se encuentra en la fase final de revisión.
El prospecto del IPO de ChangXin revela una gran cantidad de información que antes no estaba disponible. Combinándolo con el Memory Model de SemiAnalysis, se puede hacer una valoración más precisa de la posición actual de ChangXin y su trayectoria futura.
A un nivel alto, midiendo por casi cualquier indicador, ChangXin es el cuarto mayor fabricante global de DRAM y está ampliando la ventaja sobre los fabricantes de nivel secundario. En todo 2025, los ingresos de ChangXin aumentaron un 156% interanual hasta aproximadamente 8.600 millones de dólares; en 2024 fueron alrededor de 3.300 millones y en 2023 cerca de 1.200 millones. La utilidad neta también se volvió positiva por primera vez, llegando a 1.000 millones de dólares. Aun así, en 2025, los ingresos de ChangXin siguieron muy por debajo de los ingresos por DRAM de Samsung (≈72.300 millones), SK hynix (≈52.100 millones) y Micron (≈37.200 millones).
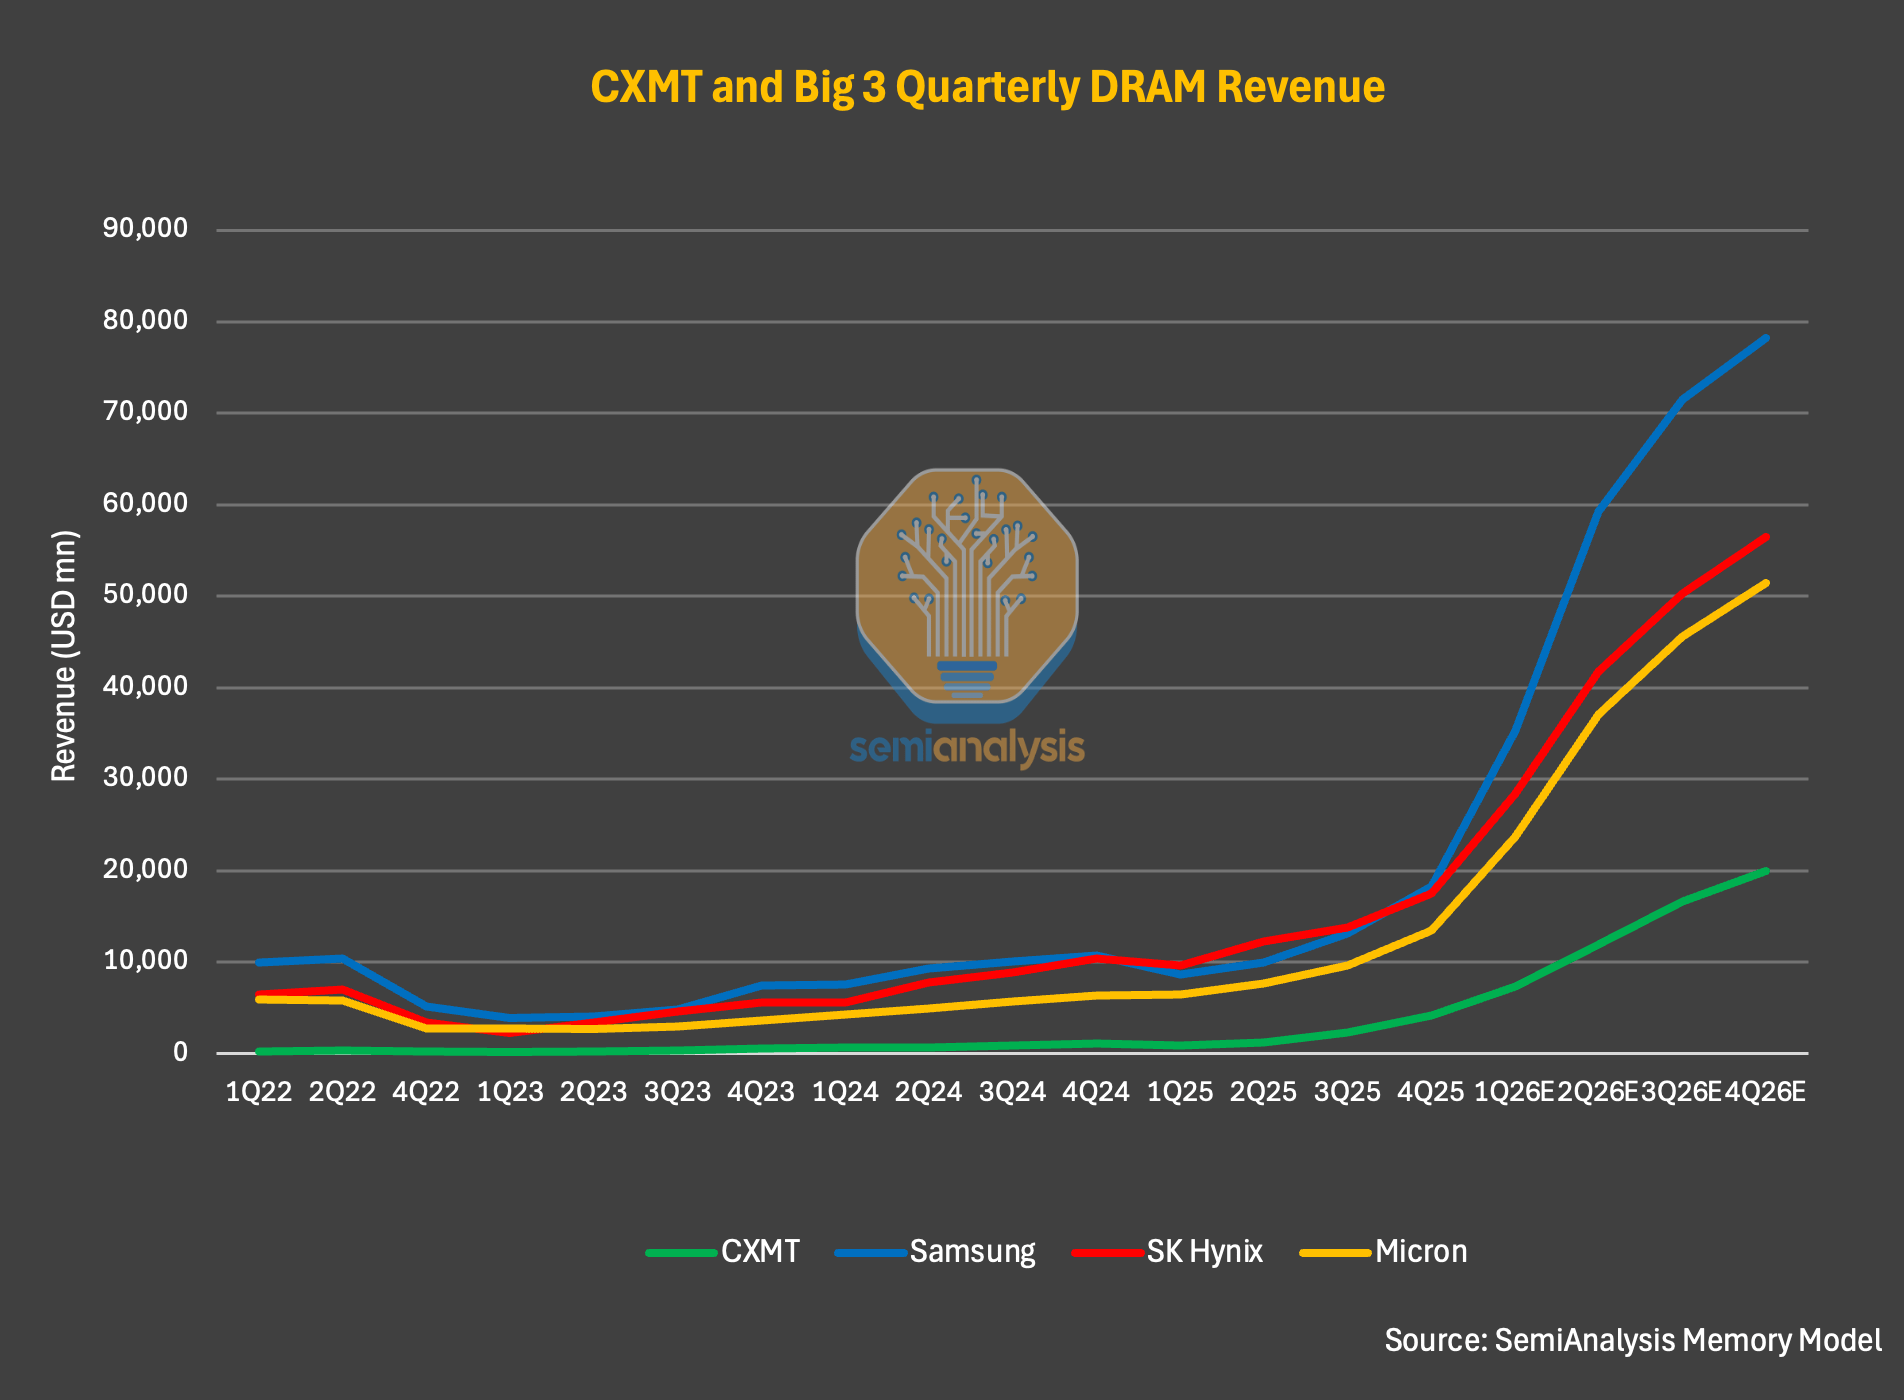
Leyenda: comparación de ingresos de fabricantes globales de DRAM (fuente: SemiAnalysis Memory Model)
En el primer trimestre de 2026, ChangXin reportó ingresos de 7.300 millones de dólares, un crecimiento de aproximadamente 700% interanual; los ingresos de un solo trimestre ya se acercan al nivel de todo 2025. El margen de beneficio operativo también se expandió rápidamente hasta aproximadamente el 70%.
SemiAnalysis cree que esto es solo el comienzo. Basándose únicamente en lo divulgado en el prospecto, se espera que los ingresos en la primera mitad de 2026 crezcan 7 veces interanual, superando los 16.000 millones de dólares. Para todo 2026, SemiAnalysis estima que los ingresos de ChangXin podrían superar los 50.000 millones de dólares. Si se cumple, significaría que los ingresos de la empresa se doblarán cada año desde 2023, y que el crecimiento interanual en 2026 sería de más de 6 veces.
El motor de ese crecimiento explosivo no es tanto la tecnología o la participación de mercado como el ciclo en sí. Mirando con cuidado los datos: en el primer trimestre de 2026, el volumen de bits enviados por ChangXin solo creció un 11%, pero el ASP (precio promedio de venta) aumentó alrededor de un 57%. En el 3T y 4T de 2025, los incrementos porcentuales en ASP mes contra mes fueron, respectivamente, 63% y 68%. Lo que realmente impulsa el desempeño es el aumento explosivo de precios, no una toma significativa de participación de mercado frente a los competidores. Medido por volumen de bits, el modelo de SemiAnalysis muestra que la participación de mercado de ChangXin pasará del 9% en 2025 al 12% en 2027. Un aumento de 3 puntos porcentuales parece pequeño, pero en un mercado que SemiAnalysis pronostica con un tamaño cercano a 1 billón de dólares en 2027, es enorme.
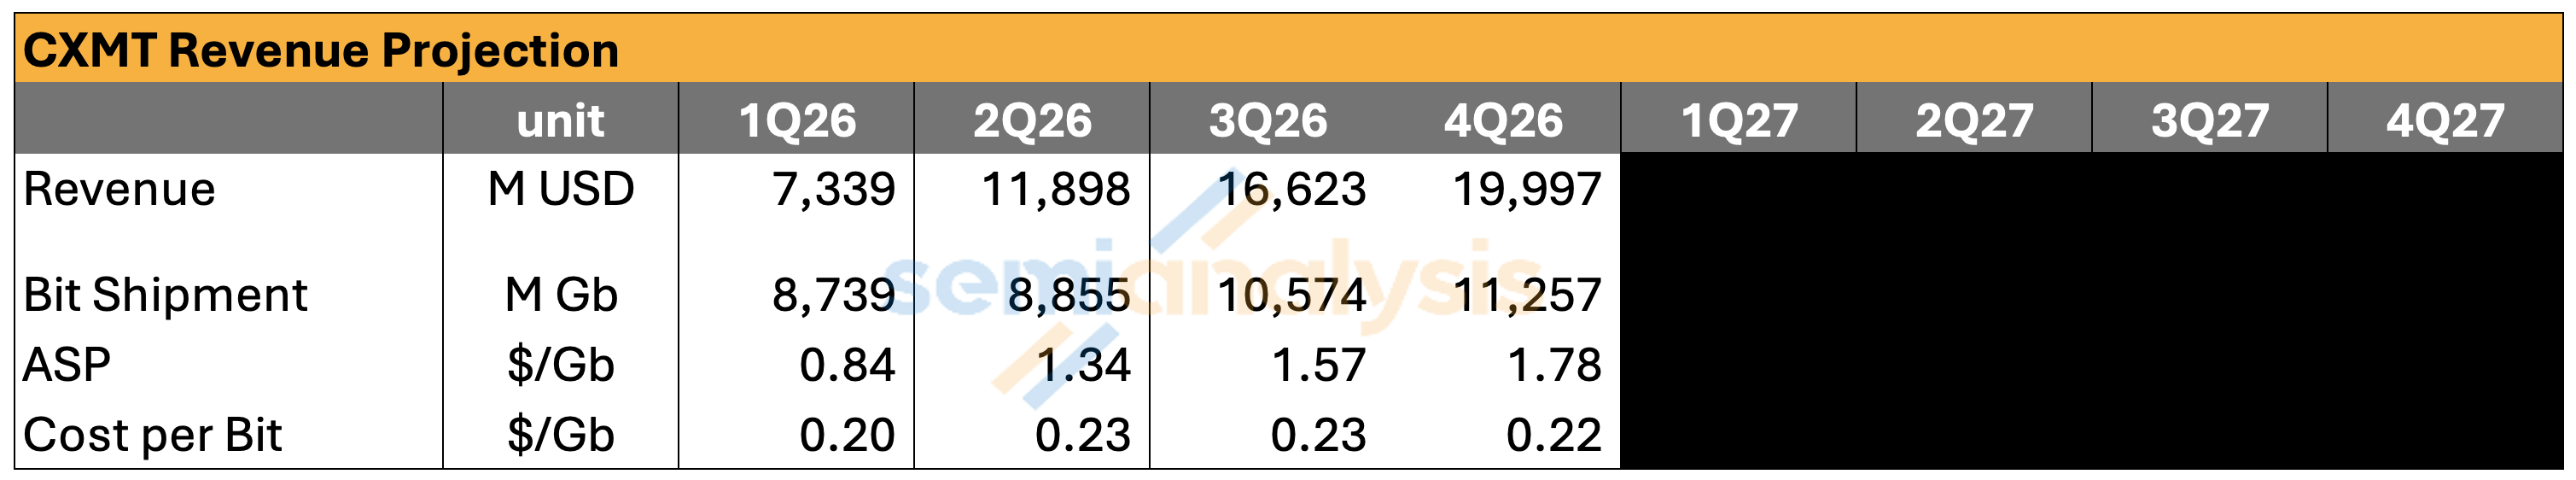
Leyenda: tendencias en el ASP y el volumen de bits enviados de CXMT (fuente: SemiAnalysis Memory Model)
El error del relato «el impacto de los chips de memoria de China en el mercado»
Para los lectores que aún no han seguido a fondo ChangXin ni el mercado de memorias, un hallazgo más interesante es la comparación de precios de ChangXin con los líderes de la industria. Con datos del Memory Model, el DRAM ASP de ChangXin desafía una idea común: que las memorias en China son estructuralmente más baratas, lo cual golpea el mercado y reduce los precios globales. En algunos casos del pasado quizá haya sido cierto, pero no es preciso para este ciclo.
Tomemos como ejemplo el primer trimestre de 2026: el DRAM ASP de ChangXin solo está aproximadamente 5-10% por debajo del de Samsung, SK hynix y Micron. SemiAnalysis prevé que esta dirección no cambiará durante todo 2026, pero que la brecha se ampliará gradualmente. La razón no está en diferencias internas de fijación de precios, sino en el cambio de la estructura de productos. Los envíos de servidor DRAM y HBM de los fabricantes líderes tienen una mayor proporción, y el panorama de precios del servidor DRAM es mejor que el del DRAM de consumo.
Para finales de 2027, SemiAnalysis estima que la demanda final de terminales de DRAM estará compuesta por más del 50% por servidor DRAM y HBM. Debido a que el precio unitario por GB de servidor DRAM y HBM es más alto, los fabricantes líderes ampliarán aún más la brecha en ASP frente a ChangXin, especialmente considerando que se espera que los precios de HBM aumenten de forma significativa en 2027.
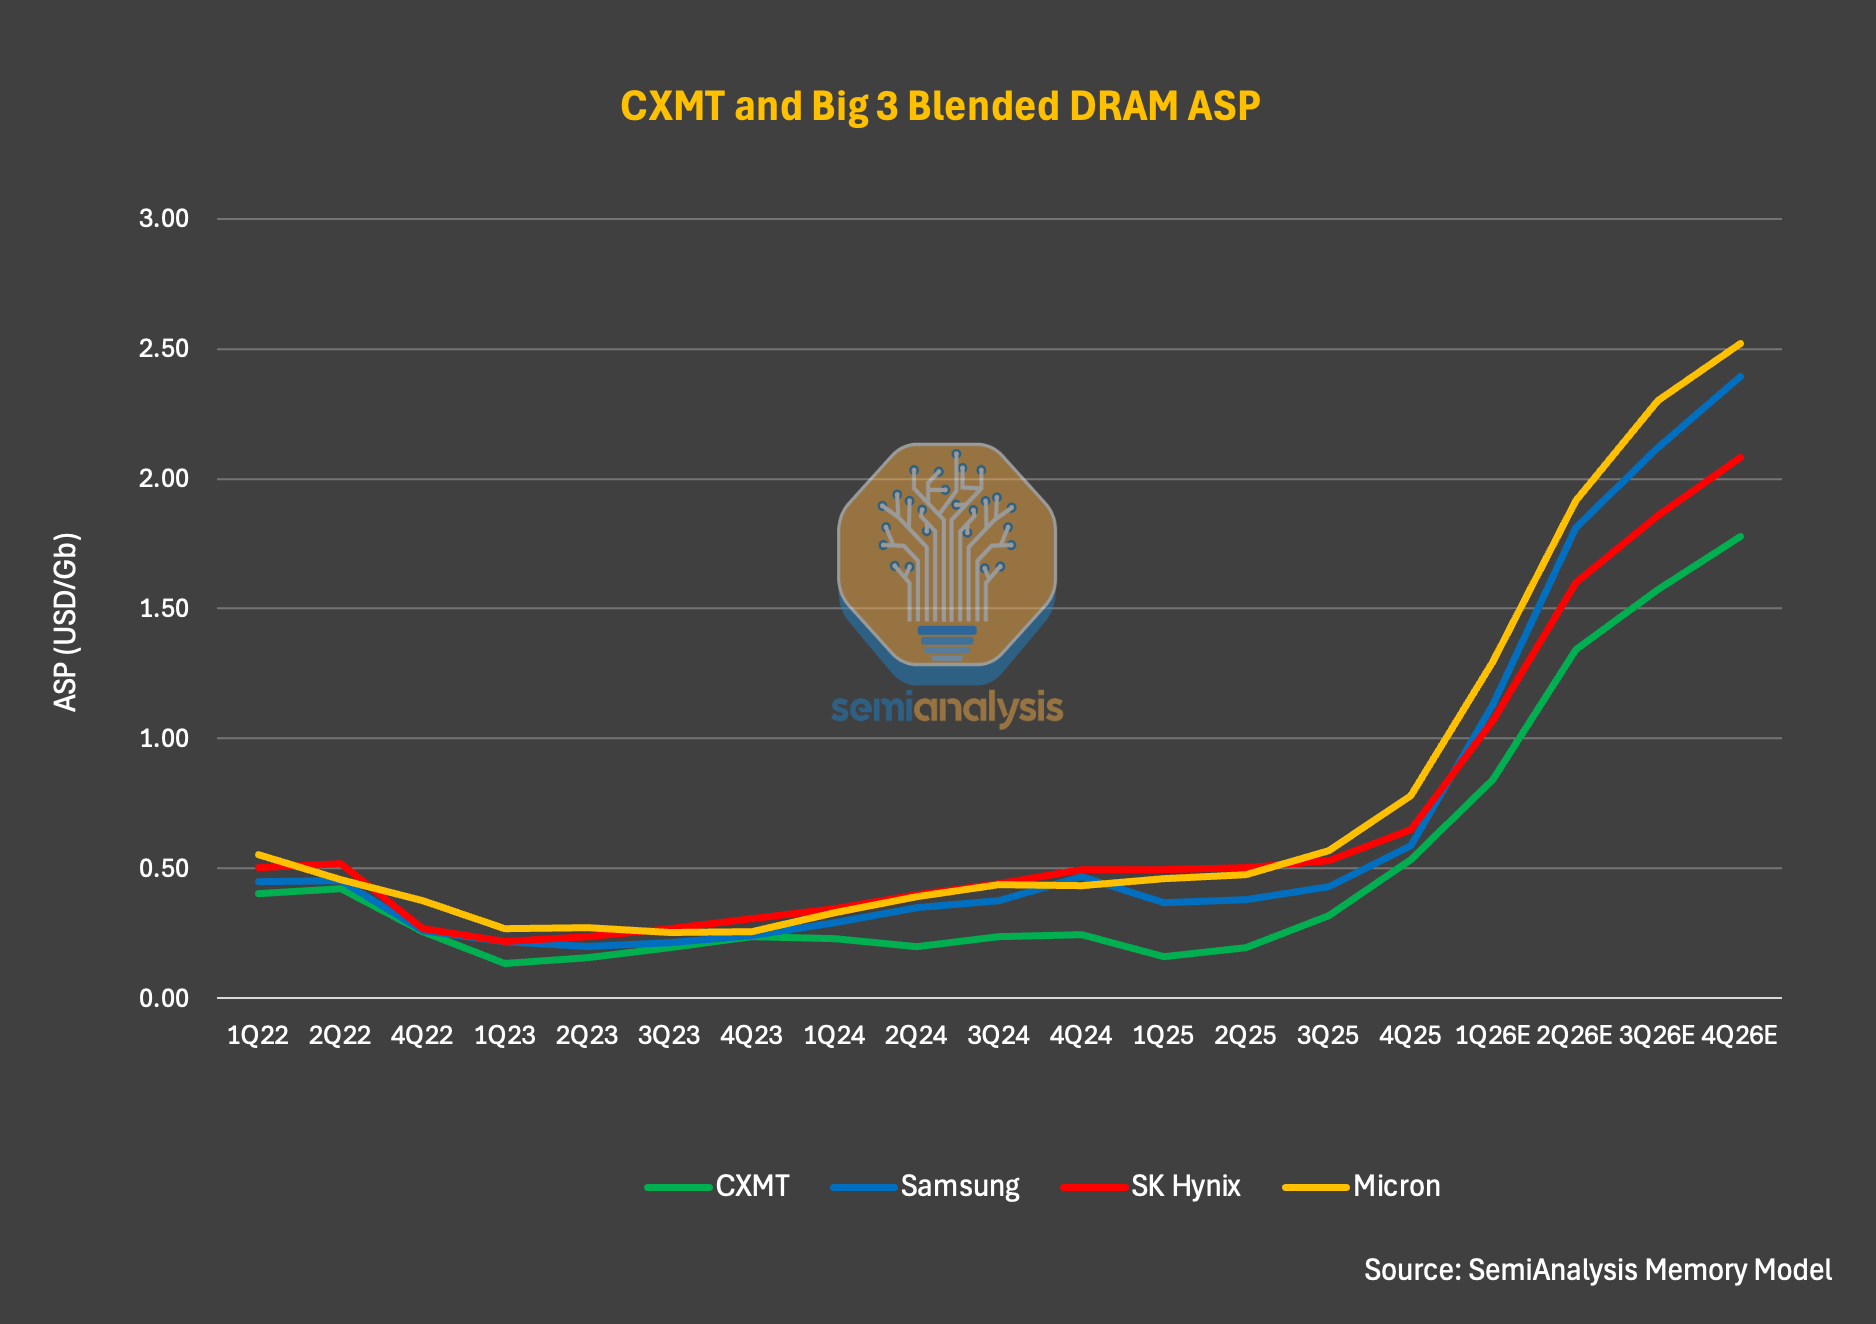
Leyenda: comparación de ASP de fabricantes de DRAM (fuente: SemiAnalysis Memory Model)
Margen de beneficios: el regalo del ciclo
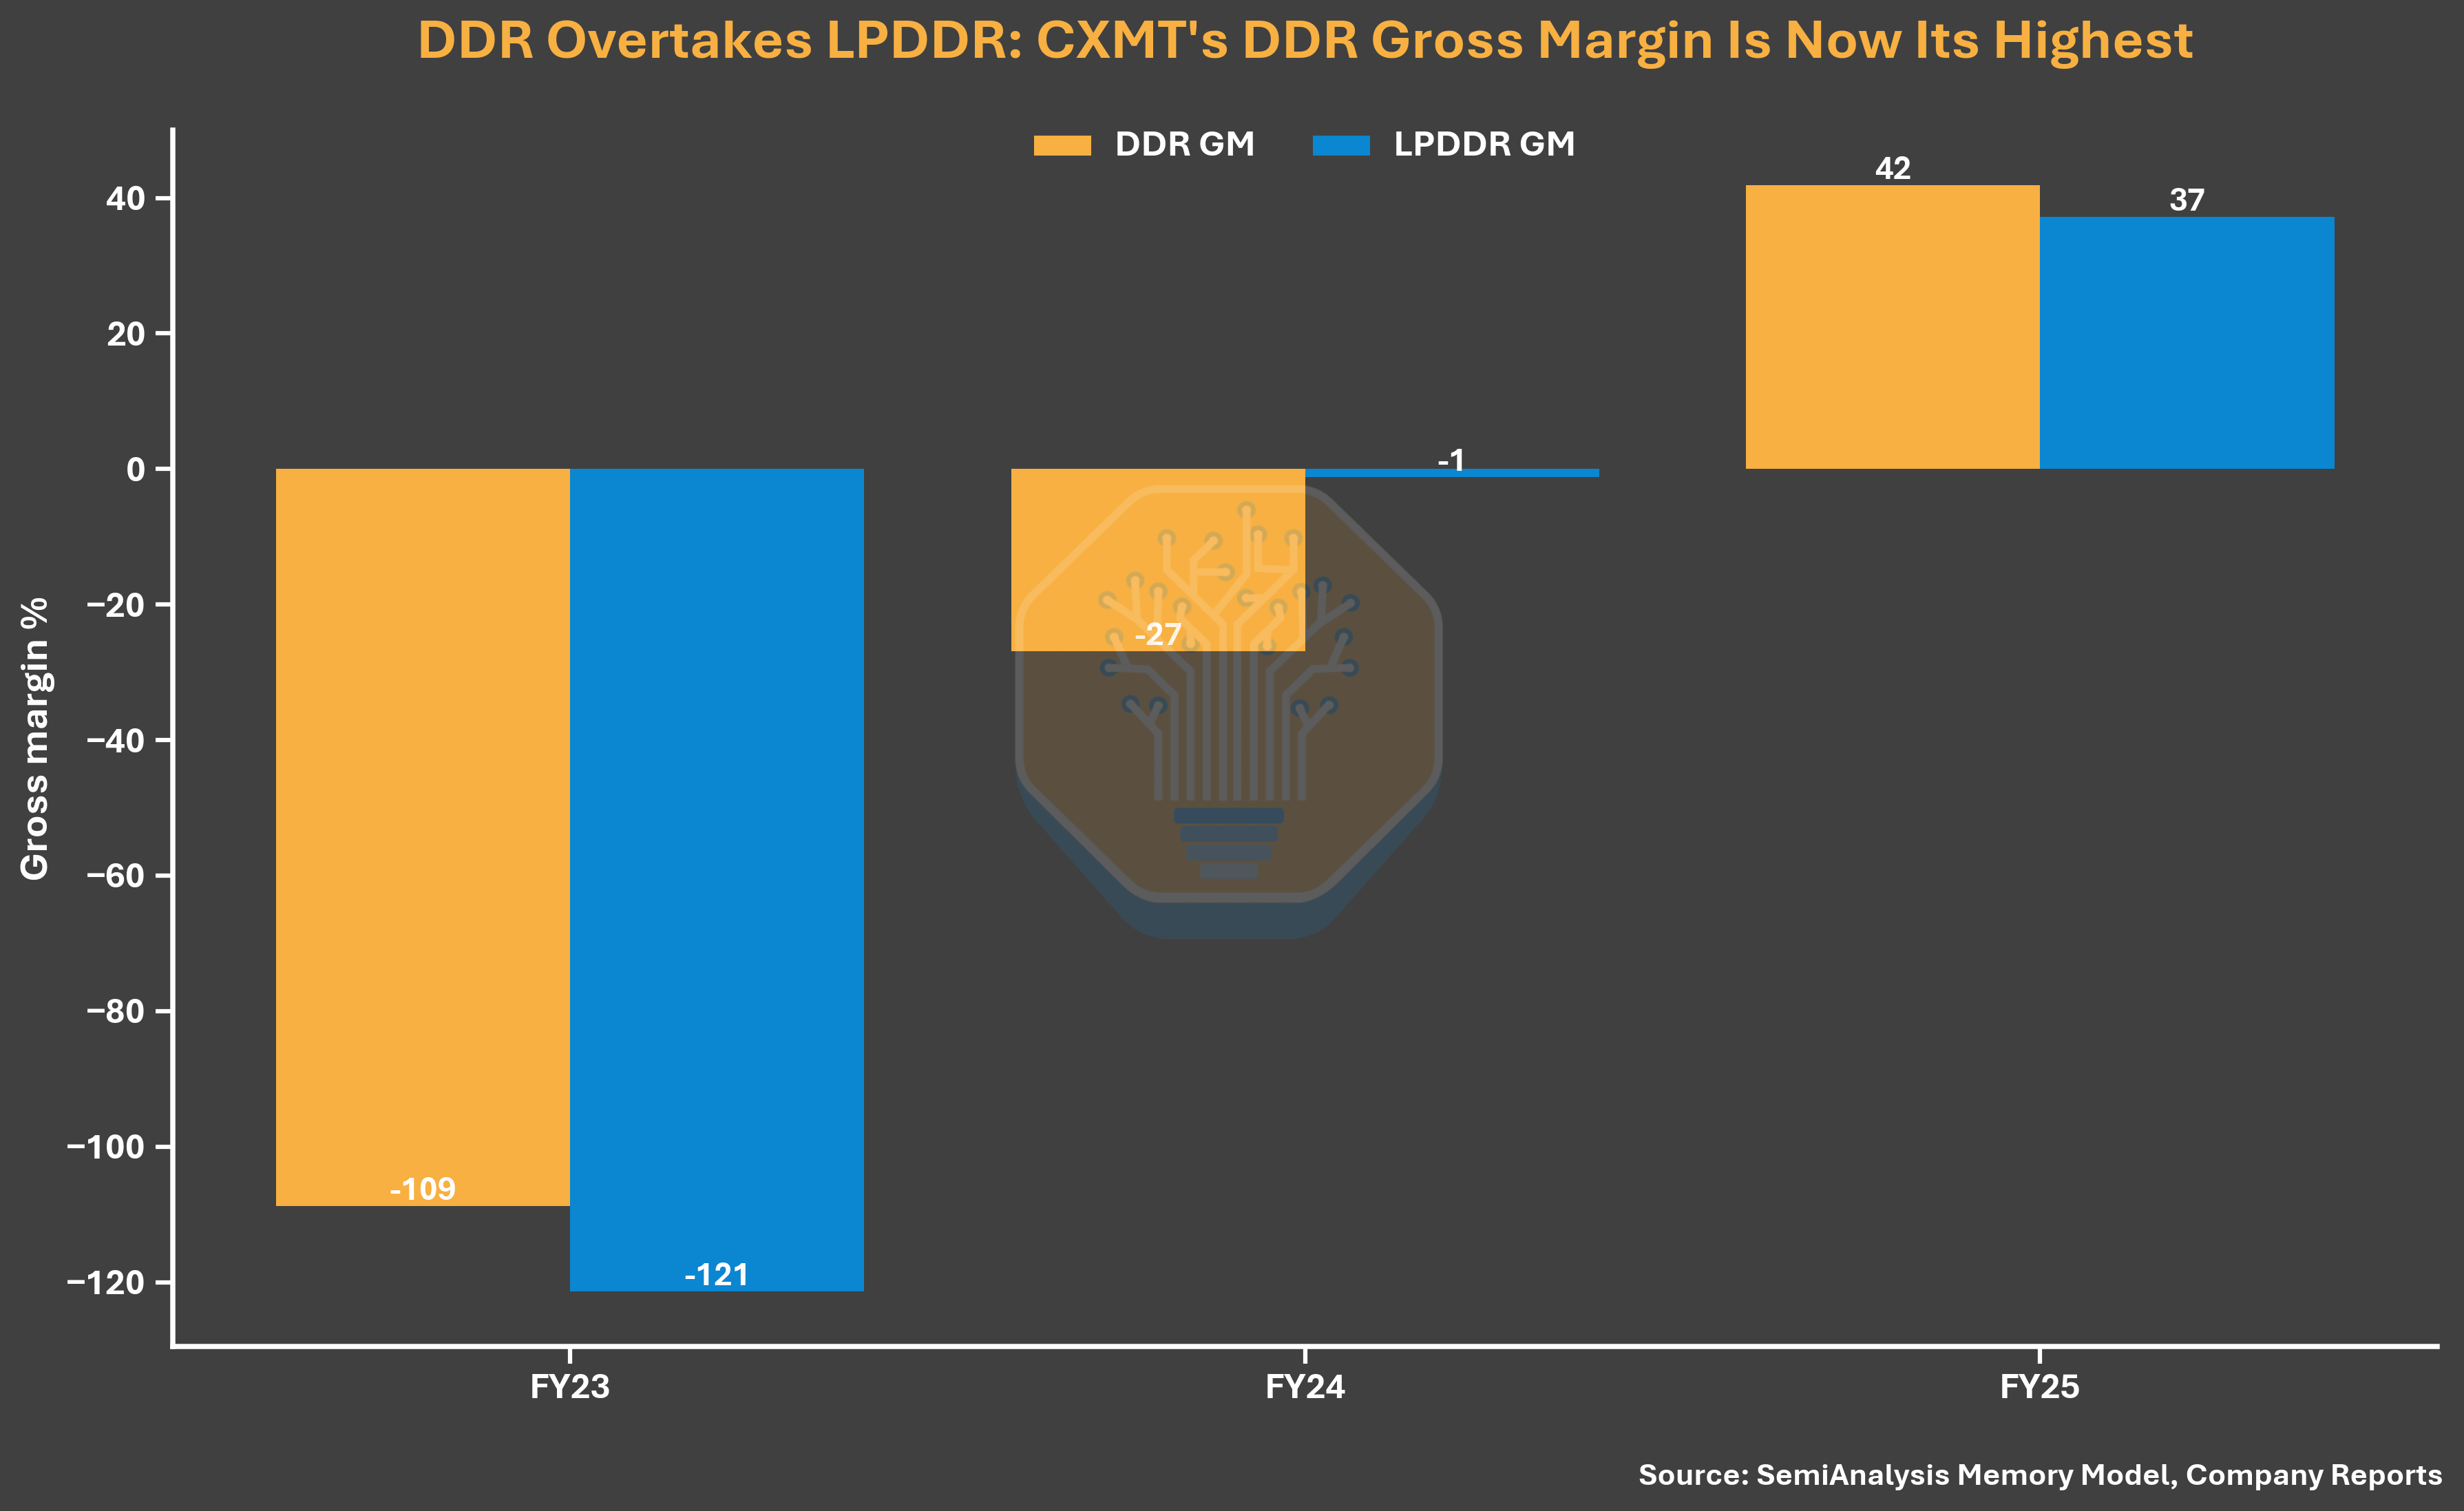
El viento a favor de una ASP sólida mejoró de forma significativa el margen de ChangXin. El margen bruto para 2025 alcanzó 37,8%, cerca del 39,4% de Samsung y del 39,8% de Micron, aunque muy por debajo del 60,4% de SK hynix (SK hynix se beneficia de una mayor proporción de envíos de HBM). El margen bruto de ChangXin, de aproximadamente 38%, representa un gran salto frente al -113% de 2023 y al -4,7% de 2024. 2025 no solo marca el máximo histórico del margen bruto de ChangXin, sino también la primera vez que la empresa logra margen bruto positivo.
Leyenda: comparación de margen bruto de los fabricantes de DRAM (fuente: SemiAnalysis Memory Model, reportes de la empresa)
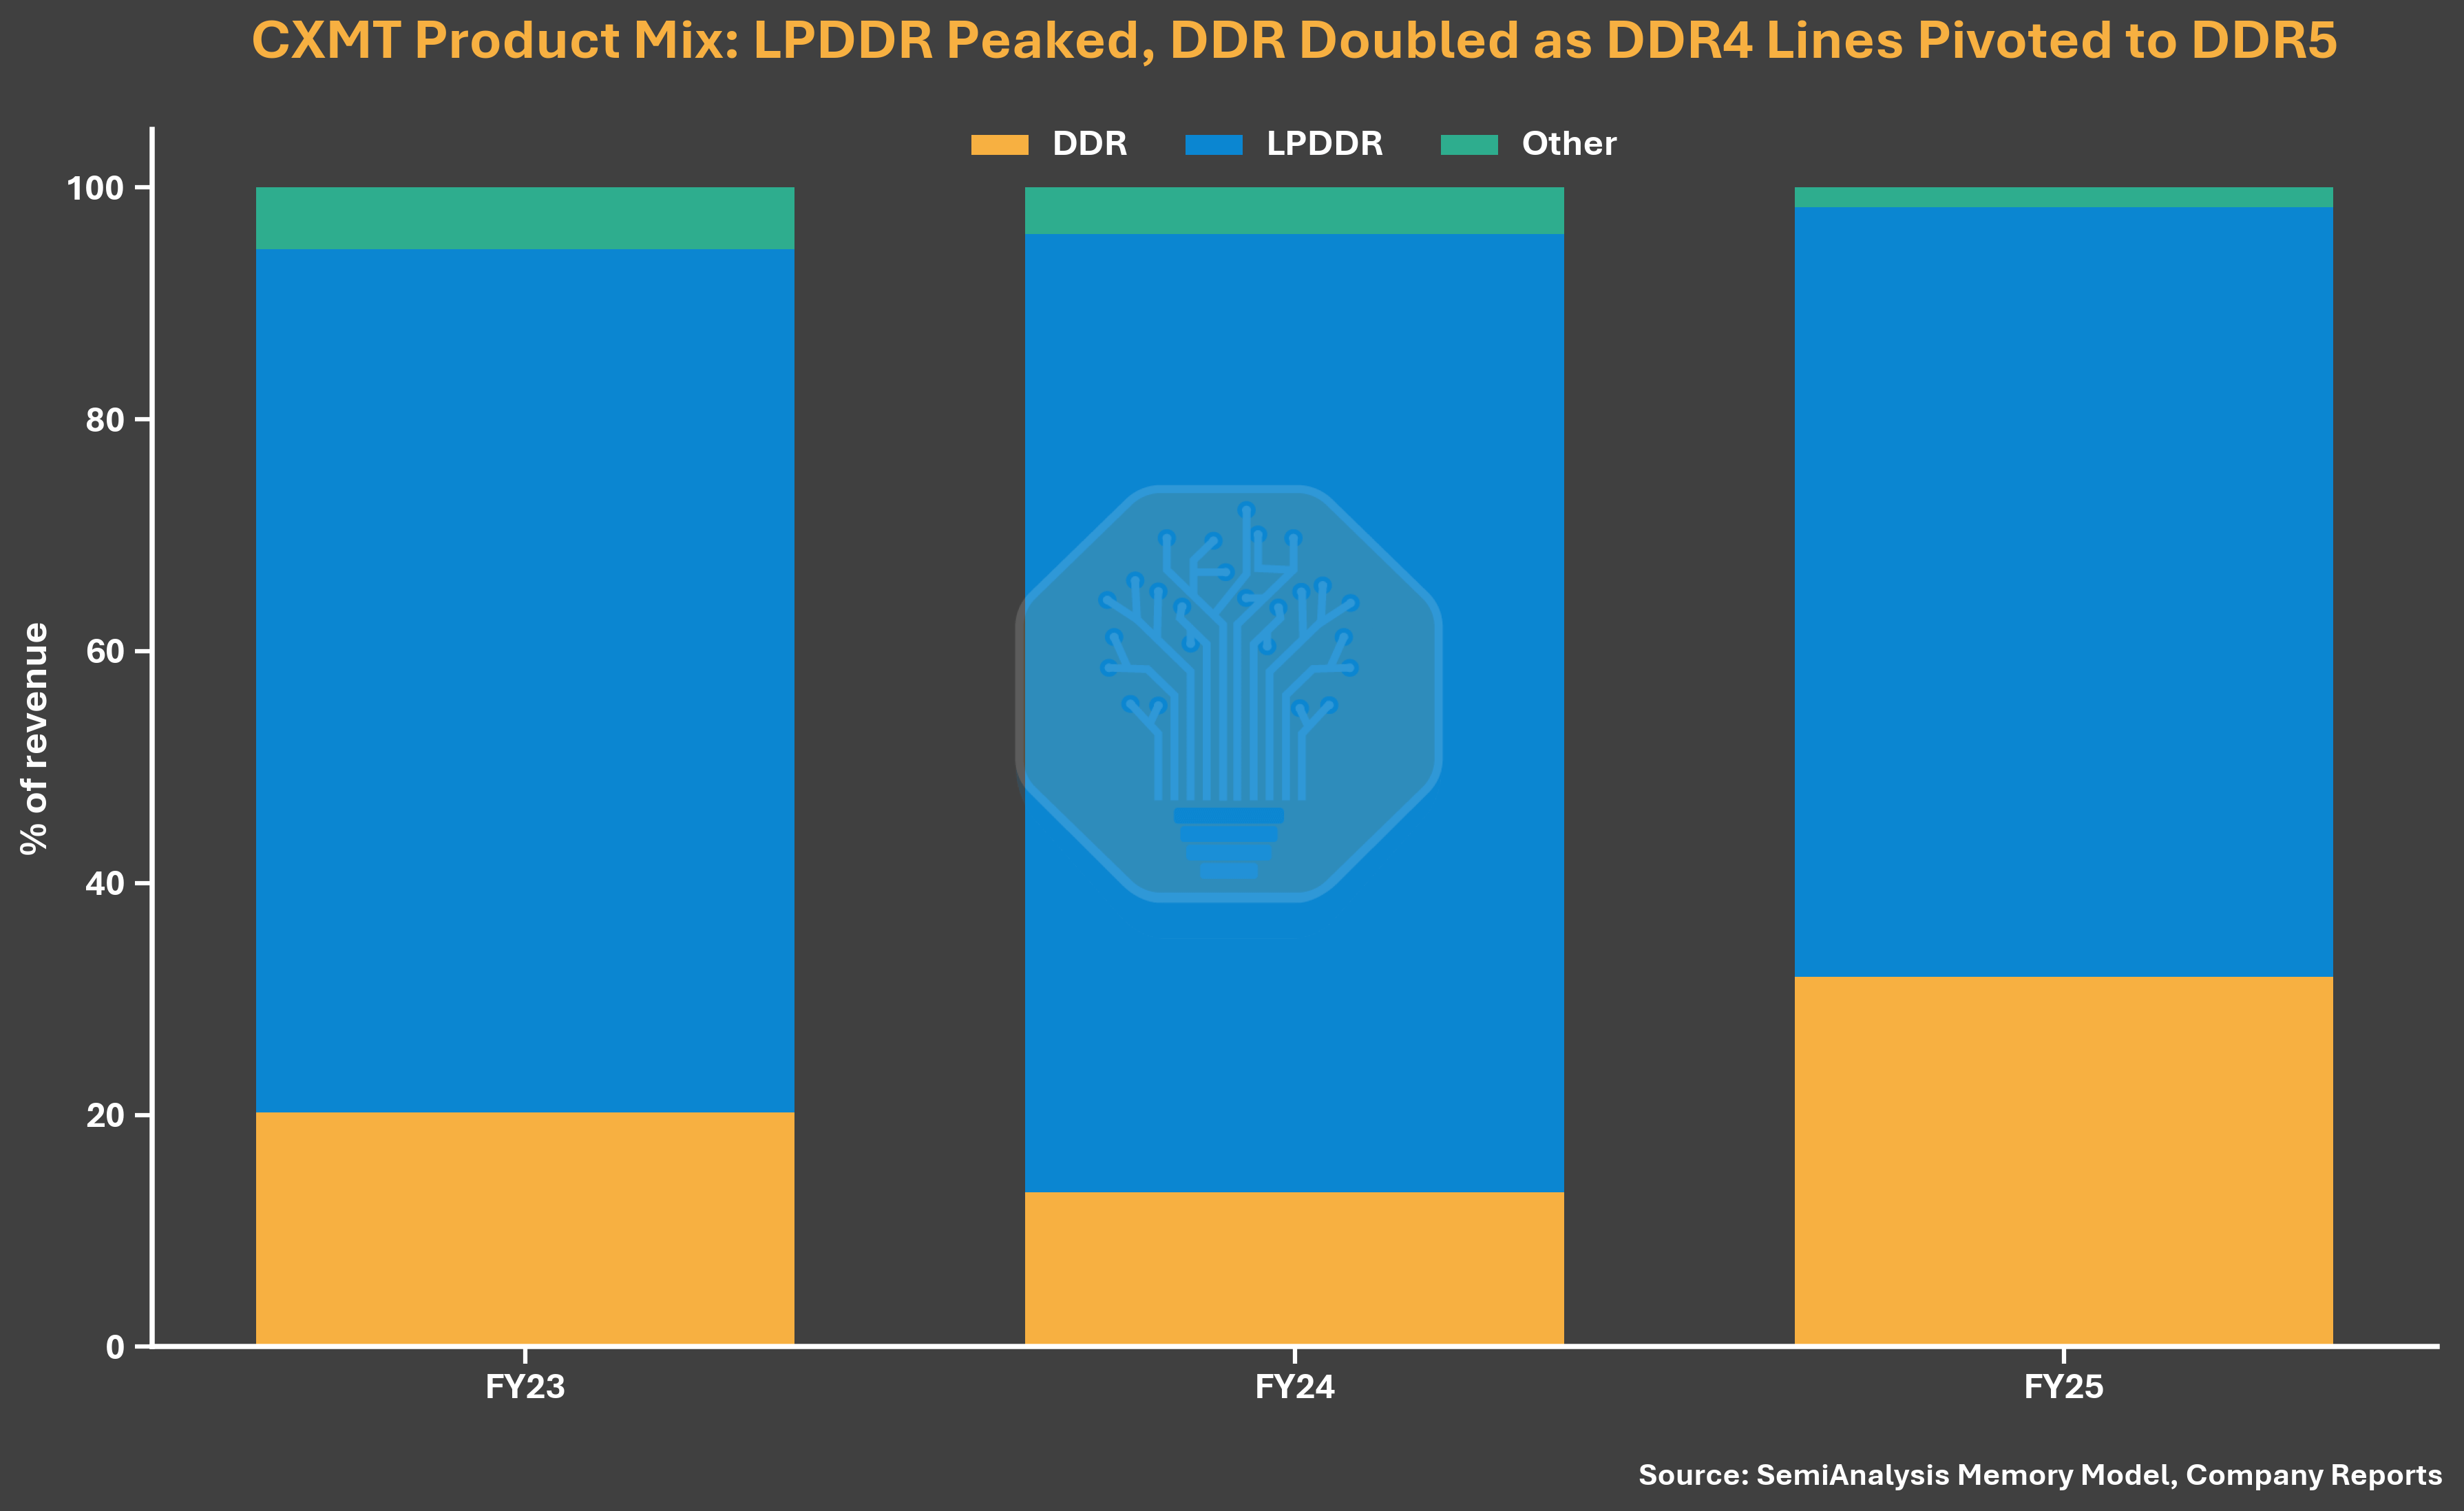
Entrando en 2026, el margen mejora aún más. En el primer trimestre, el margen operativo llegó a 70%; en el mismo periodo, SK hynix 73%, Samsung 81% y Micron 84%. Además del crecimiento del ASP, el aumento del margen de ChangXin también se debe a que su estructura de productos se centra casi por completo en DRAM a gran escala (commodity DRAM); en el entorno actual, el margen de commodity DRAM es en realidad más alto que el de HBM. Según el prospecto, aproximadamente el 99% de los bits enviados en 2025 corresponden a productos tradicionales LPDDR y DDR, y la contribución de HBM a ingresos y beneficios es muy pequeña.
Leyenda: comparación de márgenes operativos de los fabricantes de DRAM (fuente: SemiAnalysis Memory Model, reportes de la empresa)
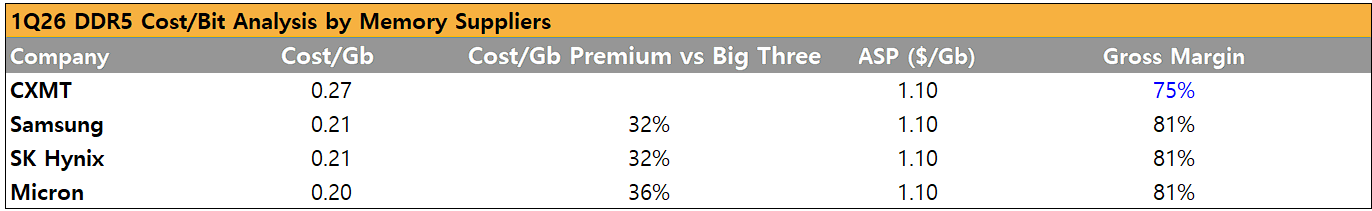
Un análisis simple de costo unitario por bit de DDR5 vuelve la imagen mucho más clara. SemiAnalysis descubrió que el costo por bit de DDR5 de ChangXin aún es más de un 30% más alto que el de los tres grandes. Sin embargo, debido a que los precios de DDR5 para el primer trimestre de 2026 ya son muy sólidos, el margen bruto de ChangXin se mantiene por encima del 70%. Esto significa que la mejora del margen de ganancias de ChangXin está impulsada principalmente por el precio, y no por una mejora sustancial en competitividad del producto o en la estructura de costos.
Leyenda: comparación del costo por bit de DDR5 (fuente: SemiAnalysis Memory Model)
Expansión de capacidad: acercándose a Micron
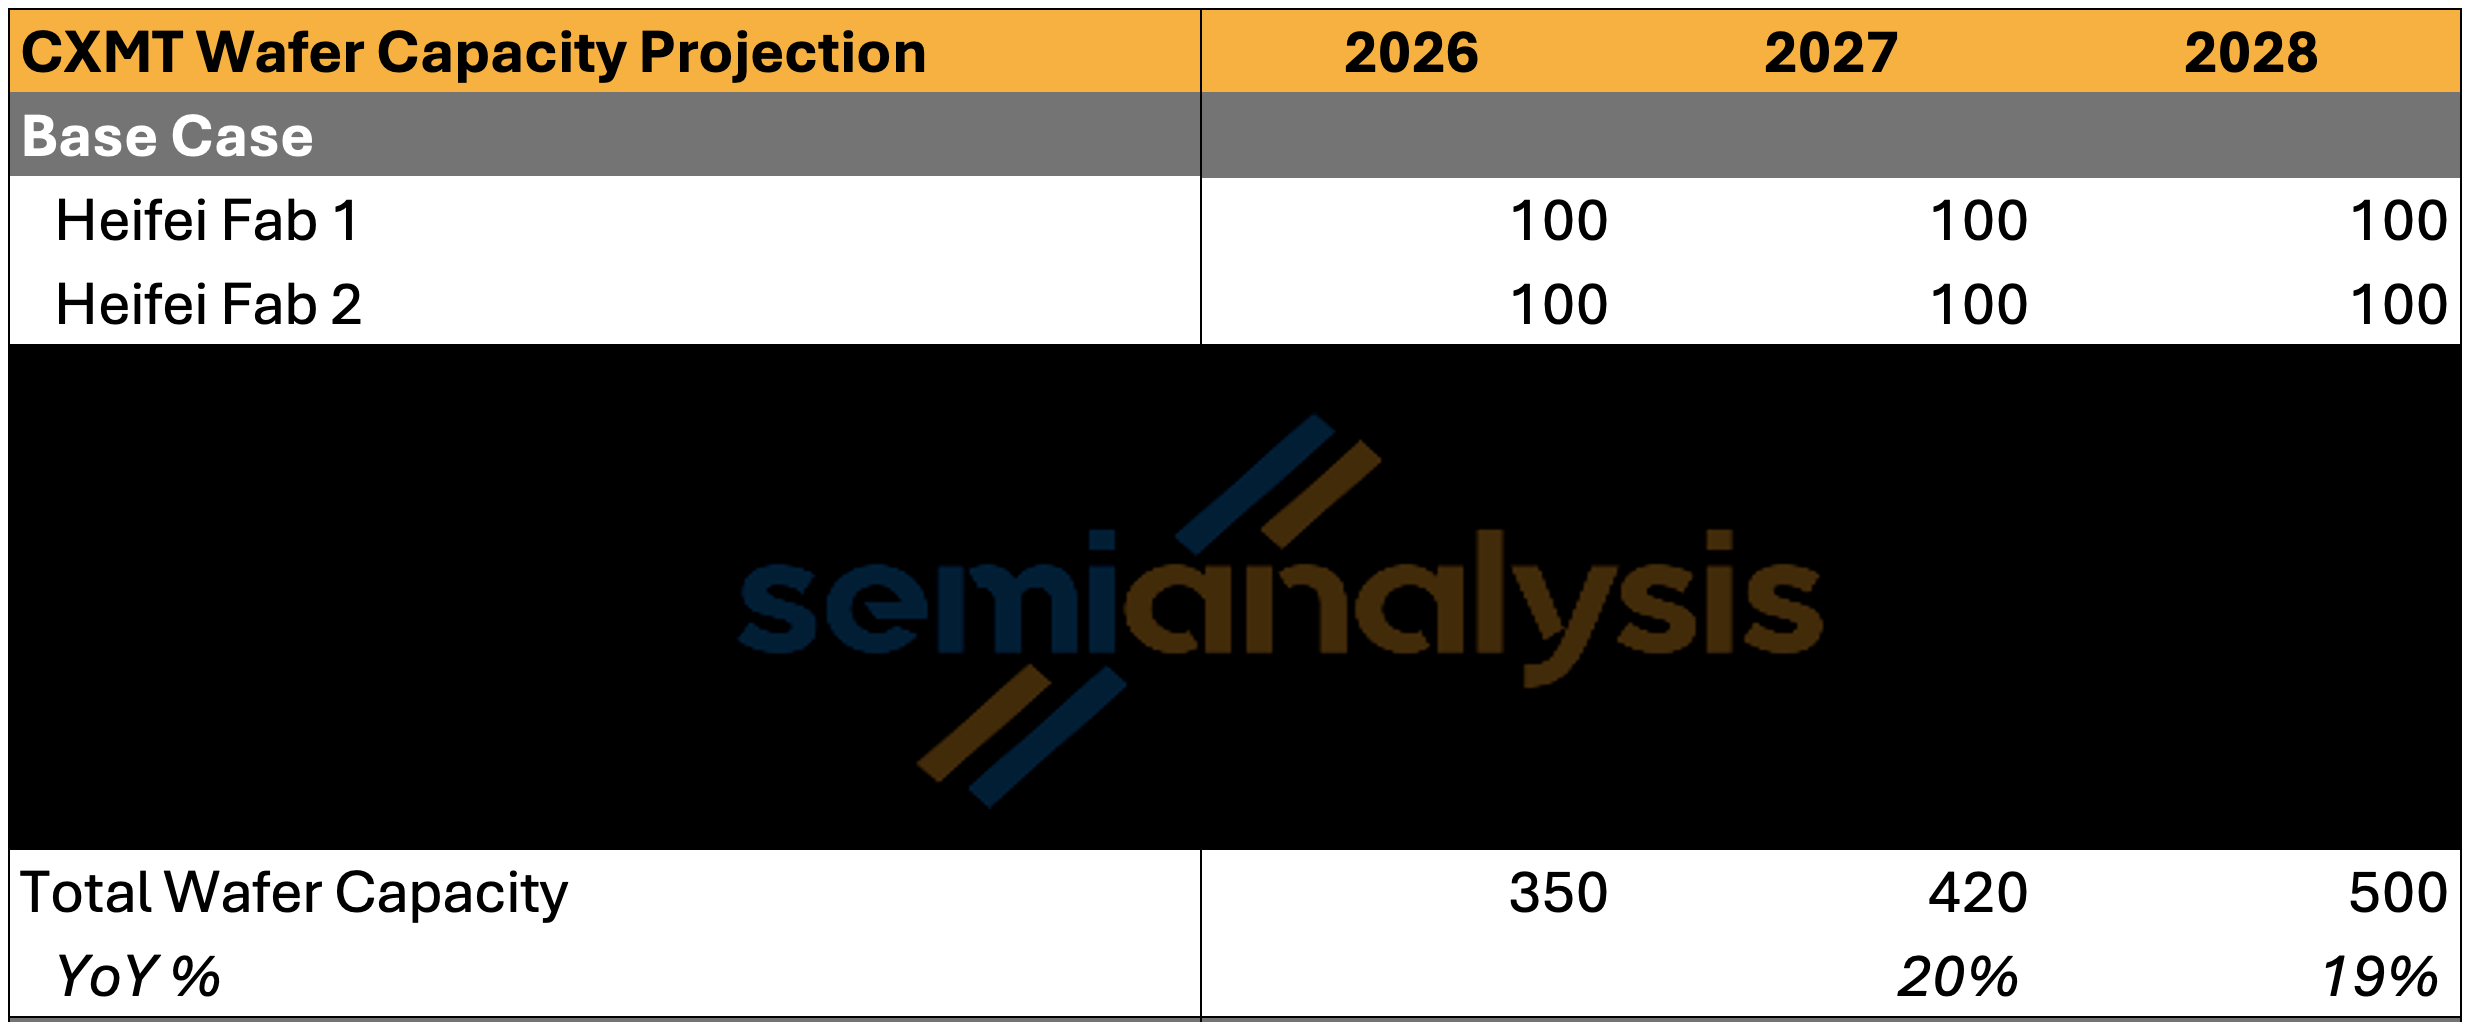
Además de las ganancias récord, ChangXin también va tras el ritmo en capacidad. Para finales de 2026, SemiAnalysis prevé que ChangXin alcanzará alrededor de 350.000 obleas/mes, una cifra solo ligeramente inferior a las ~385.000 obleas/mes de Micron. Por ranking de capacidad de obleas, ChangXin tiene la posibilidad de convertirse en el tercer mayor fabricante de memorias del sector.
Leyenda: comparación de la producción mensual de obleas de los fabricantes globales de DRAM (fuente: SemiAnalysis Memory Model)
Pero ChangXin todavía tiene una brecha significativa frente a los dos gigantes: Samsung, alrededor de 720.000 chips/mes; SK hynix, cerca de 595.000 chips/mes. Para 2027, a medida que el primer proyecto en Shanghái haga el arranque inicial y Hefei y Pekín alcancen la plena producción, la capacidad de ChangXin podría llegar a ~420.000 chips/mes, cerca del 17% de la capacidad global de DRAM, superior al 13% de 2025. Medido por volumen de envío de bits, la cuota pasa del 9% en 2025 al 12% en 2027.
Para 2028, a medida que Hefei alcance la plena producción y que Shanghái continúe con el arranque en dos tramos, SemiAnalysis prevé que ChangXin llegará a 500.000 chips/mes, aproximadamente el 17% de la oferta global de DRAM.
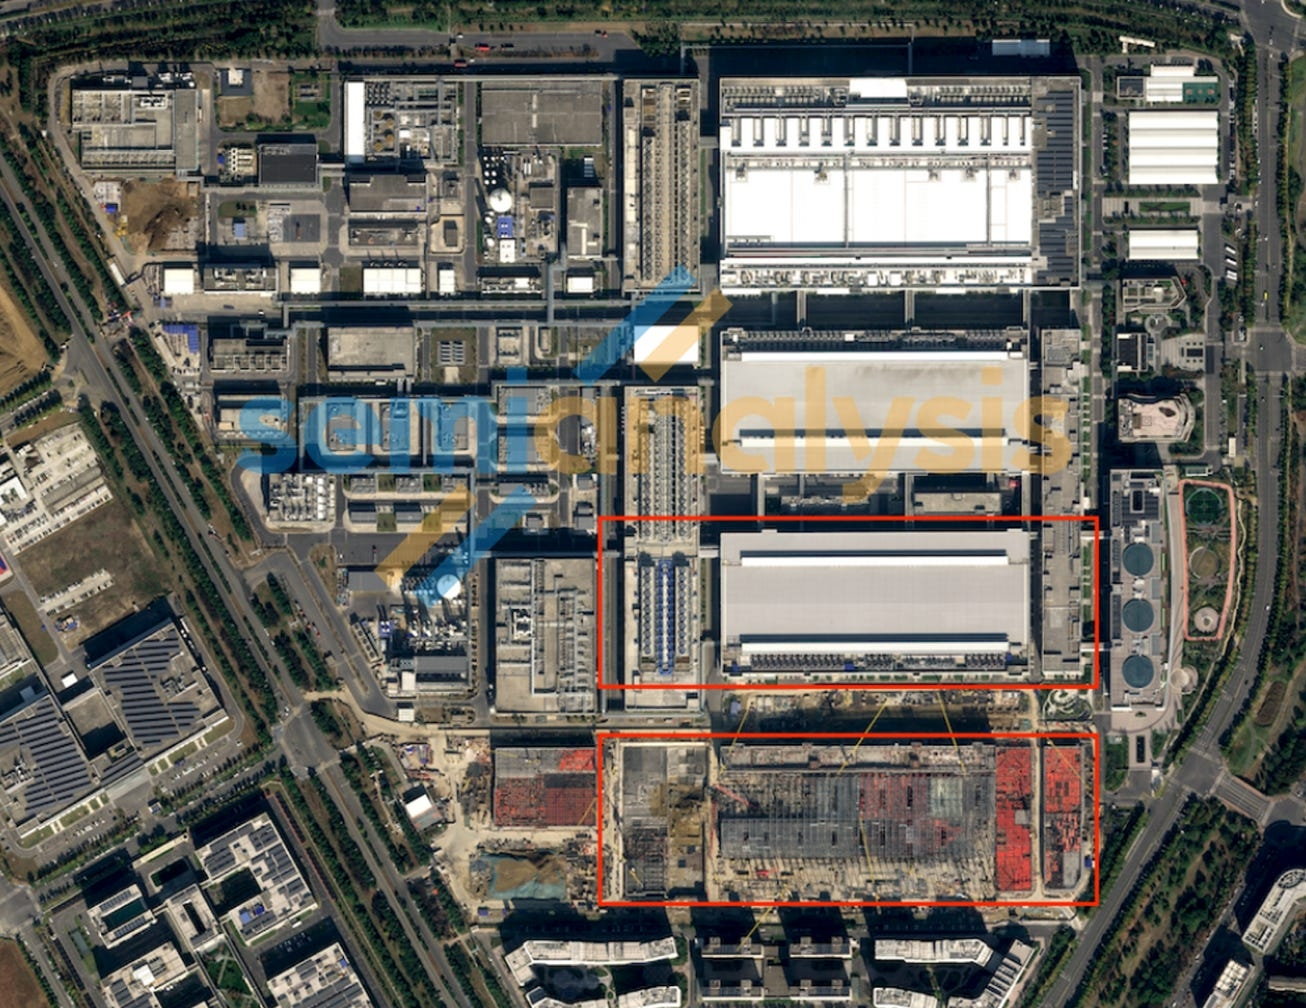
Leyenda: capacidad de la planta de Hefei de CXMT (fuente: SemiAnalysis Memory Model)
Preocupación por exceso de oferta: al menos durante dos años no hay que preocuparse
Dado que ChangXin desempeña un papel cada vez más importante en la capacidad global de DRAM, al igual que en cada ciclo pasado, los inversores se preocupan de que los fabricantes chinos puedan causar un desbalance entre oferta y demanda. SemiAnalysis considera que esa preocupación se ha exagerado al menos durante los próximos dos años. Una vez que se incorporen las capacidades incrementales y el volumen de bits enviados por ChangXin y otros fabricantes de memorias, y suponiendo una utilización por encima del 90%, la oferta de DRAM seguirá siendo extremadamente ajustada.
Leyenda: equilibrio entre oferta y demanda de DRAM (fuente: SemiAnalysis Memory Model)
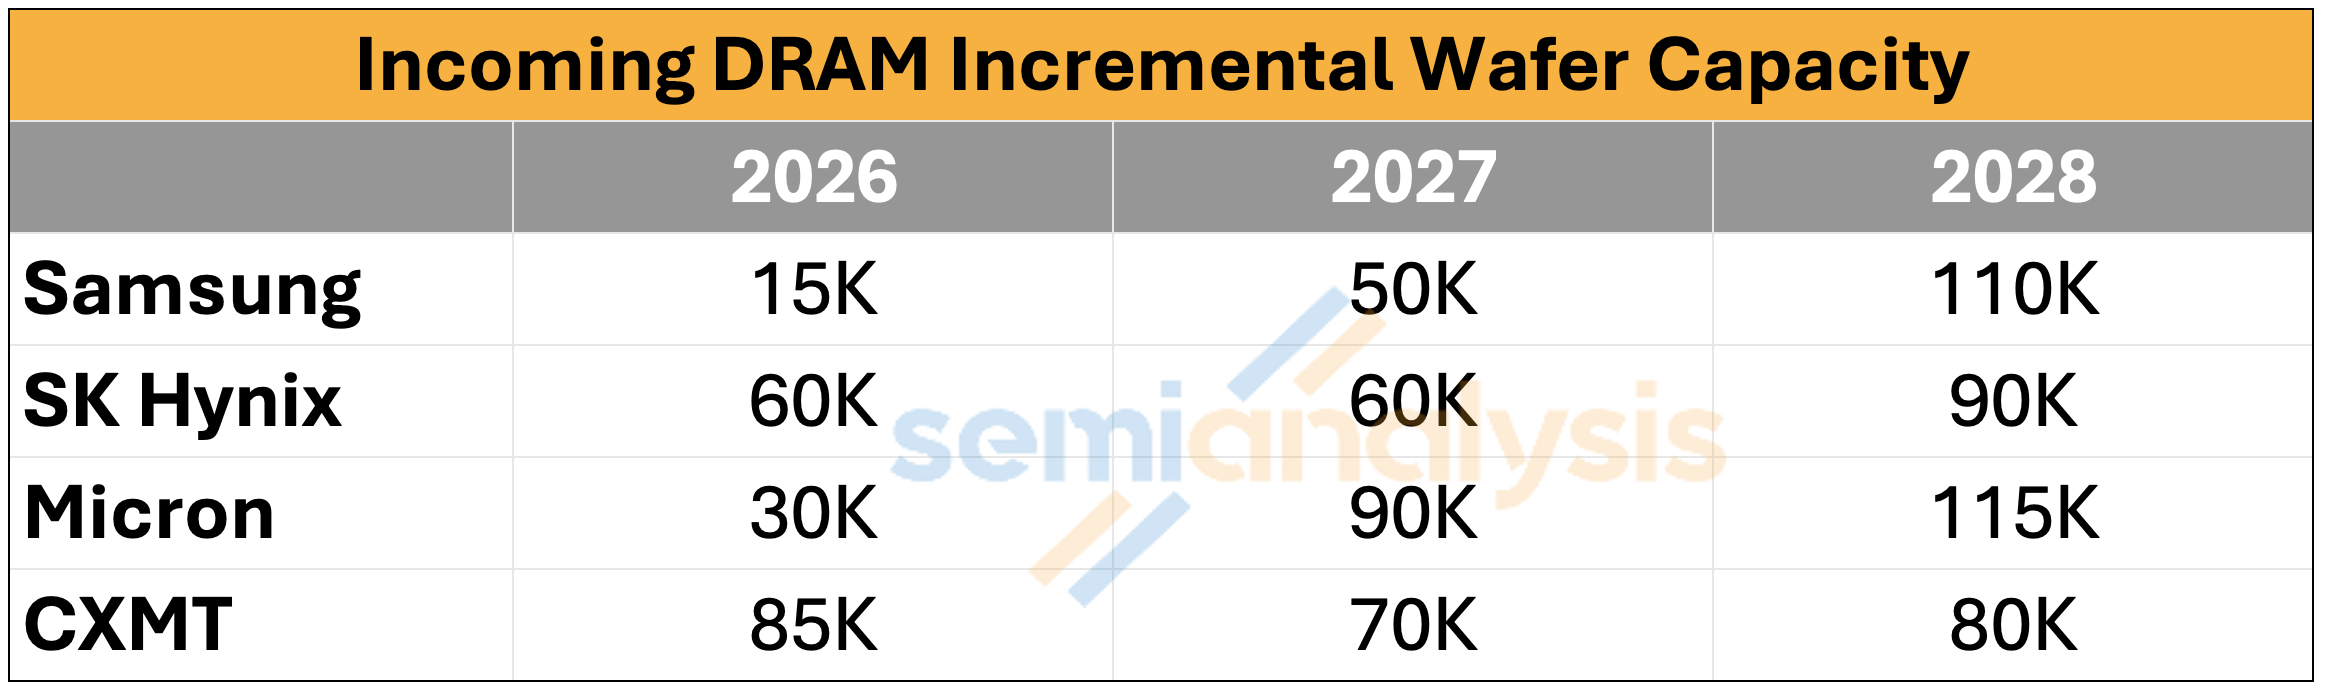
Si solo se observa el ritmo de expansión de capacidad de ChangXin: en 2026-2028 se añadirán aproximadamente 85.000, 70.000 y 80.000 chips/mes, respectivamente; mientras que Samsung añadirá 15.000/50.000/110.000, SK hynix 60.000/60.000/90.000 y Micron 30.000/90.000/115.000. Incluso contando estas adiciones de capacidad, en 2026 DRAM seguirá escasa con un déficit de un dígito alto en porcentaje; en 2027 la brecha se ampliará a un rango de dos dígitos bajos a medios. SemiAnalysis ya explicó en detalle por qué DRAM podría seguir con falta de oferta hasta 2028.
ChangXin no tiene la capacidad de acelerar irracionalmente la expansión de capacidad hasta el punto de perturbar el mercado más allá del ritmo actual, porque el ciclo de construcción de una fábrica de obleas es demasiado largo. El entorno de precios extremadamente favorable en la actualidad es precisamente el principal motor del estallido del desempeño de ChangXin. Por supuesto, ChangXin espera que este entorno continúe. El progreso de construcción de fábricas que SemiAnalysis ha seguido tampoco muestra señales de que exista esa posibilidad. Pero es importante enfatizar que, con la planta de Shanghái en plena capacidad, la capacidad total de obleas puede superar las 400.000 chips/mes.
HBM: el dilema de ChangXin
En el caso de HBM, la asignación de obleas de ChangXin es muy limitada. A finales de 2025, de la capacidad de ChangXin de aproximadamente 2,65 millones de chips/mes, solo cerca de 5.000 obleas se asignaban a HBM. SemiAnalysis espera que esta cifra aumente a ~30.000 obleas a finales de 2026 y a ~55.000 a finales de 2027. Esto coincide con la divulgación del prospecto: en 2025, aproximadamente el 99% de los ingresos proviene de datos de DDR y LPDDR.
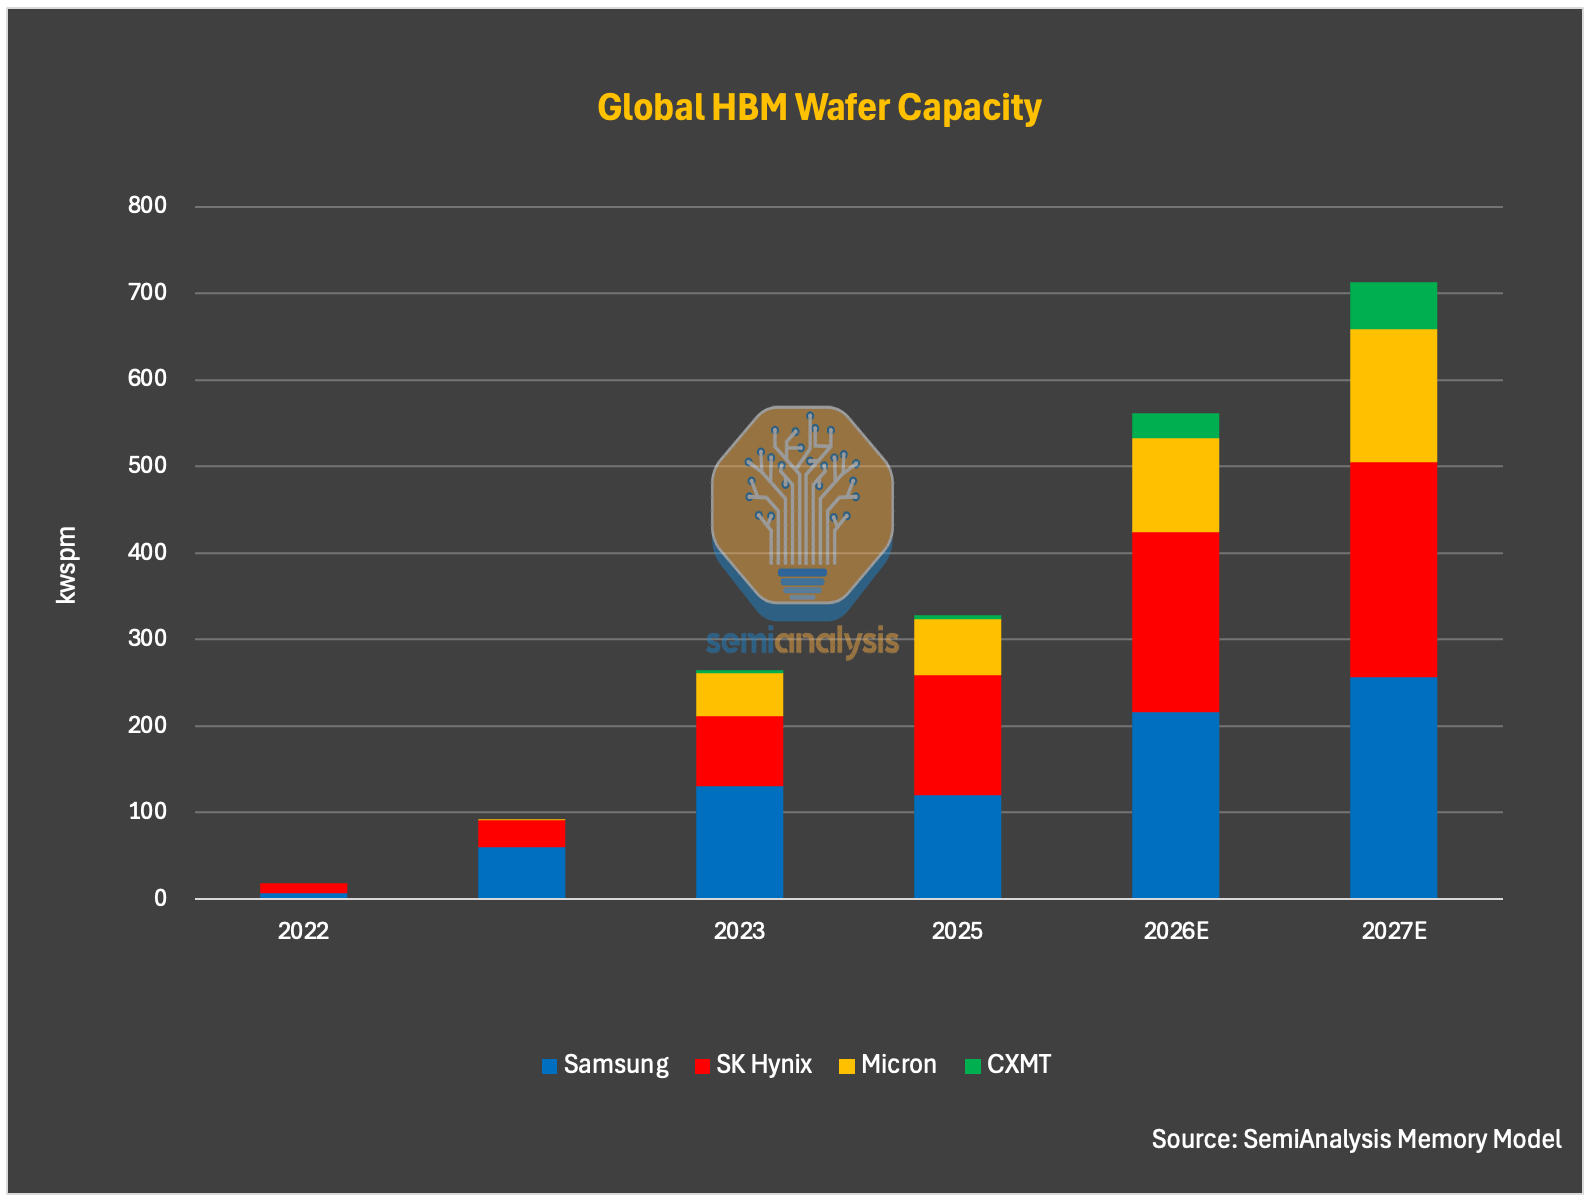
Leyenda: asignación de capacidad de obleas HBM de CXMT (fuente: SemiAnalysis Memory Model)
Pero este esquema de asignación puede cambiar. El impulso de China hacia una IA de cómputo autónomo y controlable puede entrar en conflicto con las prioridades comerciales de la empresa, y se espera que esa presión aumente con el tiempo. SemiAnalysis incorpora en su pronóstico el factor de que el gobierno guía a ChangXin a inclinar su capacidad hacia HBM, y estima que la capacidad de HBM se acelerará la expansión en 2027 y 2028. Se espera que la capacidad de HBM de ChangXin alcance 55.000 chips/mes en 2027 y 100.000 chips/mes en 2028, y que su participación de la oferta global de obleas HBM suba del 1% de 2025 al 12% en 2028.
Hay que recordar que, a diferencia de otros fabricantes de memorias, ChangXin no es solo una empresa importante económicamente y en lo tecnológico: es un activo estratégico que el Estado puede aprovechar para impulsar objetivos prioritarios de políticas.
Desde la lógica comercial a corto plazo, es razonable que ChangXin asigne primero capacidad a DRAM a gran escala y no a HBM. En la actualidad, la tasa de ganancia de commodity DRAM es significativamente más alta que la de los productos HBM de ChangXin, y con la misma área de oblea, el output de bits de commodity DRAM es al menos 3 veces el de HBM. En la fase en que la tecnología HBM aún no está madura, invertir masivamente en capacidad HBM consumiría la escasa capacidad de obleas que podría haberse usado para commodity DRAM con mayores márgenes y mayor volumen. Pero China debe avanzar en el despliegue de HBM, porque las ventas de HBM a China están estrictamente limitadas por controles de exportación de Estados Unidos, y las exportaciones de los fabricantes coreanos hacia China solo se mantienen mediante algunos resquicios.
Brecha tecnológica en HBM
En cuanto a madurez tecnológica, SemiAnalysis cree que ChangXin aún lucha para lograr la estabilidad de producción en masa de HBM3 8-hi, mientras que 12-hi enfrenta retos aún mayores.
En la etapa anterior (front-end), ChangXin ha logrado avances en la estabilidad de su producción en su **G4 (equivalente a nodo 1z)**; gran parte de la producción de DRAM en 2026 se basará en el proceso G4. Pero, por el área de die mayor y requisitos de desempeño más estrictos, los chips de DRAM centrales usados para HBM deberían tener rendimientos de clasificación de obleas (wafer-sort yield) significativamente más bajos que los de DRAM a gran escala. SemiAnalysis considera que el rendimiento del front-end sigue siendo un reto importante para ChangXin, y la brecha con sus pares continúa siendo grande. Aunque el rendimiento de G4 ha mejorado, según la inferencia desde los márgenes de beneficio más bajos de 2024 y 2025, probablemente aún esté por debajo del nivel maduro de rendimiento del estándar de la industria para el nodo 1z (85-90%). Esto sugiere que las limitaciones de equipos y la experiencia de manufactura siguen siendo barreras persistentes que ChangXin necesita superar.
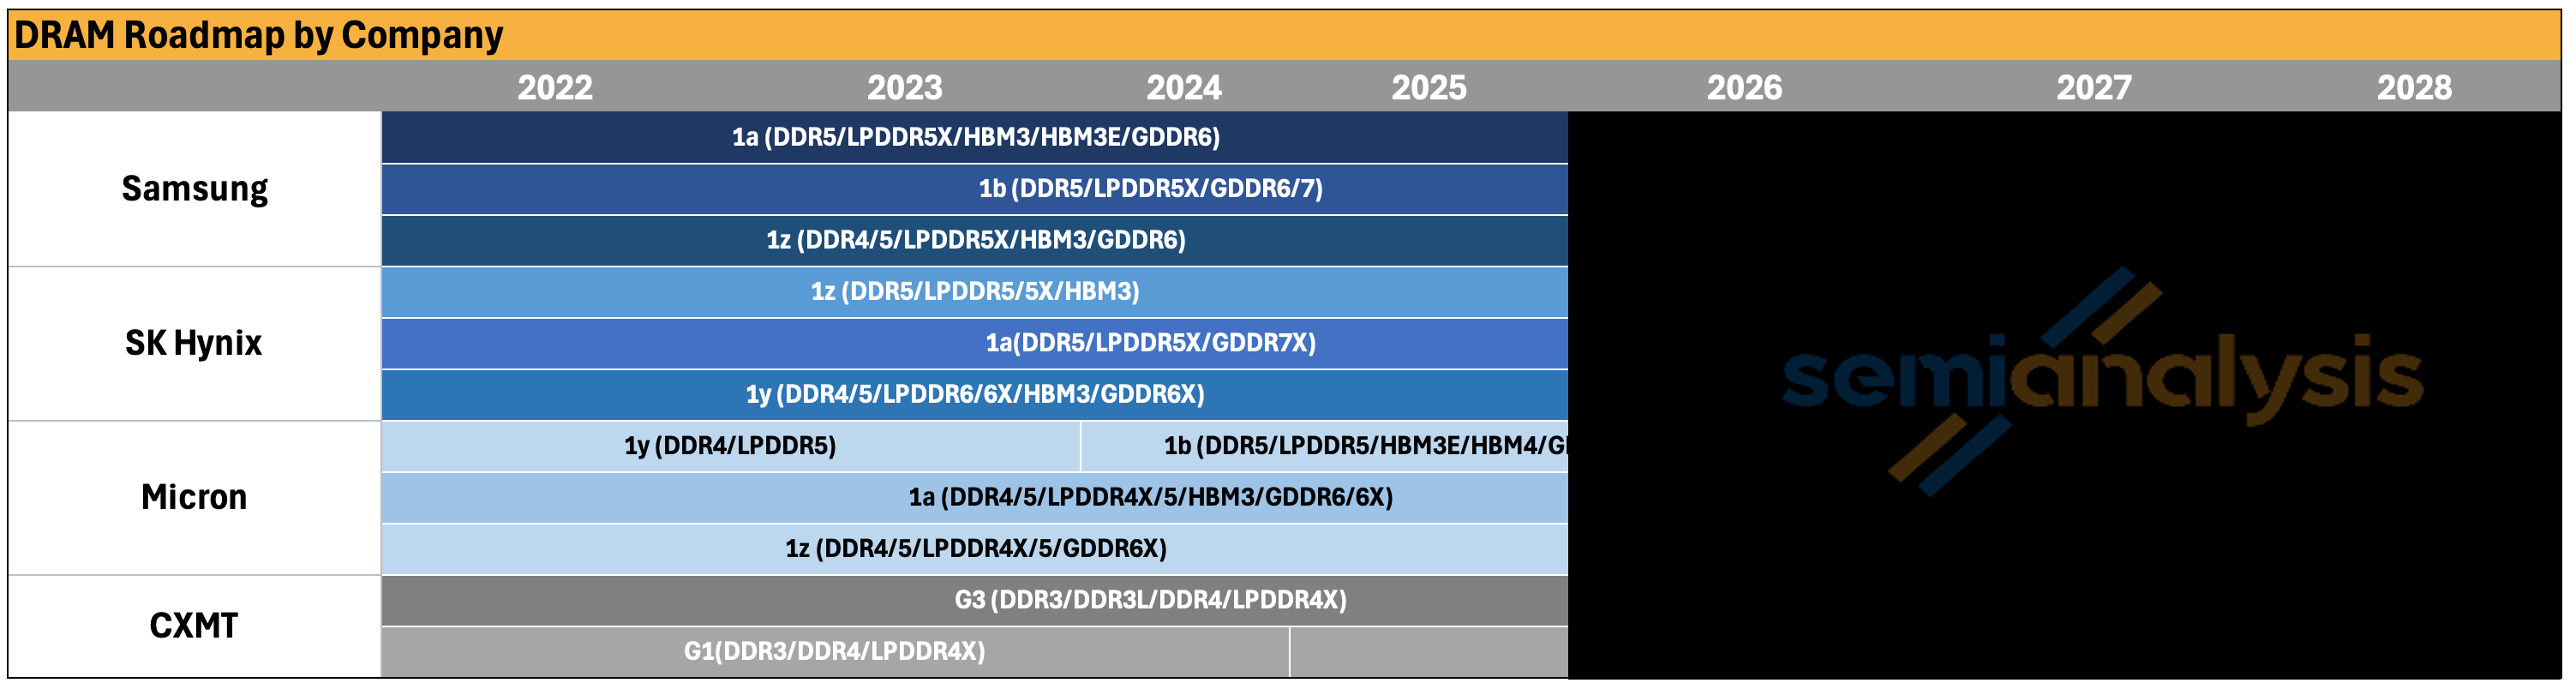
Leyenda: hoja de ruta de nodos de proceso de DRAM y rendimiento de CXMT (fuente: SemiAnalysis Memory Model)
El siguiente nodo de proceso de generación G5 (equivalente a nodo 1a). Teóricamente, podría avanzar como lo hace 1a de Micron, sin depender de máquinas de litografía EUV, pero enfrentará retos de fabricación y diseño cada vez mayores. Estos retos se intensificarán cuando se aplique este nodo a dies DRAM para HBM.
El apilamiento de dies (die stacking) es el mayor obstáculo de la HBM de ChangXin. La HBM con apilamiento suele traer problemas técnicos serios: estrés térmico, grietas de dies, warpage, defectos de unión (bonding) y pérdidas de rendimiento por apilamiento en múltiples capas. Al pasar de HBM3 8-hi a HBM3 12-hi e incluso HBM3E, estos problemas se agravan aún más, porque ChangXin aún tiene insuficiente experiencia de manufactura en HBM 12-hi y superiores.
El problema de apilar no es exclusivo de ChangXin. Los principales fabricantes también enfrentan problemas como grietas de die, gestión térmica y pérdidas de rendimiento en HBM 12-hi. 16-hi e incluso 20-hi son aún más difíciles: una razón por la que Rubin Ultra prevé usar HBM4E 12-hi en lugar de 16-hi es la oferta. Para 16-hi se necesitan más obleas de DRAM, la fabricación es más difícil, hay mayores pérdidas de obleas y hay menos suministro efectivo de bits.
SemiAnalysis considera que cada vez es más probable que ChangXin se salte HBM3 y se enfoque directamente en HBM3E 8-hi y 12-hi. Hay dos razones: primero, que los clientes necesitarán productos HBM más competitivos en la ventana temporal de 2027; segundo, que los aceleradores mainstream para entonces incorporarán HBM3E, HBM4 y HBM4E.
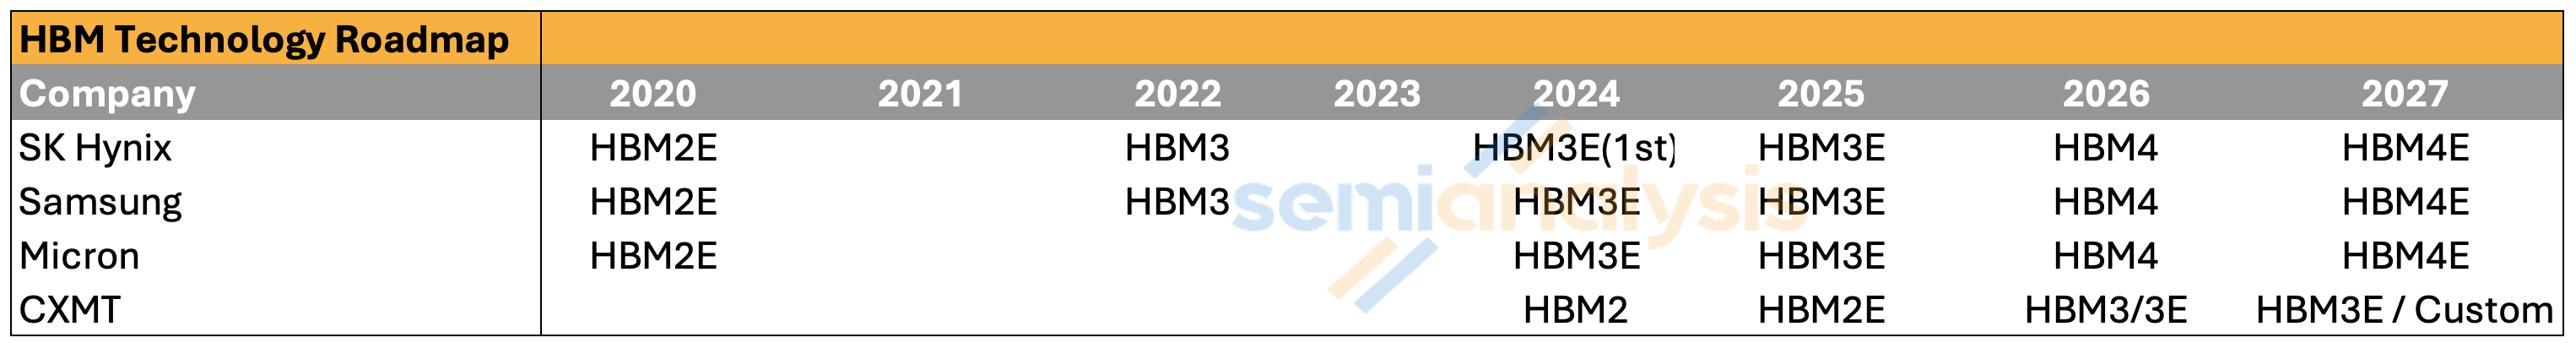
Leyenda: comparación de la hoja de ruta global de HBM (fuente: SemiAnalysis Memory Model)
En cuanto al empaquetado posterior (back-end), aunque persiste la controversia sobre si ChangXin usa MR-MUF o TC-NCF, el reto de empaquetado es relativamente más controlable, ya que la empresa y sus socios de ensamblaje y prueba (OSAT) tienen menos restricciones bajo los controles de exportación. ChangXin ha trabajado estrechamente con OSAT líderes como Tongfu Microelectronics y, por lo general, su capacidad back-end debería mejorar gradualmente, aunque aún está por detrás de los principales fabricantes de memorias.
Con base en los retos de fabricación actuales, SemiAnalysis modela los rendimientos front-end y back-end de HBM3 8-hi de ChangXin en aproximadamente 35% y 70%, respectivamente, con un rendimiento combinado de solo ~25%. HBM3 12-hi o HBM3E 12-hi, debido a una mayor dificultad de apilamiento y de unión, deberían tener un rendimiento combinado aún más bajo. Con un nivel de rendimiento así, con la misma capacidad de obleas, la producción de HBM de ChangXin sería muy inferior a la de los fabricantes líderes. Lo más importante: el margen de beneficio de la HBM producida es extremadamente bajo, especialmente en comparación con la commodity DRAM bajo el entorno de precios actual.
El dilema de la HBM de ChangXin también se refleja en su penetración de producto. SemiAnalysis considera que quizá solo Huawei, Cambricon y algunas startups emergentes chinas de chips de IA usarán la HBM de ChangXin, aunque el porcentaje de adopción podría ser alto. Los fabricantes domésticos de aceleradores de IA, cuando sea posible, seguirán prefiriendo HBM3 extranjera e incluso HBM3E, ya sea por cualquier canal disponible o por inventarios antes de la regulación de control de exportaciones de diciembre de 2024. A medida que crecen rápidamente los capex de los proveedores de nube nacionales y la construcción de capacidad de cómputo, la demanda de HBM nacional también aumenta con rapidez.
Un caso de excepción a tener en cuenta: Huawei y ChangXin desarrollarán un HBM a medida que no se base en estándares JEDEC ni en PHY, lo cual ayudará a compensar las desventajas de ancho de banda.
La restricción de suministro de HBM a la que se enfrenta China podría ser más grave de lo que implica el hecho de que el desarrollo del HBM nacional vaya más lento por sí mismo. La oferta de los tres proveedores de HBM ya es tensa, y según los controles de exportación de EE. UU. de diciembre de 2024, se les restringió la venta de HBM2E y productos de HBM más avanzados a China. En un entorno de escasez, estos fabricantes tienen menos incentivos para arriesgarse e incumplir las normas al vender a China.
Pero la reexportación y el contrabando de HBM hacen la situación mucho más compleja. SemiAnalysis se enteró de que algunas empresas chinas siguen obteniendo HBM3 mediante diversos canales. La reexportación a través de oficinas en el exterior o socios de terceros países sigue siendo una vía; algunos OSAT de terceros países o intermediarios también facilitan ese circuito. Ciertas entidades exportan parte de HBM en forma de sistemas o módulos que no están completamente ensamblados (no se consideran GPU o ASIC terminados), por lo que aún se permite exportarlos a China. Luego, el HBM se desmonta y se vuelve a encapsular en GPUs o ASIC de fabricación nacional.
¿Qué revela la estructura del IPO?
ChangXin podría convertirse en uno de los mayores IPO de semiconductores en China. Su estructura de propiedad es más digna de atención que los datos financieros contables. ChangXin reportó una utilidad neta consolidada en 2025 de 7.140 millones de yuanes, pero la utilidad neta atribuible a los accionistas de la controladora fue solo de 1.870 millones de yuanes: el 74% corresponde a participaciones minoritarias.
La causa está en la estructura accionarial. ChangXin solo posee un 30,68% de los derechos económicos de ChangXin New Bridge y un 31,72% de los derechos económicos de ChangXin Jidian Beijing; sin embargo, mediante acuerdos de «accionistas actuando de manera concertada» a largo plazo, controla por separado el 73,01% y el 75,32% de los derechos de voto. Esto permite consolidar fábricas de obleas de las que, en realidad, la empresa no es propietaria de la mayor parte. Por eso, los datos consolidados sobre utilidades sobrevaloran aproximadamente en cuatro veces las ganancias que los accionistas públicos realmente podrían obtener.
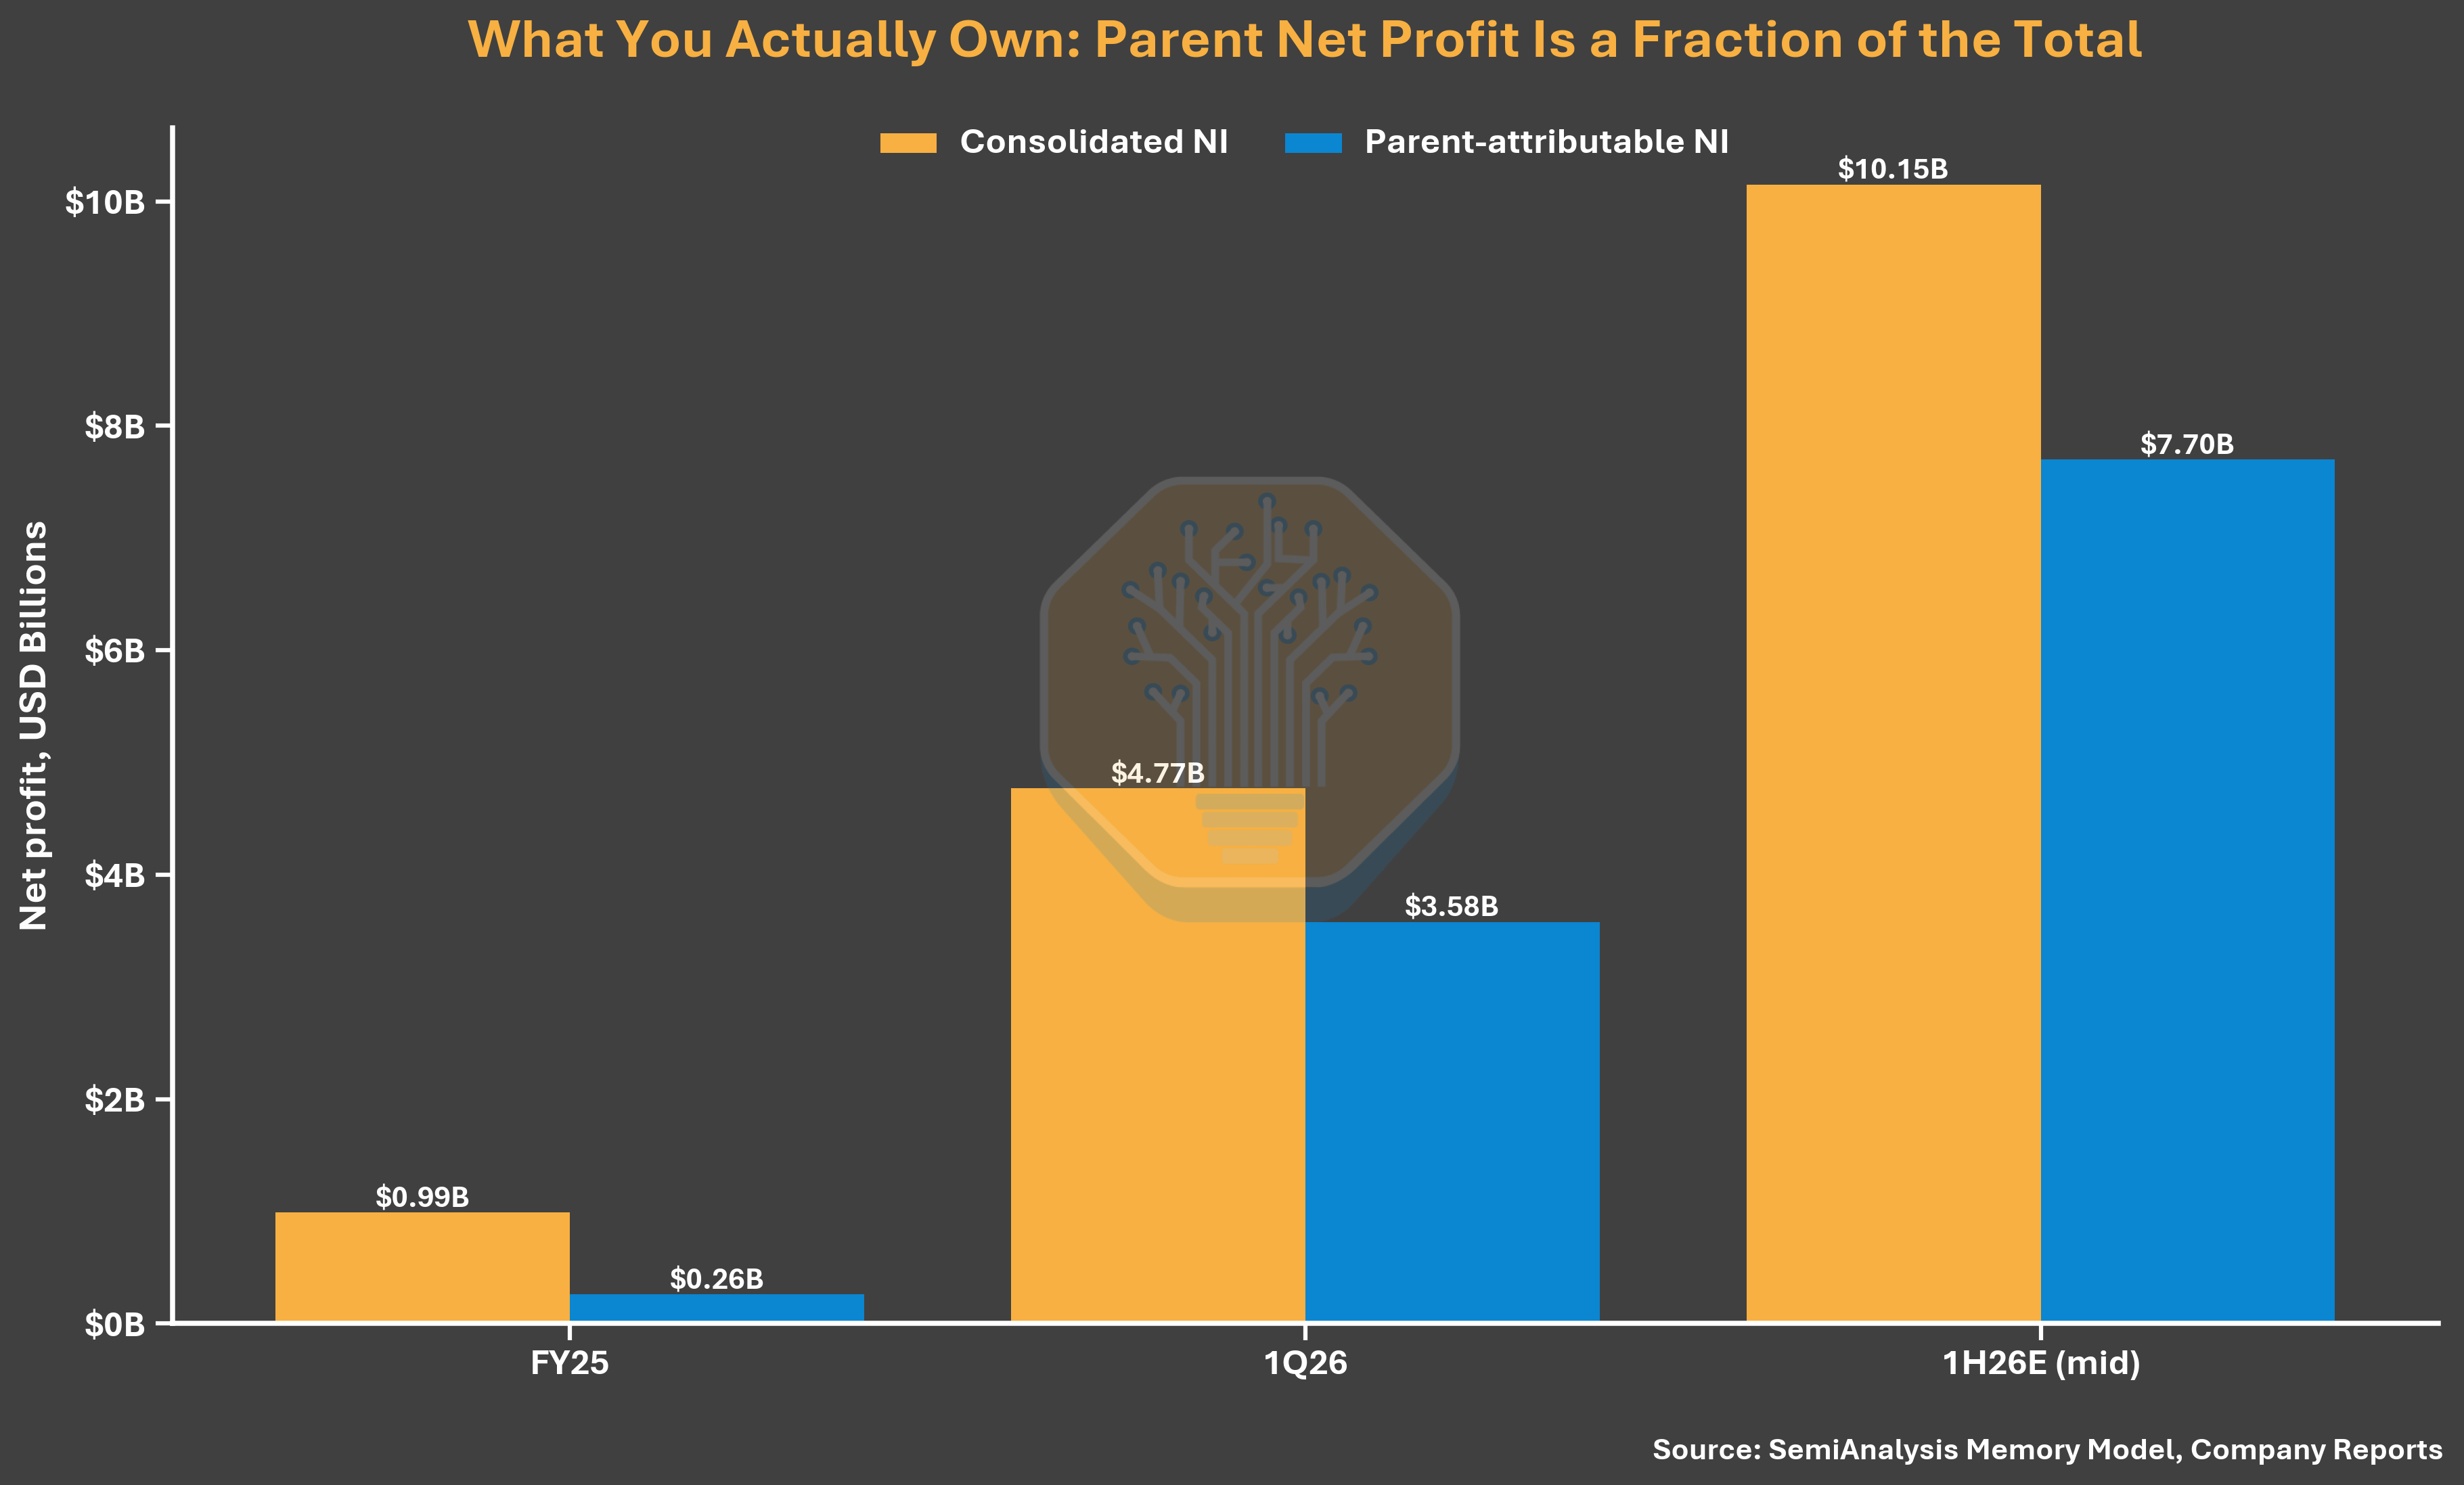
Leyenda: beneficio operativo consolidado vs beneficio atribuible a la controladora (fuente: SemiAnalysis Memory Model, reportes de la empresa)
La misma estructura de votación también hace que la declaración de la empresa de «sin accionista controlador y sin controlador efectivo» carezca de credibilidad (en el prospecto se enumera como un riesgo formal de gobierno corporativo). ChangXin ejerce el control mayoritario de voto sobre las fábricas de obleas mediante acuerdos de accionistas actuando de manera concertada; el Fondo Nacional de la Industria de Circuitos Integrados de China (segunda fase), así como entidades de capital estatal de Hefei y de Anhui, en conjunto tienen después del listado una participación muy superior al 30%. Este arreglo parece orientado a gestionar la interpretación sobre controles de exportación y el reconocimiento de los inversores extranjeros, justo en un momento en que la relación entre ChangXin y el gobierno chino está siendo examinada con más atención.
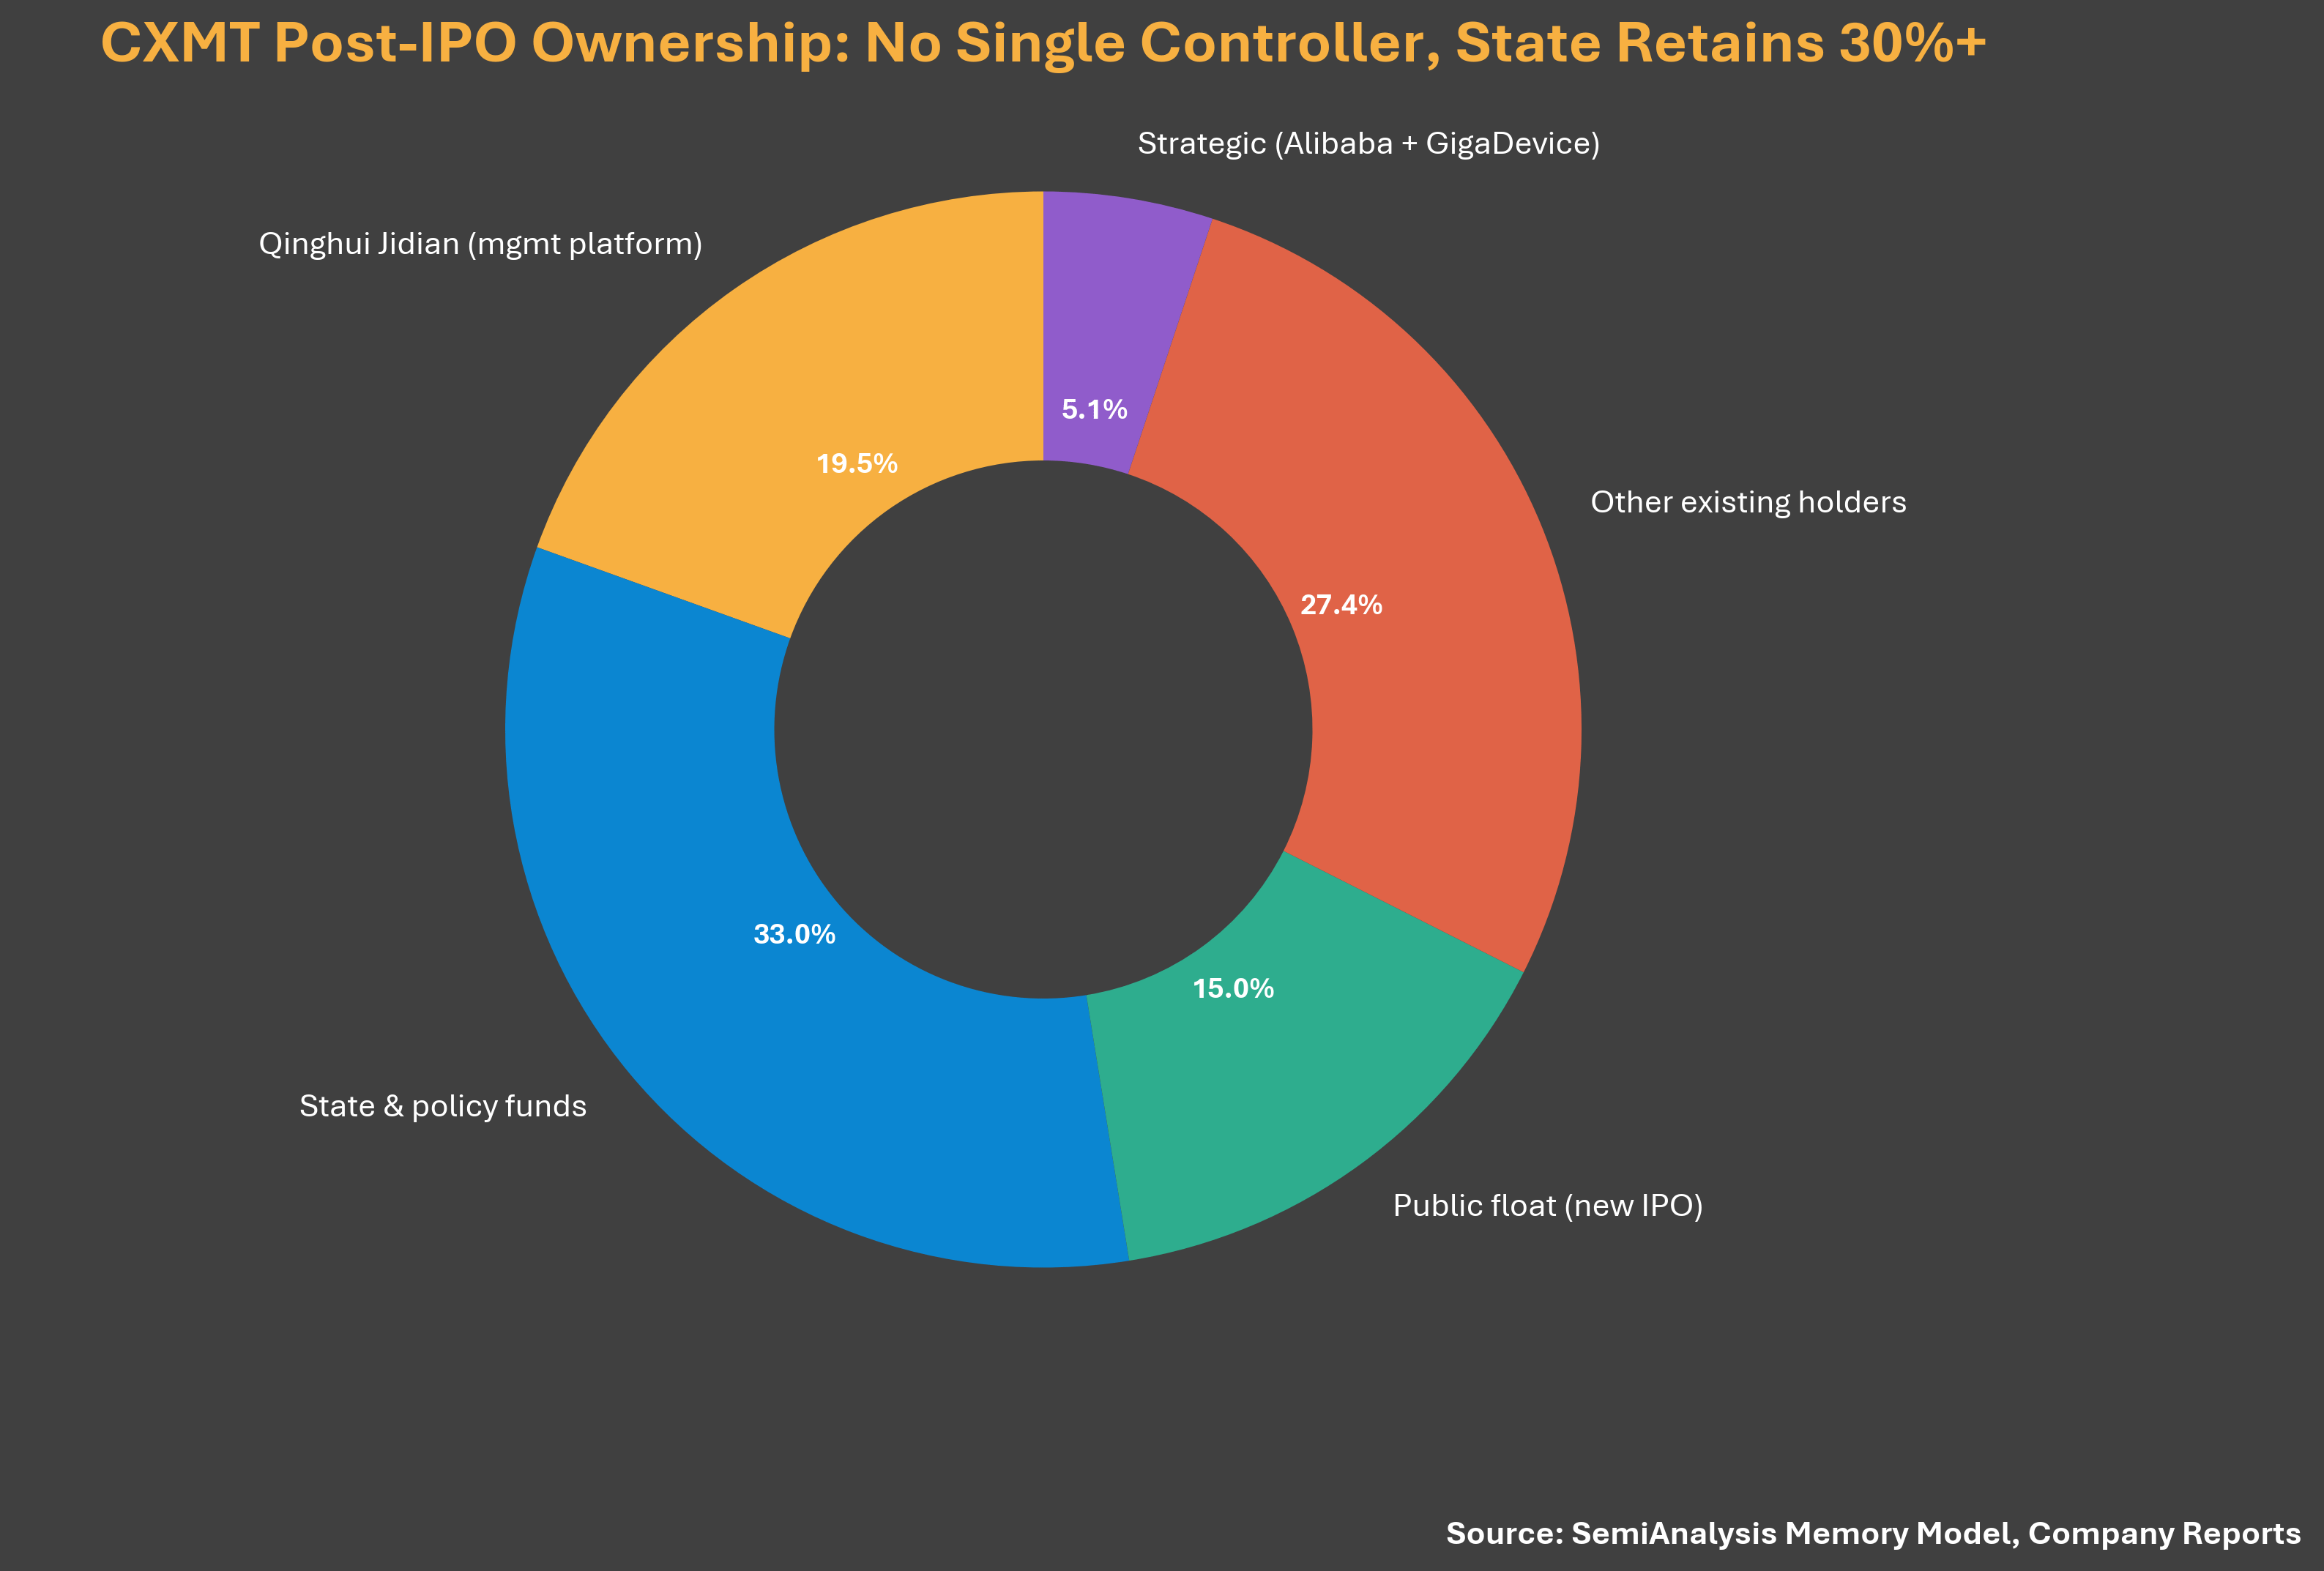
Leyenda: diagrama de estructura accionarial de CXMT (fuente: SemiAnalysis Memory Model, reportes de la empresa)
Valoración: un precio base infravalorado
ChangXin planea recaudar 29.500 millones de yuanes (≈4.100 millones de dólares), equivalentes al 10-15% del capital social total después de la salida a bolsa. Si se financia completamente mediante el IPO: a una dilución del 10%, el precio por acción sería de unos 4,41 yuanes; con una dilución del 15%, sería de unos 2,78 yuanes (el precio de la financiación de junio de 2025 fue de 2,63 yuanes). En el rango bajo del precio, el margen respecto a la ronda anterior es casi inexistente; aun así, en el 1T de 2026 ya se lograron ingresos de 7.300 millones de dólares y un beneficio neto de 4.800 millones. Los 2,78 yuanes corresponden a una valoración de aproximadamente 197.000 millones de yuanes (≈27.000 millones de dólares), equivalente solo al 1,8 veces el anualizado del beneficio atribuible a la controladora del primer semestre de 2026. SemiAnalysis considera que ese precio base de valoración es demasiado bajo y que el precio real debería ser mucho más alto.
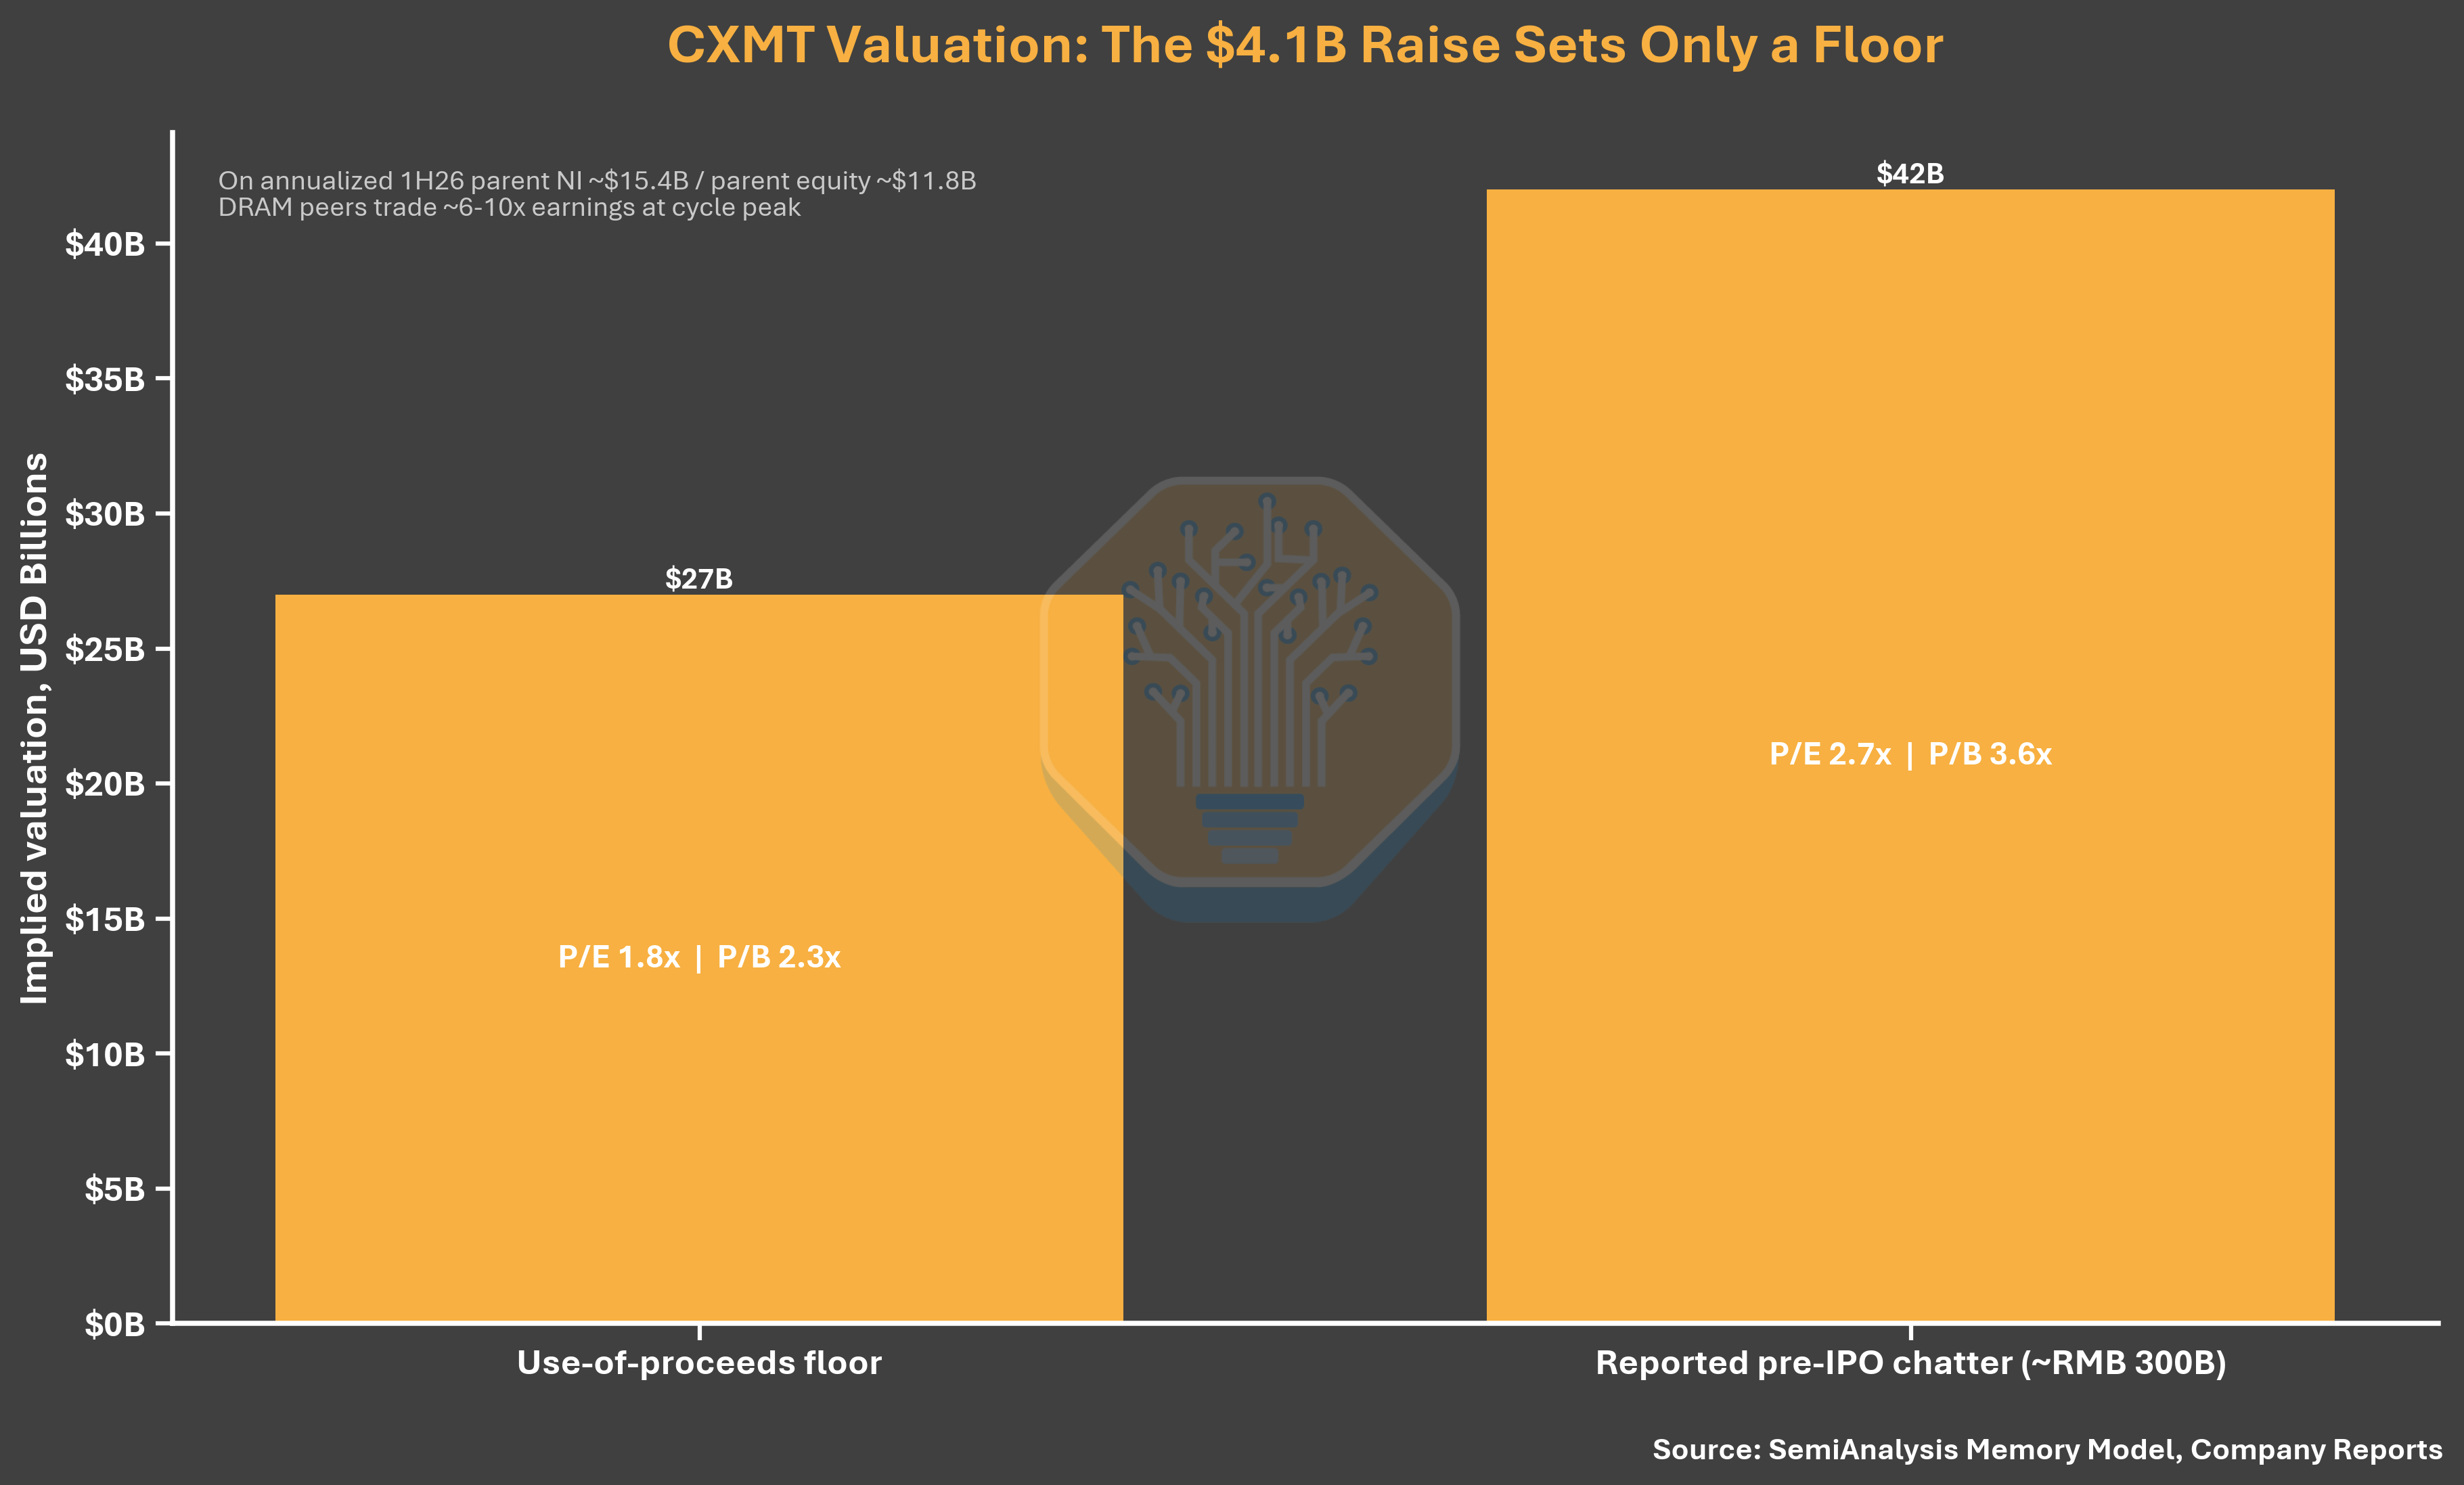
Leyenda: análisis de valoración del IPO de CXMT (fuente: SemiAnalysis Memory Model, reportes de la empresa)
Uso de los fondos: centrarse en DRAM a gran escala; no mencionar HBM
El uso de fondos de 29.500 millones de yuanes refuerza la prioridad actual de ChangXin. De ese total, 20.500 millones (69,5%) se destinan a líneas de producción de obleas y a la mejora de la tecnología DRAM, y 9.000 millones (30,5%) a investigación prospectiva de DRAM. El prospecto no divulga proyectos dedicados a HBM, e incluso no menciona HBM. La descripción de proyectos se centra en plataformas de proceso más nuevas, iteraciones de productos y migración de las líneas de producción existentes hacia DRAM de gama media y alta. El papel central del IPO es fortalecer la base de fabricación y tecnología DRAM de ChangXin, sin compromisos públicos de fondos para una expansión HBM a corto plazo.
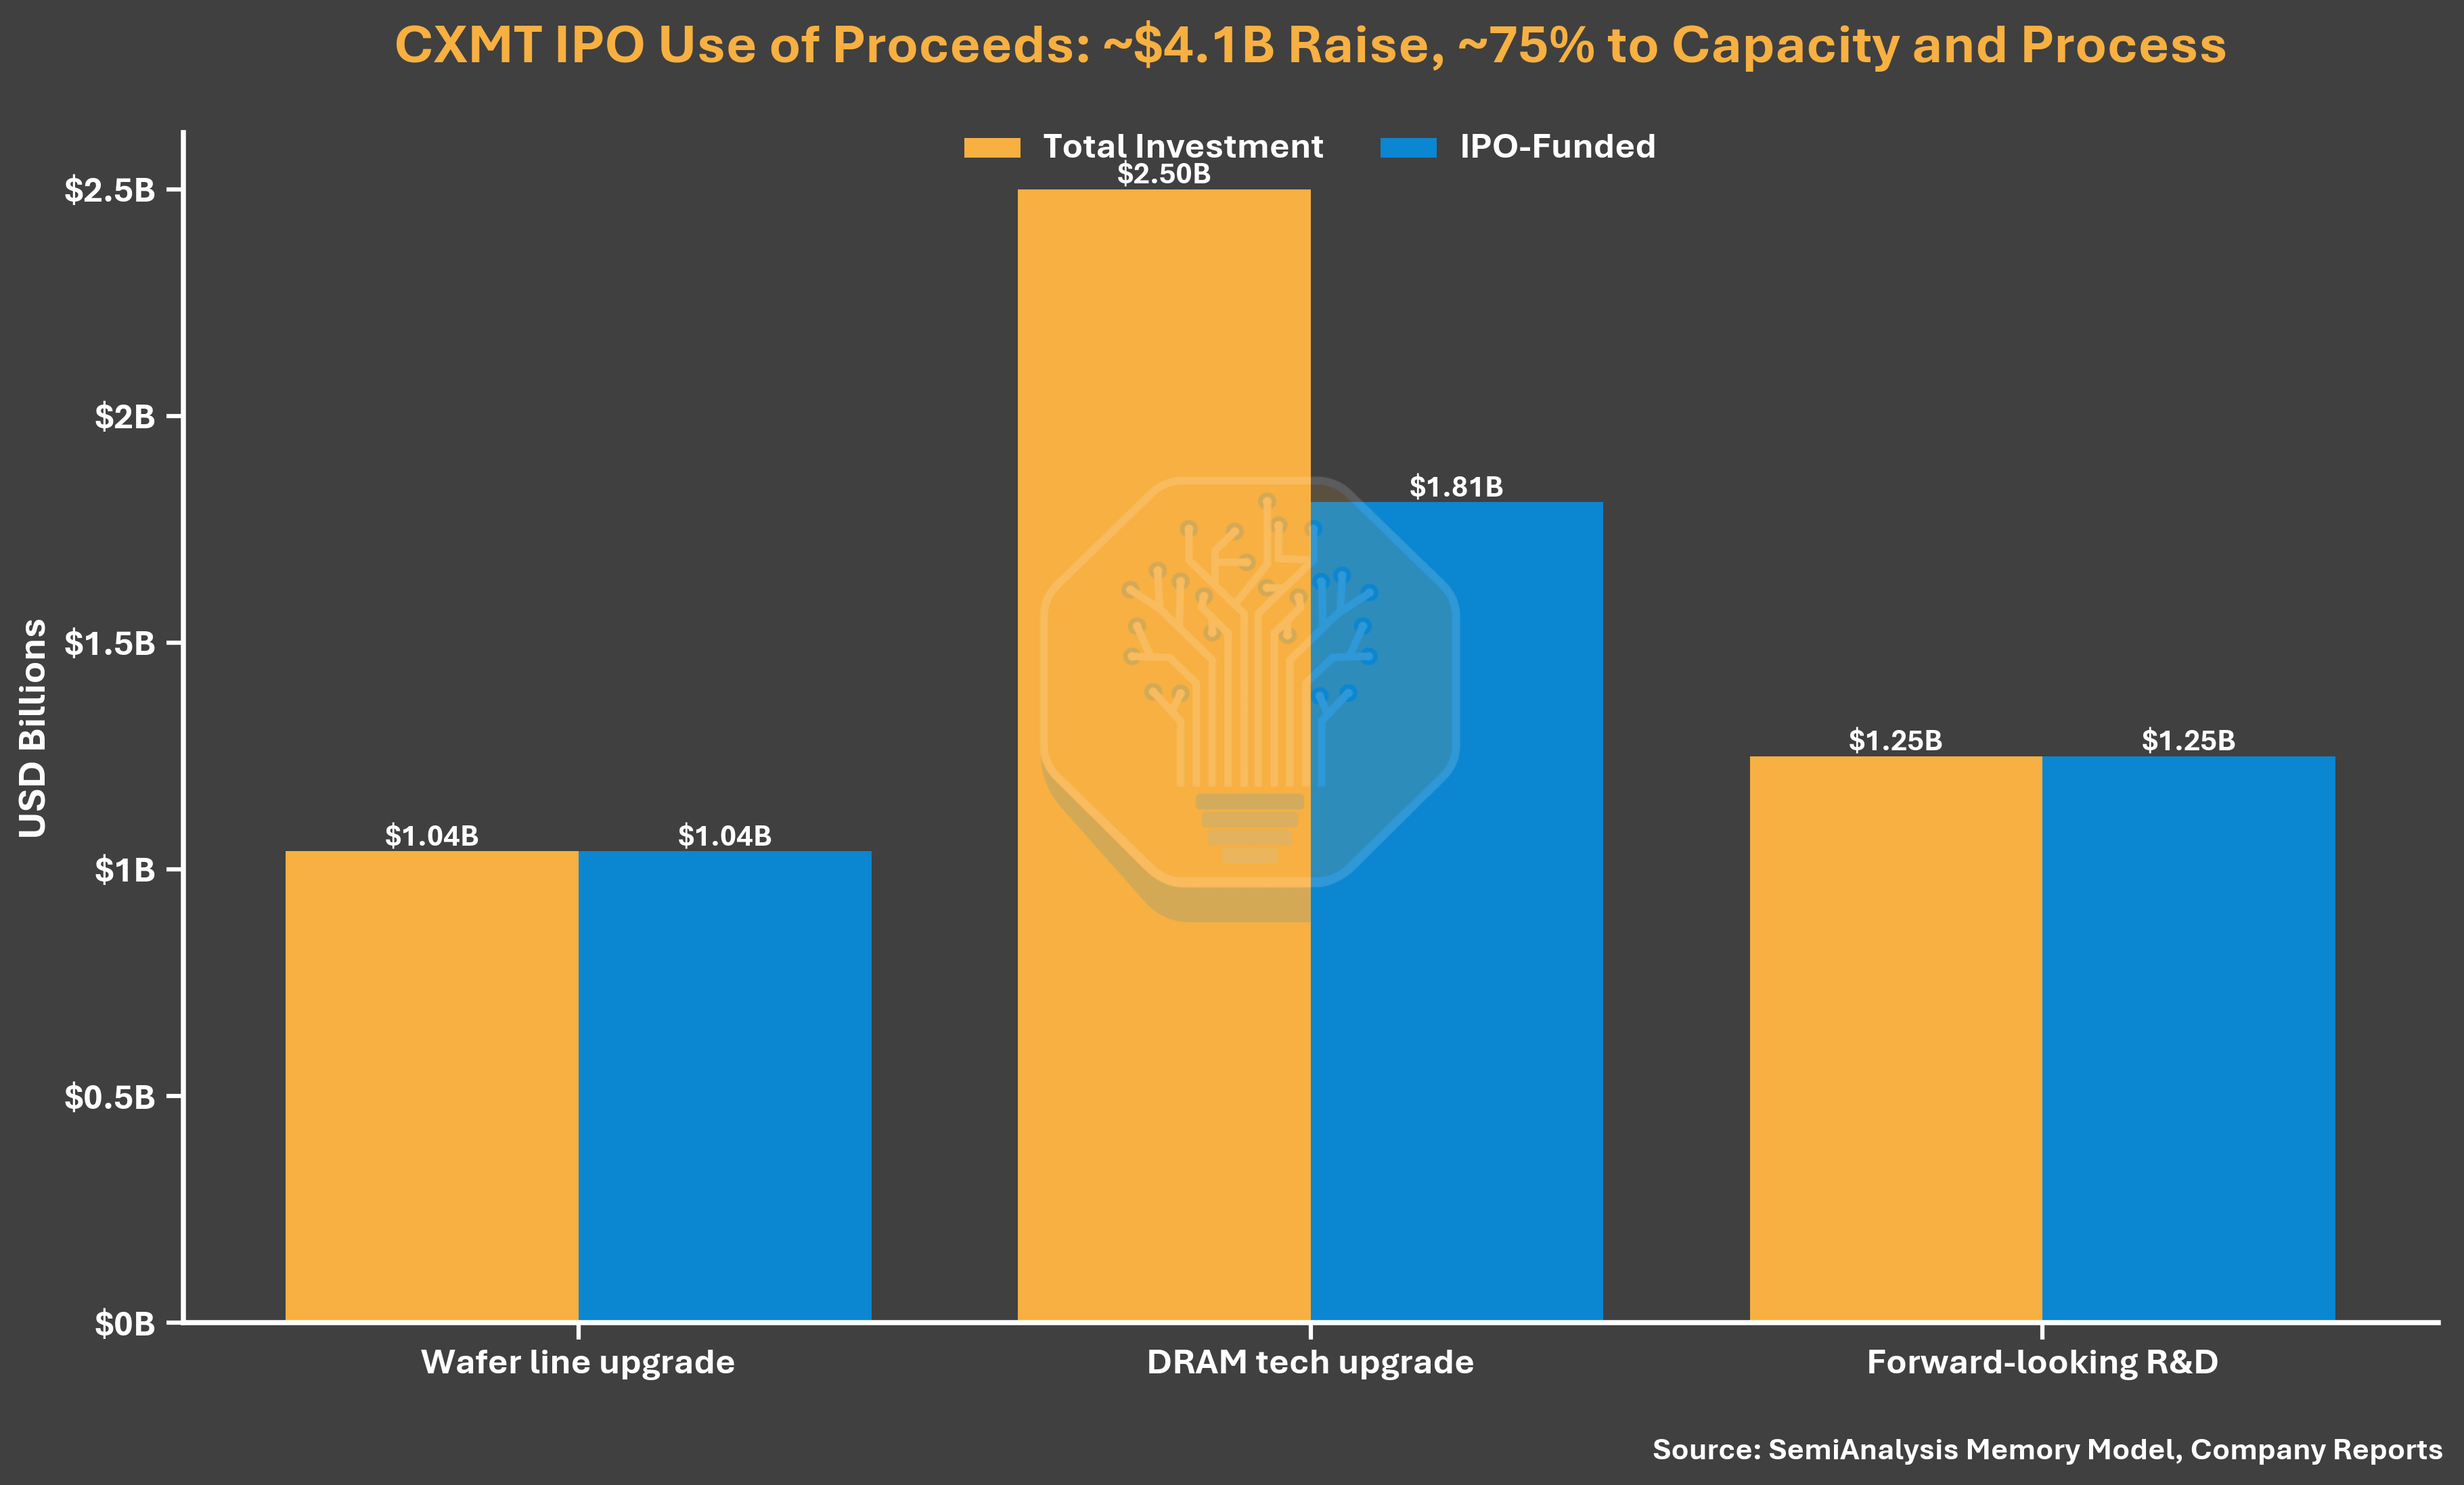
Leyenda: asignación del uso de fondos del IPO de CXMT (fuente: SemiAnalysis Memory Model, reportes de la empresa)
Advertencia sobre el momento del ciclo
La magnitud de la variación de beneficios necesita un recordatorio sobre el momento del ciclo. En el prospecto de ChangXin de diciembre de 2025, se preveía una pérdida atribuible a la sociedad matriz de entre 0,6 y 1,6 mil millones de yuanes durante 2025. Cinco meses después, el prospecto actualizado reportó 1.870 millones de yuanes de beneficio, y el beneficio consolidado superó en más del doble la estimación anterior para la gama alta. Esto también indica qué tan rápido el precio «en la parte superior» de DRAM puede cambiar el denominador de la valoración: ambos sentidos son iguales.
El doble rol de Alibaba
El último detalle: el cambio de rol de Alibaba en la lista de accionistas de ChangXin alteró la forma de interpretar la demanda de ChangXin. Alibaba Cloud es a la vez un cliente principal a gran escala y un accionista con cerca del 4%, además de un respaldo; está en paralelo con GigaDevice de Zhu Yiming (≈1,8% de participación). En cierta medida, el tamaño de la demanda doméstica está garantizado. Esa ventaja no la tienen los grandes de Corea en su mercado local. Aunque el porcentaje sea pequeño, el significado es mucho mayor.
Nota: la segunda mitad de este artículo contiene análisis en profundidad sobre el ecosistema de equipos de CXMT, el impacto de los controles de exportación y las ambiciones de memoria y cómputo en China, y es contenido de pago de SemiAnalysis. No se incluye en esta compilación.