


Fuente: Hablando de Li
En el artículo anterior (16 de junio), mencionamos 4 factores que están influyendo en la tendencia a corto plazo del mercado. Cuando hablamos de las expectativas de la política de la Reserva Federal, dijimos que si el nuevo presidente de la Reserva Federal, Kevin Warsh, puede ofrecer un poco de valor emocional más moderado el 17 de junio (hora del este de EE. UU.), entonces, con la posible caída del DXY, el mercado podría seguir reaccionando.
Entonces, ¿qué impacto tuvo la reunión del FOMC que terminó hoy a la madrugada (correspondiente a la madrugada del 18 de junio, hora de Beijing) en el mercado?
从实际的 FOMC 会议结果影响来看,利率继续维持 3.5%-3.75% 不变这个是完全符合市场预期的,但新上任的美联储主席的一些表态还是引起了不小的猜测和市场波动,Warsh 不仅没有提供什么温和的情绪价值,似乎还给出了更加鹰派的信号。
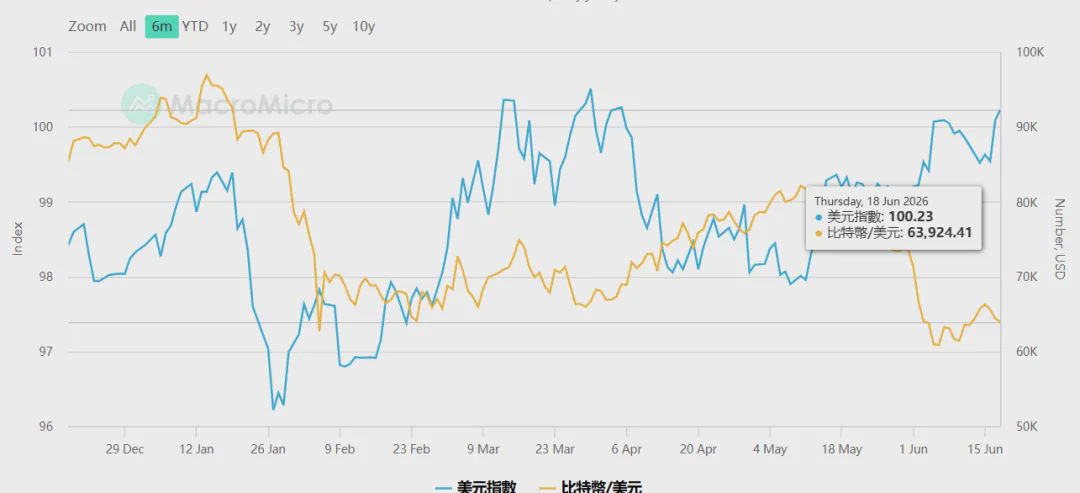
Antes de esto, aunque el mercado ya tenía expectativas de nuevas subidas, a medida que se suavizó la situación de la guerra entre EE. UU. e Irán y el precio del petróleo cayó, las expectativas de alzas se aflojaron un poco. Sin embargo, ahora, las expectativas del mercado sobre que la Fed subirá tasas antes de fin de año han vuelto a aumentar. Tras publicarse la decisión de la reunión, tanto el mercado de acciones de EE. UU. como el mercado de criptomonedas mostraron caídas fuertes; la volatilidad a corto plazo sigue siendo bastante marcada. Al mismo tiempo, el DXY (índice del dólar) volvió a ser impulsado por encima de 100. Como se ve en la imagen de abajo.
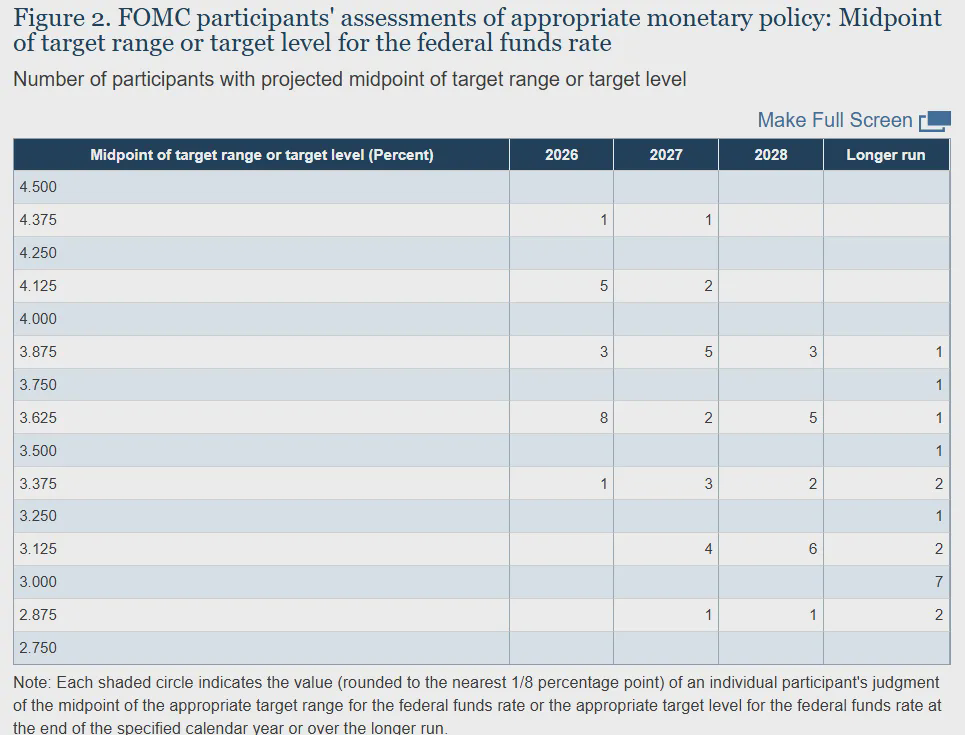
Según las proyecciones de la parrilla (dot plot) más reciente, de los 19 funcionarios, 18 (sin incluir al propio Warsh) presentaron sus previsiones sobre el nivel de tasas a finales de 2026. Nueve personas esperan al menos una subida de 25 puntos básicos este año (de las cuales 6 esperan al menos subir dos veces); 8 esperan mantener las tasas sin cambios; y 1 espera recortar 25 puntos básicos. Como se ve en la imagen de abajo, esta ya es una proyección bastante “halcón”.
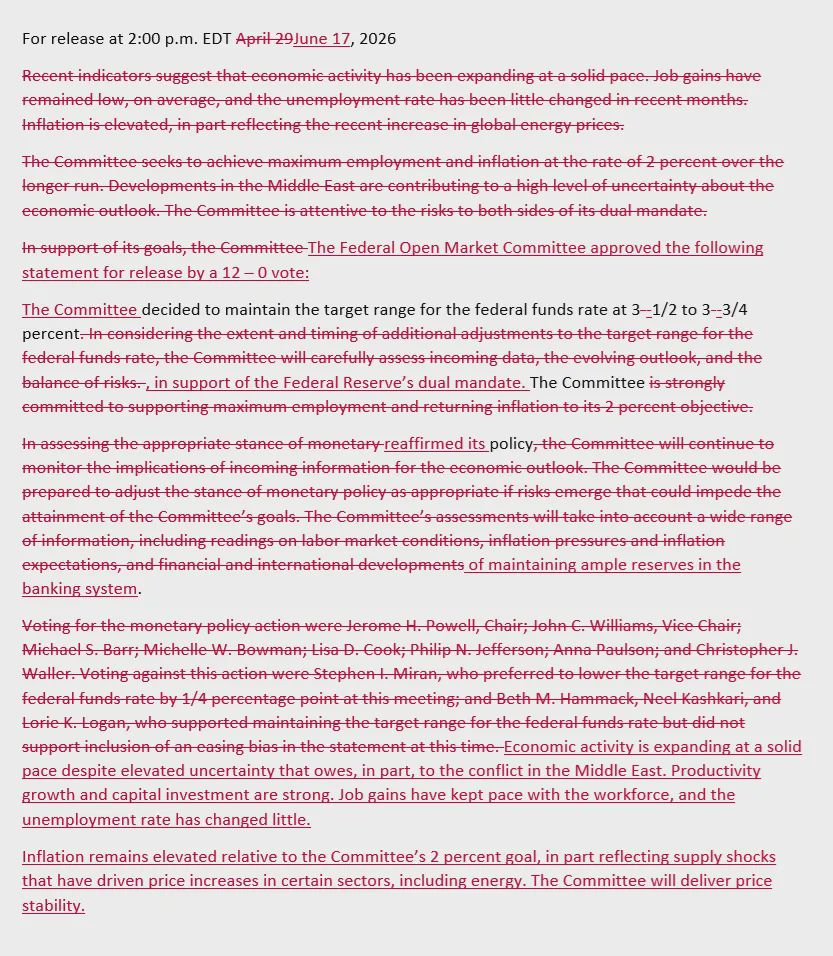
Además, en esta reunión de FOMO, el comunicado también cambió de forma evidente: el contenido se recortó en casi dos tercios. Si se compara con el comunicado anterior (de abril), se aprecia claramente la diferencia: el comunicado anterior tenía 341 palabras en inglés, mientras que el de esta vez tiene solo 130. Como se ve abajo. Según algunos analistas económicos, este cambio se explica así: Warsh recién nombrado “volteó la mesa” directamente y recortó de manera agresiva el contenido del comunicado sobre la política de la Fed. El marco de comunicación de esta reunión de FOMO ha cambiado claramente; en el futuro, es posible que el mercado tenga que recalibrar nuevamente sus expectativas sobre la trayectoria de las tasas.
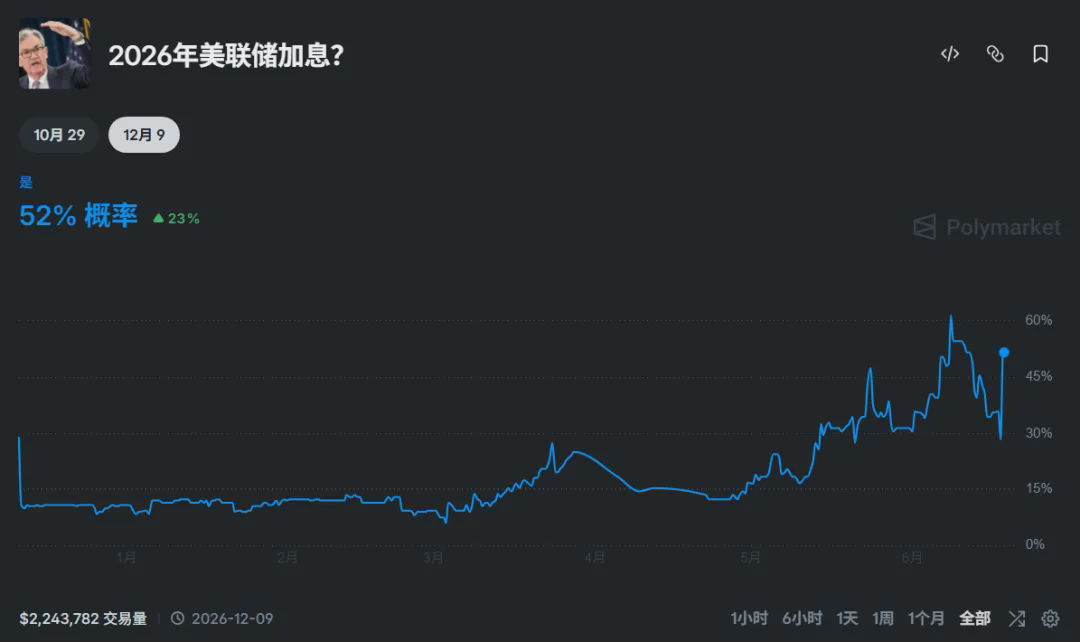
Además, según el marcador de apuestas más reciente de Polymarket, la apuesta sobre la probabilidad de que la Fed vuelva a subir tasas antes de finales de este año ya se disparó nuevamente del 28% al 52%. Como se ve en la imagen de abajo.
Claro que, aunque terminó la reunión de FOMO de junio y Warsh ya completó su debut, por ahora parece que todavía existen algunos temas no resueltos, por ejemplo:
1)特朗普的意愿似乎一直都是希望美联储降息,而刚上任的 Warsh 表现的这么鹰派,特朗普会不会不高兴?
2)En un principio, cuando Warsh fue nominado como el nuevo candidato a presidente de la Reserva Federal, en general sus declaraciones tendían a ser más bien “halcón” o “paloma”?(al menos en ese momento, muchos creían que Warsh era más “paloma” que Powell), pero desde que el mes pasado asumió formalmente como presidente de la Fed, su actitud parece haber cambiado. ¿Por qué un cambio así ha sido tan grande?
Supongo que antes también era cuestión de esperar por parte de Trump; al fin y al cabo, el 19 de junio las partes de EE. UU. e Irán se reunirían formalmente para firmar el memorando de entendimiento sobre la reconciliación. Y los días previos (15 de junio) solo se había firmado una versión electrónica en línea. Es decir, el 15 de junio EE. UU. e Irán primero firman algo en internet, luego de que termine la reunión de FOMO de la Fed, el 19 se encuentran y lo conversan en persona. Esto, por lo menos, parece bastante interesante:
Por un lado, si antes de que ocurriera el FOMO ya se había firmado formalmente un acuerdo de alto el fuego, para el mercado eso significaría que el precio del petróleo seguramente bajaría y, en consecuencia, también disminuiría la presión inflacionaria correspondiente. Entonces el mercado pensaría que la Reserva Federal debería recortar tasas y ser más “paloma”; en ese caso, a Warsh le resultaría más difícil alinearse.
Por otro lado, si después de la reunión del día 18 Warsh mostrara señales claramente “halcón”, entonces las bolsas estadounidenses probablemente caerían con fuerza. En ese momento, Trump podría volver a calmar el ánimo del mercado si el 19 firma formalmente el acuerdo de alto el fuego. Pero si el 18 la reunión mostrara señales “paloma”, entonces, dado el carácter de Trump de voltear de opinión en cualquier momento, el acuerdo de alto el fuego del 19 quizá siga quedándose “para después” y no se firme aún.
Así que, tanto para Warsh como para Trump, parece que todos tienen margen de maniobra en la elección del momento. ¿No es que tu Fed necesita ver datos para decidir si recorta tasas? Entonces yo, Trump, te crearé algunos datos que parezcan “buenos”. Así que miren: ¿el futuro de EE. UU. y el futuro del mercado de acciones estadounidense, al final, todavía necesitarán que mi gran Trump venga a rescatarlos?
Además, hay otro momento temporal bastante interesante: el 19 de junio es Juneteenth (es decir, el “día de junio”, una festividad legal de EE. UU. destinada a conmemorar la abolición de la esclavitud en Estados Unidos). Ese día, el mercado de acciones de EE. UU. está cerrado. Y además, los dos días posteriores a Juneteenth son sábado y domingo. Esto deja más tiempo para que el mercado de la próxima semana siga digiriendo todas las posibles variantes de los próximos días, lo cual sin duda aumentará aún más la volatilidad a corto plazo en esos días.
¿Qué cambios trae, en definitiva, una guerra?
Quizá algunos efectos no se vean; pero otros sí. Por ejemplo, antes del estallido de la guerra entre EE. UU. e Irán (28 de febrero), el índice Nasdaq era de 24.960 puntos y Bitcoin era de 64.000 dólares; y ahora (18 de junio), cuando parece que la guerra está por terminar, el Nasdaq está en 29.670 puntos y Bitcoin sigue en 64.000 dólares.
Actualmente, las tasas siguen en niveles altos, e incluso la probabilidad de más alzas este año también va en aumento. El gobierno de Estados Unidos, además, tiene una deuda muy elevada (a 6 de junio de 2026, el tamaño total de la deuda ya supera los 3,92 billones de dólares). Todo esto parece repleto de riesgos, pero las acciones estadounidenses y la IA siguen completamente desbocadas. Además de los gigantes que ya cotizan —como SpaceX (al 18 de junio, con una capitalización que ya supera los 2,5 billones de dólares), OpenAI y Anthropic— parece que hay una fila para salir a bolsa. La burbuja, según parece, cada vez se hace más grande, pero aun no se ve cuándo podría estallar. Quizá, siempre que la historia de las acciones tecnológicas y el crecimiento de las ganancias sigan superando a la valoración, el mercado de valores estadounidense aún podría seguir marcando máximos históricos.
El mayor riesgo macroactual, al parecer, ya no es simplemente si la Fed subirá tasas una o dos veces este año, sino la pregunta que mencionamos arriba: ¿cuánto tiempo más podrá sostenerse la historia de la IA? Si más adelante aparecen señales negativas en los reportes de ganancias de empresas líderes como Nvidia, Microsoft o Google; y si el crecimiento de gigantes recién listados o por listar como SpaceX, OpenAI, Anthropic, entre otros, queda muy por debajo de las expectativas, entonces las actuales valoraciones elevadas del mercado podrían empezar a mostrar riesgos potenciales. En este momento, el riesgo de nuevas alzas de la Fed ya se ha liberado en gran medida y el mercado lo ha descontado parcialmente por adelantado. Ahora, si el próximo mes (julio es la temporada de reportes de tecnología en el mercado de acciones de EE. UU., y el calendario suele concentrarse entre mediados de julio y mediados de agosto) la temporada de reportes de empresas tecnológicas no cumple las metas/expectativas, entonces la volatilidad del tercer trimestre de todo el mercado se volverá aún mayor y estará llena de nuevas incertidumbres.
Y además de los factores de AI mencionados arriba, en la segunda mitad de este año hay otro elemento político que también merece atención: las elecciones legislativas intermedias en Estados Unidos. Esto también incrementará, en cierta medida, la probabilidad de volatilidad en el tercer trimestre. En resumen: si todo sigue cumpliendo las expectativas, seguimos con el plan; si no, entonces habrá que observar la situación y actuar en consecuencia.
Claro que, en cierto sentido, me gusta este tipo de incertidumbre: si el guion actual del mercado se rompe, entonces también es una nueva oportunidad por fases para continuar con una planificación a largo plazo. Eso sí, necesitamos prepararnos con antelación, incluyendo la preparación de la posición y la preparación mental. En tiempos de bonanza hay que ver la burbuja; en medio de la euforia hay que pensar en la crisis; y cuando todos entren en pánico, entonces hay que sacar una posición con la que podamos asumir el riesgo y salir valientemente a aprovechar la oportunidad. En este mercado, al final, solo unos pocos serán los ganadores.
Hoy (20260618) hablemos de esto. Fuera de todo, todo el contenido generado es únicamente una opinión personal y análisis, solo para servir como registro de pensamiento y para intercambio; no constituye ningún consejo de inversión.