



Autor original: Ada, TechFlow.
El 'nuevo dios de las acciones' Serenity ha divulgado recientemente su visión sistemática sobre la cadena de suministro de IA de Taiwán. Las 9 acciones que ha mencionado cubren tres líneas principales: CPO (empacado óptico conjunto), ASIC (circuitos integrados de aplicación específica) y semiconductores compuestos, donde el CPO ha sido definido por él como 'el tema industrial más grande de la próxima fase'. Goldman Sachs pronostica que el mercado total de Optical TAM global explotará de 15 mil millones de dólares en 2026 a 154 mil millones de dólares en 2028, donde la participación del CPO crecerá de 164 millones de dólares a 910 millones de dólares. También ha declarado claramente: la cadena de suministro de IA de Taiwán no presenta burbujas, el verdadero riesgo no está en ambos lados del estrecho, sino en el gasto de capital de los gigantes de servicios en la nube.
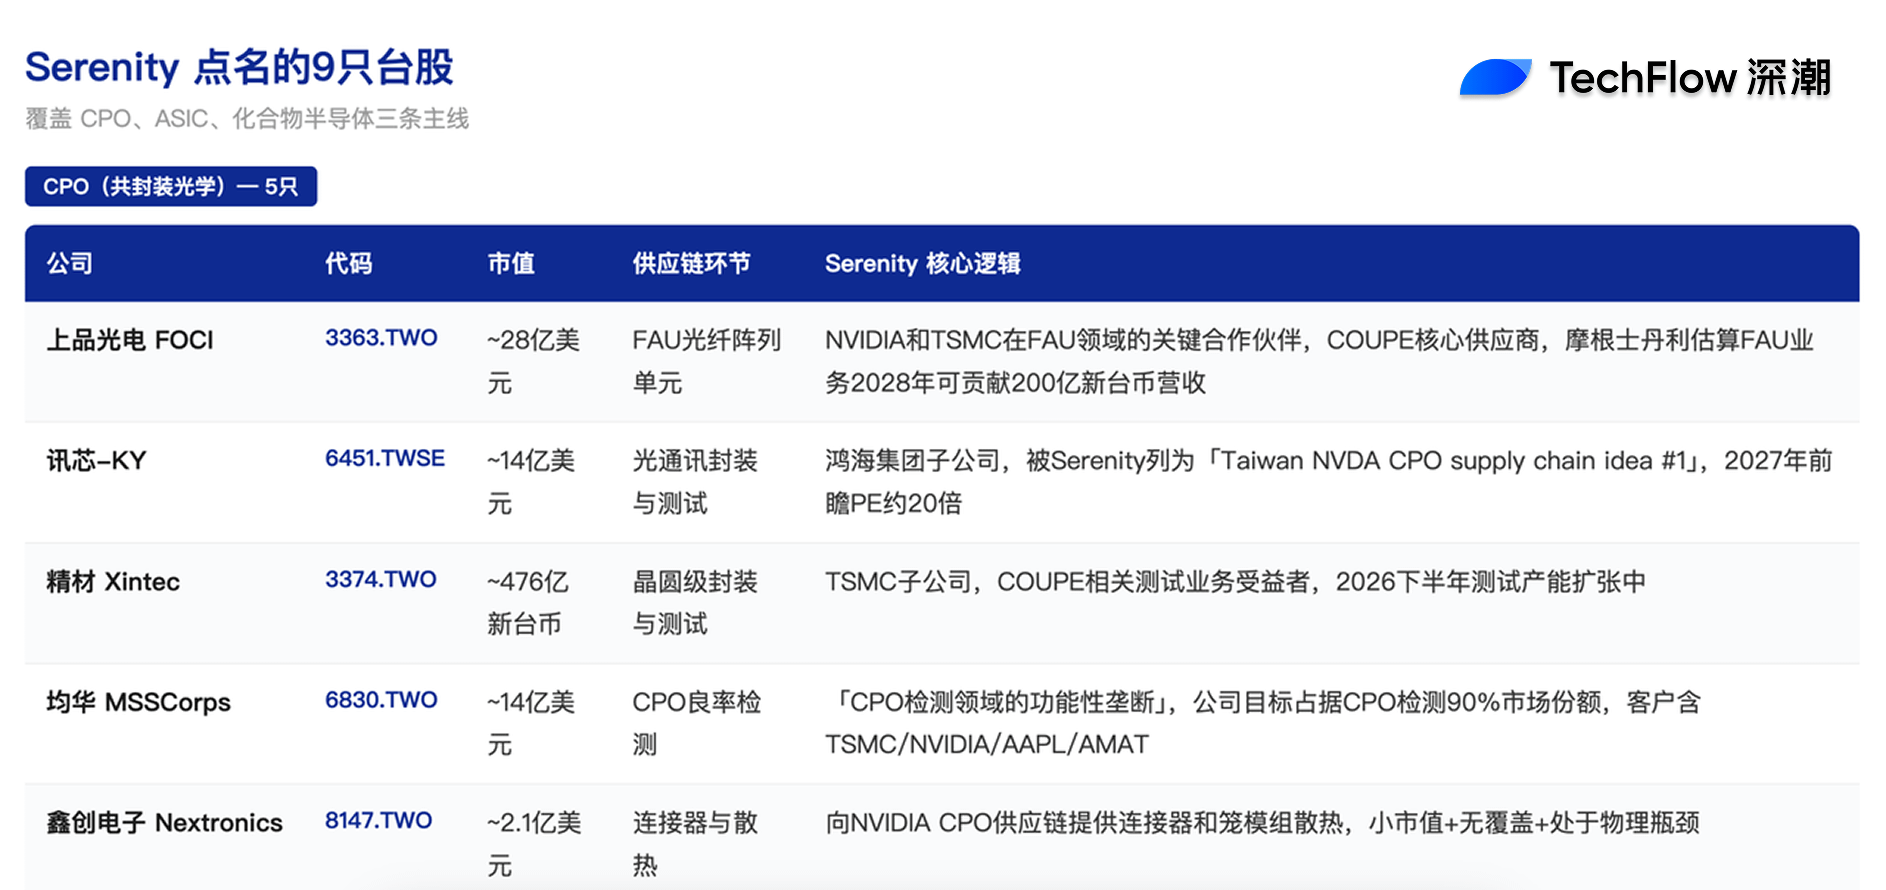
TSMC COUPE está en cuenta regresiva para la producción en masa en 2026, y las 5 acciones de Taiwán ocupan cada un eslabón.
El ancla temporal dura que respalda el juicio principal de Serenity sobre CPO es que la plataforma COUPE (Compact Universal Photonic Engine) de TSMC entrará en producción masiva en 2026.
Según TrendForce, el 1 de abril, citando a Hou Shangyu, director del departamento de empaquetado avanzado de TSMC, en SEMICON Taiwán, COUPE, basado en tecnología SoIC, integrará circuitos integrados electrónicos y circuitos integrados fotónicos de manera heterogénea, con planes para entrar en producción masiva en 2026. Hou también mencionó las tres grandes limitaciones para la escalabilidad de CPO: pruebas a nivel de oblea, integración de unidades de matriz de fibra óptica (FAU) y ensamblaje de empaques ópticos de alta velocidad. Las 5 acciones de CPO que Serenity menciona corresponden precisamente a estos tres puntos críticos y sus conexiones relacionadas.
El primero en la lista es FOCI (上品光电, 3363.TWO), con una capitalización de aproximadamente 2.8 mil millones de dólares. FOCI es un socio clave de NVIDIA y TSMC en el campo de FAU, siendo un proveedor central dentro de la arquitectura COUPE. Serenity ha expresado en X que el valor actual de FOCI de aproximadamente 2.8 mil millones de dólares 'aún no refleja completamente su posición estratégica en la cadena de suministro'. Morgan Stanley estima que el negocio de FAU de FOCI podría contribuir aproximadamente 20 mil millones de nuevos dólares taiwaneses en ingresos para 2028, mientras que actualmente es casi cero. Hunterbrook Media y Citrini Research confirmaron a principios de marzo la relación de 'huella digital' entre FOCI, Himax y TSMC a través de la comparación de cuatro patentes, lo que representa la evidencia externa más fuerte de que FOCI ingresa a la cadena de suministro central de COUPE.
El segundo en la lista es讯芯-KY (Shunsin Technology, 6451.TWSE), con una capitalización de mercado de aproximadamente 1.4 mil millones de dólares.讯芯 es una subsidiaria de empaquetado y prueba de comunicación óptica del grupo Hon Hai. Serenity había listado a讯芯 en X como 'Taiwan NVDA CPO supply chain idea #1', argumentando que 'Hon Hai es ODM de NVIDIA, lo que equivale a que Celestial se listara gratis a través de MRVL'. Su estimación personal es que el múltiplo de ganancias proyectadas de讯芯 para 2027 es de aproximadamente 20 veces.
El tercero en la lista es精材 (Xintec, 3374.TWO), con una capitalización de aproximadamente 47.6 mil millones de nuevos dólares taiwaneses.精材 es una subsidiaria de empaquetado y prueba a nivel de oblea de TSMC, presidida por CH Chen, y se especializa en el empaquetado de chips a nivel de oblea y pruebas de obleas. Según DIGITIMES, el 29 de mayo de 2026,精材 está preparando su capacidad para la expansión de su negocio de pruebas en la segunda mitad de 2026. Serenity incluyó a精材 como 'beneficiario de las pruebas relacionadas con COUPE' en una reciente entrevista.
El cuarto en la lista es均华 (MSSCorps, 6830.TWO), con una capitalización de aproximadamente 1.4 mil millones de dólares. Serenity ha declarado claramente en X que está construyendo una posición en均华, y ha dado un fuerte juicio: 'Esto parece ser un monopolio funcional en el campo de las pruebas de CPO. El mercado podría confundirlo con los gigantes de materiales/análisis de fallos MA-tek e iST.' Luego citó la declaración de均华: 'El objetivo de la empresa es capturar el 90% del mercado de pruebas de CPO' para respaldar su afirmación. Los clientes de均华 incluyen a TSMC, NVIDIA, AAPL, AMAT, entre otros. En las tres grandes limitaciones de CPO señaladas por TSMC, 'las pruebas a nivel de oblea' son la etapa donde均华 tiene un posicionamiento directo.
El quinto en la lista es鑫创电子 (Nextronics, 8147.TWO), con una capitalización de mercado de aproximadamente 210 millones de dólares. Serenity justifica su inversión en鑫创 porque proporciona 'conectores CPO y módulos térmicos de jaula' a la cadena de suministro de CPO de NVIDIA.鑫创 es la de menor capitalización de las 5 acciones de CPO en Taiwán, lo que coincide con el perfil de selección de Serenity de 'bajo valor de mercado + sin cobertura + en un cuello de botella físico'.
Las 5 acciones de Taiwán, ordenadas según el eslabón de la cadena de suministro, son aproximadamente: conexión FAU (FOCI), empaquetado y prueba de comunicación óptica (讯芯-KY, 精材), detección de rendimiento (均华), conectores y refrigeración (鑫创). Toda esta cadena de suministro tiene una alta concentración de clientes en NVIDIA y TSMC.
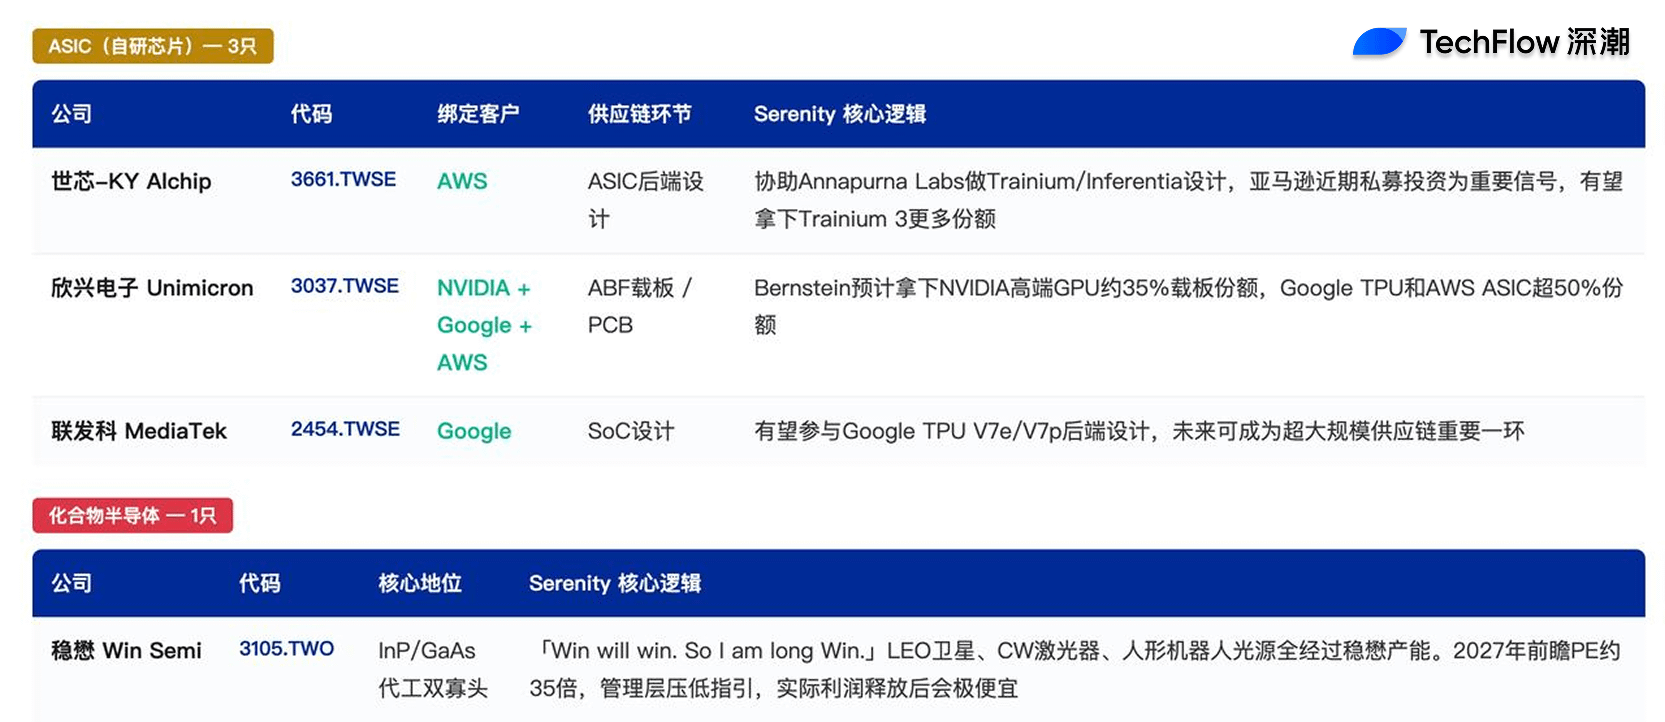
Las tres fábricas de ASIC de Taiwán están vinculadas a los chips de auto-desarrollo de los tres grandes Hyperscalers.
Además de las GPU de NVIDIA, la continua expansión de AWS Trainium, Google TPU y Microsoft Maia por parte de los gigantes de servicios en la nube en auto-desarrollo de ASIC constituye la segunda línea principal de la lista de acciones de Serenity.
世芯-KY (Alchip, 3661.TWSE) es el activo más representativo en esta línea.世芯 se fundó en 2003 y tiene su sede en Taipéi, especializándose en el diseño y fabricación de ASIC CMOS avanzados. Según los datos de la cadena de suministro recopilados por Global Tech Research,世芯 ayuda principalmente a Annapurna Labs de Amazon, responsable del diseño de backend de los chips AWS Trainium e Inferentia, y actualmente tiene proyectos en curso que incluyen Trainium 1 e Inferentia 2. Serenity ha señalado recientemente que世芯 tiene la posibilidad de obtener una mayor participación en el diseño del AWS Trainium 3, especialmente considerando que la reciente inversión privada de Amazon en世芯 ha sido interpretada por el mercado como una señal importante. La colaboración de世芯 con Ayar Labs en el campo de CPO también representa una expansión adicional de su espacio de mercado potencial.
欣兴电子 (Unimicron, 3037.TWSE) es el beneficiario de ASIC desde la perspectiva de placas base ABF y PCB. Según un informe de investigación de Bernstein del 4 de mayo citado por Gotrade News,欣兴 se espera que obtenga aproximadamente el 35% del mercado de placas ABF para GPU de alta gama de NVIDIA, y más del 50% de los chips ASIC como Google TPU y AWS Trainium. Bernstein ha clasificado a TSMC y欣兴 como 'las dos acciones más representativas en el ciclo de Capex de IA del mercado asiático'.欣兴 reportó un crecimiento del 8% en ingresos en el primer trimestre de 2026, con un margen bruto del 18%.
联发科 (MediaTek, 2454.TWSE) ha visto cómo las noticias de su colaboración con Google TPU han circulado ampliamente en el mercado. Según un análisis de Global Tech Research,联发科 probablemente participará en el soporte del diseño de backend para Google TPU V7e/V7p en el futuro. Serenity ha señalado recientemente que aunque esta buena noticia ya se refleja parcialmente en el precio de las acciones, sigue siendo digna de seguimiento en el crecimiento futuro de la unidad de negocio ASIC de联发科. En los próximos años,联发科 tiene la oportunidad de convertirse en una parte crucial de la cadena de suministro de gran escala de los grandes proveedores en la nube de EE. UU.
Las tres fábricas de Taiwán están vinculadas a la etapa central de los chips de auto-desarrollo de los gigantes de servicios en la nube desde tres dimensiones diferentes: servicios de diseño, empaquetado de placas base y diseño de SoC.
稳懋: un duopolio de InP/GaAs subestimado por el mercado.
La posición más firme y directa de Serenity en acciones de Taiwán es稳懋 (Win Semiconductor, 3105.TWO).
稳懋 es uno de los principales fabricantes de obleas de semiconductores compuestos a nivel mundial, junto con GlobalFoundries, siendo un duopolio en la fabricación de InP (fosfuro de indio) y GaAs (arseniuro de galio). La percepción tradicional del mercado sobre稳懋 proviene de su relación con la cadena de suministro de SpaceX Starlink y Broadcom (AVGO).
Recientemente, Serenity declaró en X: 'Win will win. So I am long Win.' El juicio central de Serenity es que稳懋 es uno de los duopolios en la fabricación de InP y GaAs, y que en el futuro, la capacidad de fabricación de稳懋 será utilizada por satélites LEO (órbita baja) de SpaceX Starlink, láseres de onda continua (CW) y fuentes de luz y radar para robots humanoides.
Su valoración es que稳懋 tiene un múltiplo de ganancias proyectadas de aproximadamente 35 veces para 2027. Aunque parece caro, él cree que 'la gerencia tiene la intención de mantener bajas las guías de rendimiento, y tras la liberación de ganancias reales, el múltiplo de ganancias parecerá extremadamente barato'. La asistencia de稳懋 a las empresas de fotónica de silicio para expandir la capacidad de producción de láseres es vista por Serenity como el motor de crecimiento central del futuro, y esta parte aún no ha sido completamente valorada por el mercado.
InP es la categoría donde Serenity hizo su primera inversión en acciones en el mercado estadounidense, en el activo AXTI, que compara el sustrato InP con 'el petróleo de la futura era de la comunicación óptica de IA'. La posición de稳懋 en Taiwán es un nodo de fabricación en la parte baja de esta cadena de suministro.
Serenity no menciona, pero es un elemento necesario en la panorámica: materiales, energía y refrigeración líquida.
Las 9 acciones de CPO y ASIC que Serenity menciona se concentran en la parte media de la cadena, y en términos de la panorámica de la cadena de suministro de IA de Taiwán, los materiales de arriba y el sector de energía/refrigeración líquida también son indispensables. Esta parte no fue cubierta directamente por Serenity en sus declaraciones públicas, pero es esencial para una comprensión completa de la cadena de suministro de IA de Taiwán.
En el extremo de los materiales, TSMC (Taiwan Semiconductor Manufacturing Company, 2330.TWSE) es el nodo central de toda la imagen. Según Bernstein, se prevé que TSMC aumente sus ganancias en aproximadamente un 40% en 2026, con una tasa de crecimiento compuesta de aproximadamente un 20% para 2027-2028; la compañía ha fijado su guía de gasto de capital para 2026 en un rango alto de 52 a 56 mil millones de dólares. En la cadena de transmisión de Capex de IA, TSMC es tanto un amplificador como una válvula de regulación, y su dirección de gasto de capital determina directamente el ritmo de pedidos de todas las acciones de Taiwán relacionadas con pruebas, placas base, detección y conectores.
En el sector de energía y refrigeración líquida, los centros de datos de IA de Taiwán enfrentan presiones significativas en el suministro de electricidad. Según un informe de Reccessary de diciembre de 2025, citando al director del departamento de planificación del sistema de Taipower,易序权, los equipos de red eléctrica críticos a nivel mundial, como transformadores y turbinas de gas, están en escasez, y los plazos de entrega de las turbinas de gas han aumentado de 2-3 años a 7-8 años, con precios duplicados; 'la velocidad de construcción de la red eléctrica simplemente no puede seguir el ritmo'. Este cuello de botella en el lado de la oferta ha creado oportunidades estructurales para tres acciones clave de Taiwán.
Primero,台达电 (Delta Electronics, 2308.TWSE), como líder en soluciones de gestión de energía y refrigeración líquida, ha penetrado en los escenarios de doble cara (computación IT) y (refrigeración eléctrica) en los centros de datos de IA. En segundo lugar,奇鋐 (AVC, 3017.TWSE), es el líder mundial en soluciones de refrigeración, cubriendo tecnología de refrigeración líquida de placas frías y refrigeración líquida inmersa. Por último,双鸿 (Auras Technology, 3324.TWSE) se centra en la fabricación de módulos de refrigeración líquida y es un proveedor de primer nivel para NVIDIA. Según Goldman Sachs, se prevé que el mercado total de refrigeración de servidores a nivel global crezca un 111%, 77% y 26% en 2025-2027, alcanzando los 17.6 mil millones de dólares en 2027, y esta curva de crecimiento es sincrónica con la curva de crecimiento de CPO en el ciclo de gasto de capital de IA.
El verdadero riesgo no está en los dos lados del estrecho, sino en el gasto de capital de los gigantes de servicios en la nube.
Serenity tiene una visión diferente sobre el riesgo general de la cadena de suministro de IA en el mercado de valores de Taiwán, en comparación con la narrativa dominante del mercado.
Recientemente declaró que actualmente no hay burbujas en la cadena de suministro de IA de Taiwán; muchas empresas taiwanesas tienen valoraciones relativamente bajas en comparación con empresas similares en el Nasdaq estadounidense; el riesgo geopolítico ha sido exagerado por el mercado, ya que Taiwán ya es una parte indispensable de la cadena de suministro tecnológica global, 'ningún país optará por una destrucción masiva de la cadena de suministro en un juego de suma cero'. A largo plazo, de 7 a 10 años, EE. UU. está estableciendo una cadena de suministro local a través de empresas como Intel, pero no hay riesgos sistémicos significativos en los próximos 2 a 3 años.
Él señala que el verdadero riesgo que vale la pena rastrear es el gasto de capital de los gigantes de servicios en la nube. La continua expansión de Microsoft, Amazon, Google, Meta y Oracle en inversiones es el motor central de la prosperidad actual de la industria de IA; 'mientras estas empresas sigan aumentando la construcción de infraestructura de IA, la cadena de suministro de Taiwán seguirá beneficiándose; pero si los gigantes de servicios en la nube comienzan a recortar su gasto de capital, la cadena de suministro de IA de Taiwán podría experimentar un ajuste significativo en las valoraciones.'
Los primeros signos de la 'prueba de estrés' de este juicio han comenzado a aparecer.
Los cambios marginales que han surgido recientemente en el mercado merecen ser considerados como pistas a seguir. El 3 de junio,日博通 anunció sus resultados para el segundo trimestre de 2026, con una guía de ingresos de chips de IA de 16 mil millones de dólares para el tercer trimestre de 2026, por debajo de las expectativas de consenso de los vendedores de LSEG de aproximadamente 17.2 mil millones de dólares; el CEO de Broadcom, Chen Fuyang, mantuvo inalterada la guía de ingresos de semiconductores de IA de 56 mil millones de dólares para el año, sin ajustes. El mercado interpretó el 'sin ajustes' como negativo, y el 5 de junio, el índice de semiconductores de Filadelfia (SOX) cayó un 10.26% en un solo día, la mayor caída diaria desde marzo de 2020; al mismo tiempo, el KOSPI de Corea del Sur cayó un 5.54%, y el 8 de junio, el KOSPI abrió cayendo un 8.37%, activando un mecanismo de interrupción.
Sin embargo, el principal referente que se observa actualmente es que el gasto de capital de TSMC para 2026 está fijado en un rango alto de 52 a 56 mil millones de dólares, y aún no ha habido recortes sustanciales. Las guías de gasto de capital de los gigantes de servicios en la nube también siguen en una tendencia ascendente. Para que se active el 'verdadero riesgo' que Serenity ha juzgado, será necesario observar las guías de gasto de capital en los informes financieros del segundo y tercer trimestre de 2026 de Microsoft, Amazon, Google, Meta y Oracle, que son la base esencial para la lista de acciones de Taiwán de Serenity, así como la variable marginal más digna de seguimiento en el próximo trimestre.